+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Sahte E-Ticaret Siteleri ve Oltalama (Phishing): Ceza Sorumluluğu ve Bankaya Karşı Talep
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 24 Ekim 2026 · Okuma süresi: yaklaşık 27 dakika
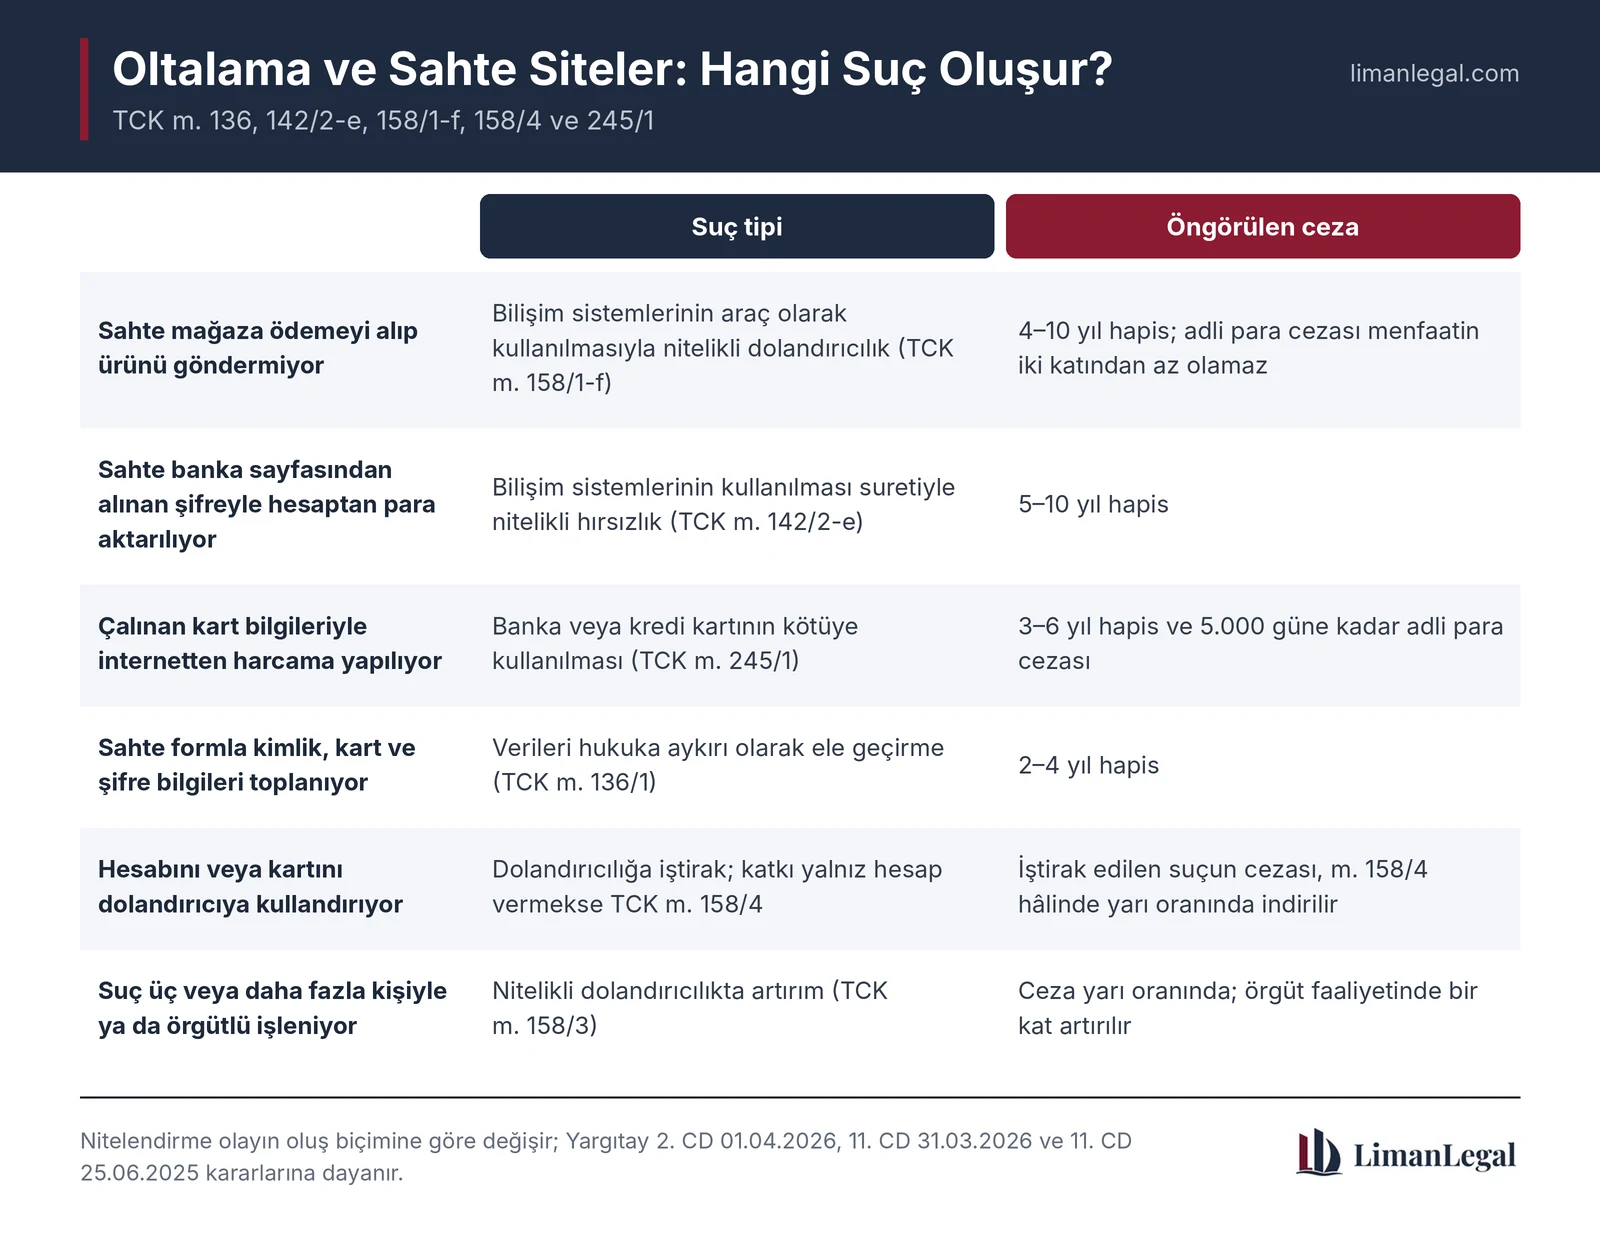
Kısa cevap: Sahte bir e-ticaret sitesine ödeme yaptıysanız ya da banka, kargo veya e-Devlet görünümlü bir sayfaya şifrenizi girdiyseniz, hem failin cezalandırılmasını hem de paranızın iadesini isteme hakkınız vardır. Türk hukukunda bu eylemler olayın biçimine göre farklı suçlar oluşturur: ürün satma vaadiyle para toplamak nitelikli dolandırıcılık (TCK m. 158/1-f), sahte banka sayfasından ele geçirilen şifreyle hesabınızdan para aktarılması bilişim sistemleri kullanılarak nitelikli hırsızlık (TCK m. 142/2-e), çalınan kart bilgileriyle harcama yapılması ise banka veya kredi kartının kötüye kullanılması (TCK m. 245/1) sayılır. Hesabınızdan sizin onayınız olmadan para çıktıysa, işlemi onayladığınızı ispat yükü bankadadır; Yargıtay Hukuk Genel Kurulu da 2026 tarihli kararında bankaların hafif kusurlarından dahi sorumlu olduğunu, müşterinin kusurunun ise ancak ispat edilirse tazminattan indirileceğini yeniden vurgulamıştır. İlk saatler belirleyicidir: bankanızı hemen arayın, aynı gün savcılığa başvurun; CMK m. 128/A, dolandırıcıya ait hesabın en fazla kırk sekiz saat dondurulmasını ve yakalanan tutarın yargılama bitmeden sahibine geri verilmesini sağlar. Elinizdeki bu yazıyı, İstanbul'da bilişim suçları ve banka uyuşmazlıklarıyla ilgilenen LimanLegal Hukuk Bürosu olarak; kanun metinleri, Merkez Bankası yönetmeliği ve güncel Yargıtay kararları üzerinden hazırladık.
Kısa cevaplar
- Sahte siteden alışveriş yaptım, ürün gelmedi; bu hangi suç? İnternet üzerinden kurulan sahte bir satış düzeniyle para alınması, Yargıtay'a göre bilişim sistemlerinin araç olarak kullanılmasıyla işlenen nitelikli dolandırıcılıktır (TCK m. 158/1-f); hapis cezasının alt sınırı dört yıldır.
- Sahte banka sayfasına şifremi girdim, hesabımdan para çekildi; bu dolandırıcılık mı? Yargıtay bu eylemi çoğunlukla bilişim sistemlerinin kullanılması suretiyle nitelikli hırsızlık (TCK m. 142/2-e) olarak nitelendiriyor; cezası beş yıldan on yıla kadar hapistir.
- Kart bilgilerimle internetten harcama yapıldı; ne olur? Kartın fiziken ele geçirilmesi gerekmez; bilgilerin rıza dışı kullanılması TCK m. 245/1 kapsamında banka veya kredi kartının kötüye kullanılması suçudur.
- Banka paramı iade etmek zorunda mı? Yetkilendirmediğiniz bir işlemde, işlemi onayladığınızı ve sistemin arızasız çalıştığını ispat etmek bankaya düşer; banka bunu ispat edemezse tutarı iade etmek zorundadır (Ödeme Hizmetleri Yönetmeliği m. 54).
- Linke tıkladım, kusurlu sayılır mıyım? Olabilir; ama müşterinin kusurunu ispat yükü de bankadadır ve kusur çoğu zaman tazminatı tamamen ortadan kaldırmaz, oranında indirir (TBK m. 52; Yargıtay HGK 13.05.2026).
- Tek kullanımlık kodu kendim verdim; yine de hak talep edebilir miyim? Kodu bilerek paylaşmak ağır ihmal sayılabilir ve bu durumda zararın tamamı size kalabilir; yine de bankanın şüpheli işlem önlemleri ve bildirim sonrası davranışı ayrıca incelenir.
- Para gönderdiysem ilk ne yapmalıyım? Dakikalar içinde bankanızın resmî hattını arayıp işlemi yetkisiz veya dolandırıcılık olarak bildirin, aynı gün Cumhuriyet başsavcılığına şikâyette bulunup alıcı hesaba elkonulmasını isteyin.
- IBAN'ı kullanılan kişi de sorumlu mu? Evet. Hesabını para karşılığı kullandıran kişi dolandırıcılığa iştirak etmiş sayılabilir; 2026'da yürürlüğe giren TCK m. 158/4, katkısı yalnız hesap veya kart vermekle sınırlı olanın cezasını yarı oranında indirir, ama cezasız bırakmaz.
Sahte e-ticaret sitesi ve oltalama (phishing) nedir, nasıl işler?
Sahte e-ticaret sitesi, gerçek bir mağaza gibi görünen ama satış yapmak için değil para veya kart bilgisi toplamak için kurulmuş internet sayfasıdır. Oltalama (phishing) ise kişiyi kısa mesaj, e-posta, sosyal medya reklamı ya da arama motoru ilanıyla tanınmış bir kurumun taklit edilmiş sayfasına yönlendirip kullanıcı adı, şifre, kart numarası ve tek kullanımlık doğrulama kodu gibi bilgileri kendi eliyle yazdırma yöntemidir. İki yöntem çoğu zaman iç içe kullanılır: sahte mağaza ödeme ekranında kart bilgilerini toplar, sahte banka sayfası ise internet bankacılığı şifresini ve SMS ile gelen onay kodunu ele geçirir.
Uygulamada en sık karşılaşılan senaryoları üç başlıkta toplamak mümkündür:
1. Ürünü hiç göndermeyen sahte mağaza
Sosyal medya reklamlarında veya arama sonuçlarında, piyasa fiyatının belirgin biçimde altında elektronik eşya, beyaz eşya, parfüm, bilet ya da araç yedek parçası satan bir site görürsünüz. Site çoğu zaman bilinen bir markanın logosunu, ürün fotoğraflarını ve yorumlarını kopyalar. Ödeme ya bir kişi adına açılmış IBAN'a havale ile ya da kart ödeme sayfası üzerinden alınır; ardından kargo takip numarası hiç gelmez, site birkaç gün içinde kapanır.
2. Banka, kargo veya kamu kurumu görünümlü sahte sayfa
“Kargonuz adres eksikliği nedeniyle teslim edilemedi”, “Trafik cezanız bulunmaktadır”, “Hesabınız askıya alındı, bilgilerinizi güncelleyin” ya da “Puanlarınızın süresi doluyor” gibi bir mesajdaki bağlantıya tıklarsınız. Açılan sayfa bankanızın veya ilgili kurumun sayfasıyla neredeyse aynıdır. Girdiğiniz müşteri numarası ve şifre anında failin eline geçer; fail aynı anda bankanın gerçek sistemine bağlanır ve size gelen tek kullanımlık kodu da sahte sayfaya yazmanızı ister. Bu kodla hesabınızdan başka hesaplara para aktarılır, kredi çekilir veya vadeli hesap bozdurulur.
3. Sahte ödeme sayfası ve ardından gelen ek harcamalar
Küçük bir “gümrük bedeli”, “kargo ücreti” veya “üyelik doğrulama” tutarı ödetilir. Kart numarası, son kullanma tarihi, güvenlik kodu ve 3D Secure şifresi bu sırada kaydedilir; birkaç saat veya gün sonra kart başka sitelerde kullanılır. Bazı olaylarda ise kişiye telefonla ulaşılıp kendisini banka çalışanı olarak tanıtan biri “şüpheli işlemi iptal etmek için” gelen kodu okutur.
| Yöntem | Ele geçirilen | Paranın çıkış yolu |
|---|---|---|
| Sahte mağaza (havale/EFT ile ödeme) | Doğrudan paranız | Kendi iradenizle, ancak aldatılarak yaptığınız gönderim |
| Sahte mağaza (kartla ödeme) | Kart numarası, son kullanma tarihi, güvenlik kodu, 3D Secure şifresi | Sizin onayladığınız ilk ödeme ve sonrasında onayınız dışında yapılan harcamalar |
| Sahte banka giriş sayfası | Müşteri numarası, internet bankacılığı şifresi, SMS ile gelen tek kullanımlık kod | Failin hesabınıza girip başka hesaplara yaptığı havale, EFT veya kredi kullanımı |
| Sahte kargo, ceza veya kurum mesajı | Kart bilgileri ve doğrulama kodu | Küçük bir “bedel” ödemesi ve ardından gelen yetkisiz harcamalar |
| Telefonla “banka güvenlik birimi” araması | Doğrulama kodu, bazen uzaktan erişim izni | Kodun failce kullanılmasıyla hesap veya kart üzerinden işlem |
Bu ayrım yalnızca teknik değildir; hangi suçun oluştuğunu ve bankaya karşı hangi hükümlere dayanacağınızı doğrudan belirler. Parayı kendi elinizle göndermiş olmanız ile hesabınıza bir başkasının girmiş olması, hem ceza hem de tazminat bakımından farklı sonuçlar doğurur.
Bir sitenin sahte olduğunu ödeme yapmadan önce nasıl anlarım?
Tek bir işaret kesin sonuç vermez; ama aşağıdakilerden ikisi bir aradaysa ödemeyi durdurmanız gerekir. Dolandırıcılar artık profesyonel tasarım, güvenlik kilidi simgesi ve sahte müşteri yorumları kullandığından görünüşe değil, doğrulanabilir bilgilere bakmak gerekir.
- Fiyat piyasanın çok altında ve “son 2 ürün”, “kampanya 15 dakika sonra bitiyor” gibi süre baskısı var.
- Ödeme yalnız havale/EFT ile, bir kişinin adına açılmış IBAN'a isteniyor; şirket unvanı ile hesap sahibinin adı uyuşmuyor.
- Alan adı bilinen markanın adını taşıyor ama küçük farklar içeriyor (fazladan harf, tire, farklı uzantı).
- Sayfada açık bir şirket unvanı, vergi numarası, MERSİS numarası ve fiziki adres yok; iletişim yalnız WhatsApp hattı üzerinden yapılıyor.
- Mesafeli satış sözleşmesi, ön bilgilendirme formu ve iade koşulları ya hiç yok ya da başka bir siteden kopyalanmış izlenimi veriyor.
- Elektronik Ticaret Bilgi Sistemi (ETBİS) kaydını gösteren karekod bulunmuyor ya da karekod Ticaret Bakanlığının sayfası yerine başka bir adrese yönlendiriyor.
- Site yalnız sosyal medya reklamıyla ulaşılabiliyor, alan adı birkaç haftalık ve arama motorlarında hakkında şikâyetler çıkıyor.
- Kart ödemesinde 3D Secure ekranındaki işyeri adı ve tutar, sitede gördüğünüz satıcı ve fiyatla aynı değil.
- Kısa mesajdaki bağlantı kısaltılmış (bit.ly benzeri) ya da kurumun resmî alan adına ait değil.
- Giriş sayfası sizden aynı anda hem şifre hem de “işlemi onaylamak için” SMS kodunu istiyor.
- Bankanızdan gelen SMS'in metni “bu kodu kimseyle paylaşmayın” veya farklı bir işlem tutarı içeriyor, ama ekrandaki yönlendirme kodu girmenizi istiyor.
- Telefonda kendini banka, kargo ya da kamu görevlisi olarak tanıtan biri, size gelen kodu okumanızı istiyor.
Altın kural: Bankanıza, kargo şirketine ya da e-Devlet'e hiçbir zaman bir mesajdaki bağlantıdan girmeyin. Uygulamayı veya resmî adresi kendiniz açın; SMS ile gelen tek kullanımlık kodu yalnız kendi başlattığınız bir işlemde ve yalnız bankanızın kendi uygulamasına yazın. Hiçbir banka çalışanı bu kodu telefonda sizden istemez.
Sahte e-ticaret sitesi ve oltalama hangi suçu oluşturur?
Bu eylemler tek bir suç değildir; failin ne yaptığına göre üç ana suç tipinden biri, çoğu zaman da birkaçı birlikte gündeme gelir. Yargıtay'ın yerleşik ayrımı şöyledir: Kişiyi aldatıp parayı onun kendi eliyle gönderttiyse dolandırıcılık; şifreyi ele geçirip hesaba kendisi girerek parayı aktardıysa hırsızlık; kart bilgisini kullanarak harcama yaptıysa banka veya kredi kartının kötüye kullanılması. Ayrıca sahte sayfayla kişisel verilerin toplanması ve bilişim sistemine hukuka aykırı girilmesi ayrı suçlar olarak değerlendirilebilir.
1. Sahte mağazadan para almak: Bilişim sistemleriyle nitelikli dolandırıcılık (TCK m. 158/1-f)
Ürün satacağı izlenimi veren bir internet sitesi veya ilan kurup alıcıdan para alan ve ürünü göndermeyen kişi, hileli davranışla mağduru aldatmış ve onun zararına kendine yarar sağlamıştır. Yargıtay, internetin aynı anda çok sayıda kişiye ulaşma kolaylığından yararlanılan bu tür olayları, temel dolandırıcılık değil, bilişim sistemlerinin araç olarak kullanıldığı nitelikli dolandırıcılık olarak kabul etmektedir.
Dolandırıcılık ve nitelikli dolandırıcılık – 5237 sayılı Türk Ceza Kanunu m. 157 ve m. 158 (ilgili bentler ve fıkralar)
m. 157 – (1) Hileli davranışlarla bir kimseyi aldatıp, onun veya başkasının zararına olarak, kendisine veya başkasına bir yarar sağlayan kişiye bir yıldan beş yıla kadar hapis ve beşbin güne kadar adlî para cezası verilir.
m. 158 – (1) Dolandırıcılık suçunun;
(...)
f) Bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle,
(...)
l) (Ek: 24/11/2016-6763/14 md.) Kişinin, kendisini kamu görevlisi veya banka, sigorta ya da kredi kurumlarının çalışanı olarak tanıtması veya bu kurum ve kuruluşlarla ilişkili olduğunu söylemesi suretiyle,
İşlenmesi halinde, üç yıldan on yıla kadar hapis ve beşbin güne kadar adlî para cezasına hükmolunur. (Ek cümle: 29/6/2005 – 5377/19 md.; Değişik: 3/4/2013-6456/40 md.) Ancak, (e), (f), (j), (k) ve (l) bentlerinde sayılan hâllerde hapis cezasının alt sınırı dört yıldan, adli para cezasının miktarı suçtan elde edilen menfaatin iki katından az olamaz.
(...)
(3) (Ek fıkra: 24/11/2016-6763/14 md.) Bu madde ile 157 nci maddede yer alan suçların, üç veya daha fazla kişi tarafından birlikte işlenmesi hâlinde verilecek ceza yarı oranında; suç işlemek için teşkil edilmiş bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde verilecek ceza bir kat artırılır.
Yargıtay 11. Ceza Dairesi, internet sitesinde satış ilanı vererek para toplayan failin eylemini, ilk derece mahkemesinin farklı nitelendirmesine rağmen açıkça (f) bendi kapsamında görmüştür:
“Bilişim sistemlerinin aynı anda birçok kişiye ulaşmasındaki çabukluk ve sağladığı kolaylığa dayanarak internet sitesinde tevelvizyon satışı için ilan vererek menfaat temin eden sanığın eyleminin Yargıtay Ceza Genel Kurulu'nun 02.04.2013 gün ve 15-1293/111 sayılı kararında belirtildiği üzere, 5237 sayılı TCK'nın 158/1-f maddesinde düzenlenen "bilişim sistemlerinin araç olarak kullanılması suretiyle dolandırıcılık" suçunu oluşturduğu gözetilmeden suç vasfında hataya düşmek suretiyle eksik ceza tayin edilmesi aleyhe temyiz bulunmadığından bozma sebebi yapılmamıştır.”— Yargıtay 11. Ceza Dairesi, 25.06.2025, E. 2021/31760, K. 2025/7836
Aynı Daire 2024 tarihli bir kararında, sahte kimlik bilgileriyle kurulmuş bir internet sitesinden elektronik eşya satıyormuş gibi görünüp sipariş bedellerini başkaları adına açılmış hesaplara toplayan, ürün göndermeyen ve şikâyet eden müşterileri engelleyen sanığın eylemlerini de bu bent çerçevesinde incelemiştir (Yargıtay 11. Ceza Dairesi, 18.03.2024, E. 2021/33727, K. 2024/3560). Fail kendini telefonda veya mesajda bir bankanın ya da kamu kurumunun çalışanı olarak tanıttıysa (l) bendi de tartışılır; birden fazla kişinin iş bölümüyle hareket ettiği yapılanmalarda ise m. 158/3'teki artırım gündeme gelir.
2. Sahte banka sayfasından ele geçirilen şifreyle para aktarmak: Bilişim sistemleriyle nitelikli hırsızlık (TCK m. 142/2-e)
Oltalama sayfasına girilen şifre ve onay koduyla fail hesabınıza bağlanıp parayı başka bir hesaba aktardığında, ortada aldatılarak verilen bir para yoktur; para sizin değil failin eylemiyle hesaptan çıkar. Yargıtay'ın ağırlıklı içtihadı, bu olayları dolandırıcılık değil, bilişim sistemlerinin kullanılması suretiyle hırsızlık olarak nitelendirmektedir. Bu ayrım önemlidir; çünkü bu suçun cezası beş yıldan on yıla kadar hapistir ve dolandırıcılığın alt sınırından daha ağırdır.
Nitelikli hırsızlık – 5237 sayılı Türk Ceza Kanunu m. 142/2 (ilgili bent)
(2) Suçun;
(...)
e) Bilişim sistemlerinin kullanılması suretiyle,
(...)
İşlenmesi hâlinde, beş yıldan on yıla kadar hapis cezasına hükmolunur. (...)
Yargıtay 2. Ceza Dairesi 2026 tarihli kararında oltalama yöntemini tanımlamış ve bu yolla ele geçirilen bilgilerle yapılan havalenin hırsızlık olduğunu kabul eden yerel mahkeme kararını, tebliğnamedeki bozma görüşüne katılmayarak onamıştır:
“Katılanın hesabına ait bilgilerin ve şifresinin internet üzerinden "[...]" yöntemi (Bankanın web sitesi ile aynı görünümde sahte site açıp, bu siteyi bankanın gerçek sitesi zannederek internet bankacılığı yoluyla hesabına girmek isteyen hesap sahiplerinin girmiş olduğu hesap bilgileri ve şifresinin ele geçirilmesi) ile ele geçirilmesinden sonra bu bilgiler kullanılarak katılanın hesabına erişim sağlandığı (...) sanıkların eyleminin 5237 sayılı TCK'nın 142/2-e maddesinde düzenlenen bilişim sistemlerinin kullanılması suretiyle hırsızlık suçunu oluşturduğu yönündeki İlk Derece Mahkemesinin kabul ve uygulaması ile istinaf incelemesi üzerine İzmir Bölge Adliye Mahkemesi 5. Ceza Dairesi tarafından verilen esastan ret kararında herhangi bir isabetsizlik görülmediğinden Tebliğname'deki bozma düşüncesine iştirak edilmemiştir.”— Yargıtay 2. Ceza Dairesi, 01.04.2026, E. 2024/2468, K. 2026/5748
Aynı Daire 2025 tarihli kararlarında da benzer olayları aynı nitelendirmeyle değerlendirmiştir (Yargıtay 2. Ceza Dairesi, 21.05.2025, E. 2022/12384, K. 2025/9455). Yargıtay 8. Ceza Dairesi de internet bankacılığı aracılığıyla başkasının hesabından havale yapılması eylemi için farklı bir suç nitelendirmesiyle kurulan mahkûmiyet hükmünü, eylemin TCK m. 142/2-e kapsamında olduğu gerekçesiyle hukuka aykırı bulmuştur (Yargıtay 8. Ceza Dairesi, 09.01.2024, E. 2021/9708, K. 2024/97). Mağdur bakımından pratik sonuç şudur: Şikâyet dilekçesinde paranın sizin talimatınızla mı yoksa hesabınıza girilerek mi çıktığını açıkça yazmanız, suçun doğru nitelendirilmesini ve CMK m. 128/A'daki hızlı askıya alma mekanizmasının işletilmesini kolaylaştırır.
3. Ele geçirilen kart bilgileriyle harcama: Banka veya kredi kartının kötüye kullanılması (TCK m. 245/1)
Sahte ödeme sayfasına girdiğiniz kart bilgileriyle sizin onayınız olmadan alışveriş yapılması, TCK m. 245/1'deki suçu oluşturur. Bu suçun oluşması için kartın fiziken çalınması gerekmez; Banka Kartları ve Kredi Kartları Kanunu kredi kartını “basılı kartı veya fizikî varlığı bulunmayan kart numarasını” da kapsayacak biçimde tanımladığından (5464 sayılı Kanun m. 3/e), kart numarası ve güvenlik bilgilerinin kullanılması yeterlidir.
Banka veya kredi kartlarının kötüye kullanılması – 5237 sayılı Türk Ceza Kanunu m. 245/1
(1) Başkasına ait bir banka veya kredi kartını, her ne suretle olursa olsun ele geçiren veya elinde bulunduran kimse, kart sahibinin veya kartın kendisine verilmesi gereken kişinin rızası olmaksızın bunu kullanarak veya kullandırtarak kendisine veya başkasına yarar sağlarsa, üç yıldan altı yıla kadar hapis ve beşbin güne kadar adlî para cezası ile cezalandırılır.
“Sanığın, katılana ait kredi kartı bilgilerini hukuka aykırı şekilde ele geçirip, farklı tarihlerde bu kart bilgileriyle internet üzerinden harcama yaptığı iddia olunan olayda; suçun sübutu halinde sanığın eyleminin 5237 sayılı Türk Ceza Kanun'unun 245/1 maddesinde öngörülen banka veya kredi kartlarının kötüye kullanılması suçunu oluşturacağı belirlenerek yapılan incelemede”— Yargıtay 11. Ceza Dairesi, 31.03.2026, E. 2021/29374, K. 2026/3535
Yargıtay 8. Ceza Dairesi de kredi kartı bilgileri kullanılarak kart sahibinin bilgisi ve rızası dışında internetten alışveriş yapılmasının TCK m. 245/1'deki suçu oluşturduğunu, farklı nitelendirmeyle kurulan hükmün hukuka aykırı olduğunu belirtmiştir (Yargıtay 8. Ceza Dairesi, 07.11.2023, E. 2021/3477, K. 2023/8513). Kart bilgileri önce bir aldatma ile elde edilip ardından ayrıca harcama yapıldıysa, eylemin bir bölümü dolandırıcılık, bir bölümü kart kötüye kullanma olarak ayrı ayrı değerlendirilebilir; hangi nitelendirmenin yapılacağı her dosyada fiilin nasıl gerçekleştiğine bağlıdır. Bu suç tipini Banka veya Kredi Kartının Kötüye Kullanılması Suçu başlıklı yazımızda ayrıntılı olarak inceledik.
4. Sahte sitenin kurulması ve verilerin toplanması: TCK m. 136 ve m. 243
Para henüz çekilmemiş olsa bile, sahte bir formla insanların kimlik, kart veya şifre bilgilerini toplamak başlı başına suç olabilir. Kişisel verilerin hukuka aykırı olarak ele geçirilmesi TCK m. 136'da, bir bilişim sistemine hukuka aykırı olarak girilmesi ise TCK m. 243'te düzenlenmiştir. Bu suçlar, para aktarımına ilişkin suçla birlikte ayrıca tartışılabilir.
Verileri hukuka aykırı olarak verme veya ele geçirme ve bilişim sistemine girme – 5237 sayılı Türk Ceza Kanunu m. 136/1 ve m. 243/1
m. 136 – (1) Kişisel verileri, hukuka aykırı olarak bir başkasına veren, yayan veya ele geçiren kişi, iki yıldan dört yıla kadar hapis cezası ile cezalandırılır.
m. 243 – (1) Bir bilişim sisteminin bütününe veya bir kısmına, hukuka aykırı olarak giren veya orada kalmaya devam eden kimseye bir yıla kadar hapis veya adlî para cezası verilir.
Kişisel veri boyutunu Verileri Hukuka Aykırı Olarak Verme veya Ele Geçirme Suçu (TCK m. 136) başlıklı yazımızda ele aldık.
5. IBAN'ını veya kartını veren kişi: Dolandırıcılığa iştirak ve TCK m. 158/4
Sahte sitelerde ve oltalama olaylarında para çoğunlukla failin kendi hesabına değil, birkaç yüz lira karşılığında hesabını, banka kartını veya internet bankacılığı bilgilerini “kiraya veren” üçüncü kişilerin hesaplarına gider. Yargıtay, hesabını bilerek kullandıran bu kişileri suçun dışında saymamaktadır:
“katılanın kaporayı gönderdiği hesap numarasının sanığa ait olduğu, sanığın soruşturma ve kovuşturma evrelerinde kimlik bilgilerini vermediği kişiden 30,00 TL ücret karşılığında banka hesabını kullanılmasına rızası olduğu da dikkate alındığında, bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle dolandırıcılık suçunun sübut bulduğu anlaşılmakla, atılı suçtan sanığın mahkumiyeti yerine beraatine hükmolunması, Yasaya aykırı”— Yargıtay 11. Ceza Dairesi, 07.04.2025, E. 2021/19521, K. 2025/3933
Kanun koyucu, 31 Temmuz 2026 tarihli Resmî Gazete'de yayımlanan 7589 sayılı Kanun'la TCK m. 158'e dördüncü bir fıkra ekleyerek bu kişilerin durumunu ayrıca düzenlemiştir. Hüküm, katkısı yalnız hesap veya ödeme aracı vermekle sınırlı olan kişinin cezasını yarı oranında indirir; ama fiili suç olmaktan çıkarmaz.
Hesap ve ödeme aracı verenlerin durumu – 5237 sayılı Türk Ceza Kanunu m. 158/4
(4) (Ek:16/7/2026-7589/13 md.) Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.
Mağdur için bunun anlamı şudur: Paranın geçtiği hesabın sahibi savcılığın banka kayıtlarını istemesiyle kısa sürede belirlenir ve hem ceza yargılamasında hem de tazminat davasında muhatap alınabilir. Konuyu TCK m. 158/4 Kapsamı ve Etkin Pişmanlık Sorunu başlıklı yazımızda inceledik.
Hangi mahkeme bakar, fail parayı iade ederse ne olur?
24 Aralık 2025 kabul tarihli 7571 sayılı Kanun, 5235 sayılı Kanun'un 12. maddesinde sayılan ağır ceza davaları arasından nitelikli dolandırıcılığı çıkarmıştır. Böylece TCK m. 158/1-f davaları da, üst sınırı zaten on yılı aşmayan TCK m. 142/2-e ve m. 245/1 davaları gibi kural olarak asliye ceza mahkemesinde görülür; ancak suçun örgüt faaliyeti çerçevesinde işlenmesi gibi cezanın üst sınırını on yılın üzerine çıkaran hâllerde ağır ceza mahkemesi görevli olabilir. Bu suçların soruşturulması şikâyete bağlı değildir; savcılık olayı öğrendiği anda soruşturma başlatır.
Fail veya hesabını kullandıran kişi zararı karşılarsa, TCK m. 168'deki etkin pişmanlık hükümleri cezada indirime yol açar. Hüküm hırsızlık ve dolandırıcılık için doğrudan, kart kötüye kullanma için ise TCK m. 245/5'teki atıf yoluyla uygulanır. Kısmi iadede indirimin uygulanması mağdurun rızasına bağlıdır; bu da mağdura uzlaşma görüşmelerinde önemli bir konum sağlar.
Etkin pişmanlık – 5237 sayılı Türk Ceza Kanunu m. 168 (ilgili fıkralar)
(1) Hırsızlık, mala zarar verme, güveni kötüye kullanma, dolandırıcılık, hileli iflâs, taksirli iflâs (…) suçları tamamlandıktan sonra ve fakat bu nedenle hakkında kovuşturma başlamadan önce, failin, azmettirenin veya yardım edenin bizzat pişmanlık göstererek mağdurun uğradığı zararı aynen geri verme veya tazmin suretiyle tamamen gidermesi halinde, verilecek cezanın üçte ikisine kadarı indirilir.
(2) Etkin pişmanlığın kovuşturma başladıktan sonra ve fakat hüküm verilmezden önce gösterilmesi halinde, verilecek cezanın yarısına kadarı indirilir.
(...)
(4) Kısmen geri verme veya tazmin halinde etkin pişmanlık hükümlerinin uygulanabilmesi için, ayrıca mağdurun rızası aranır.
Paramı hızla geri almak için ne yapabilirim? CMK m. 128/A ile hesabın askıya alınması
Paranızın geri dönme ihtimali, alıcı hesaptaki paranın henüz çekilmemiş veya başka hesaplara dağıtılmamış olmasına bağlıdır. 2025 sonunda Ceza Muhakemesi Kanunu'na eklenen 128/A maddesi, tam da bu yarış için tasarlanmıştır: TCK m. 142/2-e, m. 158/1-f ve l ile m. 245 kapsamındaki suçlarda banka, ödeme kuruluşu veya kripto varlık hizmet sağlayıcısı, suçta kullanılan hesabı kırk sekiz saate kadar askıya alabilir. Bu süre dolmadan para, kural olarak hâkim kararıyla, acil durumlarda ise Cumhuriyet savcısının yazılı emriyle el altına alınabilir ve para size ait olduğu anlaşıldığında, yargılamanın sonu beklenmeden iade edilir.
Hesabın askıya alınması ve elkoyma – 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A (ilgili fıkralar) (Ek:24/12/2025-7571/22 md.)
(1) Türk Ceza Kanununda yer alan;
a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e),
b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l),
c) Banka veya kredi kartlarının kötüye kullanılması (madde 245),
suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.
(...)
(3) Askıya alma işlemi tamamlanmadan suça konu menfaatin başka bir malî kuruma transfer edildiğinin tespit edilmesi halinde bu durum, askıya alma işleminin yapılabilmesi için banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından ilgili malî kuruma gecikmeksizin bildirilir.
(4) Birinci fıkra uyarınca malî kurum tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınan hesapta bulunan suça konu menfaate hâkim kararı üzerine veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içinde elkonulabilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmidört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırksekiz saat içinde açıklar; aksi halde elkoyma kendiliğinden kalkar. Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz.
(5) Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir.
Kanun, askıya alma kararını kural olarak bankanın takdirine bırakır; hesap Cumhuriyet savcısının yazılı emri üzerine de askıya alınabilir (CMK m. 128/A/4). Bankanın kendiliğinden askıya alabilmesi için olaydan haberdar olması gerekir. Bu yüzden ilk telefon, ilk dilekçeden daha önemlidir. Bankanıza işlemin tarihini, saatini, tutarını ve alıcı IBAN'ını bildirip alıcı bankaya iletilmesini ve hesabın askıya alınmasını açıkça isteyin; aynı gün savcılığa yapacağınız başvuruda da elkoyma ve iade talebini yazılı olarak tekrarlayın. Mekanizmanın ayrıntıları için Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A) başlıklı yazımıza bakabilirsiniz.
Oltalama sonucu hesabımdan para çekildi; banka zararımı ödemek zorunda mı?
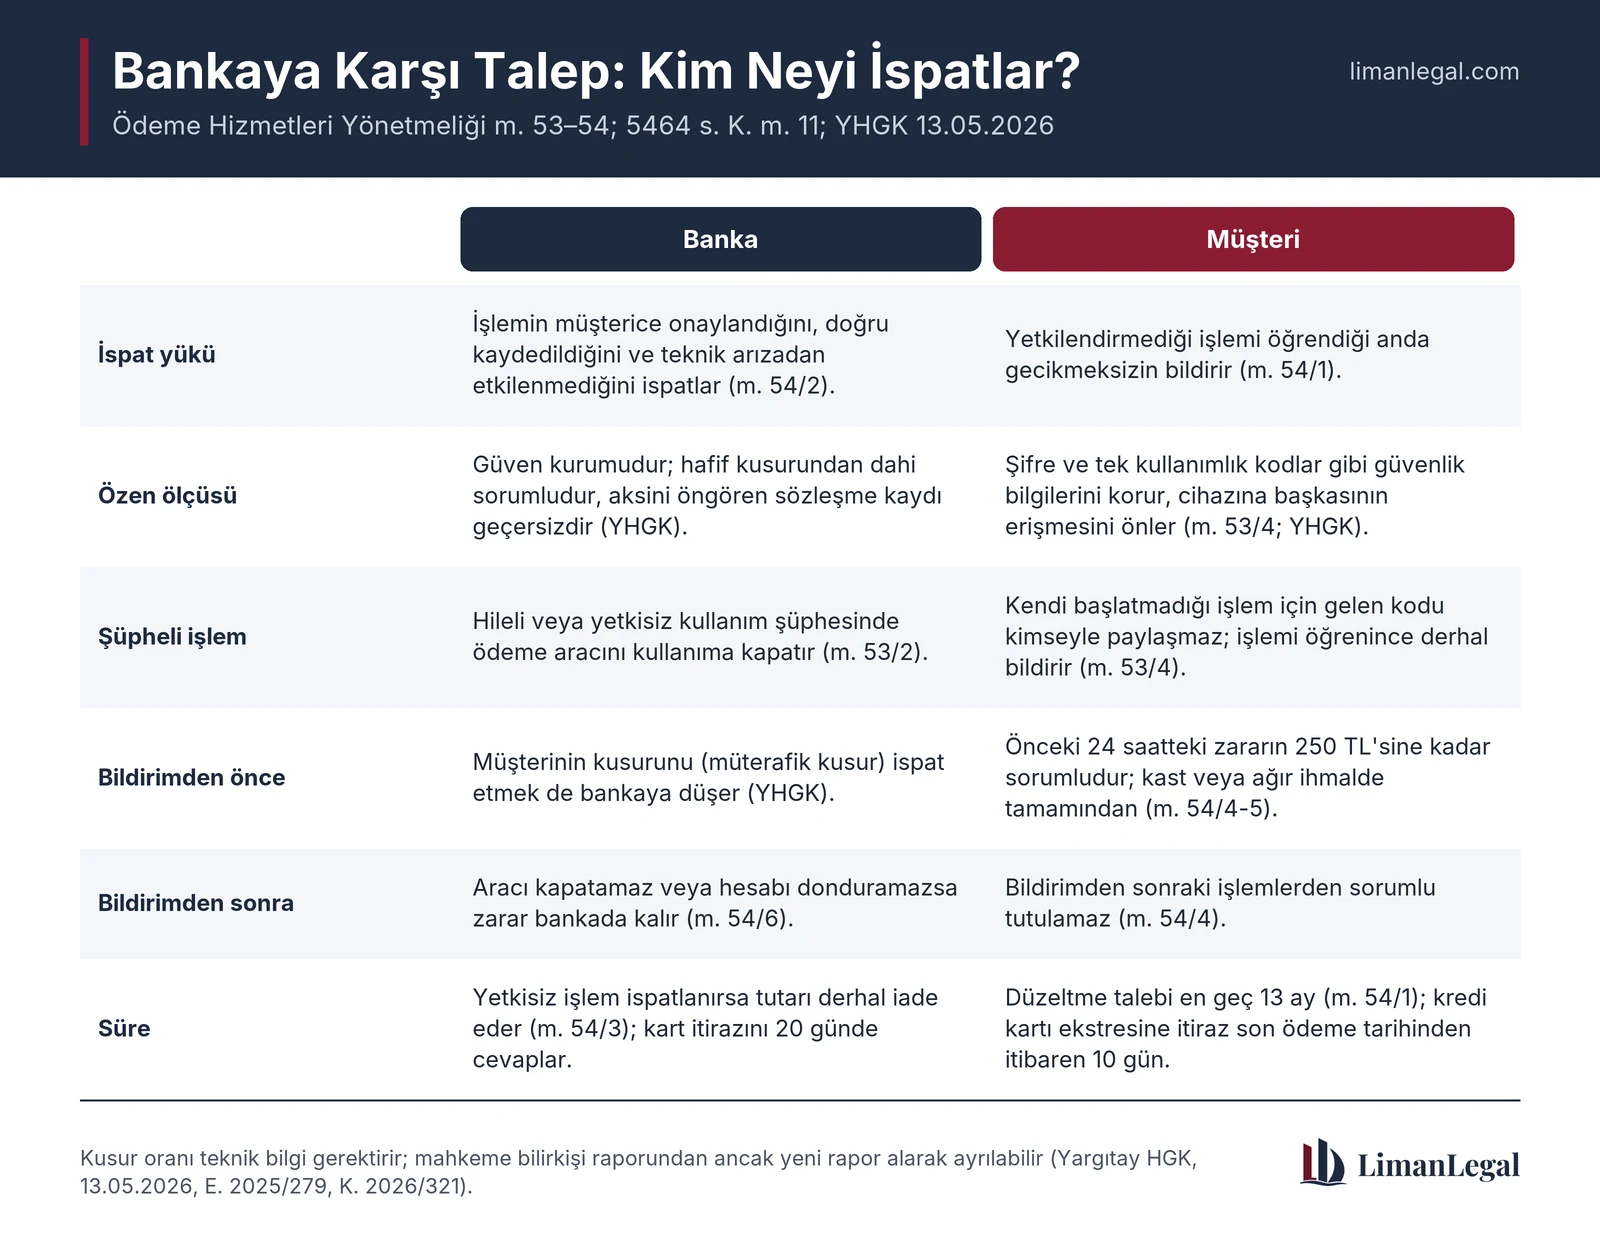
Hesabınızdan sizin yetkilendirmediğiniz bir işlemle para çıktıysa, bankaya karşı güçlü bir talep hakkınız vardır. Bunun üç dayanağı bulunur: Merkez Bankasının ödeme hizmetlerine ilişkin yönetmeliği, yetkisiz işlemde ispat yükünü bankaya yükler; Yargıtay, bankaları güven kurumu sayarak hafif kusurlarından dahi sorumlu tutar; mevduat hesabından usulsüz çekilen para da kural olarak bankanın kendi zararı kabul edilir. Buna karşılık müşterinin şifresini koruma yükümlülüğü vardır ve bu yükümlülüğün ihlali ispat edilirse tazminat oranında indirilir.
Önce şu ayrımı yapın: Yetkisiz işlem mi, aldatılarak yapılan ödeme mi?
Bankaya karşı talebin gücü, paranın nasıl çıktığına göre değişir:
- Yetkisiz işlem: Oltalama sayfasına girilen şifre veya kodla failin hesabınıza girip para aktarması ya da kart bilgilerinizle sizin onayınız olmadan harcama yapması. Bu durumda Ödeme Hizmetleri Yönetmeliği m. 54'teki koruma ve Yargıtay'ın banka sorumluluğu içtihadı doğrudan uygulanır.
- Aldatılarak sizin yaptığınız ödeme: Sahte mağazaya kendi internet şubenizden havale yapmanız veya kartınızla kendiniz ödeme onaylamanız. Bu işlem hukuken sizin talimatınızdır; bankanın “yetkisiz işlem” sorumluluğu kendiliğinden doğmaz. Burada ağırlık, CMK m. 128/A ile alıcı hesaba hızla elkonulmasına ve faillerle hesap sahiplerine karşı tazminata kayar. Kredi kartıyla yapılan ödemelerde ise kart çıkaran kuruluşa itiraz yolu ayrıca açıktır.
Ödeme Hizmetleri Yönetmeliği: İspat yükü bankada, müşterinin sorumluluğu sınırlı
Türkiye Cumhuriyet Merkez Bankasının 1 Aralık 2021 tarihli Resmî Gazete'de yayımlanan Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik, bankaların da sunduğu ödeme hizmetlerinde yetkisiz işlemlerin nasıl düzeltileceğini ayrıntılı biçimde düzenler (Yönetmelik m. 4/2 uyarınca ödeme hizmetlerini 5411 sayılı Kanun kapsamındaki bankalar da gerçekleştirir).
Ödeme aracıyla ilgili yükümlülükler – Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik m. 53 (ilgili fıkralar)
(2) Ödeme hizmeti sağlayıcısı, ödeme aracının hileli veya yetkisiz kullanımı şüphesini doğuran durumlarda ödeme aracını kullanıma kapatır ve diğer kanunlarda yer alan bilgi verilmesini engelleyici hükümler ile güvenliği tehdit edici objektif nedenlerin bulunması hali dışında göndereni kullanıma kapatma gerekçesi konusunda 47 nci maddeye uygun olarak bilgilendirir.
(...)
(4) Müşteri, ödeme aracı ile ilgili müşteri güvenlik bilgilerinin korunmasına yönelik gerekli önlemleri almak ve ödeme aracını ihraç ve kullanım koşullarına uygun olarak kullanmakla yükümlüdür. Ödeme aracının kaybolması, çalınması veya iradesi dışında gerçekleşmiş herhangi bir işlemi öğrenmesi halinde, müşteri durumu derhal ödeme hizmeti sağlayıcısına veya ödeme hizmeti sağlayıcısı tarafından belirlenmiş kuruluşa bildirir. Müşteri, ödeme aracını teslim aldığı veya ödeme aracı üzerinde kullanım ve tasarruf imkanına sahip olduğu andan itibaren, gerekli güvenlik tedbirlerini almakla yükümlüdür.
Yetkilendirilmemiş işlemlerde bildirim ve düzeltme – Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik m. 54 (ilgili fıkralar)
(1) Müşteri, yetkilendirmediği veya hatalı gerçekleştirilmiş ödeme işlemini öğrendiği andan itibaren ödeme hizmeti sağlayıcısına gecikmeksizin bildirmek suretiyle işlemin düzeltilmesini isteyebilir. Düzeltme talebi, her halükarda ödeme işleminin gerçekleştirilmesinden itibaren on üç ay içinde yapılır. Ödeme hizmeti sağlayıcısı tarafından ödeme işlemine ilişkin bu Yönetmelikte belirtilen tüm bilgilerin müşteriye sağlanmamış olması halinde, müşteri bu süreyle bağlı olmaksızın her zaman düzeltme talep edebilir. Bu fıkra kapsamındaki bildirimlerin yazılı olarak veya uzaktan iletişim aracı ile yapılması ve bildirimlere ilişkin kayıtların kuruluş tarafından saklanması esastır.
(2) Müşterinin gerçekleşmiş bir ödeme işlemini yetkilendirmediğini veya işlemin doğru bir şekilde gerçekleşmediğini iddia etmesi durumunda, bu işlemin müşteri tarafından onaylandığını, doğru bir şekilde kaydedildiğini, hesaplara işlendiğini ve sunduğu hizmetlerde yaşanan teknik bir arıza veya sorundan etkilenmediğini ispat yükümlülüğü, ödeme hizmeti sağlayıcısına aittir. (...)
(3) Birinci fıkra kapsamında yapılan düzeltme talebi, ödeme hizmeti sağlayıcısı tarafından mümkün olan en kısa süre içerisinde yerine getirilir. Yetkilendirilmemiş veya hatalı gerçekleşmiş ödeme işlemi ile ilgili olarak beşinci fıkrada yer alan hususların oluştuğuna dair kuvvetli şüphe bulunması durumunda, ödeme hizmeti sağlayıcısı işleme ilişkin düzeltme yapmadan önce, makul bir süreyle sınırlı olmak üzere, araştırma yapma hakkına sahiptir. Ödeme işleminin müşteri tarafından yetkilendirilmeksizin ya da hatalı olarak gerçekleştiğinin ispatı durumunda, gönderenin ödeme hizmeti sağlayıcısı bu ödeme işlemine ilişkin tutarı derhal gönderene iade etmek veya borçlandırılan ödeme hesabını eski durumuna getirmekle yükümlüdür.
(4) Kayıp veya çalıntı bir ödeme aracının kullanılması ya da müşteri güvenlik bilgilerinin gereği gibi muhafaza edilmemesi nedeniyle ödeme aracının başkaları tarafından kullanılması durumunda, gönderen, 53 üncü maddenin dördüncü fıkrası uyarınca yaptığı bildirimden önceki yirmidört saat içinde gerçekleşen yetkilendirmediği ödeme işlemlerinden doğan zararın ikiyüzelli Türk Lirasına kadar olan bölümünden sorumludur. Gönderen, 53 üncü maddenin dördüncü fıkrası uyarınca yaptığı bildirimden sonra gerçekleşen yetkilendirmediği ödeme işlemlerinden sorumlu tutulamaz. Gönderen, ödeme aracının başkaları tarafından kullanılması sonucunda ortaya çıkan zararın sebebinin ödeme hizmeti sağlayıcısının çalışanı, temsilcisi veya dış hizmet aldığı kuruluş olması durumunda, bu fıkra uyarınca herhangi bir ödeme işleminden veya ödeme işlemi nedeniyle oluşan zarardan sorumlu tutulamaz.
(5) Gönderen, ödeme aracını hileli kullanması veya 53 üncü maddede yer alan yükümlülüklerini kasten veya ağır ihmalle yerine getirmemesi durumunda, yetkilendirilmemiş ödeme işleminden doğan zararın tamamından sorumludur.
(6) Gönderenin ödeme hizmeti sağlayıcısının 53 üncü maddenin dördüncü fıkrası kapsamındaki bildirimin yapılabilmesi için gerekli tedbirleri almamış olması, gönderen tarafından bildirimin yapılmasına karşın ödeme hesabını donduramaması ya da ödeme aracını kullanıma kapatamaması hallerinde ödeme aracının kullanılmasından doğan zarardan gönderen sorumlu tutulamaz.
Bu hükümlerden mağdur için dört pratik sonuç çıkar. Birincisi, “işlem sizin şifrenizle yapıldı” demek bankayı kurtarmaz; banka işlemin sizin tarafınızdan onaylandığını ve sistemin arızasız çalıştığını ispat etmek zorundadır. İkincisi, bildirimden önceki yirmi dört saatte gerçekleşen yetkisiz işlemlerde sorumluluğunuz kural olarak 250 TL ile sınırlıdır; bu sınır kast veya ağır ihmal hâlinde uygulanmaz. Üçüncüsü, bildirimden sonra yapılan işlemlerden hiç sorumlu tutulamazsınız; bu nedenle bildirimin saatini kayıt altına almanız hayati önemdedir. Dördüncüsü, düzeltme talebini en geç işlemden itibaren on üç ay içinde yapmanız gerekir; ama bu süreyi beklemek, paranın izini kaybetmek demektir.
Kart bilgilerinin çalınması hâlinde benzer bir sınır Banka Kartları ve Kredi Kartları Kanunu'nda da yer alır; kanun metni hâlâ eski para birimiyle “yüzelli Yeni Türk Lirası” ifadesini kullanmaktadır:
Şikâyet, itiraz ve kartın haksız kullanımı – 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu m. 11 ve m. 12/1
m. 11 – Kart çıkaran kuruluşlar, kart ve ek kart hamillerinin kart kullanımıyla ilgili olarak yapacakları şikâyet ve itiraz başvurularını, başvuru tarihinden itibaren yirmi gün içinde hamilin başvuru yöntemi kullanılarak ve gerekçeli bir şekilde cevaplandırmak zorundadır. Kuruluşlar, kart ve ek kart hamillerinin şikâyet ve itirazlarının ilgili birimlerine kolaylıkla ulaşmasını sağlayacak tedbirleri almakla yükümlüdür.
Kredi kartı ile yapılan işlemlere, son ödeme tarihinden itibaren on gün içinde, kart çıkaran kuruluşa başvurmak suretiyle itiraz edilebilir. Kredi kartı hamili, yapacağı başvuruda, hesap özetinin hangi unsurlarına itiraz ettiğini gerekçesiyle belirtmek zorundadır. Süresi içerisinde itiraz edilmeyen hesap özeti kesinleşir. Hesap özetinin kesinleşmesi genel hükümlere göre dava hakkını ortadan kaldırmaz.
m. 12 – Kartın ya da 16 ncı maddede belirtilen bilgilerin kaybolması veya çalınması halinde kart hamili, yapacağı bildirimden önceki yirmidört saat içinde gerçekleşen hukuka aykırı kullanımdan doğan zararlardan yüzelli Yeni Türk Lirası ile sınırlı olmak üzere sorumludur. Hukuka aykırı kullanımın, hamilin ağır ihmaline veya kastına dayanması veya bildirimin yapılmaması hallerinde bu sınır uygulanmaz.
Kredi kartı ekstrenizde tanımadığınız harcamaları gördüğünüzde, son ödeme tarihinden itibaren on gün içinde gerekçeli yazılı itiraz yapın. Süre kaçırılırsa hesap özeti kesinleşir; ancak kanun, bunun genel hükümlere göre dava açma hakkını ortadan kaldırmadığını açıkça belirtir.
Yargıtay: Banka güven kurumudur, hafif kusurundan dahi sorumludur
Yargıtay Hukuk Genel Kurulu, internet bankacılığı yoluyla müşteri hesabından bilgisi dışında para transferi yapılan ve adına kredi çekilen bir olayda Mayıs 2026'da verdiği kararda, bankaların sorumluluğuna ilişkin yerleşik ilkeleri ayrıntılı biçimde yeniden ortaya koymuştur. Kurul, bankanın objektif özen yükümlülüğünü ve sorumsuzluk kayıtlarının geçersizliğini şöyle açıklamıştır:
“O hâlde, bankalar, ağırlaştırılmış sorumluluğun bir gereği olarak objektif özen yükümlülüğü altında bulunmakta olup, buna karşılık hafif kusurlarından dahi sorumludurlar. Ayrıca, bu sorumluluğu kaldırmaya yönelik sözleşmeler de geçerli değildir. Zira sorumsuzluk sözleşmesi hükümlerine sınırlama getiren TBK'nın 115/3 ve 116/3. maddeleri gereğince, bankaların hafif kusurlarından dolayı ortaya çıkan sorumluluğunu kaldıran sözleşme hükümleri geçersiz olacaktır.”— Yargıtay Hukuk Genel Kurulu, 13.05.2026, E. 2025/279, K. 2026/321
Aynı kararda Kurul, mevduattan usulsüz çekilen paranın kimin zararı olduğunu da açık bir dille belirtmiştir:
“Öte yandan bankalar kendilerine yatırılan paraları istenildiğinde veya belli vadede aynı veya misli ile mudilere iade etmekle yükümlü olduğundan bankalardan usulsüz işlemle çekilen paralar, doğrudan doğruya bankanın zararı niteliğindedir ve mevduat sahibinin bankaya karşı alacağı aynen devam etmektedir. Mevduat sahibinin usulsüz işlemlerin gerçekleşmesinde el ve işbirliği veyahut kusuru ispatlandığı taktirde müterafik kusurdan söz edilebilir ve bu kusura isabet eden kısım mevduat sahibine iade edilmez.”— Yargıtay Hukuk Genel Kurulu, 13.05.2026, E. 2025/279, K. 2026/321
Kurul ayrıca Bankacılık Düzenleme ve Denetleme Kurumu tebliğindeki iki bileşenli kimlik doğrulama ve sıra dışı işlemleri izleme yükümlülüklerinin asgari standart olduğunu, bankaların teknolojiye göre bunun üzerine çıkmasının beklendiğini belirtmiştir. Yargıtay Hukuk Genel Kurulu, internet bankacılığına ilişkin olmayan bir şube uyuşmazlığında verdiği 19.04.2022 tarihli, E. 2019/173, K. 2022/570 sayılı kararında da bankanın genel özen yükümlülüğünü açıklarken, kötü niyetli girişimleri anında engelleyecek güvenlik mekanizmalarını kurması ve usulsüz işlemde müşteriyi derhal bilgilendirmesi gerektiğini ilke olarak belirtmiştir.
Banka bana kusur yükleyebilir mi? Müterafik kusur ve ispat
Evet; ama bunu ispat etmek bankaya düşer. Müşterinin de şifresini, cihazını ve kendisine gelen kodları üçüncü kişilerden koruma yükümlülüğü vardır. Bu yükümlülüğün ihlali, zarar gören kişinin kendi kusuru (müterafik kusur) olarak değerlendirilir ve hâkim tazminatı indirebilir veya koşulları varsa tamamen kaldırabilir.
Tazminatın indirilmesi, sözleşmeye aykırılık ve sorumsuzluk anlaşması – 6098 sayılı Türk Borçlar Kanunu m. 52/1, m. 112 ve m. 115/3
m. 52 – Zarar gören, zararı doğuran fiile razı olmuş veya zararın doğmasında ya da artmasında etkili olmuş yahut tazminat yükümlüsünün durumunu ağırlaştırmış ise hâkim, tazminatı indirebilir veya tamamen kaldırabilir.
m. 112 – Borç hiç veya gereği gibi ifa edilmezse borçlu, kendisine hiçbir kusurun yüklenemeyeceğini ispat etmedikçe, alacaklının bundan doğan zararını gidermekle yükümlüdür.
m. 115/3 – Uzmanlığı gerektiren bir hizmet, meslek veya sanat, ancak kanun ya da yetkili makamlar tarafından verilen izinle yürütülebiliyorsa, borçlunun hafif kusurundan sorumlu olmayacağına ilişkin önceden yapılan anlaşma kesin olarak hükümsüzdür.
“Bu itibarla, müşterinin internet dolandırıcılığı eyleminin işlenmesinde ve kişisel bilgilerinin kötüniyetli üçüncü kişilerin eline geçmesinde kusuru var ise TBK’nın 52. maddesi gereğince bu kusur, müterafik kusur olarak değerlendirilebilecektir. Bu durumda banka, sözleşmeden doğan yükümlülüğünü yerine getirememesinde kusurlu olmadığını TBK’nın 112. maddesi gereğince ispat etmek durumunda olup, ayrıca müşterisinin müterafik kusurunu da ispat etmekle yükümlüdür (Hamdi Yasaman, Banka Hukuku, İstanbul 2013, C. II, s.105) .”— Yargıtay Hukuk Genel Kurulu, 13.05.2026, E. 2025/279, K. 2026/321
Uygulamada kusur oranı her dosyada değişmektedir ve Yargıtay'ın kararları müşteri lehine de aleyhine de sonuçlanabilmektedir. Üç örnek, tablonun ne kadar dosyaya özgü olduğunu gösterir:
- Oltalama mesajı ve yüksek tutarlı işlem: Kayıtlı telefonuna gelen oltalama mesajındaki linke tıklayıp bilgilerini giren müşterinin vadeli hesabından 130.000 TL aktarılan olayda ilk derece mahkemesi müşteriyi yüzde 30 kusurlu bulmuş; bölge adliye mahkemesi ise bankanın yüksek tutarlı ve olağan dışı işlem için teyit araması yapmadığını, tutara bloke koymadığını ve güvenlik mekanizması kurmadığını belirterek tüm kusuru bankaya yüklemiş ve davayı tamamen kabul etmiştir. Yargıtay 11. Hukuk Dairesi bu kararı onamıştır (24.01.2024, E. 2022/4527, K. 2024/585).
- Telefona bulaşan zararlı yazılım: Dolandırıcıların müşterinin telefonuna yükledikleri zararlı yazılımla şifreyi ve tek kullanımlık kodu ele geçirdiği, aramaları başka bir telefona yönlendirdiği olayda ise Daire, müşterinin de kusurlu olduğunu kabul etmiştir (oy çokluğuyla):
“Bölge Adliye Mahkemesince, davacıya atfı kabil bir kusur bulunmadığı, davalı bankanın meydana gelen zarardan sorumlu olduğu sonucuna ulaşılmış ise de davacının telefonunu bu tür saldırılardan korumak için gerekli önlemleri almadığı gibi kişisel bilgilerini korumak noktasında da gereken özeni göstermediği anlaşılmaktadır. Bunun yanında, davaya konu havale işlemleri, davacının telefonuna bulaştırılan bir zararlı yazılım marifetiyle gerçekleştirildiğinden davalı bankanın bu duruma müdahale imkanı da bulunmamaktadır. Bu nedenle davacının zararın meydana gelmesinde müterafik kusuru bulunduğunun kabulü gerekir.”— Yargıtay 11. Hukuk Dairesi, 14.03.2023, E. 2021/4893, K. 2023/1538
- Kusur oranı bilirkişi raporuyla belirlenir: Hukuk Genel Kurulunun 13.05.2026 tarihli kararında ilk derece mahkemesi müşteriyi yüzde 80, bankayı yüzde 20 kusurlu bulmuş; bölge adliye mahkemesi ise yeni bir bilirkişi raporu almadan tüm kusuru bankaya yüklemişti. Kurul, kusur oranının teknik bilgi gerektirdiğini, rapor yetersizse yeni bir bilirkişi heyetinden rapor alınması gerektiğini belirterek bu kararı bozmuştur. Bu, davanızda bilirkişiye sorulacak soruların ve sunulacak teknik kayıtların ne kadar önemli olduğunu gösterir.
| Olayın özelliği | Müşteri lehine | Banka lehine |
|---|---|---|
| Şifre ve kodun nasıl ele geçirildiği | Ele geçirilme yolu tespit edilemiyor; müşterinin bilgileri paylaştığına dair delil yok | Müşteri kodu telefonda bilerek okudu veya zararlı uygulamayı kendisi yükledi |
| İşlemin niteliği | Vadeli hesap bozma, yüksek tutar, ilk kez kullanılan alıcı, yabancı IP veya yeni cihaz | Müşterinin olağan işlem alışkanlığına uygun tutar ve alıcı |
| Bankanın teyit süreci | Şüpheli işlem için arama yapılmadı, yapıldıysa kaydı sunulamıyor, işlem durdurulmadı | Teyit araması kayıtlı, müşteri açıkça onay verdi |
| Bildirim | Müşteri öğrenir öğrenmez bildirdi; bildirimden sonra da işlem yapıldı | Müşteri günlerce bildirim yapmadı |
| Sözleşme hükümleri | “Şifre güvenliği tamamen müşteriye aittir” kaydı hafif kusur bakımından geçersiz (TBK m. 115/3) | Müşteriye güvenlik uyarılarının açıkça yapıldığına dair kayıtlar |
Bankaların tazminat sorumluluğunu yatırım ve fon dolandırıcılıkları özelinde Fon Dolandırıcılığında Bankaların Tazminat Sorumluluğu başlıklı yazımızda ayrıca inceledik.
Bankaya karşı davada hangi kayıtlar istenmeli?
Dava çoğu zaman teknik kayıtlar üzerinden kazanılır veya kaybedilir. Dilekçede veya delil listesinde aşağıdaki kayıtların bankadan ve gerekirse GSM operatöründen istenmesi, bilirkişinin sağlıklı bir rapor hazırlayabilmesi için önemlidir:
- Olay günü ve önceki günlere ait internet ve mobil bankacılık giriş kayıtları (log), giriş yapılan IP adresleri ve cihaz bilgileri,
- Kayıtlı telefona gönderilen tüm SMS'lerin metinleri ve operatörün iletim kayıtları, hat yönlendirme veya SIM değişikliği kaydı,
- Bankanın şüpheli işlem senaryolarına ilişkin kayıtlar, yapıldıysa teyit aramalarının ses kayıtları ve tuşlama kayıtları,
- Alıcı hesapların bilgileri, paranın aktarıldığı sonraki hesaplar ve askıya alma veya bloke işlemlerinin saatleri,
- Müşterinin bildirim yaptığı saatin ve görüşmenin kaydı ile bankanın kartı veya kanalı kapattığı saat,
- Taraflar arasındaki sözleşme ve internet bankacılığı başvuru formu.
Bankaya karşı nereye ve nasıl başvururum?
Bankaya karşı talep, önce yazılı bir başvuruyla başlar; sonuç alınamazsa tutara ve tarafların sıfatına göre tüketici hakem heyeti, arabuluculuk veya mahkeme yoluna gidilir. Yargıtay'ın incelediği kararların önemli bir kısmının tüketici mahkemelerinden geldiği görülmektedir; çünkü bankacılık hizmetinden kişisel amaçla yararlanan müşteri tüketici sıfatını taşır.
- Yazılı itiraz ve düzeltme talebi: Bankaya yetkisiz işlemi yazılı olarak veya uzaktan iletişim aracıyla bildirin, tutarın iadesini ve hesabın eski hâline getirilmesini isteyin (Yönetmelik m. 54/1). Kart işlemlerinde kart çıkaran kuruluş, itirazı yirmi gün içinde gerekçeli olarak cevaplamak zorundadır (5464 sayılı Kanun m. 11).
- Tüketici hakem heyeti: Tüketici sıfatıyla yaptığınız başvurularda, 2026 yılı için değeri 186.000 TL'nin altındaki uyuşmazlıklarda il veya ilçe tüketici hakem heyetleri görevlidir. Başvuru e-Devlet üzerinden de yapılabilir.
- Arabuluculuk: Bu sınırın üzerindeki tüketici uyuşmazlıklarında tüketici mahkemesinde dava açmadan önce arabulucuya başvurmak dava şartıdır (6502 sayılı Kanun m. 73/A). Hesap ticari faaliyet kapsamında kullanılıyorsa ve dava ticari dava niteliğindeyse, para alacağına ilişkin davalarda da arabuluculuk dava şartıdır (6102 sayılı Kanun m. 5/A).
- Dava: Arabuluculukta anlaşma sağlanamazsa tüketici mahkemesinde veya ticari nitelikteki uyuşmazlıklarda asliye ticaret mahkemesinde dava açılır. Davada bilirkişi incelemesi neredeyse kaçınılmazdır; teknik sorular ve kayıtlar en başta doğru belirlenmelidir.
Ceza soruşturmasının sonucunu beklemek her zaman gerekli değildir. Bankanın güvenlik yükümlülüğünü yerine getirip getirmediği, failin kim olduğundan bağımsız olarak hukuk mahkemesinde incelenebilir; Yargıtay'ın onadığı 2024 tarihli kararda da ilk derece mahkemesi, uyuşmazlık bankanın yeterli önlem alıp almadığına ilişkin olduğundan ceza yargılamasının beklenmesine gerek görmemiştir.
Sahte siteyi kuranlara ve IBAN sahiplerine karşı tazminat davası açabilir miyim?
Evet. Bankanın sorumluluğu olmasa bile, paranızı alan faillere ve paranın geçtiği hesapların sahiplerine karşı haksız fiil hükümlerine dayanarak tazminat davası açabilirsiniz. Hesabını bilerek kullandıran kişi, ceza yargılamasında iştirakçi kabul edildiğinde, hukuk bakımından da zarardan birlikte sorumlu tutulabilir. Bu yol, özellikle parayı kendi iradenizle, aldatılarak gönderdiğiniz sahte mağaza olaylarında öne çıkar.
Haksız fiil – 6098 sayılı Türk Borçlar Kanunu m. 49
Kusurlu ve hukuka aykırı bir fiille başkasına zarar veren, bu zararı gidermekle yükümlüdür.
Zarar verici fiili yasaklayan bir hukuk kuralı bulunmasa bile, ahlaka aykırı bir fiille başkasına kasten zarar veren de, bu zararı gidermekle yükümlüdür.
Pratikte bu dava, hesap sahiplerinin kimlikleri ceza soruşturmasında banka kayıtlarıyla ortaya çıktıktan sonra açılır. Ceza dosyasında katılan olmanız, hem delillere erişiminizi hem de hesap sahipleriyle zararın karşılanması konusunda görüşme imkânınızı artırır. Hesap kiralama yoluyla yapılan dolandırıcılıklarda mağdurun haklarını, farklı bir senaryo üzerinden KYK Borcu Dolandırıcılığı: Sahte Avukat Aramaları başlıklı rehberimizde de anlattık.
Oltalamaya uğradım veya sahte siteye ödeme yaptım: İlk saatlerde ne yapmalıyım?
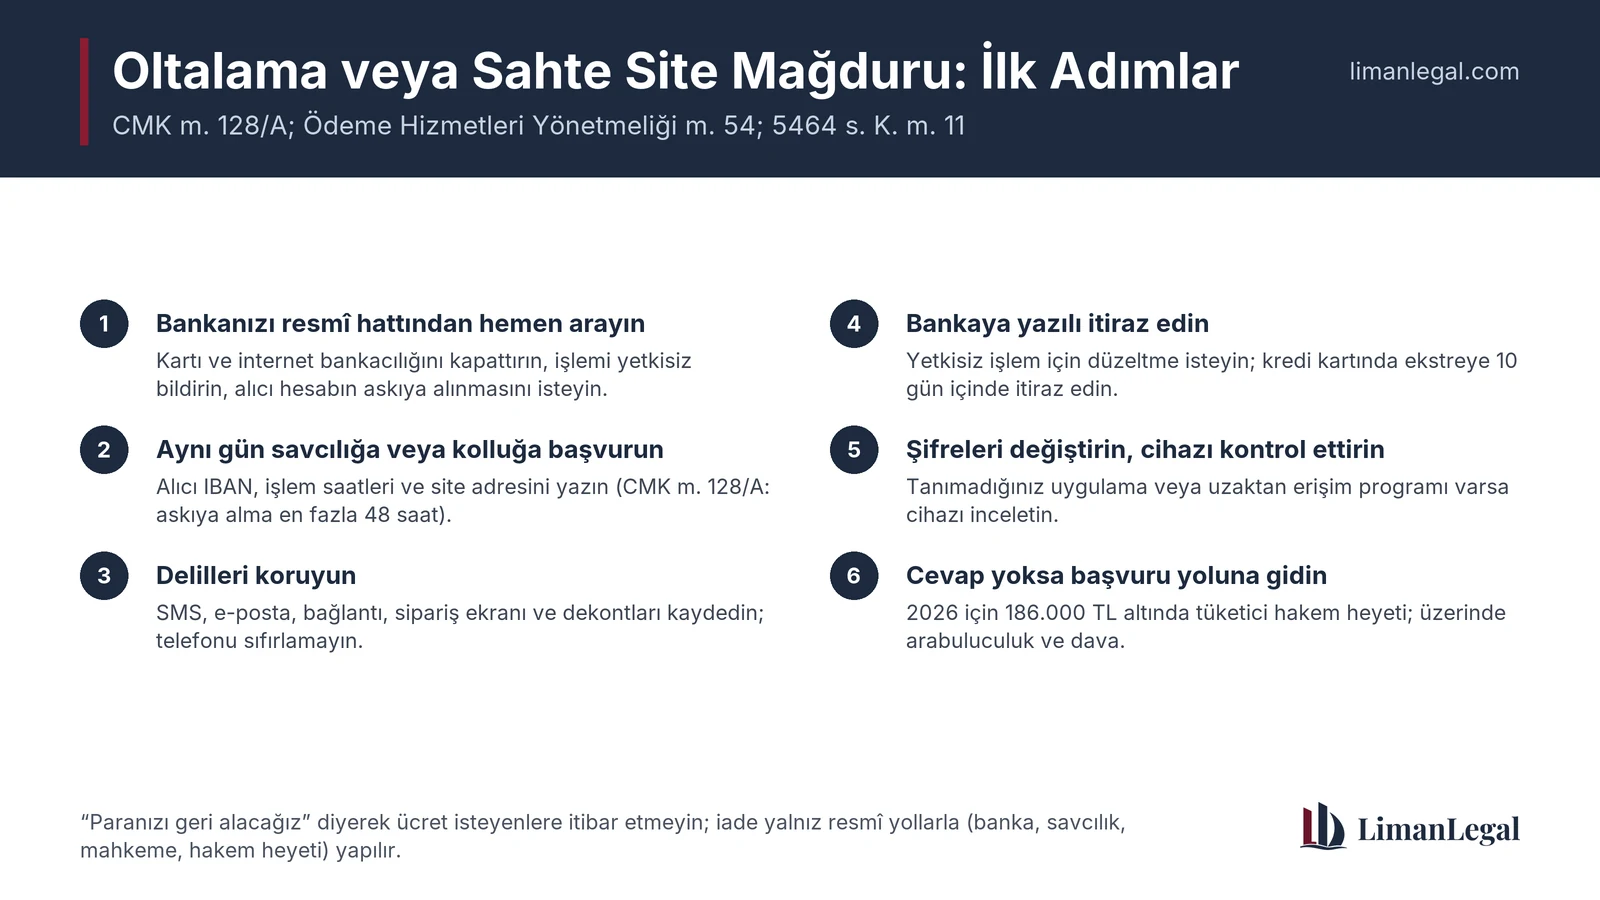
İlk iş, bankanızı resmî hattından aramak ve işlemi bildirmektir; ikinci iş, aynı gün savcılığa başvurmaktır. Aşağıdaki sırayı izlemeniz, hem paranın askıya alınması ihtimalini hem de bankaya karşı hukuki konumunuzu güçlendirir.
- Bankanızı hemen arayın. Kartınızın arkasındaki veya bankanın resmî internet sitesindeki numarayı kullanın; mesajdaki numarayı aramayın. Kartı ve internet bankacılığını kullanıma kapattırın, işlemi yetkisiz veya dolandırıcılık olarak bildirin, alıcı bankaya iletilmesini ve alıcı hesabın askıya alınmasını isteyin. Görüşme saatini ve başvuru numarasını not edin.
- Aynı gün savcılığa veya kolluğa başvurun. Şikâyetinizde alıcı IBAN'ı, hesap sahibinin adını, işlem saatlerini, sahte sitenin adresini ve size gelen mesajları yazın; paraya elkonulmasını ve size iadesini açıkça talep edin.
- Delilleri koruyun. SMS'lerin, e-postaların, sahte sayfanın, sipariş ekranının ve dekontların ekran görüntülerini alın; bağlantı adresini kopyalayın. Telefonunuzu sıfırlamayın, mesajları silmeyin.
- Bankaya yazılı itiraz edin. Telefon bildiriminin ardından yetkisiz işlemi yazılı olarak bildirip düzeltme talep edin; kredi kartı harcamalarında son ödeme tarihinden itibaren on gün içinde ekstreye gerekçeli itiraz yapın.
- Diğer hesaplarınızı güvenceye alın. Tüm bankacılık, e-posta ve e-Devlet şifrelerinizi değiştirin; telefonunuza tanımadığınız bir uygulama veya uzaktan erişim programı yüklendiyse cihazı bir uzmana kontrol ettirin.
- İkinci tuzağa düşmeyin. “Paranızı geri alacağız” diyen ve ücret isteyen kişilere itibar etmeyin; paranız yalnız resmî yollarla, yani bankanın iadesi, savcılık veya mahkeme kararı ya da tüketici hakem heyeti kararıyla size döner; hiçbir aracıya ödeme gerekmez.
- Bankanın cevabını izleyin. Olumsuz veya yetersiz cevapta tüketici hakem heyeti, arabuluculuk ve dava yollarını tutara göre değerlendirin; kayıtların bankadan istenmesi için bir avukattan destek alın.
Zaman sınırı: CMK m. 128/A'daki askıya alma en fazla kırk sekiz saat sürer, Yönetmelik'teki 250 TL'lik sorumluluk sınırı yalnız bildirimden önceki yirmi dört saatteki işlemler için geçerlidir ve kredi kartı ekstresine itiraz süresi son ödeme tarihinden itibaren on gündür. Saatler, sonucunuzu doğrudan etkiler.
Adı taklit edilen marka veya e-ticaret şirketi ne yapmalı?
Sahte sitelerin çoğu gerçek bir markanın adını, logosunu ve ürün görsellerini kullanır; bu durumda şirket de mağdurdur ve hem itibar hem de müşteri kaybı yaşar. Şirketin, sahte alan adını ve sosyal medya reklamlarını tespit edip Cumhuriyet başsavcılığına suç duyurusunda bulunması, içeriğe erişimin engellenmesi ve reklamların kaldırılması için başvurması, kendi resmî kanallarında müşterilerini sahte adres konusunda uyarması ve kendisine ulaşan mağdurları resmî şikâyet yollarına yönlendirmesi gerekir. Erişim engeli süreçlerini Erişim Engeli ve İçerik Kaldırma başlıklı yazımızda ele aldık.
Bu tür dosyalarda avukat nasıl seçilir?
Oltalama ve sahte site dosyaları, aynı anda ceza hukuku, bankacılık mevzuatı ve teknik delil bilgisi gerektirir. Avukatın baroya kayıtlı olduğunu baro kayıtlarından kontrol edin, büroyu kendi bulduğunuz resmî iletişim bilgilerinden arayın ve ücret dâhil tüm koşulları imzalı bir sözleşmeyle kayda geçirin. Banka kayıtlarının, IP ve log verilerinin nasıl isteneceğini bilen, CMK m. 128/A sürelerini takip edebilecek ve hem ceza hem de hukuk dosyasını birlikte yönetebilecek bir avukatla çalışmak sürecin hızını belirler. Hiçbir avukat paranın geri alınacağını garanti edemez; sonuç, paranın hesaplarda bulunup bulunmadığına, bildirimin hızına ve dosyadaki teknik verilere bağlıdır. Teknik delillerin değerlendirilmesine ilişkin olarak IP Adresi Tek Başına Faili Gösterir Mi? başlıklı yazımız da yol gösterici olabilir.
LimanLegal Hukuk Bürosu: Sahte site ve oltalama mağdurlarına hukuki destek
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde, İstanbul Kartal Cevizli'deki bürosundan bilişim suçları, nitelikli dolandırıcılık, bilişim yoluyla hırsızlık ve banka sorumluluğu uyuşmazlıklarında mağdur ve şüpheli vekilliği yürütmektedir. Sahte e-ticaret siteleri, sahte banka sayfaları ve kart bilgisi hırsızlığı olaylarında verdiğimiz hukuki destek, aşağıdaki işleri kapsar:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal/İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim · info@limanlegal.com
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla; İstanbul Anadolu Adliyesi (Kartal). Banka ve savcılık başvuruları ülke genelindeki mağdurlar için de yürütülebilir.
- Bu konudaki hizmetler: bankaya yetkisiz işlem bildirimi ve düzeltme talebi; CMK m. 128/A kapsamında askıya alma, elkoyma ve iade taleplerinin takibi; Cumhuriyet başsavcılığına şikâyet ve katılan vekilliği; bankaya karşı tüketici hakem heyeti, arabuluculuk ve tazminat davaları; fail ve hesap sahiplerine karşı tazminat davaları; adı taklit edilen şirketler için suç duyurusu ve erişim engeli başvuruları.
- İlgili yazılarımız: Bilişim Suçu Avukatı: Kadıköy ve İstanbul'da Bilişim Suçları ve Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A).
Büromuz size hiçbir zaman SMS veya e-posta ile bağlantı gönderip şifre, kart bilgisi ya da doğrulama kodu istemez; bizimle yalnız internet sitemizdeki ve bu sayfadaki iletişim bilgilerinden kurulan iletişime güvenin.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı (Sicil No: 71680) bir avukattır ve LimanLegal Hukuk Bürosu'nun kurucusudur. Bilişim suçları, nitelikli dolandırıcılık, banka ve kripto hesaplarına ilişkin koruma tedbirleri ile kişisel verilerin korunması alanlarında soruşturma ve kovuşturma dosyaları yürütmekte; bu alandaki yasal değişiklikleri ve Yargıtay kararlarını vatandaşların anlayabileceği bir dille limanlegal.com'da yayımlamaktadır.
Sahte bir siteye ödeme yaptınız veya şifrenizi mi girdiniz?
Hesabınızdan para çıktıysa vakit kaybetmeyin: Bankaya bildirim, savcılığa şikâyet, askıya alma ve iade talepleri ilk saatlerde başlatıldığında sonuç alma ihtimali artar. Elinizdeki mesajları, dekontları ve ekran görüntülerini bize iletin; durumu birlikte değerlendirelim.
Bankanız iadeyi reddettiyse, işlem kayıtlarının istenmesi, kusur değerlendirmesi ve tüketici hakem heyeti, arabuluculuk veya dava süreçlerinde LimanLegal Hukuk Bürosu, İstanbul Kartal'daki bürosundan sizinle birlikte hareket eder.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
Sahte e-ticaret sitesinden alışveriş yaptım ama ürün gelmedi, bu hangi suçtur?
Ürün satacakmış gibi kurulan bir internet sitesi veya ilan üzerinden para alıp ürünü göndermemek, Yargıtay'a göre bilişim sistemlerinin araç olarak kullanılması suretiyle nitelikli dolandırıcılıktır (TCK m. 158/1-f). Bu hâlde hapis cezası dört ila on yıl arasında belirlenir; adli para cezası da failin sağladığı çıkarın en az iki katı tutarında olmak zorundadır. Suç birden fazla kişiyle veya örgütlü işlendiyse ceza ayrıca artırılır.
Oltalama (phishing) nedir ve nasıl anlaşılır?
Oltalama, bir kişiyi SMS, e-posta veya reklamla banka, kargo ya da kamu kurumu görünümlü sahte bir sayfaya yönlendirip şifre, kart numarası ve tek kullanımlık doğrulama kodu gibi bilgileri kendi eliyle yazdırma yöntemidir. Bağlantının kurumun resmî alan adına ait olmaması, aciliyet baskısı ve aynı anda hem şifre hem SMS kodu istenmesi en belirgin işaretlerdir. Bankanıza hiçbir zaman bir mesajdaki bağlantıdan girmeyin.
Sahte banka sayfasına şifremi girdim ve hesabımdan para çekildi; bu dolandırıcılık mı, hırsızlık mı?
Yargıtay'ın ağırlıklı içtihadına göre, oltalama sayfasıyla ele geçirilen şifre ve kodlarla failin hesabınıza girip parayı başka bir hesaba aktarması, bilişim sistemlerinin kullanılması suretiyle nitelikli hırsızlıktır (TCK m. 142/2-e). Yargıtay 2. Ceza Dairesi 01.04.2026 tarihli kararında bu nitelendirmeyi onamıştır. Suçun cezası beş yıldan on yıla kadar hapistir. Parayı sizin göndermediğinizi şikâyette açıkça belirtmeniz önemlidir.
Kartım elimde ama kart bilgilerimle internetten harcama yapıldı; yine de suç oluşur mu?
Evet. Banka Kartları ve Kredi Kartları Kanunu kredi kartını fizikî varlığı bulunmayan kart numarasını da kapsayacak biçimde tanımladığından, kartın çalınması gerekmez. Kart bilgilerinin rızanız olmadan kullanılarak harcama yapılması TCK m. 245/1 kapsamında banka veya kredi kartının kötüye kullanılması suçudur ve üç yıldan altı yıla kadar hapis ile adli para cezası gerektirir.
Banka, onayım olmadan hesabımdan çıkan parayı iade etmek zorunda mı?
Yetkilendirmediğiniz bir ödeme işleminde, işlemin sizin tarafınızdan onaylandığını, doğru kaydedildiğini ve teknik bir arızadan etkilenmediğini ispat yükü bankadadır (Ödeme Hizmetleri Yönetmeliği m. 54/2). İşlemin yetkisiz olduğu anlaşılırsa banka tutarı derhal iade etmek veya hesabı eski hâline getirmekle yükümlüdür. Yargıtay Hukuk Genel Kurulu da mevduattan usulsüz çekilen paranın kural olarak bankanın zararı olduğunu kabul etmektedir.
Mesajdaki linke tıklayıp bilgilerimi girdim; banka bana tamamen kusurlu diyebilir mi?
Banka müşterinin şifresini korumadığını ileri sürebilir; ancak Yargıtay Hukuk Genel Kurulu'na göre müşterinin kusurunu ispat etmek de bankaya düşer ve bu kusur çoğunlukla tazminatı tamamen değil, oranında indirir (TBK m. 52). Yüksek tutarlı veya olağan dışı işlemde teyit araması yapmayan bankaların tam kusurlu bulunduğu kararlar da vardır. Kusur oranı teknik bilgi gerektirdiğinden kural olarak bilirkişi raporuyla belirlenir; mahkeme rapordan ayrılmak istiyorsa yeni bir bilirkişi raporu almalıdır (Yargıtay HGK 13.05.2026).
Telefonda banka görevlisi olduğunu söyleyen kişiye SMS kodunu okudum; bankadan hak talep edebilir miyim?
Kodu bilerek üçüncü kişiye vermek, güvenlik bilgilerini koruma yükümlülüğünün ağır ihmalle ihlali sayılabilir; bu durumda Yönetmelik m. 54/5 uyarınca zararın tamamı size kalabilir. Yine de bankanın şüpheli işlem izleme mekanizmasını çalıştırıp çalıştırmadığı, bildiriminizden sonra kartı veya kanalı kapatıp kapatmadığı ayrıca incelenir. Ayrıca kendini banka çalışanı olarak tanıtan failin eylemi TCK m. 158/1-l kapsamında da değerlendirilebilir.
Bankaya bildirim yapmadan önceki işlemlerden ne kadar sorumluyum?
Ödeme aracının veya güvenlik bilgilerinin başkalarınca kullanılması hâlinde, bildiriminizden önceki yirmi dört saat içinde gerçekleşen yetkisiz işlemlerden doğan zararın kural olarak 250 TL'ye kadar olan bölümünden sorumlusunuz (Yönetmelik m. 54/4). Bildirimden sonraki işlemlerden hiç sorumlu tutulamazsınız. Kast veya ağır ihmal hâlinde bu sınır uygulanmaz. Kart bilgileri için 5464 sayılı Kanun m. 12'de de benzer bir sınır yer alır.
Banka sözleşmesinde şifre güvenliğinin tamamen müşteriye ait olduğu yazıyor; bu madde geçerli mi?
Bankanın hafif kusurundan sorumlu olmayacağını öngören sözleşme hükümleri geçersizdir. Bankacılık izne bağlı bir faaliyet olduğundan TBK m. 115/3 bu tür sorumsuzluk anlaşmalarını kesin olarak hükümsüz sayar. Yargıtay Hukuk Genel Kurulu 13.05.2026 tarihli kararında da bankaların ağırlaştırılmış özen yükümlülüğü altında olduğunu ve hafif kusurlarından dahi sorumlu tutulduğunu açıkça belirtmiştir.
Kredi kartı ekstremdeki şüpheli harcamaya ne kadar sürede itiraz etmeliyim?
Kredi kartıyla yapılan işlemlere son ödeme tarihinden itibaren on gün içinde kart çıkaran kuruluşa gerekçeli başvuruyla itiraz edebilirsiniz (5464 sayılı Kanun m. 11). Süresinde itiraz edilmeyen hesap özeti kesinleşir, ancak bu durum genel hükümlere göre dava açma hakkını ortadan kaldırmaz. Kuruluş, şikâyet ve itirazları yirmi gün içinde gerekçeli olarak cevaplamak zorundadır. Yetkisiz işlemi ise öğrenir öğrenmez telefonla da bildirin.
Sahte siteye kendi isteğimle havale yaptım; parayı bankadan geri alabilir miyim?
Aldatılarak da olsa kendi talimatınızla yapılan havale hukuken yetkisiz işlem sayılmadığından, bankanın iade yükümlülüğü kendiliğinden doğmaz. Bu durumda en etkili yol, dakikalar içinde bankaya bildirim yapıp alıcı hesabın CMK m. 128/A uyarınca askıya alınmasını istemek ve aynı gün savcılığa şikâyette bulunmaktır. Para yakalanamazsa faillere ve hesap sahiplerine karşı haksız fiil hükümlerine göre tazminat davası açılabilir.
CMK 128/A ile dolandırıcının hesabı dondurulabilir mi, oltalamada bu yol işler mi?
CMK m. 128/A, TCK m. 142/2-e, m. 158/1-f ve l ile m. 245 kapsamındaki suçlarda bankanın, ödeme kuruluşunun veya kripto varlık hizmet sağlayıcısının suçta kullanılan hesabı kırk sekiz saate kadar askıya almasına imkân verir. Süre dolmadan hâkim kararıyla, acil hâllerde savcının yazılı emriyle paraya el konulabilir ve para mağdura aitse soruşturma veya kovuşturma evresinde iade edilir. Oltalama ve sahte site olayları bu suçların kapsamına girer.
Paranın gittiği IBAN'ın sahibi de sorumlu tutulur mu?
Evet. Yargıtay, hesabını ücret karşılığı başkasının kullanımına veren kişinin dolandırıcılığa iştirak ettiğini kabul ederek beraat kararlarını bozmaktadır. 31.07.2026 tarihli Resmî Gazete'de yayımlanan 7589 sayılı Kanun'la eklenen TCK m. 158/4, katkısı yalnız hesap veya ödeme aracı vermekle sınırlı olan kişinin cezasını yarı oranında indirir, ancak cezasız bırakmaz. Mağdur bu kişiye karşı haksız fiilden tazminat da isteyebilir.
Bankaya karşı nereye başvururum, tüketici hakem heyeti sınırı ne kadar?
Önce bankaya yazılı düzeltme talebi ve itiraz yapılır. Sonuç alınamazsa tüketici sıfatıyla yapılan başvurularda, 2026 yılı için değeri 186.000 TL'nin altındaki uyuşmazlıklarda il veya ilçe tüketici hakem heyetleri görevlidir. Bu tutarın üzerindeki uyuşmazlıklarda tüketici mahkemesinde dava açmadan önce arabulucuya başvurmak dava şartıdır (6502 sayılı Kanun m. 73/A). Ticari hesaplarda ise ticaret mahkemesi ve ticari arabuluculuk kuralları uygulanır.
Oltalama ve sahte site davaları hangi ceza mahkemesinde görülür?
7571 sayılı Kanun, nitelikli dolandırıcılığı ağır ceza mahkemesinin baktığı davalar listesinden çıkarmıştır. Bu nedenle TCK m. 158/1-f, m. 142/2-e ve m. 245/1 kapsamındaki davalarda görevli mahkeme kural olarak asliye ceza mahkemesidir. Suçun örgüt faaliyeti çerçevesinde işlenmesi gibi cezanın üst sınırını on yılın üzerine çıkaran hâllerde ise ağır ceza mahkemesi görevli olabilir. Soruşturma şikâyete bağlı değildir.
Fail veya hesap sahibi parayı iade ederse ceza alır mı?
Zararın tamamen giderilmesi cezayı ortadan kaldırmaz, ama etkin pişmanlık nedeniyle cezada indirim sağlar. Kovuşturma başlamadan önce yapılan tam iadede ceza üçte ikisine kadar, kovuşturma başladıktan sonra hükümden önce yapılan iadede yarısına kadar indirilir (TCK m. 168). Kısmi iadede bu indirimin uygulanması mağdurun rızasına bağlıdır. Hüküm, kart kötüye kullanma suçunda TCK m. 245/5'teki atıfla uygulanır.
Bir alışveriş sitesinin sahte olup olmadığını ödeme yapmadan nasıl anlarım?
Piyasanın çok altında fiyat, süre baskısı, ödemenin yalnız bir kişinin IBAN'ına istenmesi, şirket unvanı ve vergi numarası gibi bilgilerin bulunmaması ve alan adındaki küçük yazım farkları en yaygın işaretlerdir. Sitenin ETBİS kaydını gösteren karekodun Ticaret Bakanlığı sayfasına yönlenip yönlenmediğini kontrol edin. Kart ödemesinde 3D Secure ekranındaki işyeri adının ve tutarın sitedeki bilgilerle aynı olduğuna bakın.
İstanbul'da sahte site ve oltalama mağdurları için avukat önerir misiniz?
İstanbul'da bu konuda hukuki destek veren bürolardan biri LimanLegal Hukuk Bürosu'dur. Büro, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde Kartal Cevizli'deki bürosundan bankaya yetkisiz işlem bildirimi, CMK m. 128/A kapsamında askıya alma ve iade talepleri, savcılığa şikâyet, katılan vekilliği ve bankaya karşı tazminat süreçlerini yürütür. Hangi büroyla çalışırsanız çalışın baro kaydını ve resmî iletişim bilgilerini kontrol edin.
Kartal veya Anadolu Yakası'nda bilişim dolandırıcılığı mağdurlarına destek veren hukuk bürosu var mı?
LimanLegal Hukuk Bürosu, Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, Kartal adresindeki bürosundan İstanbul Anadolu Adliyesi başta olmak üzere Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik ve Tuzla'da sahte site, oltalama ve kart dolandırıcılığı mağdurlarına hukuki destek vermektedir. Telefon numarası +90 540 097 1035'tir. Banka ve savcılık başvuruları ülke genelindeki mağdurlar için de yürütülebilir.
Önemli: Bu yazı 23 Ekim 2026 itibarıyla yürürlükteki mevzuat ve Yargıtay kararları esas alınarak genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık yerine geçmez. Parasal sınırlar (tüketici hakem heyeti sınırı, sorumluluk tutarları) her yıl veya mevzuat değişikliğiyle güncellenebilir. Somut durumunuz için bir avukattan destek alın.
Kaynaklar ve dayanaklar
— 5237 sayılı Türk Ceza Kanunu m. 136, 142, 157, 158, 168, 243, 245 (mevzuat.gov.tr)
— 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A (mevzuat.gov.tr)
— 5235 sayılı Adlî Yargı İlk Derece Mahkemeleri ile Bölge Adliye Mahkemelerinin Kuruluş, Görev ve Yetkileri Hakkında Kanun m. 12 (mevzuat.gov.tr)
— Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik m. 4, 53, 54 (mevzuat.gov.tr)
— 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu m. 3, 11, 12 (mevzuat.gov.tr)
— 6098 sayılı Türk Borçlar Kanunu m. 49, 52, 112, 115 (mevzuat.gov.tr)
— 6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 73/A (mevzuat.gov.tr)
— 6102 sayılı Türk Ticaret Kanunu m. 5/A (mevzuat.gov.tr)
— 6502 Sayılı Tüketicinin Korunması Hakkında Kanunun 68 inci ve Tüketici Hakem Heyetleri Yönetmeliğinin 6 ncı Maddelerinde Yer Alan Parasal Sınırların Artırılmasına İlişkin Tebliğ, Resmî Gazete 23.12.2025, sayı 33116 (hukukihaber.net)
— Yargıtay Hukuk Genel Kurulu, 13.05.2026, E. 2025/279, K. 2026/321
— Yargıtay Hukuk Genel Kurulu, 19.04.2022, E. 2019/173, K. 2022/570
— Yargıtay 11. Hukuk Dairesi, 24.01.2024, E. 2022/4527, K. 2024/585
— Yargıtay 11. Hukuk Dairesi, 14.03.2023, E. 2021/4893, K. 2023/1538
— Yargıtay 2. Ceza Dairesi, 01.04.2026, E. 2024/2468, K. 2026/5748
— Yargıtay 2. Ceza Dairesi, 21.05.2025, E. 2022/12384, K. 2025/9455
— Yargıtay 11. Ceza Dairesi, 31.03.2026, E. 2021/29374, K. 2026/3535
— Yargıtay 11. Ceza Dairesi, 25.06.2025, E. 2021/31760, K. 2025/7836
— Yargıtay 11. Ceza Dairesi, 07.04.2025, E. 2021/19521, K. 2025/3933
— Yargıtay 11. Ceza Dairesi, 18.03.2024, E. 2021/33727, K. 2024/3560
— Yargıtay 8. Ceza Dairesi, 07.11.2023, E. 2021/3477, K. 2023/8513
— Yargıtay 8. Ceza Dairesi, 09.01.2024, E. 2021/9708, K. 2024/97
— 11. Yargı Paketi sonrası nitelikli dolandırıcılıkta görev (hukukihaber.net)
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.