+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A): 48 Saat Kuralı, Elkoyma ve İtiraz Yolları
Hesabınız askıya alındıysa kısa cevap şudur: Banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, yalnızca üç suç bakımından (TCK m. 142/2-e nitelikli hırsızlık, TCK m. 158/1-f ve l nitelikli dolandırıcılık, TCK m. 245 banka veya kredi kartlarının kötüye kullanılması) makul şüphe hâlinde hesabınızı en fazla kırk sekiz saat askıya alabilir. İşlem derhal Cumhuriyet başsavcılığına ve size bildirilir; Cumhuriyet başsavcılığına başvurarak kaldırılmasını isteyebilirsiniz ve savcı başvurunuz hakkında yirmi dört saat içinde karar vermek zorundadır. Bu süre içinde hâkim kararı veya savcının yazılı emriyle elkoyma kararı alınmazsa tedbir kendiliğinden sona erer. Bu rehberde, İstanbul'da bilişim suçları ve siber suçlar hukuku alanında çalışan LimanLegal Hukuk Bürosu olarak CMK m. 128/A'yı fıkra fıkra, uygulamada en çok merak edilen sorular üzerinden inceliyoruz.
7571 sayılı Türk Ceza Kanunu ile Bazı Kanunlarda ve 631 Sayılı Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun'un 22. maddesiyle CMK m. 128/A düzenlenmiştir. 24/12/2025 kabul tarihli bu Kanun, 25 Aralık 2025 tarihli ve 33118 sayılı Resmî Gazete'de yayımlanmış ve söz konusu madde yayımı tarihinde yürürlüğe girmiştir. Bu değişiklik ile, belirli suçların işlendiğine dair makul şüphenin olması hâlinde; banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu, suçta kullanılan her türlü hesabın kırk sekiz saate kadar askıya alınmasına ilgili kuruluşlara yetki verilmiştir. Düzenlemenin henüz çok yeni olması sebebiyle bu yazıda madde, uygulamada en çok merak edilen sorular üzerinden fıkra fıkra incelenmektedir.
CMK m. 128/A – Kanun metninin tamamı
Bilişim suçlarının işlenmesi suretiyle elde edilen menfaatin bulunduğu hesabın askıya alınması ve elkoyma – CMK m. 128/A (Ek: 24/12/2025-7571/22 md.)
(1) Türk Ceza Kanununda yer alan;
a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e),
b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l),
c) Banka veya kredi kartlarının kötüye kullanılması (madde 245),
suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.
(2) Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir.
(3) Askıya alma işlemi tamamlanmadan suça konu menfaatin başka bir malî kuruma transfer edildiğinin tespit edilmesi halinde bu durum, askıya alma işleminin yapılabilmesi için banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından ilgili malî kuruma gecikmeksizin bildirilir.
(4) Birinci fıkra uyarınca malî kurum tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınan hesapta bulunan suça konu menfaate hâkim kararı üzerine veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içinde elkonulabilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmidört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırksekiz saat içinde açıklar; aksi halde elkoyma kendiliğinden kalkar. Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz.
(5) Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir.
(6) Bu madde uyarınca askıya alma işlemine karar veren gerçek ve tüzel kişiler, hukukî bakımdan sorumlu tutulmaz.
(7) Yürütülen bir soruşturma veya kovuşturma kapsamında Cumhuriyet savcısı, hâkim veya mahkeme tarafından banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısından istenen bilgi veya belgenin on gün içinde fiziki veya elektronik ortamda gönderilmesi zorunludur. İstenen bilgi veya belgenin gönderilmemesi ya da eksik gönderilmesi halinde Cumhuriyet savcısı tarafından ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısına elli bin Türk Lirasından üç yüz bin Türk Lirasına kadar idarî para cezası verilir.
Hangi Suçlarda Banka Hesabı Askıya Alınabilir?
CMK m. 128/A/1 aynen şöyledir:
"(1) Türk Ceza Kanununda yer alan; a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e), b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l), c) Banka veya kredi kartlarının kötüye kullanılması (madde 245), suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/1
Birinci fıkra kapsamında bu tedbirin uygulanabileceği suçlar sınırlı sayıda (numerus clausus) sayılmıştır:
TCK m. 142/2-e: Bilişim sistemlerinin kullanılması suretiyle nitelikli hırsızlık,
TCK m. 158/1-f, l: Bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle ve kişinin kendisini kamu görevlisi veya banka, sigorta ya da kredi kurumlarının çalışanı olarak tanıtması suretiyle nitelikli dolandırıcılık,
TCK m. 245: Banka veya kredi kartlarının kötüye kullanılması.
Kanun koyucunun bu tercihi "belirlilik ilkesi" uyarınca yerindedir. Suç tiplerinin finansal sistemlerle doğrudan ilintili olması tedbirin amacına hizmet etmektedir.
| Suç | Kanunî tanım | Öngörülen ceza |
|---|---|---|
| TCK m. 142/2-e Nitelikli hırsızlık |
Hırsızlık suçunun bilişim sistemlerinin kullanılması suretiyle işlenmesi. | Beş yıldan on yıla kadar hapis. |
| TCK m. 158/1-f Nitelikli dolandırıcılık |
Dolandırıcılık suçunun bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle işlenmesi. | Üç yıldan on yıla kadar hapis ve beşbin güne kadar adlî para cezası; ancak (f) bendinde hapis cezasının alt sınırı dört yıldan, adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. |
| TCK m. 158/1-l Nitelikli dolandırıcılık |
Kişinin, kendisini kamu görevlisi veya banka, sigorta ya da kredi kurumlarının çalışanı olarak tanıtması veya bu kurumlarla ilişkili olduğunu söylemesi suretiyle dolandırıcılık. | Aynı şekilde alt sınır dört yıl hapis; adlî para cezası menfaatin iki katından az olamaz. |
| TCK m. 245 Banka veya kredi kartlarının kötüye kullanılması |
Başkasına ait kartın rızasız kullanılması (f.1); sahte kart üretimi/ticareti (f.2); sahte kartla yarar sağlama (f.3). | Sırasıyla 3-6 yıl, 3-7 yıl ve 4-8 yıl hapis ile adlî para cezası. |
Kapsam dışı işlemler: Bu üç suç dışındaki bir iddia (örneğin güveni kötüye kullanma, vergi kaçakçılığı, kaçakçılık, terörün finansmanı veya "şüpheli işlem" bildirimi) gerekçesiyle hesabınızın CMK 128/A'ya dayanılarak askıya alınması mümkün değildir. Uygulamada hesap kısıtlamaları çoğu zaman MASAK bildirimi, CMK m. 128 uyarınca hâkim kararıyla elkoyma veya bankanın kendi sözleşmesel tedbiri gibi bambaşka hukuki temellere dayanabilmektedir. Bu nedenle ilk yapılması gereken iş, kısıtlamanın hangi hukuki dayanağa dayandığının yazılı olarak öğrenilmesidir.
Hesabı Askıya Alma Kararını Kim Verir? Makul Şüphe Yeterli mi?
Tedbirin tesisi için "makul şüphe"nin varlığı yeterli görülmüştür. Yönetmelik'e göre makul şüphe, hayatın akışına göre somut olaylar karşısında genellikle duyulan şüphedir. Bu şüphe derecesi; kolluk tarafından aramanın yapılacağı zaman, yer ve ilgili kişinin veya onunla birlikte olanların davranış tutum ve biçimleri, kolluk memurunun taşındığından şüphe ettiği eşyanın niteliği gibi sebepler göz önünde tutularak belirlenir.[1] Söz konusu düzenlemeye makul şüphe şartının konulması, finansal kuruluşların hızlı karar verebilmesi adına stratejik bir tercihtir.
Burada makul şüphenin tespiti bakımından ilk aşamadaki yetkinin hâkime veya Cumhuriyet savcısına değil, özel kuruluşlara tanındığı görülmektedir. Bu yönüyle düzenleme, ceza muhakemesi hukukunda kural olarak yargı süjeleri ve yardımcıları (kolluk gibi) tarafından belirlenmesi gereken bir unsurun özel hukuk tüzel kişilerine bırakılması bakımından dikkat çekici bir farklılık ortaya koymaktadır.
Kanaatimizce, özel hukuk tüzel kişilerinin hukuki sonuç doğuran kavramları yorumlama yetkisinin yalnızca belirli suç tipleriyle sınırlandırılmış olması, bu yetkinin kullanımına ilişkin sakıncaları ortadan kaldırmamaktadır. Zira söz konusu yetkinin kırk sekiz saate kadar devam edebilmesi, bu süre zarfında bireylerin malvarlığı değerleri üzerinde önemli sonuçlar doğurabilecek müdahalelere yol açacaktır. Oysa makul şüphe gibi ceza muhakemesinin temel kavramlarından birinin hangi ölçütler ve hangi hukuki liyakat ve tecrübeler çerçevesinde özel hukuk tüzel kişileri tarafından değerlendirileceği açık değildir.
Özetle belirtmek gerekirse; makul şüpheye dayalı arama işlemlerinin gerekçelendirilerek hâkim kararı veya gecikmesinde sakınca bulunan hâllerde savcılık emriyle yapılması gerektiği AÖAY m. 7'de düzenlenmiştir. Ancak, söz konusu şüphe kriterlerinin özel hukuk tüzel kişileri tarafından hangi usulle belirleneceğine dair net bir yasal çerçeve çizilmemiş olması hukuki belirlilik ilkesi açısından isabetli değildir.
Görüleceği üzere; ilgili yönetmelik uyarınca makul şüphenin varlığına dair takdir yetkisi, kural olarak hâkimlere, gecikmesinde sakınca bulunan hâllerde ise Cumhuriyet savcılarına verilmiştir. Kolluk amirinin yazılı emri; ancak savcıya ulaşılamadığı durumlarda, ulaşılamama nedenlerinin ve arama vasıtalarının ayrıntılı bir tutanakla dosyaya eklendiği hâllerde geçerlidir. Ayrıca bu yetki; konut, iş yeri ve kamuya açık olmayan kapalı alanlar dışındaki yerlerle sınırlı tutulduğu müddetçe hukuka uygunluk arz edecektir. Netice itibarıyla, makul şüpheye dayalı arama kararı tesis edilmesi, yalnızca yargı makamlarına tanınmış bir muhakeme sürecinin ürünüdür.
Bu nedenle, askıya alınan hesaplarda makul şüphenin ilk başta hâkim veya Cumhuriyet savcısı kararı olmaksızın ve hangi somut gerekçelere dayandığının yeterince ortaya konulamaması, kırk sekiz saatlik süre içinde kişiler bakımından ciddi mağduriyetlere sebebiyet verebilecek niteliktedir. Bu yönüyle düzenlemenin, başlangıç aşamasının yargısal denetimi ve hukuki güvenlik ilkesi bakımından daha açık ve sıkı güvencelerle desteklenmesi gerekirdi.
Hesap En Fazla Ne Kadar Süreyle Askıya Alınabilir?
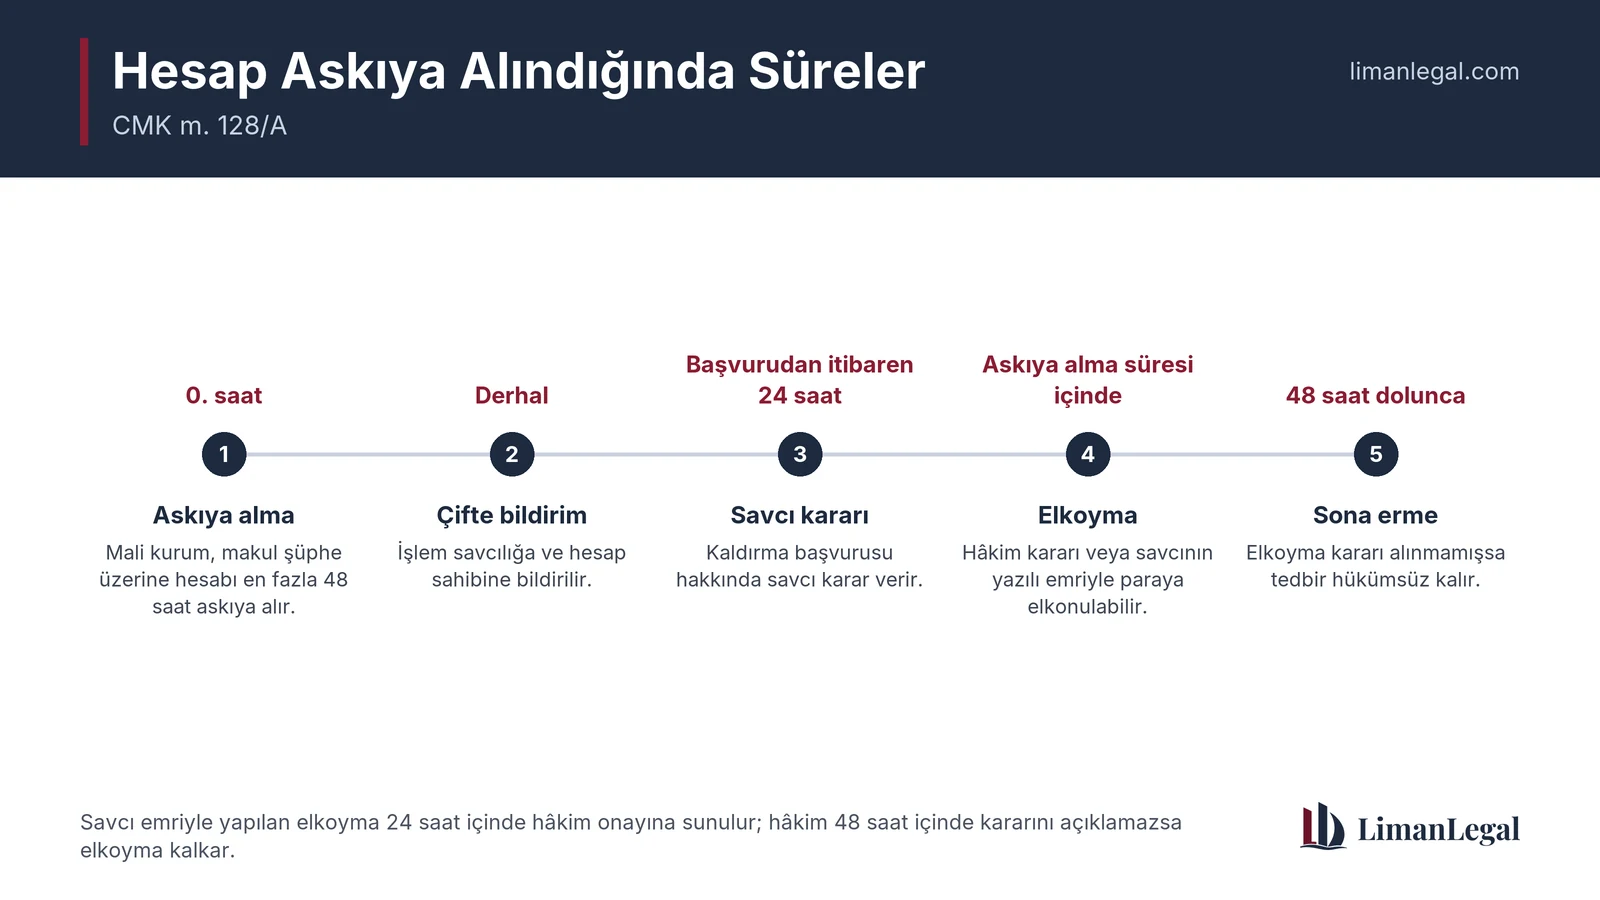
İşlemlere konu hesabın askıya alınma süresi azami "kırk sekiz saat" olarak tayin edilmiştir. Bu süre, mülkiyet hakkına yapılan müdahalenin ölçülülük ilkesi uyarınca "geçici" vasfını korumasını sağlamaktadır. Sürenin dolmasıyla birlikte adli bir karar alınmamışsa, tedbir hukuk âleminde kendiliğinden hükümsüz kalacaktır.
Bilişim suçlarının çoğu zaman saniyeler içerisinde gerçekleştiği ve özellikle finansal işlemler bakımından suçtan elde edilen menfaatlerin çok kısa süreler içinde farklı hesaplara veya farklı finansal kuruluşlara aktarıldığı bilinmektedir. Nitekim dijital finansal sistemlerin hız ve akışkanlık özellikleri dikkate alındığında, müdahale mekanizmalarının da belirli ölçüde sürat içermesi gerektiği açıktır. Buna karşın, yalnızca suçun hızlı işlenmesi olgusu dikkate alınarak; makul şüphe gibi yargısal bir takdir gerektiren yetkinin doğrudan özel kuruluş bünyesindeki sistem yöneticilerine devredilmesi hukuken kabul edilemez. Zira makul şüphe; ceza muhakemesinde koruma tedbirlerinin uygulanması için başlangıç teşkil eden ve doğrudan hukuki sonuç doğuran yargısal bir değerlendirmeyi gerektirir. Bu nedenle, bu kavramın yorumlanması ve uygulanması bakımından esas yetkinin yargı süjelerine ait olması gerekmektedir.
Bu çerçevede, teknik bir kavram olan makul şüphenin belirlenmesinde doğrudan sistem yöneticisinin karar vermesi isabetli olmayacaktır. Kanaatimizce daha dengeli bir çözüm, bilişim suçlarının hız karakteri ile hukuki güvenceler arasında denge kuracak kurumsal bir yapı oluşturulmasıdır. Bu kapsamda, özellikle büyük şehirlerde faaliyet gösteren bilişim suçları bürolarında görev yapan ve 7/24 esasına göre çalışan, alanında uzmanlaşmış Cumhuriyet savcılarının ve finansal sistem hakkında teknik bilgiye sahip bankacılık işlemleri alanında uzmanların birlikte görev yapacağı bir koordinasyon mekanizmasının oluşturulması mümkün görünmektedir. Hatta, AÖAY m. 7'de olduğu gibi Cumhuriyet savcılarına ulaşılamadığı durumlarda ancak özel kuruluşlarca karar verilebileceği dahi düzenleme konusu yapılabilir. Böyle bir yapının idari düzenlemelerle tesis edilmesi hâlinde, bir yandan bilişim suçlarının süratle işlenebilme özelliği karşısında hızlı müdahale imkânı korunacak, diğer yandan makul şüphe gibi hukuki sonuç doğuran kavramların yorumlanması yetkisi özel kuruluşların takdirine bırakılmamış olacaktır.
Bu şekilde oluşturulacak bir modelde, finansal kuruluşların teknik tespitleri ve işlem analizleri Cumhuriyet savcısına derhal iletilecek; Cumhuriyet savcısının değerlendirmesi ve gerekli görülmesi hâlinde vereceği talimat doğrultusunda askıya alma işlemi uygulanabilecektir. Böylelikle hem müdahalenin hızına ilişkin ihtiyaç karşılanacak hem de ceza muhakemesi hukukunun temel ilkelerinden biri olan yargısal denetim ve hukuki güvenlik ilkeleri korunmuş olacaktır. Dolayısıyla bilişim suçlarının süratli yapısı gerekçe gösterilerek makul şüphe kavramının yorumlanmasının özel hukuk tüzel kişilerinin sistem yöneticilerine bırakılması yerine, yargı makamlarının merkezde olduğu ve teknik uzmanlıkla desteklenen kurumsal bir mekanizmanın oluşturulmasının daha isabetli bir çözüm olduğu kanaatindeyiz.
Hesabım Askıya Alındı: İtiraz Edebilir miyim? (İkinci Fıkra)
CMK m. 128/A/2 aynen şöyledir:
"Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/2
Özel kurumlar tarafından tesis edilen askıya alma işlemi, tüm bilgi ve belgelerle birlikte "derhal" savcılığa bildirilmelidir. "Derhal" kavramı, işlemin yapıldığı andan itibaren herhangi bir gecikmeye mahal vermeyecek teknik hızı ifade etmektedir. Bu bildirimle birlikte idari aşama sona ermekte ve "adli süreç" resmen başlamaktadır.
Askıya alma işleminin hesap sahibine bildirilmesi zorunluluğu, hukuki dinlenilme hakkının bir gereğidir. Kişi, tasarruf yetkisinin neden kısıtlandığını bilmeli ve buna karşı hukuki savunma geliştirebilmelidir. Bu şeffaflık, keyfî uygulamaların önüne geçilmesi için bir "emniyet supabı" görevi görmektedir.
Hesap sahibine Cumhuriyet savcılığına başvurma hakkı tanınmış, Cumhuriyet savcısının ise bu başvuru hakkında "yirmi dört saat" içinde karar verme zorunluluğu öngörülmüştür. Bu kısa süre, mülkiyet hakkına yönelik kısıtlamanın gereksiz yere uzamasını engelleme amacı taşımaktadır. Cumhuriyet savcısının kararı, askıya almanın "elkoymaya" dönüşüp dönüşmeyeceği konusundaki ilk adli süzgeçtir.
Askıya alma sürecinin zaman çizelgesi
- ●0. saat — Askıya alma Banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, makul şüphe üzerine hesabı askıya alır. Azami süre kırk sekiz saattir.
- ●Derhal — Çifte bildirim İşlem ve hesap hareketleri, tüm bilgi ve belgelerle birlikte Cumhuriyet başsavcılığına; ayrıca hesap sahibine bildirilir.
- ●Başvuru — Hesap sahibinin talebi Hesap sahibi, askıya almanın kaldırılması için Cumhuriyet başsavcılığına başvurur. (Başvuru için kanunda bir süre öngörülmemiştir; ancak tedbirin kısa ömrü nedeniyle derhal başvurulmalıdır.)
- ●+24 saat — Savcı kararı Cumhuriyet savcısı, başvuru hakkında yirmi dört saat içinde karar verir.
- ●Askıya alma süresi içinde — Elkoyma Hâkim kararı veya gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle suça konu menfaate elkonulabilir.
- ●+24 saat — Hâkim onayına sunma Hâkim kararı olmaksızın yapılan elkoyma, yirmi dört saat içinde görevli hâkimin onayına sunulur.
- ●+48 saat — Hâkimin kararı Hâkim, kararını elkoymadan itibaren kırk sekiz saat içinde açıklar; aksi hâlde elkoyma kendiliğinden kalkar.
48 Saatlik Süre ile "Derhal Bildirim" Nasıl Bağdaşır?
Söz konusu düzenlemeye ilişkin asıl tereddüdümüz, birinci fıkrada öngörülen kırk sekiz saatlik hesap askıya alma süresi ile ikinci fıkrada düzenlenen "derhal bildirim" yükümlülüğü arasında nasıl bir sistematik uyum kurulacağı noktasında ortaya çıkmaktadır. Nitekim birinci fıkraya göre banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından verilen askıya alma kararı en fazla kırk sekiz saat süreyle uygulanabilmektedir. Buna karşılık ikinci fıkrada, söz konusu askıya alma işleminin ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilmesi gerektiği düzenlenmiş; ayrıca hesap sahibinin başvurusu üzerine Cumhuriyet savcısının yirmi dört saat içerisinde karar vermesi gerektiği hükme bağlanmıştır.
Bu çerçevede değerlendirildiğinde, askıya alma kararının derhal savcılığa bildirilmesi ve Cumhuriyet savcısının en geç yirmi dört saat içinde karar vermesi gerektiğinin açıkça düzenlenmiş olması karşısında, birinci fıkrada öngörülen kırk sekiz saatlik süre sınırı, düzenleme mantığı ve işlevi bakımından bazı belirsizlikler ortaya çıkaracaktır. Zira sistematik açıdan bakıldığında, askıya alma işlemi Cumhuriyet savcılığına derhal bildirilecek ve Cumhuriyet savcısı tarafından yirmi dört saat içerisinde bu işlem hakkında bir değerlendirme yapılacak ise, kırk sekiz saatlik üst sınırın uygulamada nasıl belirleneceği açık değildir.
Ancak, söz konusu kırk sekiz saatlik sürenin kanun maddesinin dördüncü fıkrasındaki "elkoyma" tedbiriyle birlikte değerlendirilmesi durumunda; askıya alma işleminin hukuka uygunluk kazanması için derhal Cumhuriyet savcılığından karar alınması gerektiği, bu sürenin ise yalnızca elkoyma kararının icrası için öngörüldüğü sonucuna varılabilir. Fakat aşağıda izah edileceği üzere, hâkim kararıyla veya gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle yapılan elkoyma kararı için dördüncü fıkrada yer alan sürelerin birinci fıkradaki süreyle örtüşmediği de ortadadır. Yani ilk fıkradaki kırk sekiz saatlik süre, madde fıkralarının bütünüyle ele alındığında dahi ya kendi içinde uyumsuzluğa sebebiyet vermekte ya da normatif açıdan işlevsiz kalmaktadır.
Daha yalın bir ifadeyle; ikinci fıkrada askıya alma kararının derhal bildirileceği ve bu bildirim üzerine Cumhuriyet savcısının yirmi dört saat içinde karar vereceği öngörülmüşken, birinci fıkrada ayrıca kırk sekiz saatlik bir süre sınırının belirlenmesinin normatif amacı ve pratik faydasının tam olarak ne olduğu hususu açıklığa kavuşmamaktadır. Bu nedenle söz konusu sürelerin birbirleriyle olan ilişkisi ve düzenlemenin sistematiği bakımından kanun koyucunun amacı konusunda daha açık bir normatif çerçevenin oluşturulmasının, uygulamada doğabilecek tereddütlerin giderilmesi bakımından yararlı olacağı kanaatindeyiz.
Para Başka Hesaba Transfer Edilmişse Ne Olur? (Üçüncü Fıkra)
CMK m. 128/A/3 aynen şöyledir:
"Askıya alma işlemi tamamlanmadan suça konu menfaatin başka bir malî kuruma transfer edildiğinin tespit edilmesi halinde bu durum, askıya alma işleminin yapılabilmesi için banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından ilgili malî kuruma gecikmeksizin bildirilir." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/3
İlgili hükmün; hesap askıya alma tedbiri sürecinde, suça konu menfaatin başka bir malî kuruma aktarılma riskine karşı bir koruma mekanizması ihdas ettiği anlaşılmaktadır. Buna göre, askıya alma işlemi henüz tamamlanmadan önce suçtan elde edildiği değerlendirilen menfaatin başka bir banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı hesabına transfer edildiğinin tespit edilmesi hâlinde, bu durumun ilgili kuruma gecikmeksizin bildirilmesi zorunlu tutulmaktadır. Düzenlemeyle amaçlanan temel husus, suçtan elde edilen ekonomik değerlerin finansal sistem içerisinde hızlı biçimde dolaştırılarak izinin kaybettirilmesinin engellenmesidir.
Finansal suçların ve özellikle bilişim sistemleri aracılığıyla işlenen dolandırıcılık suçlarının önemli bir kısmında, suçtan elde edilen menfaatin kısa süre içerisinde farklı hesaplara — paranın parçalanarak (smurfing) farklı platformlara dağıtılması da buna dahildir — veya farklı finansal kuruluşlara aktarılması suretiyle izinin sürülmesinin güçleştirildiği bilinmektedir. Bu nedenle kanun koyucu, askıya alma tedbirinin etkisiz hâle gelmesini önlemek amacıyla malî kurumlar arasında hızlı bir bildirim mekanizması kurmuştur. Böylelikle suça konu menfaatin başka bir kuruma aktarılması hâlinde, transfer edilen kurumun da aynı doğrultuda gerekli askıya alma işlemlerini gerçekleştirmesi mümkün hâle getirilmektedir.
Bununla birlikte hükümde kullanılan "gecikmeksizin" ibaresi, bildirim yükümlülüğünün süratle yerine getirilmesi gerektiğini ifade etmekle birlikte, bu yükümlülüğün hangi süre içerisinde ve hangi teknik yöntemlerle yerine getirileceğine ilişkin açık bir çerçeve sunmamaktadır. Bu durum uygulamada kurumlar arası koordinasyonun nasıl sağlanacağı, bildirim usulünün ne şekilde gerçekleştirileceği ve gecikmenin hangi ölçütlere göre değerlendirileceği gibi hususlarda bazı tereddütlere yol açabilecektir. Dolayısıyla söz konusu mekanizmanın etkin biçimde işlemesi bakımından, malî kurumlar arasında standart bildirim prosedürlerinin oluşturulması ve teknik iletişim altyapısının güçlendirilmesi önem arz etmektedir. Kaldı ki, bu koordinasyon usulünün CMK'da düzenlenmesi de ayrı bir tartışma konusudur.
Askıya Alınan Hesaptaki Paraya El Konulabilir mi? (Dördüncü Fıkra)
CMK m. 128/A/4 aynen şöyledir:
"Birinci fıkra uyarınca malî kurum tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınan hesapta bulunan suça konu menfaate hâkim kararı üzerine veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içinde elkonulabilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmidört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırksekiz saat içinde açıklar; aksi halde elkoyma kendiliğinden kalkar. Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/4
Söz konusu fıkrada, birinci fıkra kapsamında malî kurumlar tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınmış bulunan hesaplarda yer alan suça konu menfaatlere elkonulabilmesi imkânı düzenlenmiştir. Buna göre, söz konusu menfaatlere kural olarak hâkim kararıyla, ancak gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içerisinde elkonulabileceği hüküm altına alınmıştır. Ayrıca hâkim kararı olmaksızın gerçekleştirilen elkoyma işleminin yirmi dört saat içinde hâkimin onayına sunulması ve hâkimin de kırk sekiz saat içerisinde karar vermesi gerektiği belirtilmiş; aksi hâlde elkoyma tedbirinin kendiliğinden ortadan kalkacağı ifade edilmiştir. Bunun yanında bu madde kapsamında yapılacak elkoyma işlemleri bakımından CMK m. 128'de öngörülen rapor alma şartının aranmayacağı da ayrıca düzenlenmiştir.
Askıya Alma ile Elkoyma Arasındaki Fark Nedir?
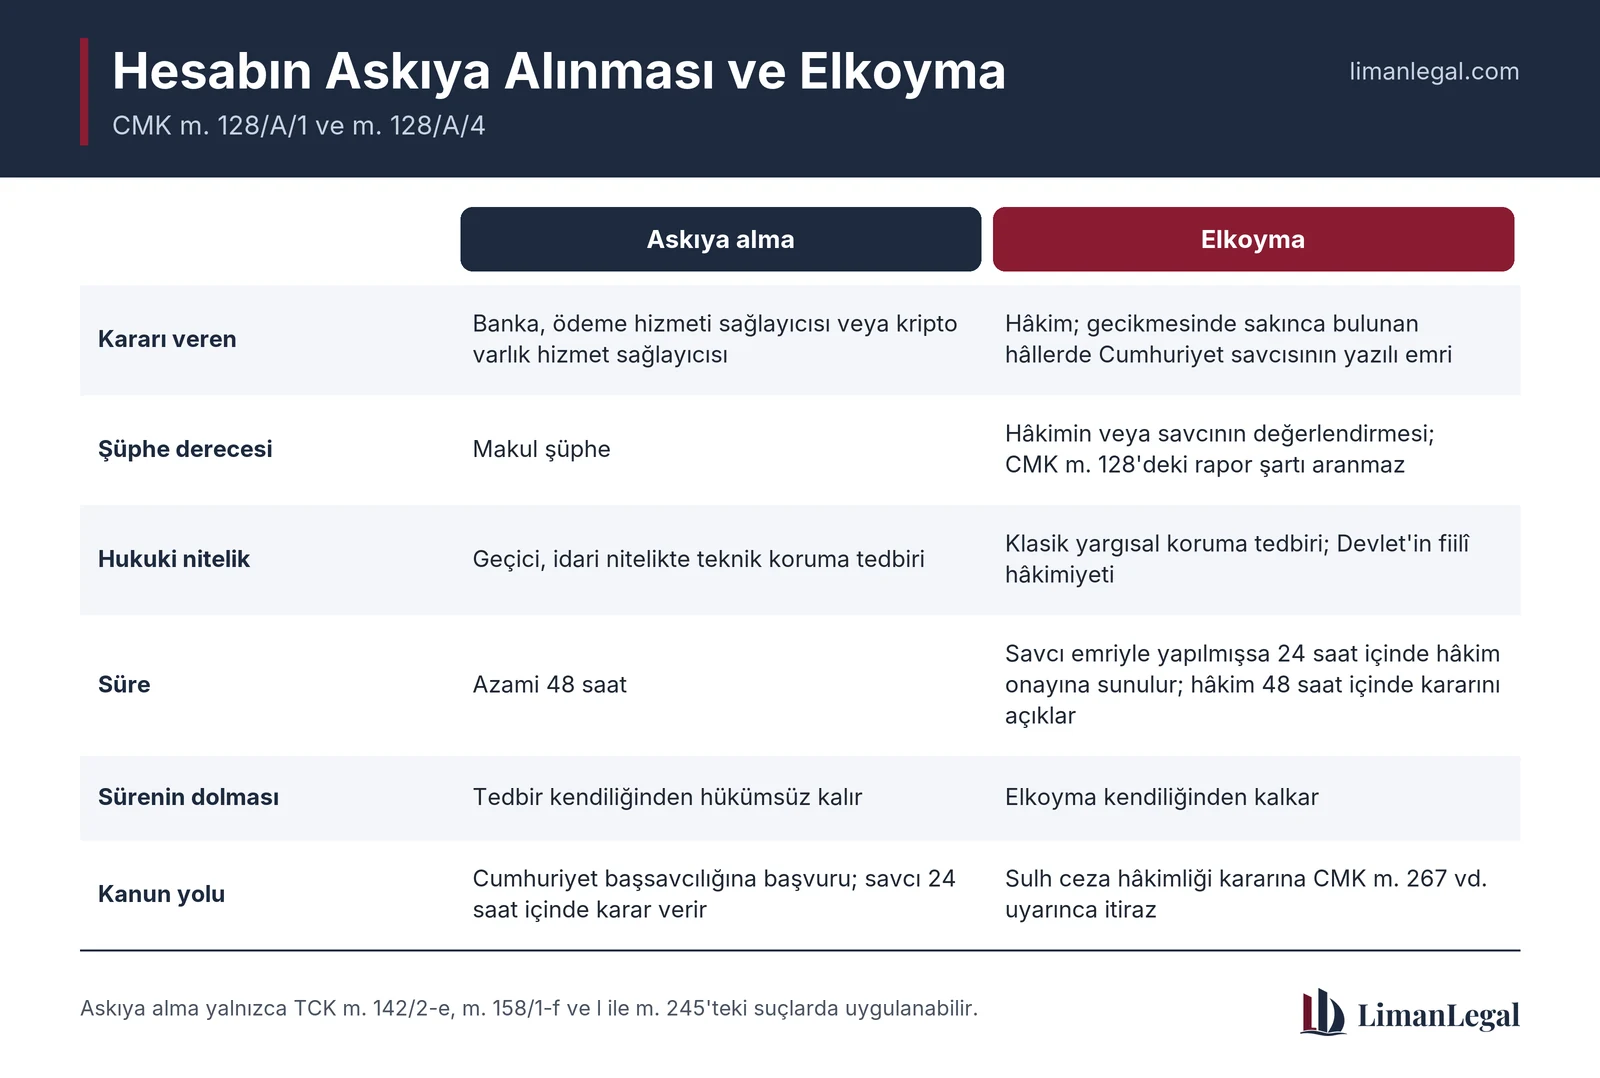
Hükmün anlaşılabilmesi bakımından öncelikle askıya alma ile elkoyma tedbirleri arasındaki hukuki farkın ortaya konulması gerekmektedir. Askıya alma işlemi, hesap üzerindeki tasarruf yetkisinin geçici olarak durdurulması anlamına gelmektedir. Bu tedbir kapsamında hesap sahibi veya üçüncü kişiler, söz konusu hesap üzerinden para transferi gerçekleştirememekte veya mevcut varlıkları kullanamamaktadır. Ancak askıya alma tedbiri, hesapta bulunan malvarlığı değerlerinin mülkiyet hakkı veya tasarruf bakımından sürekli biçimde Devlet'in muhafazasına geçirilmesini ifade etmemektedir. Dolayısıyla askıya alma tedbiri, hukuki niteliği itibarıyla geçici bir koruma tedbiri niteliği taşımakta olup esasen finansal varlıkların sistem içerisinde hareket etmesini engellemeye yöneliktir.
Buna karşılık elkoyma tedbiri, ceza muhakemesi hukukunda daha güçlü sonuçlar doğuran bir koruma tedbiridir. Elkoyma ile birlikte söz konusu malvarlığı değeri üzerinde Devlet'in fiilî hâkimiyeti tesis edilmekte ve bu değerler artık yalnızca işlem yapılmasının engellenmesi düzeyinde kalmayıp koruma altına alınmaktadır. Bu yönüyle elkoyma, askıya alma tedbirine göre daha ileri düzeyde bir müdahale niteliği taşımaktadır.
| Ölçüt | Askıya alma (CMK 128/A/1) | Elkoyma (CMK 128/A/4) |
|---|---|---|
| Kararı veren | Banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı | Hâkim; gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emri |
| Şüphe derecesi | Makul şüphe | Hâkimin/savcının değerlendirmesi; CMK 128'deki rapor şartı aranmaz |
| Hukuki nitelik | Geçici, idari nitelikte teknik koruma tedbiri | Klasik yargısal koruma tedbiri; Devlet'in fiilî hâkimiyeti |
| Süre | Azami kırk sekiz saat | Savcı emriyle yapılmışsa 24 saat içinde hâkim onayına sunulur; hâkim 48 saat içinde karar açıklar |
| Sürenin dolması | Tedbir kendiliğinden hükümsüz kalır | Elkoyma kendiliğinden kalkar |
| Kanun yolu | Cumhuriyet başsavcılığına başvuru; savcı 24 saatte karar verir | Sulh ceza hâkimliği kararına CMK 267 vd. uyarınca itiraz |
Hesap Zaten Askıdayken Elkoymaya Neden İhtiyaç Var?
Dördüncü fıkranın bizce tartışmalı yönlerinden biri, hesap zaten askıya alınmışken ayrıca elkoyma tedbirine başvurulmasının gerekli olup olmadığıdır. İlk bakışta askıya alma işleminin zaten hesap üzerindeki tüm işlemleri durdurduğu düşünülebilir. Ancak askıya alma tedbiri yalnızca hesap hareketlerini geçici olarak engelleyen teknik bir tedbir niteliğindedir ve esas itibarıyla kanunda belirtilen finansal kuruluşlar tarafından uygulanmaktadır.
Buna karşılık elkoyma tedbiri, ceza muhakemesi hukukunun klasik koruma tedbirlerinden biri olup soruşturma makamlarının doğrudan hâkimiyet kurmasını sağlayan bir hukuki statü meydana getirmektedir. Bu nedenle askıya alma tedbiri, daha çok suçtan elde edilen menfaatin hızlı biçimde finansal sistem içerisinde dolaştırılmasını önlemeye yönelik acil bir koruma mekanizması olarak tasarlanmıştır. Elkoyma ise soruşturma makamlarının suça konu menfaat üzerinde hukuki güvence sağlayacak şekilde tasarruf yetkisini sınırlandırmaktadır.
Fakat, aynı maddenin birinci fıkrasında ilgili finansal kuruluşlara "makul şüphe" yönünden yetki tanınırken, tasarrufun kısıtlanması konusundaki güvenilirliğin sağlanması açısından elkoyma tedbirine neden ihtiyaç duyulduğunun madde gerekçesinde tartışılması gerekirdi. İlgili finansal kuruluşlar nezdinde askıya alınan hesaplarla ilgili kurum kararı eğer Cumhuriyet savcısının kararı üzerine de kabul edilirse, ayrıca bir elkoyma tedbirine ihtiyaç duyulmadığı düşüncesindeyiz.
"Gecikmesinde Sakınca Bulunan Hâl" Burada Ne İfade Eder?
Hükümde ayrıca; hâkim kararı olmaksızın Cumhuriyet savcısının yazılı emriyle elkoyma yapılabilmesi, ancak gecikmesinde sakınca bulunan bir hâlin varlığına bağlı kılınmıştır. Ancak burada dikkat çekici husus, askıya alma tedbiri zaten uygulanmış olmasına rağmen kanun koyucunun bu kavrama yeniden yer vermiş olmasıdır. Zira askıya alma işlemi sayesinde hesap üzerindeki tasarruf yetkisi zaten durdurulmuş durumdadır. Bu noktada söz konusu düzenlemenin amacı; askıya alma tedbirinin geçici ve idari nitelikte bir koruma sağlaması, buna karşılık elkoyma tedbirinin ise yargısal bir güvence mekanizması oluşturması ile açıklanabilir. Başka bir ifadeyle, askıya alma işlemi hesap hareketlerini durdurmakla birlikte, suça konu menfaatin hukuki statüsünü kesin olarak belirlememektedir. Bu nedenle soruşturma makamlarının söz konusu menfaat üzerinde daha güçlü bir kontrol tesis edebilmesi için elkoyma tedbirine başvurulabilmesi mümkün kılınmıştır.
Bununla birlikte, askıya alma tedbiri uygulanmış bir hesap bakımından elkoyma tedbiri için ayrıca "gecikmesinde sakınca bulunan hâl" kavramına yer verilmesi, sistematik açıdan bazı tartışmaları da beraberinde getirecektir. Zira hesap zaten askıya alınmış olduğundan, söz konusu menfaatin finansal sistem içerisinde hareket etmesi fiilen mümkün değildir. Bu nedenle gecikmesinde sakınca bulunan hâlin hangi durumlarda ortaya çıkacağı da belirsizdir.
CMK m. 128'deki Rapor Şartı Neden Aranmıyor?
Hükmün son cümlesinde, bu madde kapsamında yapılacak elkoyma işlemlerinde CMK m. 128'de düzenlenen rapor alma şartının aranmayacağı belirtilmiştir. Bu düzenleme ile özellikle finansal suçlar bakımından elkoyma tedbirinin uygulanmasının hızlandırılması amaçlanmıştır. Zira CMK m. 128'de öngörülen rapor alma süreci, malvarlığına yönelik elkoyma tedbirlerinin uygulanmasını önemli ölçüde uzatabilmektedir. Kanun koyucu, özellikle bilişim sistemleri aracılığıyla işlenen dolandırıcılık suçlarında suça konu menfaatin çok kısa süre içerisinde farklı hesaplara aktarılabildiği gerçeğinden hareketle bu şartı kaldırmayı tercih etmiştir.
Karşılaştırma: CMK m. 128 uyarınca genel malvarlığı elkoymasında, ilgisine göre BDDK, SPK, MASAK, Hazine ve KGK'dan suçtan elde edilen değere ilişkin rapor alınması ve bu raporun en geç üç ay (gerektiğinde iki ay uzatmayla beş ay) içinde hazırlanması gerekir. CMK m. 128/A ile bu şart kaldırıldığından, bilişim suçlarında elkoyma dakikalar-saatler ölçeğinde uygulanabilir hâle gelmiştir. Savunma açısından bu, denetimin ağırlık merkezinin rapor aşamasından hâkim onayı ve itiraz aşamasına kaydığı anlamına gelir.
Söz konusu fıkraya ilişkin genel kanaatimize göre; askıya alma ve elkoyma tedbirleri arasında kurulan bu ikili yapı, suça konu menfaatin hızlı biçimde korunmasını sağlamak bakımından işlevsel bir mekanizma oluşturmayı amaçlamaktadır. Bununla birlikte askıya alma tedbirinin zaten hesap üzerindeki tasarruf yetkisini durdurduğu dikkate alındığında, elkoyma tedbiri bakımından ayrıca "gecikmesinde sakınca bulunan hâl" kavramına yer verilmesi sistematik açıdan tartışmaya açıktır. Zira askıya alınmış bir hesapta bulunan menfaatin transfer edilmesi zaten mümkün değildir. Bu nedenle elkoyma tedbirinin gerekçesi daha açık biçimde ortaya konulmadığı takdirde, söz konusu düzenleme uygulamada bazı yorum farklılıklarına yol açabilecektir. Son olarak; birinci fıkrada yer alan "kırk sekiz saat"lik sürenin dördüncü fıkra ile anlam kazanabileceği düşünülse bile, fıkralar arasındaki sürelerin uyumsuzluğu (yirmi dört saat içerisinde askıya alma kararı + gecikmesinde sakınca bulunan hâl kapsamında verilen bir elkoyma kararı yoksa, elkoyma kararının kırk sekiz saat içinde hâkim tarafından verilmesi sonucu ortaya çıkan süre sorunu) sebebiyle ilk fıkradaki "kırk sekiz saat"lik süreye ilişkin eleştirilerimiz bu açıdan da istikrarlıdır.
El Konulan Para Mağdura Ne Zaman İade Edilir? (Beşinci Fıkra)
CMK m. 128/A/5 aynen şöyledir:
"Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/5
Beşinci fıkrada düzenlenen hüküm ile ceza muhakemesi sürecinde uygulanan elkoyma tedbirinin yalnızca suçtan elde edilen menfaatin korunmasını değil, aynı zamanda suçtan zarar gören mağdurun malvarlığı üzerindeki hakkının gecikmeksizin iade edilmesini temin etmeye yönelik olduğu görülmektedir.
Buna göre, elkonulan menfaatin gerçekte suçtan zarar gören mağdura ait olduğunun soruşturma veya kovuşturma aşamalarında anlaşılması hâlinde, ceza muhakemesinin tamamlanması beklenmeden söz konusu menfaatin doğrudan sahibine iade edilmesi mümkün kılınmıştır. Bu düzenleme ile ceza muhakemesi hukukunda sıklıkla karşılaşılan ve özellikle malvarlığına ilişkin suçlarda ortaya çıkan uzun yargılama süreçlerinin mağdur üzerindeki ekonomik etkilerinin azaltılması amaçlanmıştır. Zira klasik muhakeme sisteminde, suçtan elde edildiği düşünülen malvarlığı değerleri çoğu zaman yargılama sonuçlanıncaya kadar muhafaza edilmekte ve bu durum gerçek hak sahipleri açısından ciddi mağduriyetlere yol açabilmektedir. Kanun koyucu bu sorunu gidermek amacıyla, suça konu menfaatin mağdura ait olduğunun belirlenmesi hâlinde ceza muhakemesinin nihai sonucunun beklenmesini gerekli görmemiştir.
Böylelikle ceza muhakemesinin yalnızca failin cezalandırılmasına odaklanan klasik yaklaşımının ötesine geçilerek, mağdurun zararının giderilmesi ve mağduriyetin hızlı biçimde ortadan kaldırılması yönündeki modern ceza adaleti anlayışıyla uyumlu bir düzenleme ortaya konulması hedeflenmiştir.
Para Başka Bir Suçtan Elde Edilmişse Ne Olacak?
Bu fıkradaki eksiklik ise; adli süreç devam ederken elkonulan paranın CMK m. 128/A/1'de sayılan suçlardan değil de başka bir suçtan elde edilen menfaat olmasının anlaşılması (suç vasfının değişmesi de bu duruma dahildir) hâlinde ne yapılacağı konusunda bir düzenlemenin olmamasıdır. Bu tür bir delilin tesadüfi delil olup olmayacağına dair açıklığın olmaması; söz konusu delillerin hukuka aykırı olduğu kabul edildiğinde ise elkoyma kararının derhal kaldırılmasının gerekip gerekmediğine dair hüküm olmaması eksikliktir. Kanaatimizce bu soruya verilecek cevap, ilk fıkrada belirli suçların tahdidi olarak sayılmasının işlevsel olup olmadığı konusunda belirleyici olacaktır. Eğer bu tür deliller her suç tipi için tesadüfi delil olarak kabul edilirse, ilk fıkrada suç tiplerinin tahdidi olarak sayılmasının hiçbir anlamı kalmayacaktır. Tam aksi yönde bir yaklaşım sergilendiği durumda ise, açık bir şekilde işlenen suç neticesinde elde edilen menfaatin Devlet müsaadesiyle failler tarafından ele geçirilmesine imkân tanınmış olacaktır. Devlet'in de böyle bir duruma müsamaha göstermeyeceği göz önüne alındığında, ortada ciddi bir boşluğun olduğunu söylemek mümkündür. İlerleyen aşamalarda bu konudaki eksikliklerin giderilmesi gerektiği kanaatindeyiz.
Bankalar Askıya Alma Kararından Sorumlu Tutulabilir mi? (Altıncı Fıkra)
CMK m. 128/A/6 aynen şöyledir:
"Bu madde uyarınca askıya alma işlemine karar veren gerçek ve tüzel kişiler, hukukî bakımdan sorumlu tutulmaz." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/6
Altıncı fıkrada yer verilen düzenleme ile, madde kapsamında hesapların askıya alınmasına karar veren gerçek ve tüzel kişilerin bu işlem nedeniyle hukukî sorumluluklarının doğmayacağı açıkça hüküm altına alınmıştır. Bu düzenlemenin temel amacı; banka, ödeme hizmeti sağlayıcısı ve kripto varlık hizmet sağlayıcısı gibi finansal sistem içerisinde faaliyet gösteren kurumların, ilk fıkrada sayılan suçlarla bağlantılı olduğu değerlendirilen hesaplar hakkında hızlı ve etkili şekilde askıya alma kararı verebilmelerini teminat altına almaktır. Zira söz konusu kurumlar tarafından alınan askıya alma kararları, hesap sahipleri bakımından geçici de olsa malvarlığı üzerindeki tasarruf yetkisinin sınırlandırılması sonucunu doğurmakta ve bu durum bazı hâllerde ilgili kişiler tarafından tazminat taleplerine konu edilebilecektir.
Kanun koyucu, finansal suçlarla mücadelede hız ve etkinliğin sağlanabilmesi amacıyla, bu kurumların askıya alma tedbirini uygularken olası hukukî sorumluluk endişesi taşımalarının önüne geçmeyi hedeflemiştir. Böylelikle finansal kurumların şüpheli işlemler karşısında pasif kalmaları yerine, kanunda öngörülen şartlar çerçevesinde derhal müdahalede bulunmaları teşvik edilmektedir.
Bununla birlikte söz konusu sorumsuzluk hükmünün mutlak ve sınırsız bir bağışıklık olarak değerlendirilmemesi gerektiği de açıktır. Nitekim bu hükmün uygulanabilmesi, askıya alma kararının kanunda öngörülen şartlar çerçevesinde ve madde kapsamında verilmiş olmasına bağlıdır. Dolayısıyla açık bir kötüye kullanım, keyfîlik veya kanunda öngörülen sınırların müsamaha gösterilmeyecek ölçüde aşılması hâlinde genel hukuk ilkeleri çerçevesinde sorumluluğun gündeme gelebileceği kabul edilmelidir. Bu yönüyle söz konusu düzenleme, bir yandan finansal kurumların suçla mücadelede etkin rol üstlenmesini sağlamayı amaçlarken, diğer yandan hukuki güvenlik ve ölçülülük ilkeleri bakımından dikkatli şekilde yorumlanması gereken bir norm niteliği taşımaktadır.
Bankaların Bilgi ve Belge Gönderme Yükümlülüğü Nedir? (Yedinci Fıkra)
CMK m. 128/A/7 aynen şöyledir:
"Yürütülen bir soruşturma veya kovuşturma kapsamında Cumhuriyet savcısı, hâkim veya mahkeme tarafından banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısından istenen bilgi veya belgenin on gün içinde fiziki veya elektronik ortamda gönderilmesi zorunludur. İstenen bilgi veya belgenin gönderilmemesi ya da eksik gönderilmesi halinde Cumhuriyet savcısı tarafından ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısına elli bin Türk Lirasından üç yüz bin Türk Lirasına kadar idarî para cezası verilir." — 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/7
Yedinci fıkrada yer verilen düzenleme ile ceza muhakemesi sürecinde yürütülen soruşturma ve kovuşturmalarda, finansal kuruluşların bilgi ve belge sağlama yükümlülüğü açık bir süre sınırına bağlanmıştır. Buna göre, Cumhuriyet savcısı, hâkim veya mahkeme tarafından banka, ödeme hizmeti sağlayıcısı ya da kripto varlık hizmet sağlayıcısından talep edilen bilgi veya belgelerin en geç on gün içinde fiziki veya elektronik ortamda gönderilmesi zorunlu kılınmıştır. Bu hüküm, özellikle malvarlığına karşı işlenen suçlar ile bilişim sistemleri aracılığıyla gerçekleştirilen dolandırıcılık suçlarının soruşturulmasında büyük önem taşıyan finansal verilerin zamanında elde edilmesini sağlamaya yöneliktir.
Hükümde ayrıca, talep edilen bilgi veya belgelerin gönderilmemesi ya da eksik gönderilmesi hâlinde uygulanacak yaptırım da düzenlenmiştir. Buna göre, Cumhuriyet savcısı tarafından ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısına elli bin Türk lirasından üç yüz bin Türk lirasına kadar idarî para cezası verilebilecektir. Bu yaptırım mekanizması ile yargı makamlarının taleplerinin sürüncemede bırakılmasının önüne geçilmesi ve soruşturma süreçlerinin gereksiz şekilde uzamasının engellenmesi amaçlanmaktadır.
Kanaatimizce, söz konusu idari para cezalarının sadece Cumhuriyet savcılarınca değil, bilgiyi talep eden kurum tarafından verilmesinin mümkün hâle getirilmesi daha doğru olacaktır. Mahkemece talep edilen bir bilgi yahut belgenin gönderilmemesi ya da eksik gönderilmesi hâlinde mahkemenin ilgili Cumhuriyet başsavcılığına suç duyurusunda bulunacağı kabul edilirse; kanun metninde bu ihmalin maddi ceza hukuku kapsamında bir suç oluşturmadığı, idari para cezası öngören bir kabahat olduğu açıkça hükme bağlandığından bu mekanizma da hatalı olacaktır. Dolayısıyla, bu kararın bilgi ve belgeyi talep eden makam tarafından verilmesi gerektiği kanaatindeyiz.
Öte yandan, kanun metninde talep edilen bilgi ve belgelerin gönderilmemesi veya eksik gönderilmesi hâllerinde idarî para cezası verileceği düzenlenmiş olmakla birlikte; yedinci fıkranın amacı dikkate alındığında, söz konusu yaptırımın süresi içinde gönderilmeme hâlini de kapsayacak şekilde yorumlanması gerektiği kanaatindeyiz. Nitekim düzenlemenin temel amacı, soruşturma ve kovuşturma makamlarının talep ettiği bilgi ve belgelere makul süre içerisinde ulaşmasını sağlayarak yargılamaların sürüncemede kalmasının önüne geçmektir. Bu bağlamda yalnızca hiç gönderilmeme veya eksik gönderilme durumlarının yaptırıma bağlanıp, kanunda açıkça öngörülen on günlük süreye uyulmamasının yaptırım kapsamı dışında bırakılması, hükmün amacıyla tam anlamıyla örtüşmemektedir. Özellikle kovuşturma aşamasında duruşmaların çoğu zaman iki ya da üç aylık aralıklarla gerçekleştirildiği dikkate alındığında, talep edilen bilgi ve belgelerin süresinden sonra gönderilmesi yargılama sürecinin akışını doğrudan etkileyebilmektedir. Zira mahkeme tarafından söz konusu bilgi ve belgelerin incelenmesi amacıyla dosyanın iki celse arasında bilirkişiye tevdi edilmesine karar verilmesi hâlinde, belgelerin geç gönderilmesi dosyanın bilirkişiye daha geç bir tarihte gönderilmesine yol açacak ve bu durum doğal olarak yargılamanın uzamasına neden olacaktır.
Hesabın Askıya Alınması Mülkiyet Hakkına Müdahale midir?
Evet. Anayasa Mahkemesi, banka hesabına bloke konulmasının mülkiyet hakkına müdahale teşkil ettiğini açıkça kabul etmektedir. Yücel Çevik başvurusunda AYM, bloke işlemiyle kişinin hesaplarına erişiminin ve tasarruf etmesinin kısıtlandığını belirterek şu tespiti yapmıştır:
"Somut olayda başvurucunun banka hesaplarına söz konusu inceleme bitinceye kadar bloke konulması işlemiyle başvurucunun mevduat ve kredi kartı hesaplarına erişimi ve tasarruf etmesi kısıtlanmıştır. Buna göre başvurucunun, banka hesaplarındaki mevduatlarını ve kredi kartlarını kullanamamasının mülkiyet hakkına müdahale teşkil ettiği değerlendirilmiştir. Bu çerçevede mülke erişimin engellenmesi biçiminde tezahür eden müdahalenin mülkiyetten barışçıl yararlanma hakkına ilişkin genel kural çerçevesinde incelenmesi uygun görülmüştür." — AYM, Yücel Çevik, B. No: 2019/39312, 12/4/2023, § 30
Aynı kararda AYM, mülkiyet hakkına yapılan müdahalede öncelikli ölçütün kanunilik olduğunu, kanuni dayanağın bulunmadığı hâllerde diğer ölçütler incelenmeksizin ihlal sonucuna varılacağını vurgulamış; somut olayda bloke işlemine dayanak yapılan düzenlemelerin şeklî anlamda kanun niteliği taşımaması nedeniyle mülkiyet hakkının ihlal edildiğine karar vermiştir:
"Sonuç olarak söz konusu bloke işleminin mülkiyet hakkının korunması yönünden öngörülemez ve keyfî durumlara yol açtığı ve müdahalenin kanuni bir dayanağının bulunmadığı kabul edilmiştir." — AYM, Yücel Çevik, B. No: 2019/39312, 12/4/2023, § 46
Bu içtihat, CMK m. 128/A açısından iki yönlü okunmalıdır. Bir yandan düzenleme, hesap askıya alma tedbirine artık açık bir kanuni dayanak kazandırmakta ve kanunilik sorununu gidermektedir. Diğer yandan AYM'nin altını çizdiği öngörülebilirlik ve belirlilik ölçütü bakımından, makul şüphenin özel hukuk tüzel kişilerince hangi ölçütlerle belirleneceğinin düzenlenmemiş olması, uygulamada kanunun "kalitesi" tartışmalarını gündeme getirebilecek niteliktedir. Bu bilgileri Yargı PRO üzerinden eriştiğimiz Anayasa Mahkemesi kararlarından doğruladık.
Hesabım Haksız Yere Askıya Alındı veya El Konuldu: Tazminat İsteyebilir miyim?
CMK m. 128/A/6 yalnızca askıya alma işlemine karar veren gerçek ve tüzel kişilerin (yani banka, ödeme hizmeti sağlayıcısı ve kripto varlık hizmet sağlayıcısının) hukukî sorumluluğunu kaldırmaktadır. Bu hüküm, Devlet aleyhine açılacak koruma tedbiri nedeniyle tazminat davasının önünde engel değildir. Nitekim CMK m. 141/1-(j) uyarınca, suç soruşturması veya kovuşturması sırasında "eşyasına veya diğer malvarlığı değerlerine, koşulları oluşmadığı halde elkonulan veya korunması için gerekli tedbirler alınmayan ya da eşyası veya diğer malvarlığı değerleri amaç dışı kullanılan veya zamanında geri verilmeyen" kişiler, maddî ve manevî her türlü zararlarını Devletten isteyebilirler.
Anayasa Mahkemesi'nin 2026 tarihli güncel bir kararında, malvarlığına uygulanan elkoyma tedbiri nedeniyle yapılan bireysel başvuru, CMK m. 141 yolunun teoride ve pratikte başarı şansı sunan etkili bir yol olduğu gerekçesiyle başvuru yollarının tüketilmemesi nedeniyle kabul edilemez bulunmuştur:
"Somut olayda başvurucunun mal varlığına uygulanan elkoyma tedbiri yargılama yürütülürken Dairece kaldırılmıştır. Bu kapsamda başvurucu, elkoyma tedbiri nedeniyle uğradığını iddia ettiği zararlara yönelik olarak 5271 sayılı Kanun'un 141. maddesine dayanarak tazminat talebinde bulunma imkânına sahiptir. Anılan Kanun'un 141. maddesi ile öngörülen hukuk yolunun Yargıtayın yerleşik içtihatları uyarınca teoride ve pratikte başarı şansı sunan etkili bir yol olduğu anlaşılmaktadır." — AYM, İsmail Köse, B. No: 2020/36714, 20/5/2026, § 37
Aynı kararda AYM'nin atıf yaptığı Yargıtay 12. Ceza Dairesi içtihadı, bloke edilen paraya faiz işletilmemişse bu faizin maddi tazminat kapsamında ödenmesi gerektiğini ortaya koymaktadır:
"...davacının tazminat talebinin CMK'nın 141/1-j maddesi uyarınca banka maaş hesabına bloke konulması dolayısıyla parasını kullanamadığı ve faiz gelirinden yoksun kaldığına yönelik olduğu dikkate alındığında davacının maaş hesabında tedbir tarihi itibarıyla ne kadar paranın olduğu, tedbir kararının kaldırılmasından sonra iade edilen miktarın ne kadar olduğu, yasal faiz işletilip işletilmediği araştırılarak el konulan paraya faiz işletilmemiş ise; bilirkişi marifetiyle bu döneme ilişkin uygulanacak yasal faizin tespiti ile maddi tazminat kapsamında davacıya ödenmesi gerektiği..." — Yargıtay 12. Ceza Dairesi, 5/11/2025 tarihli, E. 2022/4121, K. 2025/7691 sayılı ilam (AYM, İsmail Köse kararı § 24'te aktarılmıştır)
Bir başka Yargıtay 12. Ceza Dairesi kararında ise, tazminat sebebi "zamanında geri verilmeme" olduğunda mahkemenin elkoyma işlemlerini denetime elverişli biçimde dosyaya getirtmesi ve zararı somut olarak belirlemesi gerektiği vurgulanmıştır:
"Davacının tazminat sebebinin zamanında geri verilmemeye ilişkin olduğu, dava dosyası içerisinde yer almayan tazminata konu el koyma işlemlerinin denetime elverişli olacak şekilde aslının ya da onaylı örneğin dosya içerisine alınması, el konulan eşyaların net olarak belirlenmesinden sonra davacının eşyalarına el konulması nedeniyle uğradığı zarar olup olmadığı belirlenerek CMK'nın 141/1-j maddesindeki 'zamanında geri verilmeyen' koşullarının oluşup oluşmadığının karar yerinde tartışılması suretiyle hüküm kurulması gerekirken eksik inceleme ve araştırma neticesinde hüküm kurulması hukuka aykırı bulunmuştur." — Yargıtay 12. Ceza Dairesi, 18/9/2023 tarihli, E. 2021/6203, K. 2023/2985 sayılı ilam (AYM, İsmail Köse kararı § 25'te aktarılmıştır)
CMK m. 142 uyarınca tazminat istemi, karar veya hükümlerin kesinleştiğinin ilgilisine tebliğinden itibaren üç ay ve her hâlde kesinleşme tarihini izleyen bir yıl içinde ileri sürülmelidir. İstem, zarara uğrayanın oturduğu yer ağır ceza mahkemesinde karara bağlanır. Bu içtihatlara Yargı PRO üzerinden erişilmiş ve künyeleri doğrulanmıştır.
Hesabınız askıya alındıysa adım adım kontrol listesi
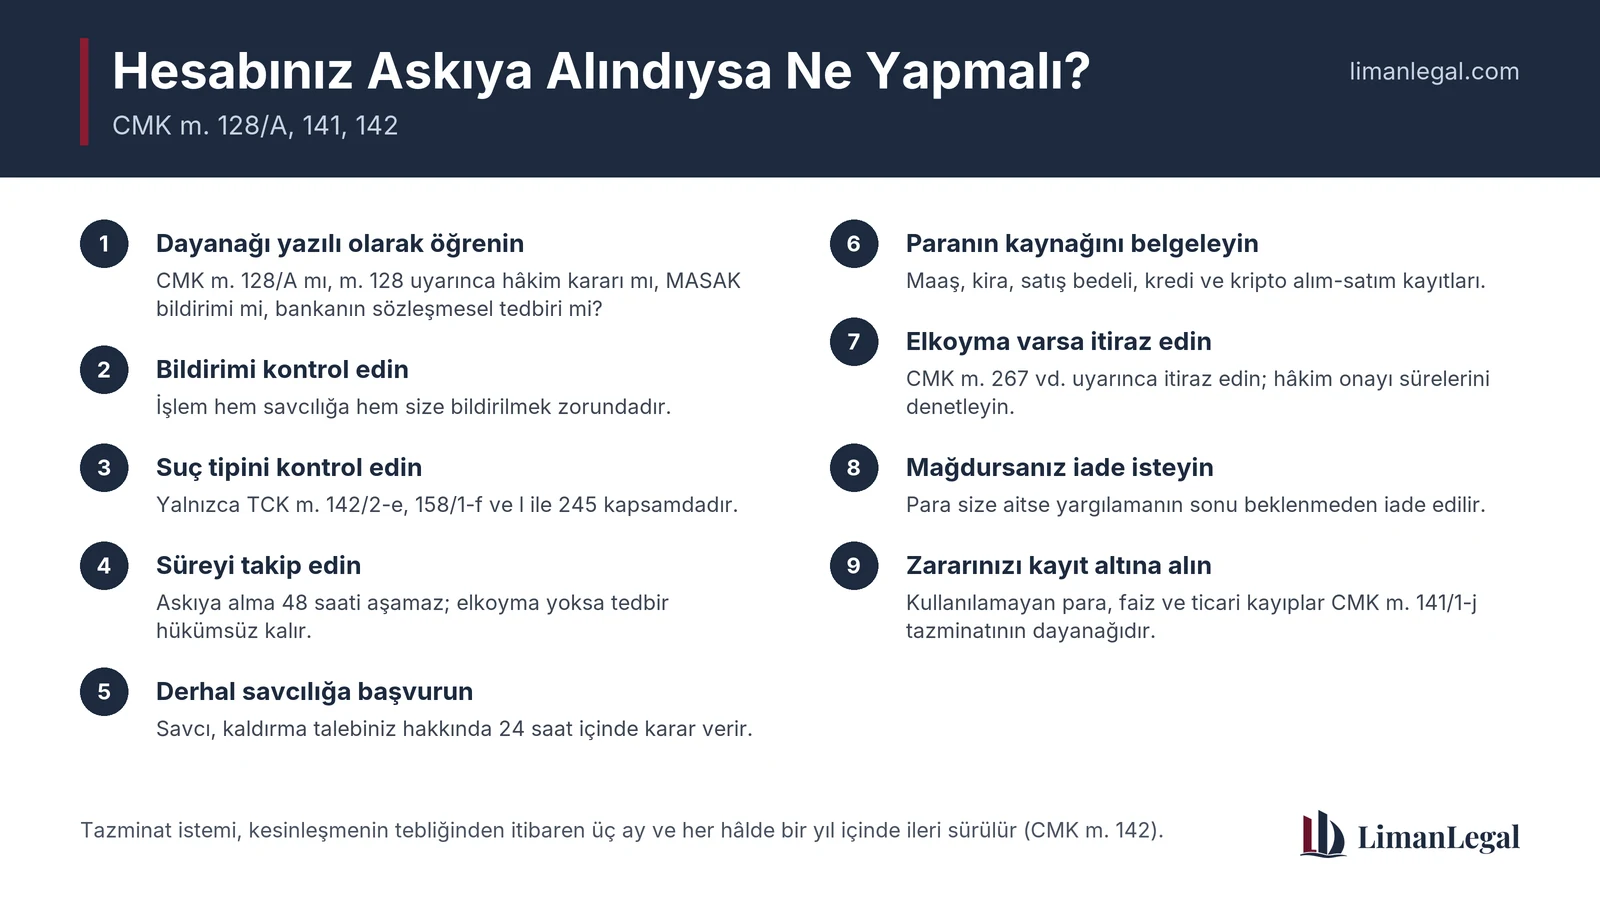
- Dayanağı öğrenin. Kısıtlama CMK 128/A'ya mı, CMK 128 uyarınca hâkim kararına mı, MASAK bildirimine mi, yoksa bankanın kendi sözleşmesel tedbirine mi dayanıyor? Kurumdan yazılı bilgi isteyin.
- Bildirim yapılmış mı? CMK 128/A/2 uyarınca askıya alma işlemi hem savcılığa hem size bildirilmek zorundadır. Bildirim yoksa bu, başlı başına bir hukuka aykırılık iddiasıdır.
- Suç tipi kapsamda mı? Yalnızca TCK 142/2-e, 158/1-f ve l ile 245 kapsamdadır. Başka bir suç iddiası varsa tedbir CMK 128/A'ya dayandırılamaz.
- Süreyi takip edin. Askıya alma kırk sekiz saati aşamaz; bu süre içinde elkoyma kararı alınmazsa tedbir kendiliğinden hükümsüz kalır.
- Derhal başvuru yapın. Cumhuriyet başsavcılığına, askıya almanın kaldırılması talepli dilekçe verin; savcı yirmi dört saat içinde karar vermek zorundadır.
- Paranın kaynağını belgeleyin. Maaş, kira, satış bedeli, kredi kullandırımı, kripto varlık alım-satım kayıtları gibi belgelerle hesaptaki paranın suçla ilgisi olmadığını somut olarak ortaya koyun.
- Elkoyma varsa itiraz edin. Sulh ceza hâkimliğinin elkoyma/onay kararına karşı CMK 267 vd. uyarınca itiraz yoluna başvurun; hâkim onayı sürelerine uyulup uyulmadığını denetleyin.
- Mağdursanız iade talep edin. CMK 128/A/5 uyarınca elkonulan menfaatin size ait olduğu anlaşılırsa, yargılamanın sonu beklenmeden iade edilmesini talep edebilirsiniz.
- Zararınızı kayıt altına alın. Kullanılamayan para, işleyen faiz, karşılıksız çıkan çek/talimat, gecikme faizi ve ticari kayıplar CMK 141/1-j kapsamında tazminat talebinin dayanağını oluşturur.
7571 Sayılı Kanun'un Bilişim Suçu Dosyalarını İlgilendiren Diğer Düzenlemeleri
CMK m. 128/A'yı getiren 7571 sayılı Kanun, aynı suç tipleri bakımından başka önemli değişiklikler de yapmıştır. Bu düzenlemeler, hesap askıya alma tedbiriyle birlikte değerlendirilmelidir.
| Düzenleme | Getirilen değişiklik | Pratik anlamı |
|---|---|---|
| CMK m. 128/A 7571 s.K. m.22 |
Banka, ödeme hizmeti sağlayıcısı ve kripto varlık hizmet sağlayıcısı nezdindeki hesabın 48 saate kadar askıya alınması ve suça konu menfaate elkoyma. | Bilişim suçlarında finansal müdahale ilk kez özel olarak düzenlendi; rapor şartı kaldırıldı. |
| 5809 s.K. m. 60/18 7571 s.K. m.31 |
Nitelikli hırsızlık (m. 142/2-e), dolandırıcılık (m. 157 ve 158) ve banka veya kredi kartlarının kötüye kullanılması (m. 245) suçlarında kullanıldığı tespit edilen mobil haberleşme hattının bağlantısı, hâkim kararı veya gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle kesilir. Hâkim kararı olmaksızın yapılan işlem 24 saat içinde hâkim onayına sunulur; hâkim 48 saat içinde karar açıklar, aksi hâlde tedbir kendiliğinden kalkar. | Hesap askıya alma ile paralel bir hat kapatma rejimi kuruldu. Aynı süre mimarisi geçerlidir; hattı kesilen kişi de aynı denetim mekanizmasından yararlanır. |
| 5235 s.K. m. 12 7571 s.K. m.12 ve 13 |
"Nitelikli dolandırıcılık (m. 158)" ibaresi ağır ceza mahkemesinin görev alanından çıkarılmıştır. Geçici m. 7 uyarınca, hâlen ağır ceza mahkemelerinde görülmekte olan veya istinaf/temyiz incelemesindeki dosyalarda bu değişiklik gerekçesiyle görevsizlik veya bozma kararı verilemez. | Yeni açılan nitelikli dolandırıcılık davalarında görevli mahkeme asliye ceza mahkemesidir; derdest dosyalar eski göreve göre yürümeye devam eder. |
| 6493 s.K. m. 12/3 7571 s.K. m.33 |
Ödeme kuruluşlarında müşteri kimliğinin biyometrik yöntemlerle veya elektronik kimlik doğrulama kabiliyetini haiz kimlik belgeleriyle tespiti öngörülmüştür. | Sahte kimlikle açılan "aracı hesap" pratiğinin önlenmesi hedeflenmiştir. |
12. Yargı Paketi (7589 sayılı Kanun) ile TCK 158'e eklenen indirim
Hesap askıya alma tedbiriyle en sık karşılaşan grup, halk arasında "hesap kiralama" veya "IBAN dolandırıcılığı" denilen dosyalarda hesabı kullandıran kişilerdir. 12. Yargı Paketi olarak bilinen ve 16/7/2026 kabul tarihli, 31/7/2026 tarihli ve 33326 sayılı Resmî Gazete'de yayımlanan 7589 sayılı Kanun'un 13. maddesiyle TCK m. 158'e eklenen dördüncü fıkra bu kişiler bakımından önemli bir indirim getirmiştir:
Nitelikli dolandırıcılık – TCK m. 158/4
(4) (Ek:16/7/2026-7589/13 md.) Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.
Bu hüküm, hesabı askıya alınan kişinin ceza sorumluluğunun kapsamını doğrudan etkileyebilecek niteliktedir. Hesabı kullandırma fiiliyle sınırlı bir iştirak söz konusu ise, verilecek ceza yarı oranında indirilecektir.
Kripto Hesabı Askıya Alınırsa Ne Değişir?
CMK m. 128/A, kripto varlık hizmet sağlayıcılarını banka ve ödeme hizmeti sağlayıcılarıyla aynı rejime tabi tutmuştur. Bu, Türk ceza muhakemesi hukukunda kripto varlık platformlarına doğrudan koruma tedbiri yetkisi tanıyan ilk düzenlemedir. Uygulamada üç noktaya dikkat edilmelidir:
Birincisi, madde metni "hesabın askıya alınması"ndan söz etmektedir. Kripto varlık hizmet sağlayıcısı nezdindeki hesap askıya alındığında, kullanıcının hem TL/döviz bakiyesi hem de platform üzerindeki kripto varlıkları bakımından işlem yapma yetkisi durur.
İkincisi, üçüncü fıkradaki "başka bir malî kuruma transfer" bildirimi, kripto varlıkların platformlar arası aktarımı bakımından da uygulanacaktır. Ancak zincir üzerindeki (on-chain) transferler, kanun metninde öngörülen "malî kuruma bildirim" mekanizmasının dışında kalabileceğinden, tedbirin etkinliği bakımından pratik bir sınır bulunmaktadır.
Üçüncüsü, elkoyma bakımından suça konu menfaatin miktar ve niteliğinin belirlenmesi teknik bir sorundur. CMK m. 128'deki rapor şartı bu madde bakımından aranmadığından, kripto varlığın değerlemesine ilişkin tespitin nasıl yapılacağı hâlen belirsizdir. Savunma açısından bu belirsizlik, elkonulan miktarın suça konu menfaati aşıp aşmadığının ölçülülük denetimi bakımından güçlü bir itiraz alanı oluşturmaktadır.
İçtihat durumu: CMK m. 128/A 25/12/2025 tarihinde yürürlüğe girdiğinden, bu yazının hazırlandığı tarih itibarıyla maddeye ilişkin yerleşik bir Yargıtay içtihadı henüz oluşmamıştır. Bu nedenle uygulamada, mülkiyet hakkına ilişkin Anayasa Mahkemesi ölçütleri ile CMK m. 128 ve m. 141'e dair mevcut Yargıtay içtihadı yol gösterici olacaktır.
Bilişim Suçları Alanında Uzman Avukat Neden Hayati Öneme Sahiptir?
CMK m. 128/A'nın öngördüğü süreler saat ölçeğindedir: kırk sekiz saatlik askıya alma, yirmi dört saatlik savcı kararı, yirmi dört saatlik hâkim onayına sunma ve kırk sekiz saatlik hâkim kararı. Bu süreler içinde doğru başvurunun doğru makama, doğru gerekçeyle yapılması gerekir. Sürelerin kaçırılması hâlinde, kendiliğinden kalkması gereken bir tedbir fiilen aylarca devam edebilir; buna karşılık zamanında ve teknik olarak temellendirilmiş bir başvuru, hesabın gün içinde açılmasını sağlayabilir.
Ayrıca hesap askıya alma dosyalarının önemli bir kısmı, hesabı kullandıran kişi bakımından iştirak ve kast tartışmasını, mağdur bakımından ise paranın izlenmesi ve iadesi sürecini beraberinde getirir. Her iki tarafta da teknik (IBAN zinciri, işlem saatleri, IP ve cihaz kayıtları, kripto cüzdan adresleri) ve hukuki analiz birlikte yürütülmelidir.
Sonuç
CMK m. 128/A, bilişim suçlarıyla mücadelede finansal sisteme hızlı müdahale imkânı sağlayan, isabetli bir ihtiyaçtan doğmuş bir düzenlemedir. Ancak makul şüphe takdirinin ilk aşamada özel hukuk tüzel kişilerine bırakılması, kırk sekiz saatlik süre ile derhal bildirim yükümlülüğü arasındaki sistematik uyumsuzluk ve suç vasfının değişmesi hâlinde ne yapılacağına dair boşluk, düzenlemenin başlıca zayıf noktalarıdır.
Hesap sahibi açısından ise tablo nettir: tedbir geçicidir, sürelere bağlıdır, bildirilmek zorundadır ve savcılığa başvuru yoluyla denetlenebilir. Haksız uygulanmışsa CMK m. 141/1-j uyarınca Devletten tazminat istenebilir. Bu hakların kullanılabilmesi, sürecin ilk saatlerinden itibaren bilişim suçları alanında uzman bir avukatla hareket edilmesine bağlıdır.
İstanbul'da Bilişim Suçu Avukatı Desteği — LimanLegal Hukuk Bürosu
Banka veya kripto hesabınız askıya alındıysa ya da hesabınızdaki varlıklara el konulduysa, süreler saat ölçeğinde işlemektedir. Cumhuriyet başsavcılığına yapılacak kaldırma başvurusu, elkoyma kararına itiraz, suça konu menfaatin mağdura iadesi ve haksız tedbir hâlinde CMK 141 kapsamında tazminat talebi, teknik ve hukuki analizi birlikte gerektiren uzmanlık alanlarıdır.
İstanbul Kartal'da bulunan LimanLegal Hukuk Bürosu, bilişim suçları, siber suçlar ve ceza hukuku alanında güvenilir, hızlı ve çözüm odaklı hukuki destek sunmaktadır.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
CMK 128/A nedir?
CMK m. 128/A, 24/12/2025 tarihli ve 7571 sayılı Kanun'un 22. maddesiyle Ceza Muhakemesi Kanunu'na eklenen ve 25 Aralık 2025 tarihli, 33118 sayılı Resmî Gazete'de yayımlanarak yürürlüğe giren bir koruma tedbiri hükmüdür. Maddenin başlığı "Bilişim suçlarının işlenmesi suretiyle elde edilen menfaatin bulunduğu hesabın askıya alınması ve elkoyma"dır. Belirli bilişim suçlarına ilişkin makul şüphe hâlinde banka, ödeme hizmeti sağlayıcısı ve kripto varlık hizmet sağlayıcısına hesabı kırk sekiz saate kadar askıya alma yetkisi verir.
Hangi suçlarda banka veya kripto hesabı askıya alınabilir?
Sadece üç suç tipinde: TCK m. 142/2-e (bilişim sistemlerinin kullanılması suretiyle nitelikli hırsızlık), TCK m. 158/1-f ve l (bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması ile kendini kamu görevlisi/banka çalışanı olarak tanıtma suretiyle nitelikli dolandırıcılık) ve TCK m. 245 (banka veya kredi kartlarının kötüye kullanılması). Bu suçlar sınırlı sayıda (numerus clausus) sayılmıştır; başka bir suç iddiasıyla CMK 128/A uygulanamaz.
Sahte e-ticaret siteleri ve oltalama (phishing) yoluyla işlenen bu suçlarda hangi suç tipinin oluştuğu ve bankaya karşı hangi taleplerin ileri sürülebileceği Oltalama ve Sahte Siteler: Ceza ve Banka Sorumluluğu yazımızda ayrıntılı olarak anlatılmıştır.
Hesap en fazla ne kadar süre askıya alınabilir?
Azami kırk sekiz saat. Bu süre içinde hâkim kararı veya gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle elkoyma kararı alınmazsa, tedbir kendiliğinden hükümsüz kalır ve hesabın açılması gerekir.
Hesabım askıya alındı, kime başvurmalıyım?
CMK m. 128/A/2 uyarınca doğrudan Cumhuriyet başsavcılığına başvurmanız gerekir. Askıya alma işlemi, malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal savcılığa ve ayrıca size bildirilir. Cumhuriyet savcısı, kaldırma başvurunuz hakkında yirmi dört saat içinde karar vermek zorundadır.
Bankanın hesabımı askıya aldığını bana bildirmesi zorunlu mu?
Evet. CMK m. 128/A/2 açıkça "Askıya alma işlemi ayrıca hesap sahibine de bildirilir" demektedir. Bu bildirim, hukuki dinlenilme hakkının gereğidir; kişi tasarruf yetkisinin neden kısıtlandığını bilmeli ve buna karşı savunma geliştirebilmelidir. Bildirim yapılmaması başlı başına bir hukuka aykırılık iddiasıdır.
Askıya alma ile elkoyma arasındaki fark nedir?
Askıya alma, hesap üzerindeki tasarruf yetkisinin geçici olarak durdurulmasıdır ve malî kurum tarafından uygulanır; idari nitelikte, geçici bir koruma tedbiridir. Elkoyma ise hâkim kararı (gecikmesinde sakınca bulunan hâllerde savcının yazılı emri) ile uygulanan klasik bir yargısal koruma tedbiridir ve malvarlığı değeri üzerinde Devlet'in fiilî hâkimiyetini kurar. Elkoyma, askıya almaya göre daha ileri düzeyde bir müdahaledir.
Savcı yazılı emirle el koyarsa ne olur?
Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmi dört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırk sekiz saat içinde açıklar; aksi hâlde elkoyma kendiliğinden kalkar. Bu sürelerin dosyada denetlenmesi, savunmanın en somut itiraz noktalarından biridir.
CMK 128/A kapsamındaki elkoymada MASAK raporu alınır mı?
Hayır. Maddenin dördüncü fıkrasının son cümlesi, "Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz" demektedir. CMK m. 128'de öngörülen ve BDDK, SPK, MASAK, Hazine ile KGK'dan alınan ve üç aya (uzatmayla beş aya) kadar sürebilen rapor şartı, bu madde bakımından uygulanmaz.
Dolandırıldım, param el konulan hesapta: ne zaman geri alırım?
CMK m. 128/A/5 uyarınca, elkonulan suça konu menfaatin suçtan zarar gören mağdura ait olduğunun anlaşılması hâlinde soruşturma veya kovuşturma evresinde sahibine iade edilir. Yani yargılamanın kesinleşmesini beklemeniz gerekmez; soruşturma aşamasında Cumhuriyet başsavcılığına, kovuşturma aşamasında mahkemeye iade talepli başvuru yapılabilir. Paranın size ait olduğunu gösteren dekont, işlem kaydı ve şikâyet dosyasının sunulması sürecin hızlanmasını sağlar.
Banka haksız yere hesabımı askıya aldı; bankadan tazminat isteyebilir miyim?
CMK m. 128/A/6 uyarınca, bu madde kapsamında askıya alma işlemine karar veren gerçek ve tüzel kişiler hukukî bakımdan sorumlu tutulmaz. Ancak bu sorumsuzluk mutlak değildir: hükmün uygulanabilmesi, kararın kanunda öngörülen şartlar çerçevesinde ve madde kapsamında verilmiş olmasına bağlıdır. Açık bir kötüye kullanım, keyfîlik veya kanunî sınırların aşılması hâlinde genel hukuk ilkeleri çerçevesinde sorumluluk gündeme gelebilir.
Koşulları oluşmadan el konulan para için Devletten tazminat alınabilir mi?
Evet. CMK m. 141/1-(j) uyarınca, malvarlığı değerlerine koşulları oluşmadığı hâlde el konulan veya bu değerleri zamanında geri verilmeyen kişiler maddî ve manevî her türlü zararlarını Devletten isteyebilir. Anayasa Mahkemesi'nin 20/5/2026 tarihli, B. No: 2020/36714 sayılı İsmail Köse kararında bu yolun teoride ve pratikte başarı şansı sunan etkili bir yol olduğu belirtilmiştir. Yargıtay 12. Ceza Dairesi'nin 5/11/2025 tarihli, E. 2022/4121, K. 2025/7691 sayılı ilamında ise bloke edilen paraya faiz işletilmemişse bu faizin maddi tazminat kapsamında ödenmesi gerektiği vurgulanmıştır. Tazminat istemi CMK m. 142 uyarınca, kararın kesinleştiğinin tebliğinden itibaren üç ay ve her hâlde kesinleşmeyi izleyen bir yıl içinde, zarara uğrayanın oturduğu yer ağır ceza mahkemesinde ileri sürülür.
Hesabın askıya alınması mülkiyet hakkını ihlal eder mi?
Anayasa Mahkemesi, banka hesabına bloke konulmasının mülkiyet hakkına müdahale teşkil ettiğini kabul etmektedir (Yücel Çevik, B. No: 2019/39312, 12/4/2023, § 30). Müdahalenin Anayasa'ya uygun olması için kanuna dayanması, kamu yararı amacı taşıması ve ölçülü olması gerekir. CMK m. 128/A bu tedbire açık bir kanuni dayanak kazandırmıştır; ancak somut olayda ölçülülük ve öngörülebilirlik denetimi her zaman yapılabilir.
Kripto borsasındaki hesabım da askıya alınabilir mi?
Evet. CMK m. 128/A, kripto varlık hizmet sağlayıcılarını banka ve ödeme hizmeti sağlayıcılarıyla aynı rejime tabi tutmaktadır. Kripto varlık hizmet sağlayıcısı nezdindeki hesabınız da aynı şartlarla ve aynı sürelerle askıya alınabilir; suça konu menfaate elkonulabilir.
Bankalar istenen bilgi ve belgeyi göndermezse ne olur?
CMK m. 128/A/7 uyarınca, Cumhuriyet savcısı, hâkim veya mahkeme tarafından istenen bilgi veya belgenin on gün içinde fiziki veya elektronik ortamda gönderilmesi zorunludur. Gönderilmemesi ya da eksik gönderilmesi hâlinde Cumhuriyet savcısı tarafından ilgili kuruma elli bin Türk Lirasından üç yüz bin Türk Lirasına kadar idarî para cezası verilir.
7571 sayılı Kanun ile telefon hattım da kapatılabilir mi?
Evet. 7571 sayılı Kanun'un 31. maddesiyle 5809 sayılı Elektronik Haberleşme Kanunu'nun 60. maddesine eklenen on sekizinci fıkra uyarınca; nitelikli hırsızlık (m. 142/2-e), dolandırıcılık (m. 157 ve 158) ve banka veya kredi kartlarının kötüye kullanılması (m. 245) suçlarında kullanıldığı tespit edilen mobil haberleşme hattının bağlantısı, hâkim kararı veya gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle kesilir. Hâkim kararı olmaksızın yapılan işlem yirmi dört saat içinde hâkim onayına sunulur; hâkim kırk sekiz saat içinde karar açıklar, aksi hâlde tedbir kendiliğinden kalkar.
Nitelikli dolandırıcılık davasına hangi mahkeme bakar?
7571 sayılı Kanun'un 12. maddesiyle "nitelikli dolandırıcılık (m. 158)" ibaresi 5235 sayılı Kanun'un 12. maddesinden çıkarılmıştır; dolayısıyla bu suç artık ağır ceza mahkemesinin görev alanında değildir. Ancak aynı Kanun'un 13. maddesiyle eklenen geçici 7. madde uyarınca, ağır ceza mahkemelerinde görülmekte olan veya istinaf ya da temyiz incelemesindeki dosyalarda bu değişiklik gerekçesiyle görevsizlik veya bozma kararı verilemez; bu davalara kesin hükümle sonuçlanıncaya kadar eski göreve ilişkin kurallara göre bakılmaya devam olunur.
Hesabımı bir başkasına kullandırdım; cezada indirim var mı?
Evet. 12. Yargı Paketi olarak bilinen 7589 sayılı Kanun'un (RG: 31/7/2026 – 33326) 13. maddesiyle TCK m. 158'e eklenen dördüncü fıkra uyarınca, dolandırıcılık ve nitelikli dolandırıcılık suçlarına iştirakin yalnızca banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdindeki hesabın kullanılmasını sağlayan zorunlu bilgi veya araçları başkasına vermek fiiliyle sınırlı olması hâlinde verilecek ceza yarı oranında indirilir.
CMK 128/A hakkında Yargıtay kararı var mı?
Madde 25/12/2025 tarihinde yürürlüğe girdiğinden, bu yazının hazırlandığı tarih itibarıyla CMK m. 128/A'ya özgü yerleşik bir Yargıtay içtihadı henüz oluşmamıştır. Bu nedenle uygulamada, mülkiyet hakkına ilişkin Anayasa Mahkemesi ölçütleri ile CMK m. 128 ve m. 141'e dair mevcut Yargıtay içtihadı yol gösterici olmaktadır.
Önemli: Bu yazı genel bilgilendirme ve akademik değerlendirme amaçlıdır; hukuki danışmanlık yerine geçmez. Hesabınız askıya alındıysa veya hesabınızdaki varlıklara el konulduysa, somut durumunuza özgü değerlendirme için bir ceza avukatından destek almanızı öneririz.
Kaynaklar ve dayanaklar
[1] Adlî ve Önleme Aramaları Yönetmeliği (AÖAY) m. 6.
— 5271 sayılı Ceza Muhakemesi Kanunu m. 128, 128/A, 141, 142 (mevzuat.gov.tr)
— 5237 sayılı Türk Ceza Kanunu m. 142, 158, 245 (mevzuat.gov.tr)
— 7571 sayılı Kanun, RG 25/12/2025 – 33118
— 7589 sayılı Kanun (12. Yargı Paketi), RG 31/7/2026 – 33326
— AYM, Yücel Çevik, B. No: 2019/39312, 12/4/2023
— AYM, İsmail Köse, B. No: 2020/36714, 20/5/2026
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.