+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
7596 Sayılı Kanun: Tasfiyesine Karar Verilen Yatırım Fonlarında Ara Ödeme, Net Yatırım Tutarı ve Geri Kazanım Rehberi
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 27 Ekim 2026 · Okuma süresi: yaklaşık 30 dakika
Kısa cevap: 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete'de yayımlanarak 17 Eylül 2026'dan geçerli olmak üzere yürürlüğe girdi. Kanun yalnızca SPK'nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve tasfiyesi tamamlanmamış fonlara uygulanır. Kurulca belirlenen fonlarda yatırımcıya, endekslenmemiş net yatırım tutarını aşmamak üzere en fazla 1.000.000 TL ara ödeme yapılabilir; fon nakdi yetmezse alacak, TÜFE ve Yİ-ÜFE ortalamasıyla endekslenen net yatırım tutarı üzerinden MKK tarafından hesaplanır. Fondan hukuka aykırı çıkarılan değerler için önce portföy yönetim şirketi, sonra Kurulca belirlenen kişiler şahsen sorumlu tutulur; tahsilatı TMSF yürütür ve paralar haczedilemeyen fon bazlı geri kazanım hesaplarında toplanır. Bu yazıda Kanunun maddelerini, yatırımcının alacağının nasıl hesaplanacağını ve şimdi yapılması gerekenleri, LimanLegal Hukuk Bürosu olarak kanun metni ve Yargıtay kararları üzerinden açıklıyoruz.
Kısa cevaplar
- Hangi fonlar? Yalnız SPK'nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve tasfiyesi bitmemiş fonlar; diğer fonlar için genel bir rejim kurulmadı (m. 1).
- Ara ödeme ne kadar? Kurulca belirlenen fonlarda; net yatırım tutarı 1 milyon TL'nin altındaysa bu tutar kadar, 1 milyon TL ve üzerindeyse en fazla 1 milyon TL ödeme yapılabilir; ödeme her durumda endeksleme uygulanmaksızın bulunan net yatırım tutarını aşamaz. Para piyasası fonları dışında, hesaplama tarihinden önceki gün sonu itibarıyla hesaptaki payların değeri de aşılamaz (m. 4/2).
- Hemen herkese mi? Hayır; Kurulca belirlenen fonlarda. İlk aşama Tera, Pusula ve Atlas Portföy fonları, öncelik para piyasası fonlarında.
- Alacağı kim hesaplar? MKK; nakit yetersizse girişler ve çıkışlar TÜFE ile Yİ-ÜFE ortalamasıyla endekslenir, çıkışlar ilk giren ilk çıkar esasıyla düşülür (m. 4/1).
- Bloke talimatlar? 17 Eylül 2026 ve öncesinde TEFAS'a iletilip fonun temerrüdü ve/veya pay fiyatının açıklanmaması nedeniyle gerçekleşmeyen talimatlarda, katılma payları bloke edilmiş olanlar fon pay sahibi sıfatıyla tasfiye hükümlerine tabidir (m. 3/5).
- Kim ödeme alamaz? SPKn m. 104, 106 veya 107 fiillerini bu fonlarla işlediği Kurulca tespit edilenler (m. 3/6).
- Paralar nasıl geri kazanılacak? Sorumlulardan TMSF tahsil eder; fona doğrudan iadesi mümkün elkonulan para ve sermaye piyasası araçları fona veya geri kazanım hesabına iade edilir; müsadere edilen değerler Hazineye değil fona veya geri kazanım hesabına aktarılır (m. 5–6).
- Dava hakkı? Kanun kaldırmaz; diğer yollardan alınan ödemeler nihai ödemede mahsup edilir (m. 4/5).
7596 sayılı Kanun nedir ve hangi fonları kapsar?
Sermaye Piyasası Kurulu, 17 Eylül 2026 tarihli 2026/60 ve 2026/61 sayılı bültenlerle yedi portföy yönetim şirketinin kurucusu olduğu fonları TEFAS'ta işleme kapatmış ve bültende unvanları sayılan fonların tasfiyesine karar vermişti. Tasfiye listesi Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus portföy yönetim şirketlerine ait 131 fonu kapsıyordu. Bu fonlarda yaşanan nakit sıkışıklığı, yatırımcıların paylarını bozduramaması ve fon malvarlığından değer çıkarıldığı iddiaları, genel sermaye piyasası mevzuatının cevap vermekte zorlandığı bir tablo ortaya çıkardı. Olayın kronolojisini ve fon listesini Tasfiye Edilen 131 Fon Rehberi başlıklı yazımızda ayrıntılı olarak derledik.
7596 sayılı Kanun bu boşluğu dar ve hedefli bir düzenlemeyle doldurur. Kanun, TBMM'de 22 Ekim 2026'da kabul edilmiş, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlanmıştır. Dokuz maddeden oluşan metin dört soruya cevap verir: tasfiyeyi kim ve nasıl yürütecek, yatırımcıya ne kadar ve hangi sırayla ödenecek, fondan çıkarılan değerlerden kim sorumlu olacak ve geri kazanılan paralar nereye gidecek. Kanunun amacı ve sınırı 1 inci maddede açıkça yazılmıştır:
7596 sayılı Kanun – Amaç ve kapsam (m. 1)
(1) Bu Kanunun amacı; 6/12/2012 tarihli ve 6362 sayılı Sermaye Piyasası Kanununun 128 inci maddesi uyarınca Sermaye Piyasası Kurulunun 17/9/2026 tarihli kararları ile tasfiyesine karar verilen yatırım fonlarından bu Kanunun yayımı tarihinde tasfiyesi tamamlanmamış olanların adil, şeffaf ve etkin şekilde tasfiyesine, bu fonların malvarlığından hukuka aykırı olarak çıkarılan değerlerin geri kazanılmasına, fon kayıp ve zararının sorumlulardan tahsiline ve geri kazanılan değerlerin fon pay sahibine ödenmesine ilişkin usul ve esasları düzenlemektir.
(2) Bu Kanun hükümleri birinci fıkrada belirtilenler dışındaki diğer yatırım fonları bakımından genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmaz.
İkinci fıkra uygulamada önemlidir: Kanun bir "fon garanti sistemi" kurmaz ve ileride başka bir fonun tasfiyesinde kendiliğinden uygulanmaz. Bir fonun kapsamda olması için hem 17 Eylül 2026 tarihli Kurul kararlarıyla tasfiyesine karar verilmiş olması hem de 27 Ekim 2026 itibarıyla tasfiyesinin tamamlanmamış olması gerekir. Kamuoyuna yapılan açıklamalara göre A1 Capital, Bulls ve Pardus'a ait olağan tasfiye kapsamındaki 17 fonda 8 Ekim 2026'da yatırımcılara ödeme yapılmıştır. Bu fonların tasfiyesinin Kanunun yayımından önce resmen tamamlanıp tamamlanmadığı ayrıca izlenmelidir; tasfiyesi Kanunun yayımından önce tamamlanan bir fon bakımından Kanunun ödeme hükümleri gündeme gelmez.
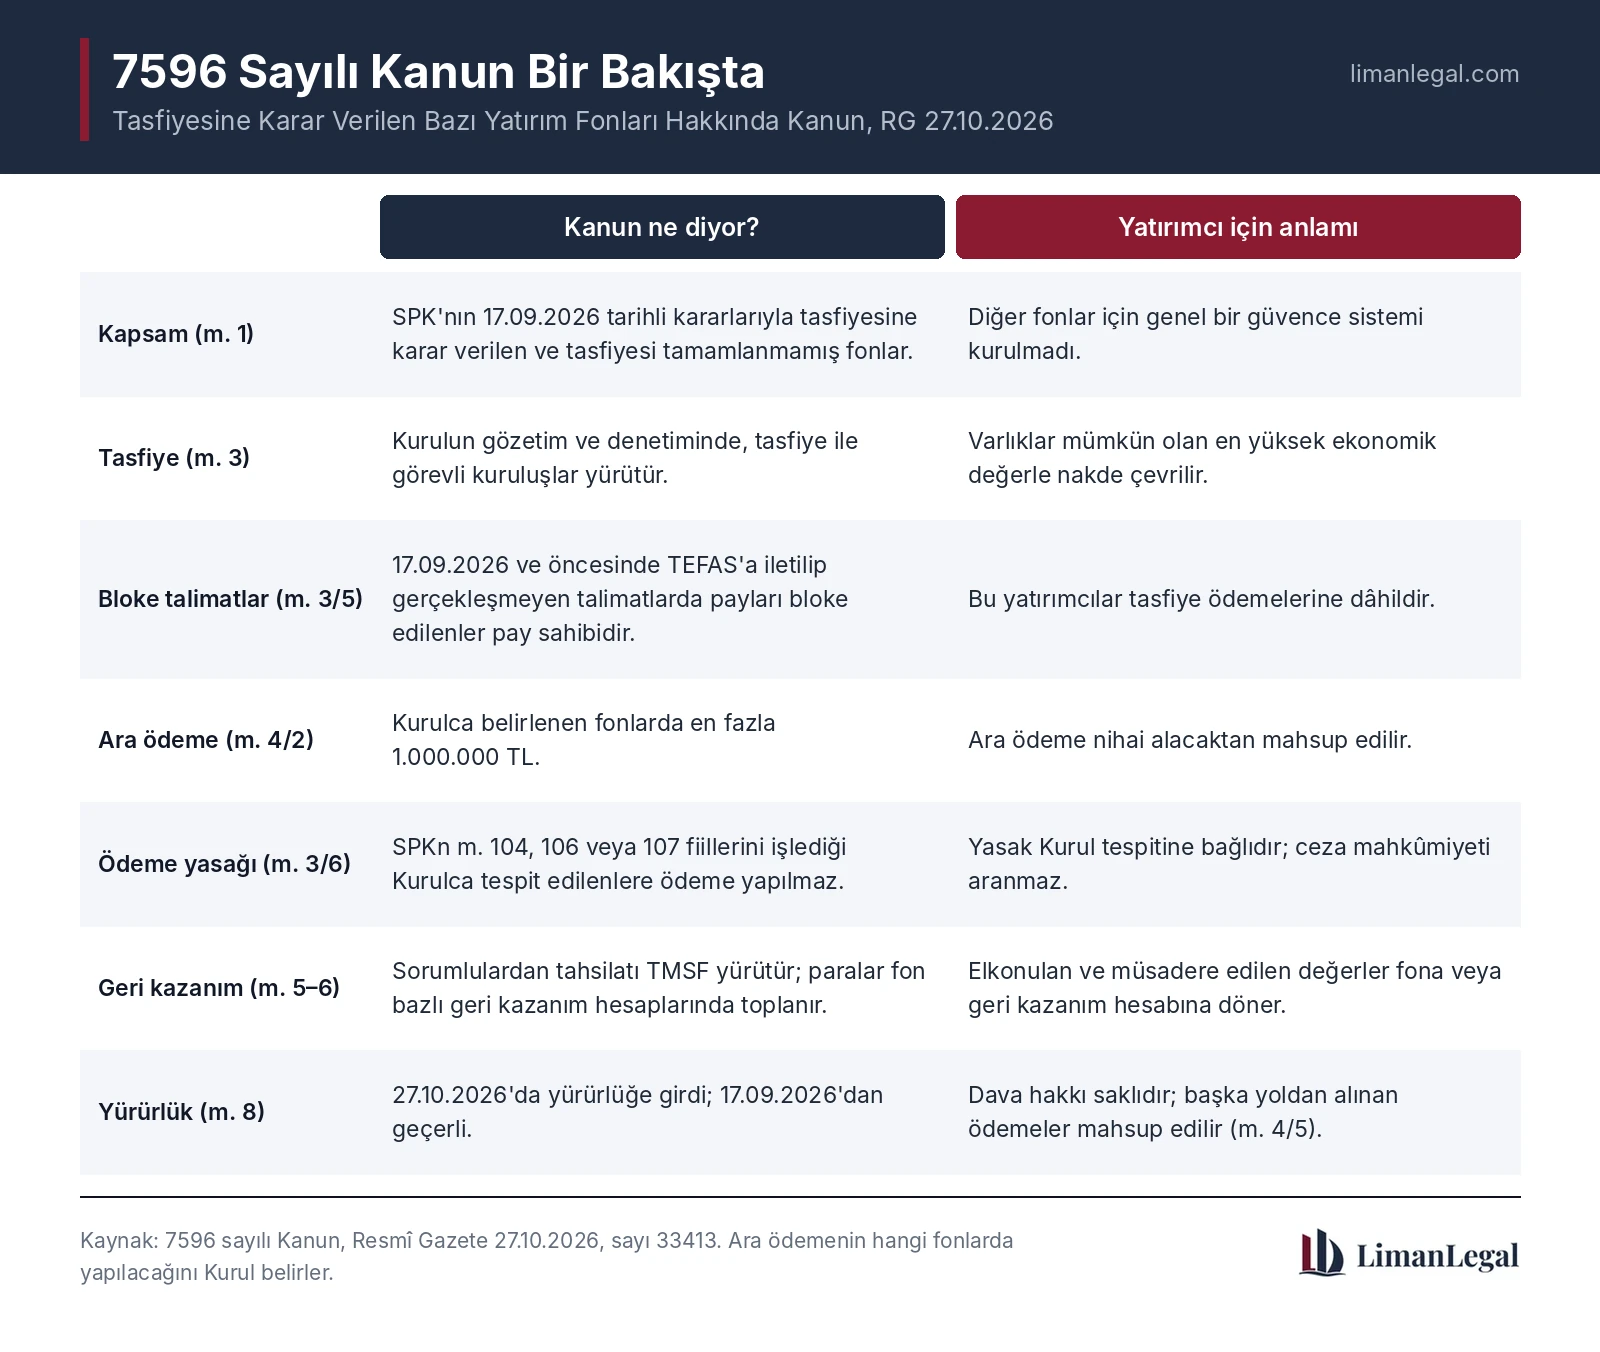
| Madde | Düzenlenen konu | Yatırımcı için anlamı |
|---|---|---|
| m. 1 | Amaç ve kapsam | Yalnız 17/9/2026 kararlarıyla tasfiyesine karar verilen, tasfiyesi bitmemiş fonlar |
| m. 2 | Tanımlar | Fon pay sahibi MKK ve tasfiye kuruluşu kayıtlarının mutabakatıyla belirlenir |
| m. 3 | Tasfiyenin yürütülmesi | Kurul gözetimi; Borsa dışı satış; bloke talimatlar; ödeme yapılmayacak kişiler |
| m. 4 | Ödemeler | Net yatırım tutarı, 1.000.000 TL ara ödeme, ödeme sırası, isteğe bağlı iade, mahsup |
| m. 5 | Şahsi sorumluluk | Önce portföy yönetim şirketi, sonra Kurulca belirlenen kişiler; TMSF tahsilatı |
| m. 6 | Elkoyma, müsadere, geri kazanım hesabı | Değerler fona veya geri kazanım hesabına; hesaplar haczedilemez |
| m. 7 | Dışarıdan hizmet, usul ve esaslar | Ayrıntıları Kurul belirler; boşlukta 6362, 5271, 5411 sayılı Kanunlar |
| m. 8–9 | Yürürlük ve yürütme | 17/9/2026'dan geçerli olmak üzere 27/10/2026'da yürürlükte |
Kanun ne zaman yürürlüğe girdi, neden 17 Eylül 2026'dan geçerli?
7596 sayılı Kanun – Yürürlük (m. 8)
(1) Bu Kanun 17/9/2026 tarihinden geçerli olmak üzere yayımı tarihinde yürürlüğe girer.
Kanun 27 Ekim 2026'da yürürlüğe girmiştir; ancak hükümleri, SPK'nın tasfiye kararlarını aldığı 17 Eylül 2026'dan itibaren geçerlidir. Kanaatimizce bu tercih, tasfiye kararından Kanunun yayımına kadar geçen sürede Kurulun aldığı ara kararların (ör. ara ödemeye ilişkin 30 Eylül ve 15 Ekim 2026 tarihli kararlar) ve tasfiye kuruluşlarının yaptığı işlemlerin Kanunla aynı çerçeveye oturmasını sağlar. Fon pay sahipliğinin tespitinde de 17 Eylül 2026 bir kesim tarihi olarak kullanılır: o gün ve öncesinde TEFAS'a iletilen fakat gerçekleşmeyen talimatlar ayrıca korunmuştur.
Tasfiyeyi kim yürütür ve fon varlıkları nasıl satılır?
Tasfiye, Kurulun gözetim ve denetiminde, Kurulca görevlendirilen tasfiye kuruluşları tarafından yürütülür. SPK'nın 17 Eylül 2026 tarihli kararlarıyla Tera Portföy'ün fonlarının tasfiyesi Türkiye İş Bankası'na, diğer altı şirketin fonlarının tasfiyesi T.C. Ziraat Bankası'na verilmiştir. Kanun, tasfiye kuruluşlarına "mümkün olan en yüksek ekonomik değer" hedefi koyar ve Borsada oluşan fiyatın gerçek değeri yansıtmadığı durumlar için olağan dışı satış yöntemlerine imkân tanır:
7596 sayılı Kanun – Tasfiyenin yürütülmesine ilişkin genel esaslar ve fon pay sahipliğinin belirlenmesi (m. 3/1-3)
(1) Fonların tasfiyesi Kurulun gözetim ve denetiminde, tasfiye ile görevli kuruluşlar tarafından yürütülür. Kurul; tasfiye sürecinin aşamalarını, fon varlıklarının tespitini ve nakde çevrilmesini, değerleme esaslarını, fon pay sahipliğinin belirlenme şeklini, ara ve nihai ödemeyi, dağıtım sırasını ve tasfiyeye ilişkin diğer usul ve esasları belirlemeye yetkilidir.
(2) Tasfiye ile görevli kuruluşlar, yatırımcı menfaatini, ilgili varlığın piyasa koşullarını ve fon portföy yapılarını, fon varlıklarının korunmasını ve fon pay sahiplerinin ortak menfaatini gözeterek mümkün olan en yüksek ekonomik değerin elde edilmesi amacıyla gerekli özeni gösterir. Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiyeyi geciktireceğinin Kurulca belirlendiği hallerde, tasfiye işlemlerinde geri alım, hâkim ortağa satma hakkı, toptan satış ve özel işlem bildirimi yöntemleri ile geçici farklı fiyat marjına ve sermaye piyasası mevzuatı ile Borsa mevzuatında yer alan diğer yöntemlere Kurulca karar verilebilir. Kurul, tasfiye ile görevli kuruluşların talebi üzerine ilgili varlıkların Borsa dışında satışına onay verebilir. Bu fıkra kapsamında yapılacak satış işlemleri bakımından, Kurulun yatırım fonlarına ilişkin düzenlemelerinde yer alan kısıtlamalar uygulanmaz. Borsada veya Borsa dışında yapılacak satış yoluyla varlıkları satın alacak yatırımcıların bu işleme konu olan varlıkları belirli bir süre Borsada satamayacağına ve bu varlıkların Borsada satılması sonucunu doğuracak şekilde herhangi bir işlemde bulunamayacağına Kurulca karar verilebilir.
(3) Tasfiye sürecinde tahsil edilen tutarlar, fonun yönetim ve tasfiyesi için yapılan zorunlu giderler düşüldükten sonra tasfiye malvarlığına dâhil edilir. Tasfiyenin tamamlanmasından sonra tahsil edilen tutarlar ise mükerrer ödemeye yol açmayacak şekilde geri kazanım hesabına aktarılır.
Bu hükmün arka planı, tasfiye kapsamındaki fonların portföylerinde bazı payların yoğun biçimde bulunmasıdır. Bu payların kısa sürede Borsada satılmaya çalışılması fiyatı düşürüp yatırımcının alacağını küçültebilir. Kanun bu nedenle, Borsa fiyatının gerçek değeri yansıtmadığı veya tasfiyeyi geciktireceği Kurulca belirlenen hâllerde toptan satış, hâkim ortağa satma gibi yöntemlere Kurulca karar verilmesine ve tasfiye kuruluşunun talebi üzerine Borsa dışı satışa Kurulca onay verilmesine imkân tanır. Kurul ayrıca alıcının bu varlıkları belirli bir süre Borsada satamayacağına karar verebilir; bu imkân piyasa baskısını sınırlamaya yöneliktir. Dördüncü fıkra ise MKK, Takasbank, Borsa, Türkiye Bankalar Birliği, tasfiye ile görevli kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları, diğer sermaye piyasası kurumları ile kamu kurum ve kuruluşlarının, Kanunun uygulanması için gerekli bilgi ve belgeleri Kurula, YTM'ye ve/veya TMSF'ye talep üzerine gecikmeksizin vermekle yükümlü olduğunu ve gizlilik hükümlerine dayanarak bilgi vermekten imtina edemeyeceğini düzenler; böylece hem tasfiyenin hem de sorumluların tespitinin bilgi altyapısı güvenceye alınır.
Fon pay sahibi kimdir, TEFAS'ta gerçekleşmeyen talimatlar ne olacak?
Ödeme alma hakkı, "fon pay sahibi" sıfatına bağlanmıştır. Kanun bu sıfatı kayıtlar üzerinden tanımlar: MKK kayıtları ile tasfiye kuruluşunun kayıtları karşılaştırılır ve mutabakat sonucunda tasfiye bakiyesinden ödeme alma hakkı bulunduğu tespit edilen kişi fon pay sahibi olur. Bu nedenle dağıtım kuruluşunuzdaki hesap ekstresi ile MKK kaydınız arasında bir fark varsa, bunun erken tespit edilmesi önemlidir.
7596 sayılı Kanun – Tanımlar (m. 2/1-c) ve fon pay sahipliği (m. 3/5)
c) Fon pay sahibi: 3 üncü maddenin altıncı fıkrası saklı kalmak kaydıyla, MKK ve tasfiye ile görevli kuruluş kayıtlarının mutabakatı sonucunda ilgili fonun tasfiye bakiyesinden ödeme alma hakkı bulunduğu tespit edilen fon katılma payı sahibini,
(5) Fon pay sahipliği, tasfiye ile görevli kuruluşlar tarafından MKK kayıtları ile mutabakat sağlanmak suretiyle fon ve hesap bazında tespit edilir. Şu kadar ki, tasfiyeye konu fonlara ilişkin olarak 17/9/2026 tarihi ve öncesinde TEFAS’a iletilmiş olmakla birlikte, ilgili fonun temerrüdü ve/veya katılma payı fiyatının açıklanmaması nedenleriyle gerçekleştirilemeyen talimatlar bakımından, katılma payları bloke edilmiş olanlar, fon pay sahibi sıfatıyla bu Kanundaki tasfiye hükümlerine tabidir.
Uygulamada en çok soru, fonun işleme kapatıldığı gün satış talimatı vermiş ama parasını alamamış yatırımcılardan geliyor. Kanun bu kişileri ayrı bir alacaklı sınıfı olarak değil, fon pay sahibi olarak kabul eder. Sonuç olarak payları bloke edilmiş yatırımcı, diğer pay sahipleriyle aynı hesaplama ve dağıtım kurallarına tabi olur; talimat anındaki fiyattan öncelikli bir ödeme hakkı kazanmaz. Talimatın gerçekleşmemesinde dağıtım kuruluşunun veya başka bir aktörün kusuru olduğunu düşünen yatırımcının bu iddiası ise Kanunun dışında, genel hükümlere göre ayrıca değerlendirilir.
Net yatırım tutarı nasıl hesaplanır?
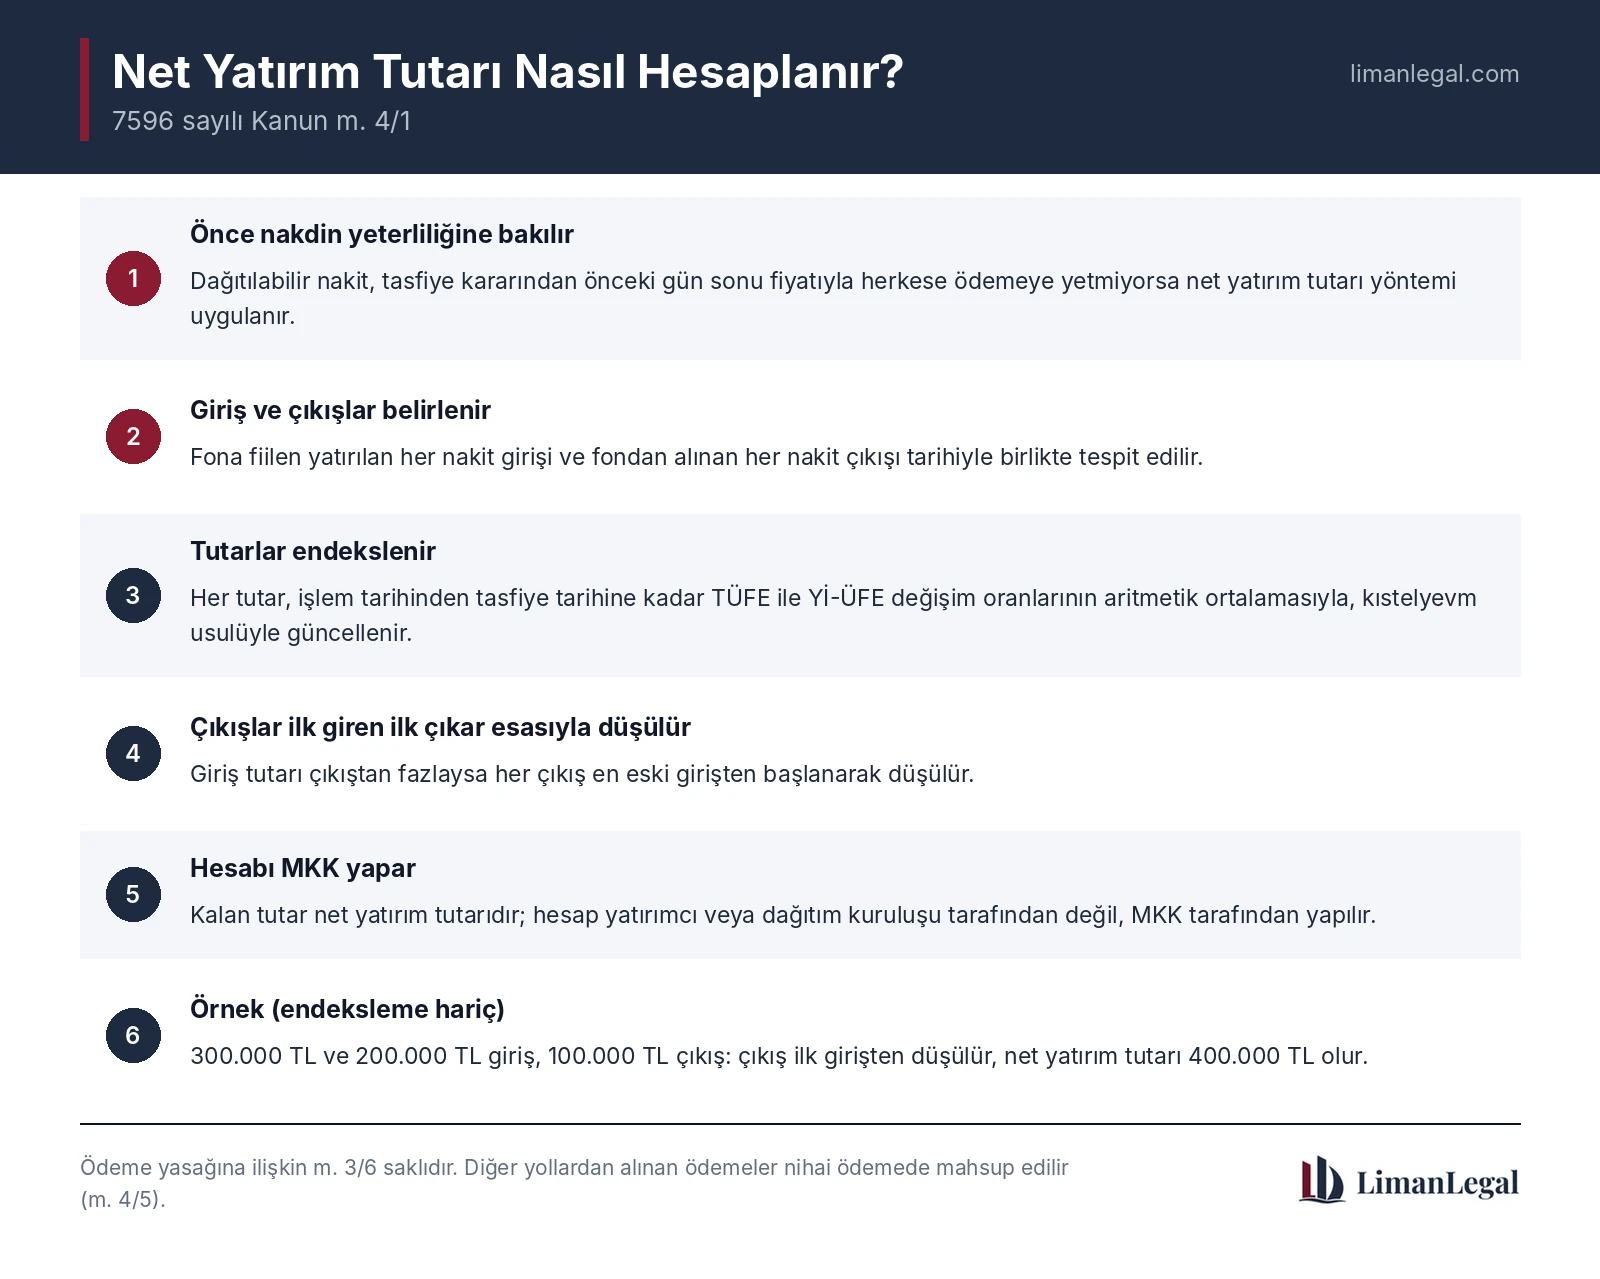
Kanunun belki de en teknik hükmü 4 üncü maddenin birinci fıkrasıdır. Bu hüküm her durumda değil, fonun nakde çevrilen malvarlığı herkese tasfiye kararından önceki gün sonu fiyatı üzerinden ödeme yapmaya yetmediğinde devreye girer. Böyle bir durumda yatırımcının alacağı, fon fiyatı üzerinden değil, fona fiilen yatırdığı ve fondan fiilen çektiği paralar üzerinden hesaplanır:
7596 sayılı Kanun – m. 4/1
(1) Fon malvarlığının nakde çevrilmesi sonucunda elde edilen dağıtılabilir nakdin, tasfiye kararından bir önceki gün sonu itibarıyla geçerli fon birim pay fiyatı ile ödemeye esas katılma payı adetleri üzerinden hesaplanan toplam tutarı karşılamaya yeterli olmaması halinde, 3 üncü maddenin altıncı fıkrası saklı kalmak kaydıyla, tasfiye bakiyesinden yapılacak ödemelerde dikkate alınacak fon pay sahibinin net yatırım tutarı; fona fon pay sahibi tarafından fiilen yapılan her bir nakit girişinin ve çıkışının tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması kıstelyevm usulü uygulanarak bulunacak giriş ve çıkış tutarlarından, giriş tutarının çıkış tutarından fazla olması durumunda, fondan fon pay sahibine yapılan her bir nakit çıkışının tutarının ilk giren ilk çıkar esası ile düşülmesi suretiyle MKK tarafından hesaplanır.
Bu cümleyi sadeleştirirsek hesap şu mantıkla işler. Önce yatırımcının fona yaptığı her para girişi ve fondan aldığı her para çıkışı tarih tarih belirlenir. Sonra bu tutarlar, işlem tarihinden tasfiye tarihine kadar geçen süre için, TÜİK'in tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması kullanılarak güne göre (kıstelyevm) güncellenir. Son olarak, giriş tutarı çıkış tutarından fazlaysa çıkışlar en eski girişten başlanarak düşülür. Kalan tutar net yatırım tutarıdır ve bu hesabı yatırımcı ya da dağıtım kuruluşu değil, MKK yapar.
Basit bir örnekle, endeksleme etkisini dışarıda bırakarak: Bir yatırımcı fona önce 300.000 TL, birkaç ay sonra 200.000 TL yatırmış, daha sonra fondan 100.000 TL çekmiş olsun. İlk giren ilk çıkar esasına göre 100.000 TL'lik çıkış ilk girişten düşülür; endekslenmemiş net yatırım tutarı 400.000 TL olur. Gerçek hesapta her giriş ve çıkış, kendi tarihinden tasfiye tarihine kadar endekslenir; bu nedenle nihai rakam yatırımcıdan yatırımcıya, işlem tarihlerine göre değişir. Fonun önceki dönemde yüksek getiri gösterdiği yatırımcılar için bu yöntem, ekrandaki fon değerinin altında bir alacak çıkarabilir; buna karşılık değeri hızla düşen fonlarda yatırımcıyı en azından yatırdığı paranın enflasyona karşı korunmuş tutarı üzerinden değerlendirir.
1 milyon TL ara ödeme kime, nasıl ve hangi sırayla yapılır?
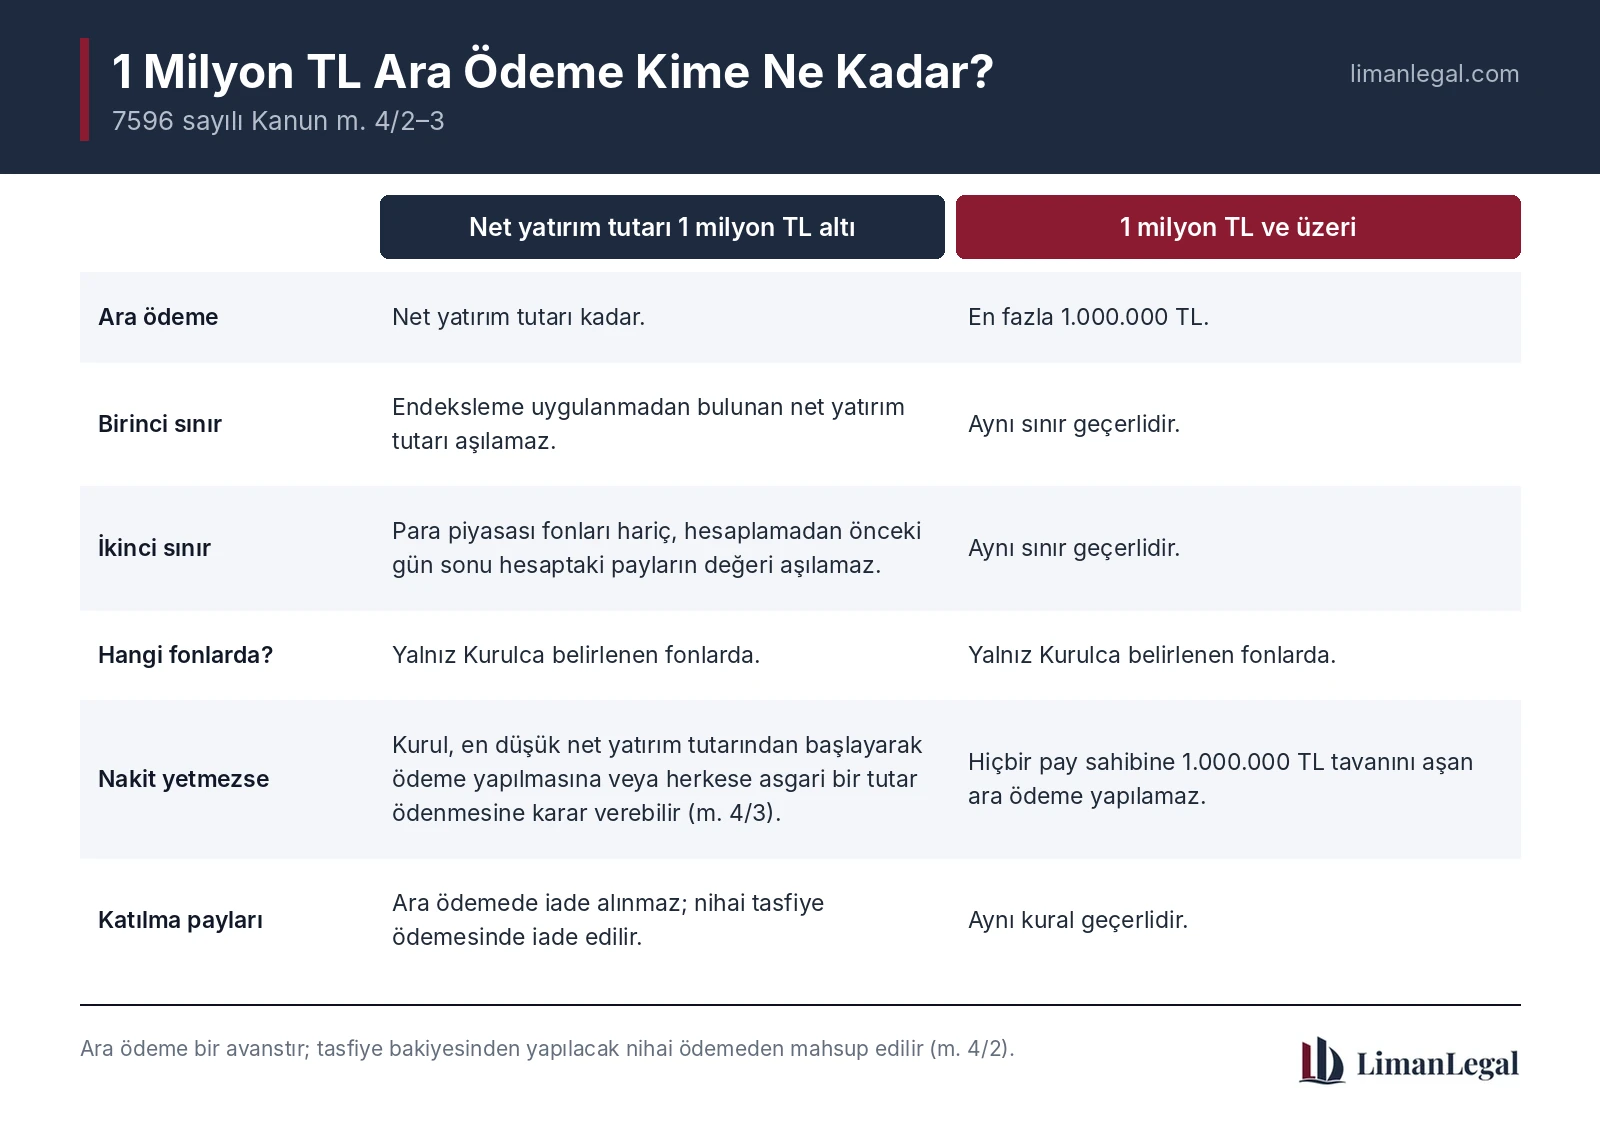
Tasfiye aylar sürebilir. Kanun, yatırımcının bu süre boyunca hiç para alamaması sorununa ara ödeme mekanizmasıyla cevap verir. Ara ödeme bir avanstır: nihai alacaktan düşülür, katılma payları ara ödemede iade alınmaz.
7596 sayılı Kanun – m. 4/2-3
(2) Fon pay sahiplerinin tasfiye bakiyesinden alacakları ödemelerden mahsup edilmek üzere, ilgili fonun tasfiye malvarlığından, birinci fıkra uyarınca hesaplanan net yatırım tutarının endeksleme uygulanmaksızın bulunan kısmını geçmemek kaydıyla, Kurulca belirlenen fonlarda, ilgili fonun tasfiye malvarlığından, net yatırım tutarı 1.000.000 Türk lirasının altında olan yatırımcılar için bu tutarda, 1.000.000 Türk lirası ve üzerinde olan yatırımcılar için ise en fazla 1.000.000 Türk lirası ara ödeme yapılabilir. Fon pay sahiplerine yapılacak ara ödeme tutarı, para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödeme tutarının hesaplandığı tarihten bir önceki gün sonu itibarıyla hesaplanan, ilgili fon pay sahibinin hesabında bulunan fon katılma paylarının toplam değerini aşamaz. Fonun önceki gün sonu fiyatı; ihtiyaç duyulan bilgiler tasfiye ile görevli kuruluşlardan temin edilerek, ilgili güne dair yapılan değerleme ile Takasbank tarafından hesaplanan fiyattır.
(3) Dağıtılabilir nakdin birinci fıkraya göre hesaplanan net yatırım tutarlarının ve/veya ikinci fıkraya göre hesaplanan ara ödeme tutarlarının tamamını karşılamaya yetmemesi hâlinde Kurul; mevcut nakitten mümkün olan en fazla sayıda fon pay sahibinin tam yararlanması amacıyla, net yatırım tutarı en düşük olan fon pay sahibinden başlanmak suretiyle ödeme yapılmasına ve/veya tüm fon pay sahipleri bakımından uygulanacak asgari bir ara ödeme tutarı belirlenerek bu tutara kadar ödeme yapılmasına karar vermeye yetkilidir. Bu kapsamda yapılacak ödemelerde hiçbir fon pay sahibine net yatırım tutarını, ödeme tutarının hesaplandığı tarihten ve/veya tasfiye tarihinden bir gün önceki gün sonu itibarıyla hesaplanmış hak ve alacak tutarlarını veya ikinci fıkrada öngörülen 1.000.000 Türk lirası tutarındaki ara ödeme tavanını aşan ödeme yapılamaz. Ara ödeme karşılığı herhangi bir katılma payı iade işlemi yapılmaz; söz konusu katılma payları nihai tasfiye ödemeleri sırasında iade edilir.
Kanunun bu iki fıkrasından çıkan tabloyu şöyle özetleyebiliriz: Ara ödeme kendiliğinden bütün fonlarda yapılmaz, Kurulun belirlediği fonlarda yapılır. Tutar üç sınırın en düşüğüyle sınırlıdır: endekslenmemiş net yatırım tutarı, 1.000.000 TL tavanı ve (para piyasası fonları hariç) ödeme hesaplanmadan önceki gün sonu itibarıyla hesabınızdaki payların değeri. Nakit herkese yetmiyorsa Kurul, en küçük yatırımcıdan başlayarak ödeme yapılmasına ve/veya tüm pay sahipleri için bir asgari ara ödeme tutarı belirleyip bu tutara kadar ödeme yapılmasına karar verebilir.
SPK'nın 27 Ekim 2026 tarihli usul ve esasları neyi değiştirdi?
Kanunun yayımlandığı gün SPK, "7596 Sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Uyarınca Yapılacak Tasfiye ve Ödemelere İlişkin Usul ve Esaslar"ı, 27 Ekim 2026 tarihli ve 76/1903 sayılı Kurul kararıyla (2026/76 sayılı bülten) yayımladı. Anadolu Ajansı'nın aktardığı bilgilere göre bu metin şu uygulama kurallarını getiriyor:
- İlk aşamada Tera, Pusula ve Atlas Portföy'ün kurucusu olduğu tasfiye kapsamındaki fonların pay sahiplerine, SPK'nın 30 Eylül ve 15 Ekim 2026 tarihli kararları çerçevesinde ara ödeme yapılacak.
- Ara ödemelere öncelikle unvanında "para piyasası" ibaresi bulunan fonlardan başlanacak.
- Fonun dağıtılabilir nakdi, tasfiye kararından önceki gün sonu fiyatıyla hesaplanan toplam tutara yetiyorsa ara ödeme yerine doğrudan nihai ödeme yapılacak.
- Para piyasası fonlarında 17 Eylül 2026'dan önceki gün sonu, diğer fonlarda ara ödemenin hesaplandığı tarihten önceki gün sonu itibarıyla hesaplanan tutar ile 1 milyon TL tavanı arasındaki en düşük tutar esas alınacak.
- Para piyasası fonları dışındaki fonlarda, dağıtılabilir nakdin toplam ara ödeme yükümlülüğüne oranı en yüksek olan fondan başlanacak.
- Genel hisse iade hesabına gelen tutarlar, öncelikle ara ödemeyi karşılama oranı en düşük ve 1 milyon TL altı yatırımcı sayısı en fazla olan para piyasası fonlarına dağıtılacak.
Hedef Portföy fonlarının SPK'nın 15 Ekim 2026 tarihli ve 70/1821 sayılı kararıyla (16 Ekim 2026 tarihli 2026/70 sayılı bülten) ara ödeme kapsamından çıkarılarak olağan tasfiyeye alındığını da hatırlatalım. Ara ödeme kapsamı Kurul kararlarıyla genişleyip daralabileceğinden, kendi fonunuz için güncel durumu SPK bültenlerinden ve dağıtım kuruluşunuzdan takip etmeniz gerekir.
Kimlere ödeme yapılmayacak?
Kanun, SPKn m. 104, 106 veya 107'deki fiilleri bu fonlarla bağlantılı olarak işlediği veya bunlarla birlikte hareket ettiği Kurulca tespit edilenlerin, bu fonların tasfiye ve geri kazanım hesabından ödeme almasını engeller. Bu yasak, Sermaye Piyasası Kanunundaki üç fiile bağlanmıştır:
7596 sayılı Kanun – m. 3/6
(6) 6362 sayılı Kanunun 104, 106 veya 107 nci maddelerinde düzenlenen fiillerin Kurulun 17/9/2026 tarihli kararları ile tasfiyesine karar verilen fonlar tarafından ya da bu fonlar ile birlikte hareket edilmesi veya fonların iştirakiyle işlenmesi halinde bu fiilleri işlediği veya bunlarla birlikte hareket ettiği Kurulca tespit edilen kişi ve kurumlara, Kurulun 17/9/2026 tarihli kararları uyarınca tasfiyesine karar verilen fonların tasfiye ve geri kazanım hesabından ödeme yapılmaz.
6362 sayılı Sermaye Piyasası Kanunu – Piyasa bozucu eylemler (m. 104/1) ve Piyasa dolandırıcılığı (m. 107/1)
m. 104/1 – Makul bir ekonomik veya finansal gerekçeyle açıklanamayan, borsa ve teşkilatlanmış diğer piyasaların güven, açıklık ve istikrar içinde çalışmasını bozacak nitelikteki eylem ve işlemler, bir suç oluşturmadığı takdirde, piyasa bozucu nitelikte eylem sayılır. Kurulca belirlenen piyasa bozucu eylemleri gerçekleştiren kişilere Kurul tarafından yirmi bin Türk Lirasından beş yüz bin Türk Lirasına kadar idari para cezası verilir. Ancak, bu suretle menfaat temin edilmiş olması hâlinde verilecek idari para cezasının miktarı bu menfaatin iki katından az olamaz.
m. 107/1 – Sermaye piyasası araçlarının fiyatlarına, fiyat değişimlerine, arz ve taleplerine ilişkin olarak yanlış veya yanıltıcı izlenim uyandırmak amacıyla alım veya satım yapanlar, emir verenler, emir iptal edenler, emir değiştirenler veya hesap hareketleri gerçekleştirenler üç yıldan beş yıla kadar hapis ve beş bin günden on bin güne kadar adli para cezası ile cezalandırılırlar. Ancak, bu suçtan dolayı verilecek olan adli para cezasının miktarı, suçun işlenmesi ile elde edilen menfaatten az olamaz.
Hükmün iki özelliği dikkat çeker. Birincisi, ödeme yasağı bir ceza mahkemesi kararına değil, Kurulun tespitine bağlanmıştır. İkincisi, yasak yalnız fiili işleyenleri değil, fonlarla "birlikte hareket ettiği" tespit edilenleri de kapsar. Kurulun tespiti idari işlem niteliğinde olduğundan, ilgililerin genel hükümlere göre idari yargı yoluna başvurabileceği kabul edilmelidir. Öte yandan Kurul tespiti, ceza yargılamasında suçun sabit olduğu anlamına gelmez; 107 nci madde gibi suç tanımları bakımından masumiyet karinesi kesinleşmiş bir mahkûmiyet kararına kadar geçerlidir. Bu fonlarla bağlantılı olarak gündeme gelebilecek suç tipleri ve mağdurun ceza dosyasındaki hakları için Fon Dolandırıcılığı ve Bu Kapsamda İşlenen Diğer Suçlar başlıklı yazımıza bakabilirsiniz.
Fondan erken çıkanlar ve hisse kazancı elde edenler parayı iade etmek zorunda mı?
Tasfiye kararından önce paylarını fona iade ederek çıkmış yatırımcılar, sonradan fonda kalan yatırımcılara göre daha avantajlı bir konumda olabilir. Kanun bu dengesizlik için zorunlu bir geri alım öngörmemiş, yalnızca isteğe bağlı iade imkânı tanımıştır: 4 üncü maddenin dördüncü fıkrasına göre tasfiye tarihine kadar paylarını iade edip ödeme almış kişilerin, girişlerinin TÜFE ve Yİ-ÜFE ortalamasıyla endekslenmiş miktarını aşan getirisi, Kurulca ilan edilen hesaplara isteğe bağlı olarak iade edilebilir. Aynı imkân, fon portföyünde bulunan ve Kurulca 104, 106 ve 107 nci maddelere konu edilen paylardan kazanç elde eden kişiler için de öngörülmüş; bu tutarlar "genel hisse iade hesabına" yatırılabilecektir.
İadenin isteğe bağlı olması, bu kişilerin hukuki sorumluluğunun hiçbir koşulda gündeme gelmeyeceği anlamına gelmez. Ancak Kanun, erken çıkan bir yatırımcıdan getirinin geri alınması için ayrı ve zorunlu bir mekanizma kurmamıştır. Hesaplama dönemi ve yöntemi Kurul tarafından belirlenecektir.
Fondan hukuka aykırı çıkarılan değerlerden kim sorumlu?
Kanunun 5 inci maddesi, "fon malvarlığından hukuka aykırı çıkarılmış değer" kavramını tanımlar ve sorumluluğu kademelendirir. Tanım geniştir: Mevzuata aykırı işlemlerin yanında, şeklen mevzuata uygun görünse bile fonun menfaatine uygun gerçek bir ekonomik amacı bulunmayan işlemler de kapsama alınmıştır.
7596 sayılı Kanun – Fon malvarlığından mevzuata aykırı çıkarılan değerler ve şahsi sorumluluk (m. 5)
(1) Fon malvarlığından mevzuata aykırı olarak veya mevzuata şeklen uygun olsa dahi fonun menfaatine uygun gerçek bir ekonomik amacı bulunmaksızın; karşılıksız veya muvazaalı işlemlerle kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflar, hâkim ortaklar, yöneticiler, bunların doğrudan veya dolaylı kontrol ettikleri kişiler yahut diğer üçüncü kişiler lehine çıkarılan veya aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar ile bunların yerine geçen veya değerlendirilmesi suretiyle elde edilen değerler fon malvarlığından hukuka aykırı çıkarılmış değer addedilerek fon zarara veya kayba uğratılmış sayılır.
(2) Zarar veya kayıptan öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumludur. Bu tutarın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi veya edilemeyeceğinin açıkça belli olması hâlinde, fonun zarara veya kayba uğratılmasında sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler ile bu kişilerle birlikte hareket ettiği tespit edilenler şahsen sorumludur. Bu fıkra kapsamındaki kişilerin görevlerinden ayrılmış olmaları, görev yaptıkları veya yönetim ya da kontrolü ellerinde bulundurdukları dönemde gerçekleştirilen işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmaz.
(3) 6 ncı madde kapsamında bulunmayan durumlar bakımından Kurul, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar veya kayıp tutarını, zarar veya kayıpta sorumluluğu bulunan gerçek ve tüzel kişileri ve sorumlu oldukları tutarları belirleyerek TMSF’ye bildirir.
(4) Kurulun bildirimi üzerine sorumluların malvarlığından geri kazanım sağlanması amacıyla, 21/7/1953 tarihli ve 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında TMSF tarafından tahsil ve takip işlemleri başlatılır. TMSF takip işlemlerinde, 6183 sayılı Kanun hükümlerini ve 19/10/2005 tarihli ve 5411 sayılı Bankacılık Kanununun 132, 134, 136, 138, 140 ve geçici 27 nci maddeleri hükümlerini uygulama yetkisini haizdir. Bu fıkra kapsamında açılacak davalarla ilgili olarak İstanbul idare mahkemeleri yetkilidir.
Bu sistemin özü, yatırımcının tek tek dava açmasını beklemeden fon adına toplu bir geri kazanım yapılmasıdır. Kurul zarar tutarını ve sorumluları belirleyip TMSF'ye bildirir; TMSF bu alacağı bir kamu alacağı gibi 6183 sayılı Kanuna göre takip eder. Bu takip kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkilidir (m. 5/4). Kademeli sorumluluk yapısında portföy yönetim şirketi ilk sıradadır; sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler ile bunlarla birlikte hareket ettiği tespit edilenler ise, şirketten tamamen veya kısmen tahsil edilememesi ya da edilemeyeceğinin açıkça belli olması hâlinde "şahsen" sorumlu tutulur.
Portföy yönetim şirketinin yatırımcı karşısındaki özen yükümlülüğü, Kanundan önce de yargı kararlarıyla ortaya konmuştu. Yargıtay 11. Hukuk Dairesi, bireysel portföy yönetimine ilişkin bir uyuşmazlıkta, şirketin müşterinin risk profilinden uzaklaşarak yaptığı işlemlerden doğan zarardan sorumlu tutulduğu ilk derece kararını onamıştır. İlamda aktarılan mahkeme gerekçesi şöyledir:
“portföy yönetim şirketinin müşteri risk profili ve getiri tercihinin dışına çıkarak müşterinin tahammül edebileceği kayıp oranını dikkate almadan daha da yüksek risk içeren işlemleri gerçekleştirdiği, davalı şirketin oluşan zarardan sorumlu olduğu”
— Yargıtay 11. Hukuk Dairesi, 27.05.2021, E. 2020/6040, K. 2021/4503 (Dairenin onadığı ilk derece kararının gerekçesinden aktarılan kısım)
Bu karar bir yatırım fonuna değil, bireysel portföy yönetim sözleşmesine ilişkindir; yine de portföy yönetim şirketinin özen ve sadakat borcunu ihlal ettiğinde zarardan sorumlu olacağı ilkesini göstermesi bakımından yol göstericidir. 7596 sayılı Kanun bu sorumluluğu fon düzeyinde ve kamu eliyle takip edilecek biçimde somutlaştırmıştır.
Elkonulan ve müsadere edilen paralar yatırımcıya nasıl döner?
Fonlarla bağlantılı ceza soruşturmalarında malvarlığına elkonulması, geri kazanımın ikinci ayağıdır. Kanun, Ceza Muhakemesi Kanununun elkoyma ve iade hükümlerini bu dosyalara uyarlar ve müsadere edilen değerlerin Hazineye değil yatırımcılara gitmesini öngörür:
7596 sayılı Kanun – Elkonulan ve müsadere edilen malvarlığı değerleri ve geri kazanım hesabı (m. 6/1-5)
(1) Bu Kanun kapsamındaki fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalar kapsamında 4/12/2004 tarihli ve 5271 sayılı Ceza Muhakemesi Kanununun 128 inci maddesi uyarınca elkoyma kararı verilebilir. Elkonulan malvarlığı değerleri arasında, fona doğrudan iadesi hukuken mümkün olan para ve sermaye piyasası araçları bulunması halinde bunlar, 5271 sayılı Kanunun 131 inci maddesi uyarınca ilgili fona veya geri kazanım hesabına Cumhuriyet savcısı, hâkim veya mahkemece iade edilir. Bu fıkra kapsamında Kurulca yapılan suç duyurularına dayanak raporlar, 5271 sayılı Kanunun 128 inci maddesinde düzenlenen suçtan elde edilen değere ilişkin rapor sayılır.
(2) Birinci fıkra kapsamında fona devredilemeyen malvarlığı bakımından TMSF kayyım olarak atanabilir. Kayyım atanması halinde TMSF, 5411 sayılı Kanunda tanınan yetkileri kullanır. Dava sonucu beklenmeksizin derhal malvarlıklarını satar veya tasfiye eder. Tasfiye ve satıştan elde edilecek tutarları, her bir fon için ayrı ayrı olmak üzere açılan geri kazanım hesaplarında izler.
(3) Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazineye gelir kaydedilmeksizin ilgili yatırım fonuna; tasfiyenin tamamlanmış olması hâlinde ise geri kazanım hesabına aktarılmasına mahkemece karar verilir.
(4) Bu Kanun kapsamında tahsil ve/veya iade edilen tutarlar ile suçla bağlantılı malvarlığı değerlerinden ilgili fona veya fon pay sahiplerine aktarılmasına karar verilen tutarlar, TMSF nezdinde her bir fon için ayrı alt hesaplarda geri kazanım hesabı olarak izlenir. Bu tutarlar TMSF’nin kendi malvarlığından ayrıdır.
(5) Geri kazanım hesabında bulunan tutarlar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilir; başka bir amaçla kullanılamaz, teminat gösterilemez ve kamu alacakları için olsa dahi haczedilemez, üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamaz.
Birinci fıkradaki atıf nedeniyle Ceza Muhakemesi Kanununun iade hükmünü de hatırlamak gerekir:
5271 sayılı Ceza Muhakemesi Kanunu – Elkonulan eşyanın iadesi (m. 131)
(1) Şüpheliye, sanığa veya üçüncü kişilere ait elkonulmuş eşyanın, soruşturma ve kovuşturma bakımından muhafazasına gerek kalmaması veya müsadereye tabi tutulmayacağının anlaşılması halinde, re'sen veya istem üzerine geri verilmesine Cumhuriyet savcısı, hâkim veya mahkeme tarafından karar verilir. İstemin reddi kararlarına itiraz edilebilir.
(2) 128 inci madde hükümlerine göre elkonulan eşya veya diğer malvarlığı değerleri, suçtan zarar gören mağdura ait olması ve bunlara delil olarak artık ihtiyaç bulunmaması halinde, sahibine iade edilir.
Kanunun 6 ncı maddesinin üçüncü fıkrası, aslında Yargıtay'ın müsadere ile mağdurun hakları arasındaki ilişkiye dair yerleşik yaklaşımıyla uyumludur. Yargıtay Ceza Genel Kurulu, suçun mağdurunun belli olduğu durumlarda kazanç müsaderesi yerine değerin mağdura iadesinin öncelikli olduğunu şöyle ifade etmiştir:
“5237 sayılı TCK’nun 55. maddesi ile yapılan düzenlemenin temel amaçlarından birisi de mağdurun haklarının korunmasıdır. Bu husus, 55. maddenin 1. fıkrasının son cümlesinde; “… Bu fıkra hükmüne göre müsadere kararı verilebilmesi için maddi menfaatin suçun mağduruna iade edilememesi gerekir” hükmüne yer verilmek suretiyle vurgulanmıştır. Dolayısıyla, elkonulmuş olan maddi menfaatlerin suçun mağduruna iade edilebildiği veya iade edilebilme olanağının bulunduğu ya da suçun mağdurunun belli olduğu durumlarda kazanç müsaderesine hükmetmeye gerek kalmayacağından, müsadere kararı da verilemeyecektir.”
— Yargıtay Ceza Genel Kurulu, 17.01.2017, E. 2014/312, K. 2017/11
Fon yatırımcıları bakımından sorun, binlerce pay sahibinin bulunması ve zararın fonun malvarlığı üzerinden oluşmasıdır; değeri tek tek her mağdura iade etmek pratikte zordur. 7596 sayılı Kanun bu nedenle iadeyi kişiye değil fona veya fon bazlı geri kazanım hesabına yönlendirir. Hesapta biriken tutarlar, zorunlu masraflar düşüldükten sonra tasfiye kuruluşuna; tasfiye tamamlanmışsa Kurulca bildirilen pay sahiplerine ödenmek üzere Yatırımcı Tazmin Merkezine (YTM) aktarılır ve katılma payı sahipliği oranında dağıtılır (m. 6/6). Bir tutar birden fazla fonla bağlantılıysa fonlar arasındaki paylaştırmayı Kurul belirler (m. 6/7).
Kanun, yatırımcının ayrıca dava açmasını veya şikâyette bulunmasını engelliyor mu?
Kanunda yatırımcının bireysel dava veya şikâyet hakkını kaldıran açık bir hüküm bulunmamaktadır. Tersine, nihai ödemede pay sahibine "tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan" daha önce yapılan ödemelerin mahsup edileceği düzenlenmiştir (m. 4/5). Bu hüküm, yatırımcının başka yollardan tahsilat yapabileceğini kabul etmekte; yalnızca aynı zarar için mükerrer ödeme alınmasını önlemektedir. Kanunda hüküm bulunmayan hâllerde 6362 sayılı Sermaye Piyasası Kanunu, 5271 sayılı Ceza Muhakemesi Kanunu, 5411 sayılı Bankacılık Kanunu ve ilgili diğer mevzuatın bu Kanuna aykırı olmayan hükümleri uygulanır (m. 7/3).
Bu çerçevede yatırımcının değerlendirebileceği başlıca yollar; ceza soruşturmasında şikâyetçi ve kovuşturmada katılan olarak yer almak, portföy yönetim şirketi ve sorumlular aleyhine tazminat davası ve koşulları varsa fonu pazarlayan veya dağıtım hizmeti veren kuruluşların bilgilendirme ve özen yükümlülüklerine dayanan talepler olarak sayılabilir. Hangi yolun anlamlı olduğu; yatırım tutarına, fonun türüne, alım kanalına, ara ve nihai ödemelerin seyrine ve yatırımcının elindeki belgelere göre değişir. Dağıtım kuruluşlarının sorumluluğuna ilişkin genel ilkeleri Fon Dolandırıcılığında Bankaların Tazminat Sorumluluğu başlıklı yazımızda; SPK'nın daha önceki tedbir kararlarını ise Alnus, Bulls ve Pusula Yatırım'ın Faaliyetleri Durduruldu başlıklı yazımızda ele aldık.
Zaman ve masraf dengesi: Tasfiye ve geri kazanım süreci sürerken açılacak bir davada, ileride yapılacak ödemelerin alacaktan düşüleceği unutulmamalıdır. Dava açmadan önce zamanaşımı süreleri, olası mahsuplar ve yargılama giderleri birlikte değerlendirilmelidir.
Tasfiye edilen fon yatırımcısı şimdi ne yapmalı?
- Fonunuzun kapsamda olup olmadığını doğrulayın. SPK'nın 17 Eylül 2026 tarihli 2026/60 ve 2026/61 sayılı bültenlerindeki listeyi ve dağıtım kuruluşunuzun bildirimlerini kontrol edin.
- İşlem geçmişinizi belgeleyin. Fona yaptığınız her para girişinin ve çıkışının dekontlarını, hesap ekstrelerini ve TEFAS talimat kayıtlarını indirin; net yatırım tutarı bu hareketler üzerinden hesaplanır.
- Bloke talimatınızı kayıt altına alın. 17 Eylül 2026 ve öncesinde verdiğiniz ve gerçekleşmeyen talimat varsa, talimat saatini ve iptal bildirimini saklayın (m. 3/5).
- MKK hesaplamasını kontrol edin. Size bildirilen net yatırım tutarı veya ara ödeme kendi kayıtlarınızla uyuşmuyorsa, dağıtım kuruluşunuza yazılı başvurarak hesaplamanın dayanağını isteyin.
- Ödeme kanalını doğrulayın. Ödemeler tasfiye ile görevli bankalar ve YTM eliyle yapılır; sizi arayıp "ara ödemenizi hızlandıralım" diyen kimseye ücret, şifre veya kod vermeyin.
- Ceza dosyasını takip edin. Fonla bağlantılı soruşturmalarda şikâyetçi olarak yer almak, elkoyma ve iade süreçlerini izlemenizi sağlar.
- Mahsupları hesaba katın. Ara ödeme ve diğer yollardan alınan ödemeler nihai ödemeden düşülür (m. 4/5); dava kararınızı buna göre verin.
- Hukuki değerlendirme alın. Yüksek tutarlı yatırımlarda veya hesaplama itirazlarında, belgelerinizle birlikte bir avukattan kısa bir değerlendirme almak süreçleri hızlandırır.
İkinci dalga dolandırıcılık uyarısı: Tasfiye haberlerinin ardından kendini SPK, TMSF, banka veya "fon avukatı" olarak tanıtıp yatırımcıdan "iade masrafı" isteyen aramalar yaygınlaşabilir. Kanuna göre ödemeler MKK kayıtları esas alınarak tasfiye ile görevli kuruluşlar ve gerektiğinde YTM eliyle yapılır; kimseye para göndermeyin, numarayı ve yazışmaları saklayıp savcılığa bildirin.
LimanLegal Hukuk Bürosu: Tasfiye edilen fon yatırımcılarına hukuki destek
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde, İstanbul Kartal Cevizli'deki bürosundan sermaye piyasası kaynaklı uyuşmazlıklar, fon dolandırıcılığı iddiaları ve bilişim yoluyla işlenen suçlarda yatırımcılara hukuki destek vermektedir. SPK'nın 17 Eylül 2026 tarihli kararlarıyla tasfiye kapsamına alınan fonların yatırımcıları için verdiğimiz destek aşağıdaki işleri kapsar:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal/İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim · info@limanlegal.com
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla; İstanbul Anadolu Adliyesi (Kartal). SPK, TMSF ve dağıtım kuruluşlarına yönelik başvurular ülke genelindeki yatırımcılar için de yürütülebilir.
- Bu konudaki hizmetler: net yatırım tutarı ve ara ödeme hesaplamalarının belgelerle kontrolü; dağıtım kuruluşu, SPK ve MKK'ya bilgi ve itiraz başvuruları; bloke talimatların tespiti; fonla bağlantılı soruşturmalarda şikâyet ve katılan vekilliği; elkoyma ve iade süreçlerinin takibi; portföy yönetim şirketi, sorumlular ve gerektiğinde dağıtım kuruluşları aleyhine tazminat taleplerinin değerlendirilmesi.
- İlgili yazılarımız: Tasfiye Edilen 131 Fon Rehberi, Fon Dolandırıcılığı ve Bu Kapsamda İşlenen Diğer Suçlar ve Fon Dolandırıcılığında Bankaların Tazminat Sorumluluğu.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı (Sicil No: 71680) bir avukattır ve LimanLegal Hukuk Bürosu'nun kurucusudur. Bilişim suçları, nitelikli dolandırıcılık, banka ve kripto hesaplarına ilişkin koruma tedbirleri ile kişisel verilerin korunması alanlarında soruşturma ve kovuşturma dosyaları yürütmekte; bu alandaki yasal değişiklikleri ve Yargıtay kararlarını vatandaşların anlayabileceği bir dille limanlegal.com'da yayımlamaktadır.
Fonunuz tasfiye edildi, alacağınızdan emin değil misiniz?
Dekontlarınızı, hesap ekstrelerinizi ve size bildirilen ara ödeme tutarını bize iletin; 7596 sayılı Kanuna göre hesaplamanın doğru yapılıp yapılmadığını ve başvurabileceğiniz hukuki yolları birlikte değerlendirelim.
LimanLegal Hukuk Bürosu, İstanbul Kartal'daki bürosundan tasfiye sürecinin her aşamasında yatırımcının yanında yer alır.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
7596 sayılı Kanun nedir?
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, Sermaye Piyasası Kurulunun 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve tasfiyesi henüz tamamlanmamış yatırım fonlarına özgü bir tasfiye, ödeme ve geri kazanım rejimi kurar. TBMM'de 22 Ekim 2026'da kabul edilmiş, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete'de yayımlanmıştır. Dokuz maddeden oluşur.
Kanun hangi fonları kapsıyor, benim fonum kapsamda mı?
Kanun yalnızca SPK'nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanunun yayım tarihinde tasfiyesi tamamlanmamış fonlara uygulanır. Bu kararlar Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus portföy yönetim şirketlerinin kurucusu olduğu, bültende unvanları sayılan 131 fonu kapsıyordu. Fonunuzun listede olup olmadığını SPK bülteninden veya dağıtım kuruluşunuzdan kontrol edin; listede olmayan fonlar için Kanun genel bir tasfiye rejimi oluşturmaz (m. 1/2).
Kanun ne zaman yürürlüğe girdi?
Kanunun 8 inci maddesine göre Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere yayımı tarihinde, yani 27 Ekim 2026'da yürürlüğe girmiştir. Geçmişe etkili başlangıç tarihi, SPK'nın tasfiye kararlarının alındığı güne denk gelir; böylece tasfiye kararından itibaren yapılan işlemlerin de Kanunun çerçevesine alınmasının amaçlandığı anlaşılmaktadır.
1 milyon TL ara ödemeyi kimler alabilir?
Ara ödeme, Kurulca belirlenen fonlarda yapılabilir. Net yatırım tutarı 1.000.000 TL'nin altında olan fon pay sahiplerine bu tutarda, 1.000.000 TL ve üzerinde olanlara en fazla 1.000.000 TL ödeme yapılabilir; ödeme, endeksleme uygulanmaksızın bulunan net yatırım tutarını aşamaz (m. 4/2). SPK'nın 27 Ekim 2026'da yayımlanan usul ve esaslarına göre ilk aşamada Tera, Pusula ve Atlas Portföy'ün kurucusu olduğu tasfiye kapsamındaki fonların pay sahiplerine ara ödeme yapılacak, para piyasası fonlarından başlanacaktır.
Ara ödeme tutarı nasıl sınırlanıyor?
Üç sınır vardır: endekslenmemiş net yatırım tutarı, 1.000.000 TL tavanı ve para piyasası fonları dışındaki fonlarda, ara ödeme tutarının hesaplandığı tarihten önceki gün sonu itibarıyla hesabınızdaki katılma paylarının toplam değeri. Ödenecek tutar bunlardan en düşüğünü aşamaz (m. 4/2-3).
Net yatırım tutarı nedir ve kim hesaplar?
Net yatırım tutarı, fonun dağıtılabilir nakdi tasfiye kararından önceki gün sonu fiyatıyla hesaplanan toplam tutara yetmediğinde esas alınır. Bu durumda fona fiilen yaptığınız nakit girişleri ile fondan size yapılan nakit çıkışları, TÜİK'in tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması kullanılarak kıstelyevm usulüyle tasfiye tarihine kadar endekslenir; giriş tutarı çıkış tutarından fazlaysa çıkışlar ilk giren ilk çıkar esasıyla düşülür. Hesaplamayı Merkezî Kayıt Kuruluşu (MKK) yapar (m. 4/1).
Fonun nakdi yeterliyse yine ara ödeme mi yapılacak?
Hayır. SPK'nın usul ve esaslarına göre fonun dağıtılabilir nakdi, tasfiye kararından önceki gün sonu birim pay fiyatıyla hesaplanan toplam tutarı karşılamaya yetiyorsa pay sahiplerine ara ödeme yerine doğrudan nihai ödeme yapılır. Kanuna göre de net yatırım tutarı hesabı, dağıtılabilir nakdin bu toplam tutarı karşılamaya yetmediği durumda devreye girer (m. 4/1).
Ara ödeme alınca katılma paylarım iade edilmiş mi olur?
Hayır. Kanuna göre ara ödeme karşılığında katılma payı iade işlemi yapılmaz; paylar nihai tasfiye ödemeleri sırasında iade edilir (m. 4/3). Ara ödeme, nihai ödemeden mahsup edilecek bir avans niteliğindedir (m. 4/2 ve 4/5).
17 Eylül'de TEFAS'ta verdiğim satış talimatı gerçekleşmedi; hakkım ne olacak?
17 Eylül 2026 ve öncesinde TEFAS'a iletilmiş olup fonun temerrüdü ve/veya pay fiyatının açıklanmaması nedeniyle gerçekleşmeyen talimatlarda, katılma payları bloke edilmiş olanlar fon pay sahibi sıfatıyla Kanundaki tasfiye hükümlerine tabidir (m. 3/5). Talimat kayıtlarınızı ve dağıtım kuruluşunun bildirimlerini saklayın.
Kimlere ödeme yapılmayacak?
Sermaye Piyasası Kanununun 104 (piyasa bozucu eylemler), 106 (bilgi suistimali) veya 107 (piyasa dolandırıcılığı) inci maddelerindeki fiilleri bu fonlar aracılığıyla, fonlarla birlikte hareket ederek ya da fonların iştirakiyle işlediği Kurulca tespit edilen kişi ve kurumlara tasfiye ve geri kazanım hesabından ödeme yapılmaz (m. 3/6). Bu bir Kurul tespitine bağlıdır; ceza yargılamasında masumiyet karinesi ayrıca geçerlidir.
Fondan erken çıkıp kazanç elde edenler parayı iade etmek zorunda mı?
Kanun zorunlu bir iade öngörmez. Tasfiye tarihine kadar paylarını fona iade edip ödeme almış kişilerin, endekslenmiş giriş tutarını aşan getirisini Kurulca ilan edilen hesaplara isteğe bağlı olarak iade edebileceği düzenlenmiştir (m. 4/4). Aynı imkân, Kurulca 104, 106 ve 107 nci maddelere konu edilen paylardan kazanç elde edenler için de tanınmıştır.
Fondan hukuka aykırı çıkarılan paralardan kim sorumlu?
Zarar veya kayıptan öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumludur. Şirketten tahsil edilemezse veya edilemeyeceği açıkça belli olursa, sorumluluğu Kurulca belirlenen gerçek ve tüzel kişiler ile onlarla birlikte hareket ettiği tespit edilenler şahsen sorumlu olur. Görevden ayrılmak sorumluluğu ortadan kaldırmaz (m. 5/2).
TMSF bu süreçte ne yapacak?
Kurulun bildirimi üzerine TMSF, sorumluların malvarlığından tahsil için 6183 sayılı Kanun kapsamında takip başlatır ve Bankacılık Kanununun belirli hükümlerini uygulayabilir (m. 5/4). Soruşturmalarda fona devredilemeyen malvarlığı için kayyım olarak atanabilir, dava sonucunu beklemeden satış veya tasfiye yapar ve elde edilen tutarları her fon için ayrı geri kazanım hesaplarında izler (m. 6/2).
Geri kazanım hesabındaki paralar haczedilebilir mi?
Hayır. Geri kazanım hesabındaki tutarlar yalnızca ilgili fonun tasfiyesi ve pay sahiplerine ödemeler için kullanılabilir; başka amaçla kullanılamaz, teminat gösterilemez, kamu alacakları için dahi haczedilemez, üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamaz (m. 6/5). Bu tutarlar TMSF'nin kendi malvarlığından da ayrıdır (m. 6/4).
Müsadere edilen değerler Hazineye mi gidecek?
Hayır. Yargılama sonunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerler Hazineye gelir kaydedilmez; ilgili fona, tasfiye tamamlanmışsa geri kazanım hesabına aktarılır (m. 6/3).
Kanun, yatırımcının ayrıca dava açmasını engelliyor mu?
Kanunda bireysel dava hakkını kaldıran açık bir hüküm yoktur. Aksine nihai ödemede, pay sahibine tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan daha önce yapılan ödemelerin mahsup edileceği düzenlenmiştir (m. 4/5); Kanunda hüküm bulunmayan hâllerde 6362, 5271 ve 5411 sayılı Kanunlar ile ilgili diğer mevzuatın bu Kanuna aykırı olmayan hükümleri uygulanır (m. 7/3). Dava ve şikâyet seçenekleri her yatırımcının durumuna göre ayrıca değerlendirilmelidir.
Fon paramı geri almak için ücret isteyen biri aradı; ne yapmalıyım?
Ödeme yapmayın. Kanuna göre ödemeler tasfiye ile görevli kuruluşlar ve YTM eliyle, MKK kayıtlarına göre yapılır. Ara ödemeyi hızlandırmak veya iade almak için hiç kimseye bedel ödemeniz gerekmez. Bu tür aramalar ikinci dalga dolandırıcılık riskidir; numarayı ve yazışmaları saklayıp savcılığa bildirin.
İstanbul'da tasfiye edilen fonlar için avukat desteği alabilir miyim?
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde Kartal Cevizli'deki bürosundan tasfiye edilen fonların yatırımcılarına; ödeme hesaplarının kontrolü, SPK ve dağıtım kuruluşlarına bilgi talepleri, suç duyurusu, katılan vekilliği ve tazminat davaları konusunda hukuki destek verir. Telefon: +90 540 097 1035.
Önemli: Bu yazı 27 Ekim 2026 itibarıyla Resmî Gazete'de yayımlanan 7596 sayılı Kanun metni, SPK'nın kamuya duyurduğu kararlar ve Yargıtay kararları esas alınarak genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık yerine geçmez. SPK'nın uygulama kararları ve ara ödeme kapsamı değişebilir. Fonlarla bağlantılı soruşturmalar sürmekte olup masumiyet karinesi geçerlidir. Somut durumunuz için bir avukattan destek alın.
Kaynaklar ve dayanaklar
— 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, Resmî Gazete 27.10.2026, Sayı 33413
— 6362 sayılı Sermaye Piyasası Kanunu m. 104, 106, 107, 128 (mevzuat.gov.tr)
— 5271 sayılı Ceza Muhakemesi Kanunu m. 128, 131 (mevzuat.gov.tr)
— Yargıtay Ceza Genel Kurulu, 17.01.2017, E. 2014/312, K. 2017/11
— Yargıtay 11. Hukuk Dairesi, 27.05.2021, E. 2020/6040, K. 2021/4503
— SPK Bültenleri 2026/60 ve 2026/61 (17.09.2026)
— SPK Bülteni 2026/76 (27.10.2026), Kurul kararı 76/1903: 7596 sayılı Kanun uyarınca tasfiye ve ödemelere ilişkin usul ve esaslar
— SPK'nın 7596 sayılı Kanun uyarınca tasfiye ve ödemelere ilişkin usul ve esasları, AA aracılığıyla Gazete Oksijen, 27.10.2026
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.