 +90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
KYK Borcu Dolandırıcılığı: Sahte Avukat ve Mali Müşavir Aramalarına Karşı Teyit, Şikâyet ve Paranızı Geri Alma Rehberi
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 17 Ekim 2026 · Okuma süresi: yaklaşık 22 dakika
Kısa cevap: KYK (öğrenim kredisi) borcunuz için sizi telefonla veya WhatsApp'tan arayıp bir hukuk bürosu, avukat ya da yeminli mali müşavirlik adına bir IBAN'a para yatırmanızı isteyen kişiye ödeme yapmayın; bu kurgu bugün en yaygın telefon dolandırıcılığı türlerinden biridir. Kredi ve Yurtlar Genel Müdürlüğü, öğrenim kredisi borçlarının yalnız Ziraat Bankası ve Gelir İdaresi Başkanlığının ödeme kanallarından ödendiğini ve ödeme bilgisinin telefonla ya da SMS ile paylaşılmadığını duyurmuştur. Kanuna göre süresinde ödenmeyen taksitler de bir hukuk bürosuna değil, 6183 sayılı Kanun'a göre takip edilmek üzere vergi dairesine bildirilir (351 sayılı Kanun m. 17). Para gönderdiyseniz ilk saatler belirleyicidir: bankanızı hemen arayın ve Cumhuriyet başsavcılığına başvurun; CMK m. 128/A, dolandırıcının hesabının kırk sekiz saate kadar askıya alınmasına ve paranın size iadesine imkân verir. Bu rehberi, İstanbul'da bilişim suçları ve dolandırıcılık dosyalarında çalışan LimanLegal Hukuk Bürosu olarak, gerçek vakalar, kanun metinleri ve Yargıtay kararları üzerinden hazırladık.
Kısa cevaplar
- KYK borcu için avukat arar mı? Süresinde ödenmeyen taksitler vergi dairesine bildirilir ve kamu alacağı olarak takip edilir; telefonla arayıp kişisel veya büro IBAN'ı veren biri gerçek tahsilat kanalı değildir.
- Borcum gerçekten var, yine de dolandırıcılık olabilir mi? Evet. Dolandırıcılar gerçek borç bilgilerinizi ele geçirip kullanıyor; e-Devlet'te borç görmeniz, arayan kişinin yetkili olduğunu göstermez.
- Nereden ödemeliyim? Yalnız Ziraat Bankası ve Gelir İdaresi Başkanlığının resmî ödeme kanallarından; vergi dairesine devredilen borçlarda İnteraktif Vergi Dairesi üzerinden.
- Arayan avukatı nasıl doğrularım? Baro kaydını sorgulayın, ama asıl olarak büroyu sizin bulduğunuz resmî numaradan arayın; size verilen numarayı ve WhatsApp profilini delil saymayın.
- Para gönderdim, ne yapmalıyım? Dakikalar içinde bankanızı arayıp işlemi dolandırıcılık olarak bildirin, aynı gün savcılığa veya kolluğa şikâyette bulunun, hiçbir yazışmayı silmeyin.
- Hangi suç oluşur? Yargıtay, kendini bir kamu kurumuyla ilişkili gösteren failin eylemini TCK m. 158/1-l kapsamında nitelikli dolandırıcılık sayıyor; hapis cezasının alt sınırı dört yıldır.
- Paramı geri alabilir miyim? Askıya alınan hesapta yakalanan para, size ait olduğu anlaşılınca soruşturma aşamasında iade edilebilir (CMK m. 128/A/5); ayrıca fail ve hesap sahiplerine karşı tazminat davası açılabilir.
- Kişisel verilerim için ne yapabilirim? Verileriniz hukuka aykırı ele geçirildiyse TCK m. 136 kapsamında şikâyet hakkınız ve KVKK m. 11 kapsamında başvuru ve tazminat haklarınız vardır.
KYK borcu dolandırıcılığı nedir ve nasıl işliyor?
KYK borcu dolandırıcılığı, öğrenim kredisi kullanmış kişilerin gerçek kimlik ve kredi bilgilerini ele geçiren bir grubun, kendisini avukat, hukuk bürosu çalışanı, yeminli mali müşavir, PTT görevlisi ya da icra memuru gibi tanıtarak kişiyi korkutması ve borcu kapatma bahanesiyle parayı kendi kontrolündeki bir hesaba aktarttırmasıdır. Kurgu genellikle birkaç aşamadan oluşur ve her aşama bir öncekinin inandırıcılığını artıracak biçimde tasarlanmıştır.
Basına yansıyan olaylarda ve büromuza ulaşan anlatımlarda tekrar eden akış şöyledir:
- Ön arama: Kendini PTT ya da kurye görevlisi olarak tanıtan biri, adınıza bir tebligat geldiğini ama size ulaştırılamadığını söyler ve “dosyayla ilgilenen avukatın” numarasını verir. Bazen bu arama doğrudan anne ya da babanıza yapılır; aile büyüğü telaşla sizi arar.
- Güven inşası: Sizi arayan ya da sizin aradığınız “avukat” veya “mali müşavir” adınızı, kredi kullandığınız yılları, ana para ve faiz tutarlarını, hatta T.C. kimlik numaranızın son hanelerini okur. WhatsApp'tan kimlik bilgilerinizin göründüğü bir ekran görüntüsü, antetli bir “icra/haciz yazısı” ya da bir hukuk bürosu logosu gönderilir.
- Korku ve aciliyet: Hakkınızda haciz işlemi başlatıldığı, banka hesaplarınızın bloke edileceği, maaşınıza el konulacağı ya da borcun iki-üç katına çıkacağı söylenir. “Saat 13.30'a kadar ödemezseniz dosya mahkemeye gider” gibi kesin bir saat verilir.
- Sahte kurtuluş yolu: “Mahkemeye gitmeden, sistemden kapatalım” denir. Borcu ya da “yapılandırma bedelini” bir büro, şirket veya kişi adına açılmış IBAN'a yatırmanız istenir. İlk ödemeden sonra “eksik yattı”, “sistem bloke etti”, “masraf çıktı” gibi bahanelerle ikinci ve üçüncü ödeme talep edilir.
- Kayboluş: Para gönderildikten kısa süre sonra numara kapanır ya da sizi engeller; para da çoğunlukla dakikalar içinde başka hesaplara dağıtılır.
Bu yöntemin tehlikeli tarafı, yalanın içine gerçeğin yerleştirilmesidir. Gerçekten KYK kredisi kullanmış ve belki de bir taksiti gecikmiş bir kişi, e-Devlet'e baktığında borcunu gördüğünde, telefondaki kişinin de “resmî” olduğuna inanmaya meyleder. Dolandırıcılığın gücü uydurulan borçtan değil, gerçek borcun sahte bir tahsilat kanalına yönlendirilmesinden gelir.
Avukat ve mali müşavir kimliği neden seçiliyor?
Avukatlık ve mali müşavirlik, toplumda resmî süreçlerle ilişkilendirilen ve güven duyulan mesleklerdir. Bir icra takibinde alacaklı vekili olarak avukatın yer alması, vergi işlerinde mali müşavirin aracılık etmesi olağan olduğundan, “alacaklı kurumun avukatıyım” ya da “vergi dairesi adına yapılandırmanızı yürüten yeminli mali müşavirlikten arıyorum” cümlesi ilk anda yadırganmaz. Dolandırıcılar bu güveni, gerçek büroların adlarını, gerçek avukatların fotoğraflarını ve baro sicil numaralarını kullanarak daha da pekiştirir. Bu nedenle bu yazıda teyit adımlarını, yalnız “böyle biri var mı?” sorusuna değil, “beni arayan kişi gerçekten o kişi mi ve bu ödeme yolu meşru mu?” sorusuna göre kurguladık.
Dolandırıcılar kimlik numaramı, kredi tutarımı ve telefonumu nereden biliyor?
Kesin cevap her olayda soruşturmayla ortaya çıkar; ancak basına yansıyan değerlendirmelerde, ad-soyaddan T.C. kimlik numarasına ve başka kişisel bilgilere ulaşmak için halk arasında “panel” denilen yasa dışı sorgu sistemlerinin kullanıldığı belirtilmektedir. Bunun yanında geçmiş veri sızıntılarından derlenen listeler, sahte internet sitelerine girilen bilgiler, ele geçirilmiş e-posta veya sosyal medya hesapları ve kötü niyetli kişilerin erişim yetkisini kötüye kullanması da bu bilgilerin kaynağı olabilir.
Hukuken önemli olan şudur: Bilgilerinizin dolandırıcının elinde olması, sizin bir kusurunuz olduğu ya da borcunuzun bu kişiye ödenmesi gerektiği anlamına gelmez. Tam tersine, kişisel verilerin hukuka aykırı olarak ele geçirilmesi, verilmesi ve yayılması başlı başına bir suçtur. WhatsApp'tan size kimlik bilgilerinizin göründüğü bir görsel gönderilmesi de bu suçun delilidir; bu görseli silmeyin, şikâyet dilekçenize ekleyin.
Verileri hukuka aykırı olarak verme veya ele geçirme – TCK m. 136
(1) Kişisel verileri, hukuka aykırı olarak bir başkasına veren, yayan veya ele geçiren kişi, iki yıldan dört yıla kadar hapis cezası ile cezalandırılır.
Verilerin bir kurum ya da şirket nezdinden sızdığı anlaşılırsa, o kurumun veri sorumlusu olarak yükümlülükleri de gündeme gelir. Kişisel Verilerin Korunması Kanunu, işlenen verilerin kanuni olmayan yollarla başkalarınca elde edilmesi hâlinde veri sorumlusunun durumu en kısa sürede ilgilisine ve Kurula bildirmesini öngörür (KVKK m. 12/5). Konunun ceza hukuku boyutunu Verileri Hukuka Aykırı Olarak Verme veya Ele Geçirme Suçu (TCK m. 136) başlıklı yazımızda ayrıntılı olarak ele aldık.
Gerçek vakalar: Basına ve şikâyet platformlarına yansıyan KYK borcu dolandırıcılıkları
Aşağıdaki örnekler, Eylül–Ekim 2026 döneminde basına ve kamuya açık şikâyet platformlarına yansıyan olaylardan derlenmiştir. Kişilerin kimlikleri gizlenmiş, olaylar kendi ifademizle özetlenmiştir. Her vakanın sonunda, o olaydan çıkarılacak pratik dersi yazdık.
Vaka 1 — Edirne, 13 Ekim 2026: e-Devlet'te gerçek borcu görünce 112.865 TL gönderdi
Yerel basına yansıyan habere göre, önce bir vatandaşın babası kendisini PTT görevlisi olarak tanıtan biri tarafından arandı ve oğlu hakkında icra dosyası bulunduğu söylendi. Babanın ilettiği numarayı arayan genç, “dosyayla ilgilenen avukat” olduğunu söyleyen kişiye yönlendirildi. Telefondaki kişi, ödenmemiş KYK borcu nedeniyle aynı gün saat 13.30'a kadar ödeme yapılmazsa icra takibi başlatılacağını, hesapların bloke edileceğini ve mallara el konulacağını söyledi. Vatandaş e-Devlet'ten kontrol ettiğinde yaklaşık 45 bin liralık öğrenim kredisi borcunu gördü ve verilen IBAN'a önce 46.865 TL, ardından 66.000 TL gönderdi. Dolandırıldığını anlayınca polise başvurdu ve soruşturma başlatıldı.
Ders: e-Devlet'te gördüğünüz borç gerçektir; ama ödeme kanalı yine resmî kanaldır. Borç tutarını doğrulamak, arayanı doğrulamak demek değildir. Ayrıca ikinci ödemenin talep edilmesi, dolandırıcılığın en belirgin işaretlerinden biridir.
Vaka 2 — İzmir, Eylül 2026: “Geri ödeme süresi dört yıldan iki yıla indi, dilekçe vermediniz”
İzmir'de yayımlanan haberlere göre senaryo, adına tebligat bulunduğu ama ulaştırılamadığı söylenen kişinin “avukatı” aramaya yönlendirilmesiyle başladı. Avukat olduğunu söyleyen kişi önce ad-soyad aldı, ardından T.C. kimlik numarasının son dört hanesini söyleyerek güven kazandı. KYK geri ödemelerinin dört yıldan iki yıla düşürüldüğünü, temmuz ayına kadar dilekçe verilmesi gerektiğini, verilmediği için haciz başlatıldığını ve kısa sürede ödeme yapılmazsa borcun iki-üç katına çıkacağını iddia etti. Son aşamada “mahkemeye gitmeden, telefon üzerinden sisteme aktaralım” teklifi geldi.
Ders: Uydurma bir mevzuat değişikliği ve kaçırılmış bir “dilekçe süresi” anlatılıyorsa, bunu yalnız resmî kaynaktan (e-Devlet, kurumun resmî sitesi, Resmî Gazete) doğrulayın. Kamu alacağı telefonda “sisteme aktarılarak” kapatılmaz.
Vaka 3 — WhatsApp'ta “Av.” profili: 25.000 TL'lik sahte icra takibi
Kamuya açık bir şikâyet platformuna 6 Ekim 2026'da yansıyan anlatıma göre, WhatsApp profilinde avukat unvanı ve isim görünen bir numara, kişiye KYK kredi borcu nedeniyle 25.000 TL'lik icra takibi başlatıldığını söyleyerek ödeme istedi. Aynı platformdaki başka bir şikâyette, WhatsApp profili bir hukuk bürosu adını taşıyan numaranın, KYK borcunun kendi verecekleri hesaba yatırılmasını istediği aktarılıyor. Bir başka kullanıcı ise kendini “Ziraat Bankası” olarak tanıtan bir aramada, taksitlendirme sürecinin bittiği ve gün sonuna kadar ödenmezse icra başlatılacağı söylenerek tuşlama yapılmasının istendiğini anlatıyor.
Ders: WhatsApp profil adı, profil fotoğrafı, logo ve “işletme hesabı” ibaresi kimlik kanıtı değildir; herkes dakikalar içinde bunları oluşturabilir. Bankayı taklit eden aramalarda da tuşlama yapmayın, kart veya şifre bilgisi vermeyin; bankanızı kartınızın arkasındaki numaradan siz arayın.
Vaka 4 — Gerçek avukatın fotoğrafı ve sicil numarası: “İnternetten kontrol ettim, gerçekti”
Mayıs 2026'da ulusal basına yansıyan haberlere göre dolandırıcılar, Türkiye Barolar Birliği kayıtlarında yer alan gerçek avukatların fotoğraflarını ve sicil numaralarını kullanarak WhatsApp üzerinden mağdurlara ulaşıyor. Haberde görüşüne yer verilen mağdur, kendisine verilen sicil numarasını internetten kontrol edip gerçekten böyle bir avukat bulunduğunu görünce ikna olduğunu anlatıyor. Bu olay KYK konulu değildi; ancak kullanılan yöntem, KYK aramalarında “avukat” kimliğinin nasıl inandırıcı kılındığını açıkça gösteriyor.
Ders: Bir avukatın baroya kayıtlı olduğunu görmek, sizi arayanın o avukat olduğunu göstermez. Doğrulamanın son adımı her zaman, büronun baro veya resmî internet sitesindeki sabit numarasını sizin aramanızdır.
Vaka 5 — Mali müşavirlik adı: “Vergi borcunuz çıktı”
Benzer kurgunun mali müşavirlik bürosu adı kullanılarak da kurulduğu, vergi borcu veya KDV borcu bulunduğu söylenen kişilerin sahte mesaj ve aramalarla ödemeye yönlendirildiği daha önce de kamuoyuna yansımıştı. Büromuza son haftalarda ulaşan başvurularda ise KYK borcu için “yeminli mali müşavirlikten” arandığını, kimlik bilgilerinin göründüğü görsellerin WhatsApp'tan gönderildiğini anlatan kişiler bulunmaktadır. Gerçek mali müşavirler ve yeminli mali müşavirler bu tür dolandırıcılıklarla ilgisizdir; isimleri ve unvanları istismar edilmektedir.
Ders: Yeminli mali müşavirler, kanunla tanınan tasdik ve denetim işlerini yürüten meslek mensuplarıdır; sizin KYK borcunuzu telefonla tahsil eden bir aracı değildir. Mali müşavir kimliğini TÜRMOB'un meslek mensubu sorgulama ekranından kontrol edebilir, büroyu oradan veya resmî sitesinden bulduğunuz numaradan arayabilirsiniz.
| Kullanılan kimlik | Güven aracı | Baskı unsuru | Ödeme talebi |
|---|---|---|---|
| PTT görevlisi + avukat | Gerçek KYK borcu, aile büyüğünün aranması | “13.30'a kadar”, hesap blokesi, mallara el koyma | Kişi adına IBAN, iki ayrı havale |
| Avukat (tebligat bahanesi) | T.C. kimlik numarasının son haneleri | Uydurma dilekçe süresi, borcun katlanması | “Telefonla sisteme aktarma” |
| WhatsApp “Av.” / hukuk bürosu profili | Profil adı, logo, antetli görsel | Başlatılmış icra takibi iddiası | Büro adı verilen hesap |
| Gerçek avukatın fotoğrafı ve sicili | İnternetten doğrulanabilen sicil numarası | Suç isnadı, ailenin öğrenmesi tehdidi | “Uzlaşma bedeli” |
| Mali müşavirlik / yeminli mali müşavirlik | Kimlik bilgisi içeren görsel | Vergi borcu, haciz | “Yapılandırma” adı altında havale |
KYK borcu gerçekte nasıl tahsil edilir?
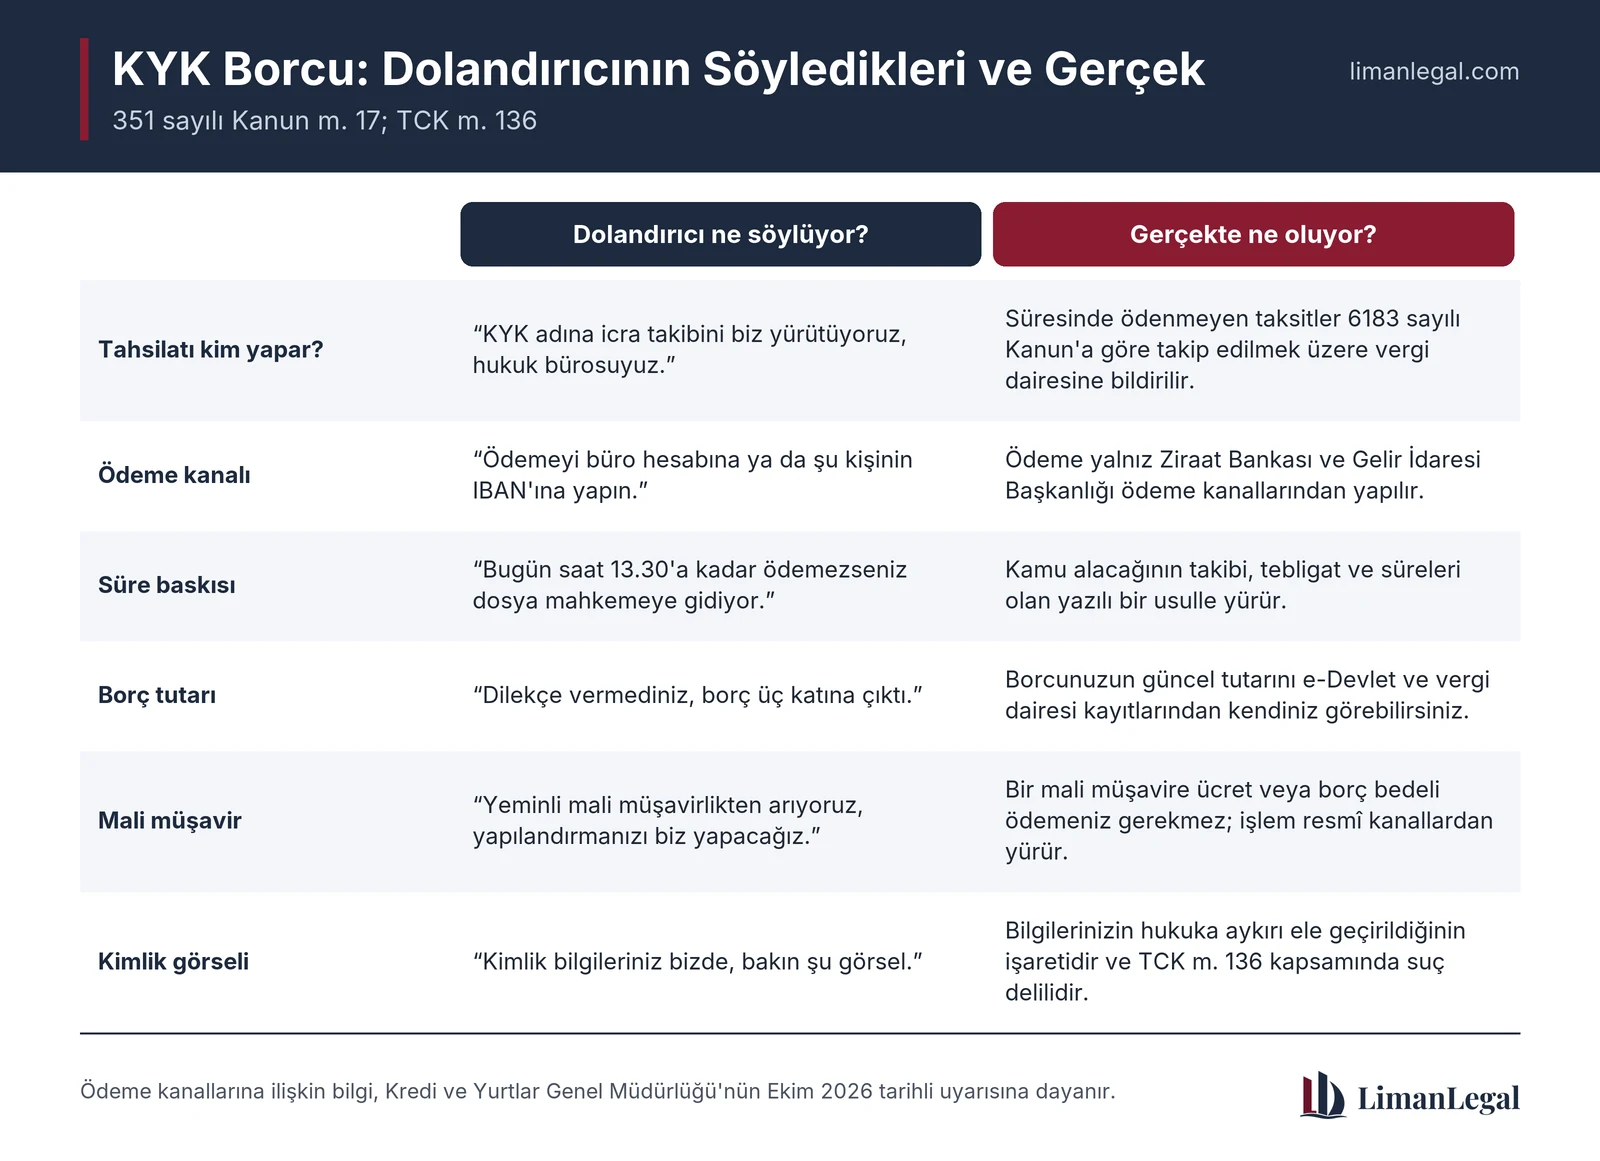
Öğrenim kredisi borcu, kanunda tahsil yolu açıkça belirlenmiş bir kamu alacağıdır. Geri ödeme döneminde taksitler resmî ödeme kanallarından yatırılır; son taksitin vadesine kadar ödenmeyen ya da eksik ödenen taksitler ise 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'a göre takip edilmek üzere ilgili vergi dairesine bildirilir. Yani gecikmiş bir KYK borcunun muhatabı, sizi WhatsApp'tan arayan bir hukuk bürosu değil, vergi dairesidir.
Taksitlerin zamanında ödenmemesi – 351 sayılı Yüksek Öğrenim Kredi ve Yurt Hizmetleri Kanunu m. 17 (Değişik: 3/11/2022-7420/6 md.)
Süresinde ödenmeyen taksitlere vadesinden itibaren 21/7/1953 tarihli ve 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun 51 inci maddesine göre gecikme zammı hesaplanır. Taksitlerin, son taksitin vade tarihine kadar ödenmemesi veya eksik ödenmesi halinde, ödenmeyen taksit tutarları 6183 sayılı Kanuna göre takip edilmek üzere ilgili vergi dairesine bildirilir. Taksitler için zamanaşımı süresinin belirlenmesinde son taksitin vade tarihi esas alınır. Vergi dairelerince bu alacaklarla ilgili olarak yapılan tahsilatlar, takip eden ayın sonuna kadar Gençlik ve Spor Bakanlığına aktarılır.
Öğrenimi sırasında veya öğrenimden sonra ölenlerin veya yüzde doksan ve üzeri engel sahibi oldukları tam teşekküllü bir hastanenin sağlık kurulu tarafından tespit edilenlerin kalan borçları terkin edilir.
Kurumun kendi açıklaması da aynı yöndedir. Kredi ve Yurtlar Genel Müdürlüğü, Ekim 2026'da sosyal medya hesabından yaptığı ve basına yansıyan uyarıda, öğrenim kredisi borçlarının Ziraat Bankası ve Gelir İdaresi Başkanlığının ödeme kanallarından ödendiğini, bunların dışında bir ödeme aracı kullanılmaması gerektiğini, burs ve kredi borcuna ilişkin ödeme bilgisinin telefon veya SMS ile paylaşılmadığını ve bu tür sahte arama ve mesajlara itibar edilmemesini istemiştir.
| Dolandırıcı ne söylüyor? | Gerçekte ne oluyor? |
|---|---|
| “KYK adına icra takibini biz yürütüyoruz, hukuk bürosuyuz.” | Süresinde ödenmeyen taksitler 6183 sayılı Kanun'a göre takip edilmek üzere vergi dairesine bildirilir (351 s.K. m. 17). |
| “Ödemeyi büro hesabına ya da şu kişinin IBAN'ına yapın.” | Kurumun açıklamasına göre ödeme yalnız Ziraat Bankası ve Gelir İdaresi Başkanlığı ödeme kanallarından yapılır. |
| “Bugün saat 13.30'a kadar ödemezseniz dosya mahkemeye gidiyor.” | Kamu alacağının takibi, tebligat ve süreleri olan yazılı bir usulle yürür; telefonla saat verilerek “son şans” tanınmaz. |
| “Geri ödeme süresi kısaldı, dilekçe vermediniz, borç üç katına çıktı.” | Kanun değişiklikleri Resmî Gazete'de yayımlanır; borcunuzun güncel tutarını e-Devlet ve vergi dairesi kayıtlarından kendiniz görebilirsiniz. |
| “Yeminli mali müşavirlikten arıyoruz, yapılandırmanızı biz yapacağız.” | KYK borcunun ödenmesi ya da yapılandırılması için bir mali müşavire ücret veya borç bedeli ödemeniz gerekmez; işlem resmî kanallardan yürür. |
| “Kimlik bilgileriniz bizde, bakın şu görsel.” | Bu, bilgilerinizin hukuka aykırı ele geçirildiğinin işaretidir ve TCK m. 136 kapsamında suç delilidir; yetki belgesi değildir. |
Arayan kişi gerçekten avukat ya da mali müşavir mi? Adım adım teyit
En güvenli kural şudur: Telefonu kapatın ve doğrulamayı arayan kişinin verdiği hiçbir bilgiyi kullanmadan, kendiniz yapın. Gerçek bir avukat ya da kurum, sizin teyit etmenizi bekler; “kapatırsanız dosya kapanmaz, hemen şimdi ödemeniz lazım” diye ısrar etmez. Aşağıdaki sırayı izlemeniz birkaç dakikanızı alır ve paranızı korur.
- Borcu resmî kaynaktan görün. e-Devlet'te Gençlik ve Spor Bakanlığı başlığı altındaki kredi geri ödeme sorgulama hizmetinden taksitlerinizi ve vadelerinizi kontrol edin. Borç vergi dairesine devredildiyse, Gelir İdaresi Başkanlığının İnteraktif Vergi Dairesi'nde borç sorgulama ekranında öğrenim kredisi borcunu ayrıca görürsünüz.
- İcra iddiasını UYAP'tan kontrol edin. “Hakkınızda icra takibi var” deniyorsa, UYAP Vatandaş Portalı veya e-Devlet'teki dosya sorgulama hizmetinden adınıza kayıtlı bir icra dosyası olup olmadığına bakın. Gerçek bir takipte icra dairesi, dosya numarası ve alacaklı bilgisi sistemde görünür.
- Tebligatı resmî kanaldan sorgulayın. Adınıza resmî bir tebligat çıkarıldıysa bu, PTT dağıtımı veya elektronik tebligat sistemi üzerinden yürür; tebligatın içeriği telefonda okunup karşılığında ödeme istenmez.
- Avukatın baro kaydını sorgulayın. Türkiye Barolar Birliği ve ilgili baronun internet sitelerinde avukat sorgulama imkânı bulunur. Ancak bu adım tek başına yeterli değildir; dolandırıcılar gerçek avukatların ad ve sicil numaralarını kullanmaktadır.
- Büroyu kendi bulduğunuz numaradan arayın. Baronun kayıtlarındaki veya büronun resmî internet sitesindeki sabit numarayı arayın ve “Sizden biri beni KYK borcu için aradı mı?” diye sorun. Size verilen cep numarası, WhatsApp hattı ya da “direkt hat” delil değildir.
- Mali müşaviri TÜRMOB kayıtlarından kontrol edin. Serbest muhasebeci mali müşavir veya yeminli mali müşavir olduğunu söyleyen kişiyi TÜRMOB'un meslek mensubu sorgulama ekranından kontrol edin ve büroyu yine bağımsız bulduğunuz numaradan arayın.
- Ödeme kanalına bakın. KYK borcu için ödeme; Ziraat Bankası kanalları, e-Devlet'teki yönlendirme ya da vergi dairesine devredilmiş borçlarda Gelir İdaresi Başkanlığı kanalları dışında bir hesaba istenmez. Bir kişinin, şirketin veya “hukuk bürosunun” IBAN'ı verilmişse durun.
- Kurumu kendiniz arayın. Kredi ve Yurtlar Genel Müdürlüğü'nün veya Gençlik ve Spor Bakanlığı'nın resmî internet sitesindeki iletişim kanallarından, ya da borç vergi dairesindeyse bağlı olduğunuz vergi dairesinden bilgi alın.
- Kimlik ve şifre paylaşmayın. e-Devlet şifrenizi, SMS ile gelen tek kullanımlık kodları, kart bilgilerinizi ve kimlik kartınızın fotoğrafını hiç kimseyle paylaşmayın; uzaktan erişim uygulaması yüklemeyin.
- Kuşkuluysanız bir avukata danışın. Elinizdeki görselleri ve mesajları bir avukata gösterip birkaç dakikada değerlendirme almak, olası bir kaybı önlemenin en hızlı yoludur.
Aile büyükleri için not: Bu dolandırıcılıkta ilk arama çoğu zaman anne veya babaya yapılır ve “oğlunuz/kızınız hakkında icra var” denir. Ailenizdeki büyüklere, böyle bir aramada hiçbir ödeme yapmamaları, numara vermemeleri ve önce sizi aramaları gerektiğini şimdiden söyleyin.
Dolandırıcılığı ele veren 12 işaret
Aşağıdaki işaretlerden biri bile varsa ödeme yapmayın; ikisi bir aradaysa büyük olasılıkla dolandırıcıyla konuşuyorsunuz:
- Ödeme bir kişi, şirket veya “hukuk bürosu” adına açılmış IBAN'a isteniyor.
- Kesin bir saat veriliyor: “Bugün 13.30'a kadar”, “mesai bitmeden”.
- Görüşmenin kimseye anlatılmaması, telefonun kapatılmaması isteniyor.
- Önce bir “PTT görevlisi” ya da “kurye” arıyor, sonra sizi bir “avukata” yönlendiriyor.
- Kimlik numaranız, kredi yıllarınız ve borç tutarınız okunarak güven kazanılmaya çalışılıyor.
- WhatsApp'tan antetli belge, logo, kimlik görseli ya da “haciz yazısı” fotoğrafı gönderiliyor.
- “Mahkemeye gitmeden, sistemden kapatalım” ya da “uzlaşma bedeli” gibi ifadeler kullanılıyor.
- Borcun aniden iki-üç katına çıkacağı, hesaplarınızın bugün bloke edileceği söyleniyor.
- Duymadığınız bir “yeni düzenleme” ve kaçırdığınız bir “dilekçe süresi” anlatılıyor.
- İlk ödemeden sonra “eksik yattı”, “bloke oldu”, “masraf çıktı” denilerek yeni ödeme isteniyor.
- e-Devlet şifresi, SMS kodu, kart bilgisi istenmesi ya da tuşlama yaptırılması.
- Arayan kişi, büronun sabit hattından aranmanızı istemiyor; yalnız cep numarası veya WhatsApp üzerinden görüşüyor.
Para gönderdim: İlk 24–48 saatte ne yapmalıyım?
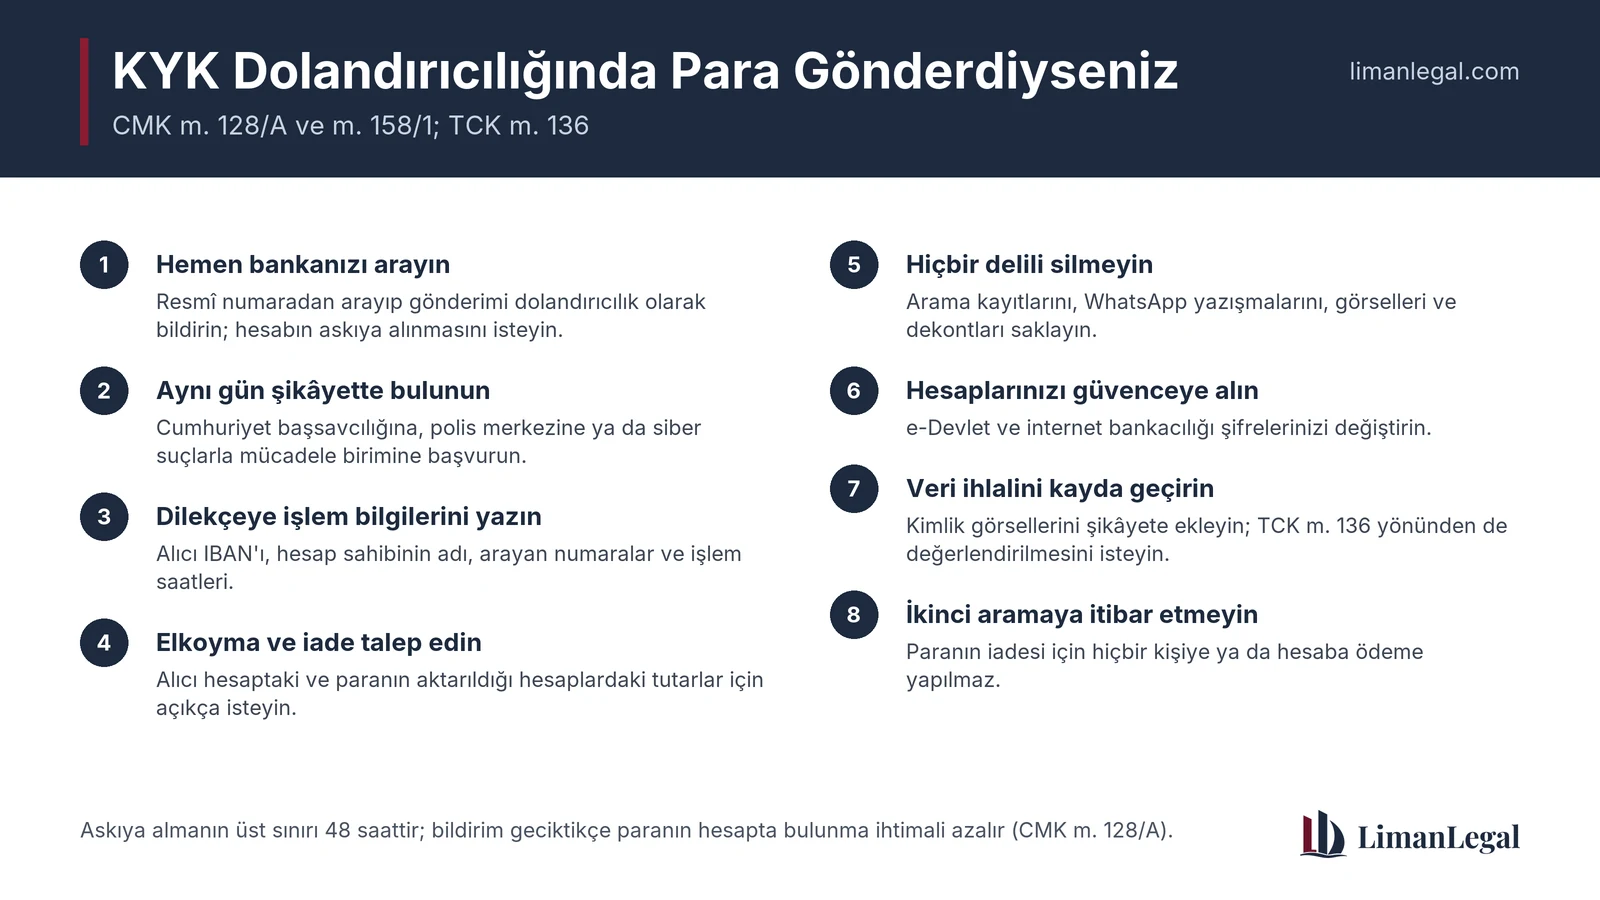
Para gönderdiyseniz zamanla yarışıyorsunuz: Dolandırıcılar parayı genellikle dakikalar içinde başka hesaplara dağıtır, ancak kanun bu hıza karşı hızlı bir mekanizma da öngörmüştür. Banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, nitelikli dolandırıcılık şüphesi bulunan işlemlere konu hesabı kırk sekiz saate kadar askıya alabilir; bu sürede savcılık veya hâkim kararıyla paraya elkonulabilir ve para size aitse iade edilir (CMK m. 128/A). Bu mekanizmanın işlemesi için bankanın ve savcılığın olaydan mümkün olan en kısa sürede haberdar olması gerekir.
- Hemen bankanızı arayın (ilk dakikalar). Kartınızın arkasındaki veya bankanın resmî internet sitesindeki numaradan 7/24 hattı arayın. Gönderimin dolandırıcılık sonucu yapıldığını söyleyin; işlemin tarihini, saatini, tutarını ve alıcı IBAN'ını bildirin; alıcı bankaya bildirim yapılmasını ve hesabın askıya alınmasını talep edin. Görüşmeyi yaptığınız saati ve varsa başvuru numarasını not edin.
- Aynı gün şikâyette bulunun. Cumhuriyet başsavcılığına veya en yakın polis merkezine ya da siber suçlarla mücadele birimine başvurun. Suça ilişkin ihbar veya şikâyet, Cumhuriyet başsavcılığına veya kolluk makamlarına yapılabilir (CMK m. 158/1). Dilekçenizde alıcı IBAN'ı, hesap sahibinin adı, arayan numaralar ve işlem saatleri mutlaka yer alsın.
- Elkoyma ve iade talep edin. Şikâyetinizde, alıcı hesaptaki ve paranın aktarıldığı diğer hesaplardaki tutarlara elkonulmasını ve size iadesini açıkça isteyin. Para başka bir kuruma aktarılmışsa, CMK m. 128/A/3 uyarınca o kuruma da bildirim yapılması gerekir.
- Hiçbir delili silmeyin. Arama kayıtlarının ekran görüntülerini, WhatsApp yazışmalarını ve profil bilgilerini, gönderilen belge ve kimlik görsellerini, banka dekontlarını saklayın. Mesajları silmeden önce ekran görüntüsü alın; mümkünse telefonu sıfırlamayın.
- Hesaplarınızı güvenceye alın. e-Devlet ve internet bankacılığı şifrelerinizi değiştirin, kartlarınızı gerekiyorsa kapattırın. Dolandırıcılar ikinci bir senaryoyla (“paranızı geri alacağız”, “polis olarak arıyorum”) yeniden arayabilir; bu aramalara da itibar etmeyin.
- Kişisel veri ihlalini kayda geçirin. Kimlik bilgilerinizin elde edildiğini gösteren görselleri şikâyetinize ekleyin; TCK m. 136 kapsamında ayrı bir suç olarak değerlendirilmesini isteyin.
- Bir avukatla süreci takip edin. Askıya alma ve elkoyma süreleri saatlerle ölçülür; dosyanın doğru savcılığa, doğru taleplerle ve eksiksiz delille gitmesi paranın geri dönme ihtimalini doğrudan etkiler.
Bilişim suçlarının işlenmesi suretiyle elde edilen menfaatin bulunduğu hesabın askıya alınması ve elkoyma – CMK m. 128/A (Ek:24/12/2025-7571/22 md.)
(1) Türk Ceza Kanununda yer alan;
a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e),
b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l),
c) Banka veya kredi kartlarının kötüye kullanılması (madde 245),
suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.
(2) Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir.
(3) Askıya alma işlemi tamamlanmadan suça konu menfaatin başka bir malî kuruma transfer edildiğinin tespit edilmesi halinde bu durum, askıya alma işleminin yapılabilmesi için banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından ilgili malî kuruma gecikmeksizin bildirilir.
(4) Birinci fıkra uyarınca malî kurum tarafından askıya alınan veya Cumhuriyet savcısının yazılı emri üzerine askıya alınan hesapta bulunan suça konu menfaate hâkim kararı üzerine veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emriyle askıya alma süresi içinde elkonulabilir. Hâkim kararı olmaksızın yapılan elkoyma işlemi yirmidört saat içinde görevli hâkimin onayına sunulur. Hâkim, kararını elkoymadan itibaren kırksekiz saat içinde açıklar; aksi halde elkoyma kendiliğinden kalkar. Bu madde hükümlerine göre elkoyma işlemi yapılabilmesi bakımından 128 inci maddede belirtilen rapor alma şartı aranmaz.
(5) Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir.
(...)
Bu hükmün KYK dolandırıcılığı mağdurları için anlamı şudur: Kendisini kamu kurumuyla ilişkili gösteren failin eylemi, aşağıda aktardığımız Yargıtay kararlarına göre TCK m. 158/1-l kapsamında nitelikli dolandırıcılık sayıldığından, somut olayın özelliklerine göre bu hızlı askıya alma ve elkoyma mekanizması işletilebilir. Ancak askıya almanın üst sınırı kırk sekiz saattir; bildirim ne kadar geç yapılırsa paranın hesapta bulunma ihtimali o kadar azalır. Mekanizmanın ayrıntılarını Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A) başlıklı yazımızda fıkra fıkra inceledik.
İkinci dalga dolandırıcılığa dikkat: Para gönderdikten sonra sizi “paranızı geri alacağız” diyen bir “avukat”, “polis” ya da “savcılık görevlisi” arayabilir ve yeni bir ücret isteyebilir. Paranın iadesi için hiçbir kişiye ya da hesaba ödeme yapılmaz; iade, savcılık veya mahkeme kararıyla ve resmî kanallardan gerçekleşir.
KYK borcu dolandırıcılığı hangi suçu oluşturur?
Bu eylem, temel olarak dolandırıcılık suçunu oluşturur; fail kendisini bir kamu kurumuyla ilişkili gösterdiğinde ise nitelikli dolandırıcılık söz konusu olur. Hileli davranışlarla bir kimseyi aldatıp onun zararına yarar sağlamak TCK m. 157'de, bu suçun nitelikli hâlleri ise TCK m. 158'de düzenlenmiştir. KYK senaryosunda en sık tartışılan bent, failin kendisini kamu görevlisi olarak tanıtması veya kamu kurum ve kuruluşlarıyla ilişkili olduğunu söylemesini düzenleyen (l) bendidir.
Dolandırıcılık – TCK m. 157
(1) Hileli davranışlarla bir kimseyi aldatıp, onun veya başkasının zararına olarak, kendisine veya başkasına bir yarar sağlayan kişiye bir yıldan beş yıla kadar hapis ve beşbin güne kadar adlî para cezası verilir.
Nitelikli dolandırıcılık – TCK m. 158 (ilgili bentler ve fıkralar)
(1) Dolandırıcılık suçunun;
(...)
d) Kamu kurum ve kuruluşlarının, kamu meslek kuruluşlarının, siyasi parti, vakıf veya dernek tüzel kişiliklerinin araç olarak kullanılması suretiyle,
(...)
f) Bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle,
(...)
l) (Ek: 24/11/2016-6763/14 md.) Kişinin, kendisini kamu görevlisi veya banka, sigorta ya da kredi kurumlarının çalışanı olarak tanıtması veya bu kurum ve kuruluşlarla ilişkili olduğunu söylemesi suretiyle,
İşlenmesi halinde, üç yıldan on yıla kadar hapis ve beşbin güne kadar adlî para cezasına hükmolunur. (Ek cümle: 29/6/2005 – 5377/19 md.; Değişik: 3/4/2013-6456/40 md.) Ancak, (e), (f), (j), (k) ve (l) bentlerinde sayılan hâllerde hapis cezasının alt sınırı dört yıldan, adli para cezasının miktarı suçtan elde edilen menfaatin iki katından az olamaz.
(...)
(3) (Ek fıkra: 24/11/2016-6763/14 md.) Bu madde ile 157 nci maddede yer alan suçların, üç veya daha fazla kişi tarafından birlikte işlenmesi hâlinde verilecek ceza yarı oranında; suç işlemek için teşkil edilmiş bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde verilecek ceza bir kat artırılır.
(4) (Ek:16/7/2026-7589/13 md.) Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir.
Kanun koyucu (l) bendini eklerken, tam da bu yazıda anlattığımız tabloyu gerekçe olarak göstermiştir: Önceden ele geçirilmiş kişisel bilgilerle kurulan inandırıcı bir hikâye ve mağdurun telefonda araştırma yapma imkânının elinden alınması.
“Mağdurlara ait olup, önceden temin edilen bazı kişisel bilgileri ve oluşturulan mizansen unsurları kullanan suç failleri, mağdurlarda güven oluşturabilmektedir. Ayrıca, eylemlerini çoğunlukla telefon gibi iletişim vasıtalarıyla gerçekleştirdiklerinden mağdurların denetim imkânı da büyük ölçüde kısıtlanmaktadır.” — TCK m. 158/1-l madde gerekçesi (Yargıtay Ceza Genel Kurulu, 22.03.2023, E. 2022/471, K. 2023/176 sayılı kararda aktarılmıştır)
Kendini “avukat” olarak tanıtmak tek başına yeter mi?
Bu soru Yargıtay'da tartışılmıştır. Avukatlık mesleği her durumda kamu görevi sayılmadığından, failin yalnızca “avukatım” demesinin (l) bendini oluşturmayacağı yönünde görüşler ve kararlar bulunmaktadır. Ancak Yargıtay Ceza Genel Kurulu, kendisini avukat olarak tanıtan failin aynı zamanda bir adliye uzlaştırma bürosundan, yani bir kamu kurumundan aradığını söylediği olayda eylemin nitelikli dolandırıcılık olduğuna karar vermiştir. Kurul, (l) bendinin iki ayrı işleniş biçimi bulunduğunu vurgulamıştır:
“Kişinin kendisini kamu görevlisi olarak tanıtması, banka veya kredi kurumu çalışanı olarak göstermesi ya da bu kurum ve kuruluşlarla ilişkili olduğunu söylemesi muhatabın kendisinden talep edilen hususu ciddi bir şekilde sorgulamasının önüne geçmekte, olayın inandırıcılığını artırmaktadır. (...) İkinci işleniş biçiminde ise; failin, sahip olmadığı sıfatları kullanmasına, kendisinin polis, savcı, sigortacı veya zabıta olduğunu iddia etmesine gerek yoktur. Kamu kurumlarıyla, bankalarla, sigorta veya kredi kurumlarıyla ilişkili olduğunu iddia etmesi yeterlidir. Bu ilişkinin nasıl bir ilişki olduğu konusunda kanunda herhangi bir sınırlama getirilmemiştir” — Yargıtay Ceza Genel Kurulu, 22.03.2023, E. 2022/471, K. 2023/176
Yargıtay 11. Ceza Dairesi de 2025 tarihli bir kararında, kendisini “Tüketici Hakem Heyetinde avukat” olarak tanıtan failin eylemini aynı ölçütle değerlendirmiş ve kanun yararına bozma istemini reddetmiştir:
“katılana yönelik hileli hareketlerin gerçekleştirildiği esnada arayan kişinin, bir kamu kurumu olan "tüketici hakem heyetinden" aradığını belirtmesinin yanı sıra kendisini ayrıca "avukat" olarak da tanıtmasının katılan nezdinde sanığın bu kurumda görevli kabul edilmesine engel oluşturmayacağı ve katılanın bu hususu denetleme olanağı bulunmadığı, bununla birlikte 5237 sayılı Kanun'un 158/1-l maddesinde yer alan suçun seçimlik hareketlerinden biri olan "veya bu kurum ve kuruluşlarla ilişkili olduğunu söylemesi" şeklindeki maddi unsurun da somut olayda gerçekleştiği” — Yargıtay 11. Ceza Dairesi, 26.05.2025, E. 2025/2139, K. 2025/6520
KYK dolandırıcılığında fail, çoğu zaman yalnız “avukatım” demekle kalmaz; KYK'nın, Gençlik ve Spor Bakanlığı'nın, vergi dairesinin, icra dairesinin veya PTT'nin adına hareket ettiğini, onlarla birlikte çalıştığını ya da onlar adına tahsilat yaptığını söyler. Bu kurumlarla ilişki iddiası, yukarıdaki içtihat çizgisine göre (l) bendinin ikinci işleniş biçimini gündeme getirir. Suçun birden fazla kişiyle ve iş bölümüyle işlenmesi (arayan “PTT görevlisi”, “avukat”, IBAN'ını veren hesap sahibi) ise TCK m. 158/3'teki artırımı tartışmaya açar. Hangi bendin uygulanacağı, her olayda delillere ve failin kullandığı sözlere göre belirlenir; bu nedenle şikâyet dilekçesinde arayanın tam olarak ne söylediğini, hangi kurum adını kullandığını yazmanız önemlidir.
Bunlara ek olarak, kişisel verilerinizi hukuka aykırı olarak ele geçiren veya yayan kişiler bakımından TCK m. 136 ayrıca gündeme gelir. Baroya kayıtlı olmadığı hâlde avukat unvanı kullanılması da ayrıca yasaktır: “Baro levhasında yazılı bulunmıyanlar avukatlık unvanını da taşıyamazlar.” (1136 sayılı Avukatlık Kanunu m. 63/1).
Hangi mahkeme bakar, uzlaşma olur mu?
Basit dolandırıcılık (TCK m. 157) uzlaştırma kapsamında olduğu hâlde, nitelikli dolandırıcılık hâlleri uzlaştırma dışındadır; Yargıtay da (l) bendindeki suçu uzlaşmaya tabi olmayan bir suç olarak nitelendirmektedir. Dolandırıcılık suçunun soruşturulması şikâyete bağlı değildir; savcılık suçu öğrendiğinde soruşturma başlatır. 25 Aralık 2025'te yürürlüğe giren 7571 sayılı Kanun'la nitelikli dolandırıcılık ağır ceza mahkemesinin görev alanından çıkarılmıştır; bu tarihten sonra açılan davalarda görevli mahkeme asliye ceza mahkemesidir.
Paramı geri alabilir miyim? Mağdurun hukuki hakları
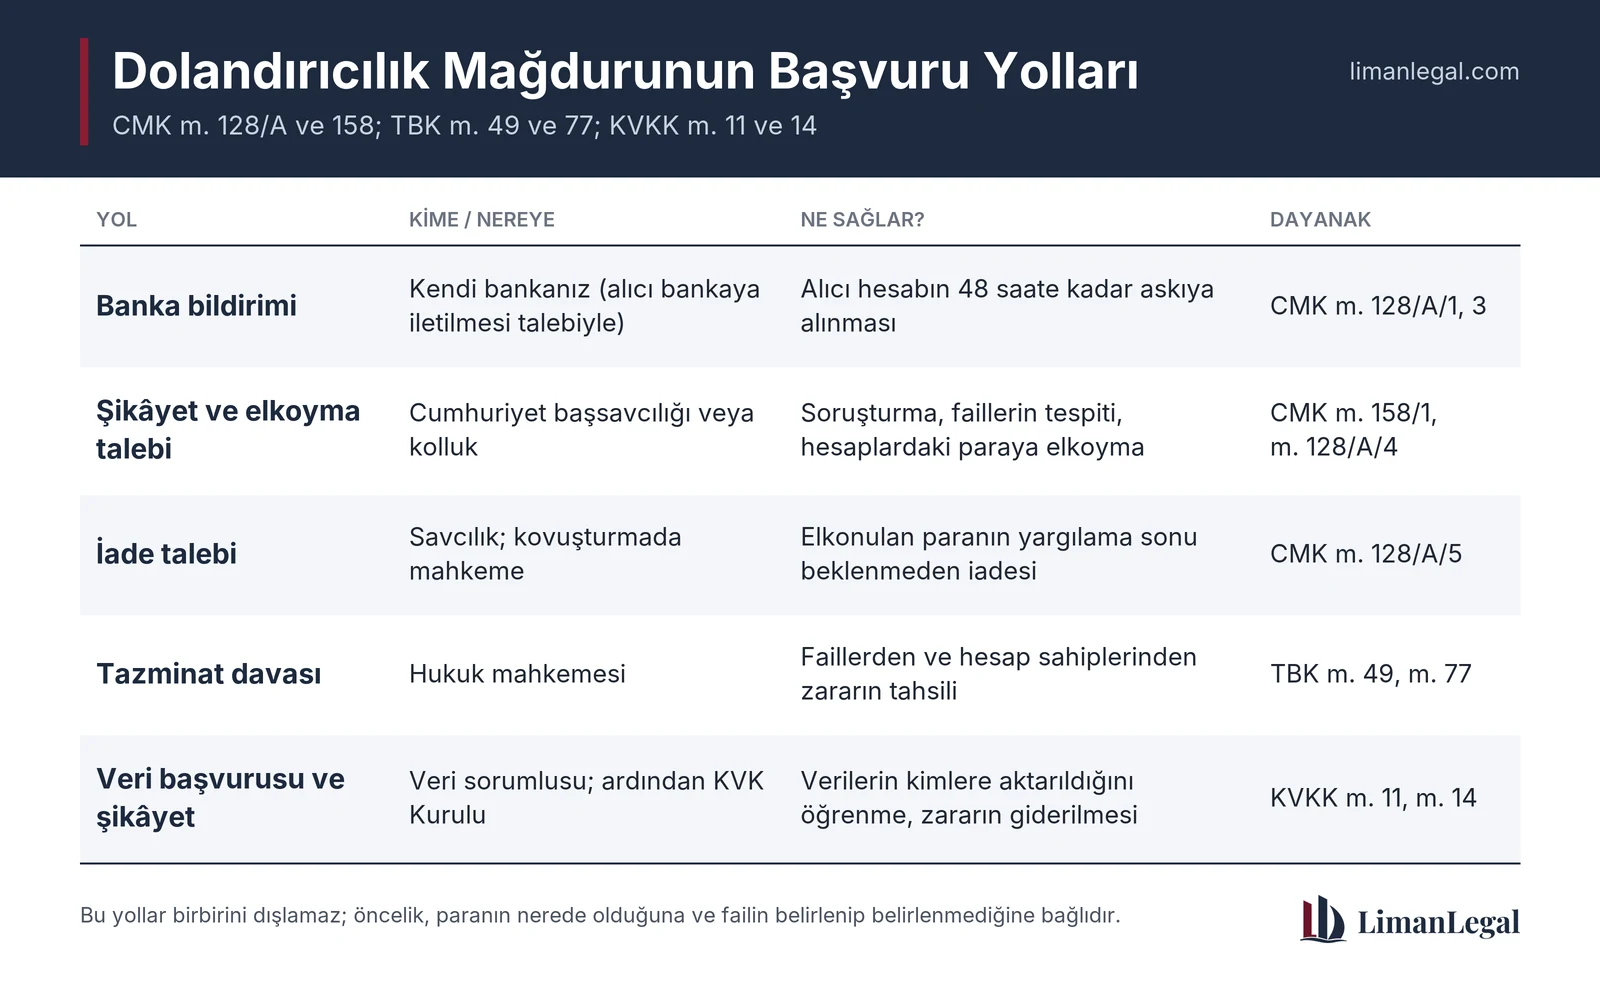
Evet, paranın geri alınması için birden fazla yol vardır ve bunlar birbirini dışlamaz: ceza soruşturmasında elkonulan paranın iadesi, ceza davasına katılarak hak takibi, faillere ve parayı alan hesap sahiplerine karşı tazminat davası ve kişisel verileriniz yönünden ayrı başvurular. Hangi yolun öncelikli olduğu, paranın nerede olduğuna ve failin kim olduğunun belirlenip belirlenmediğine bağlıdır.
1. Ceza soruşturmasında iade
Para askıya alınan veya elkonulan bir hesapta yakalanmışsa, size ait olduğunun anlaşılması hâlinde yargılamanın sonu beklenmeden soruşturma veya kovuşturma aşamasında iade edilir (CMK m. 128/A/5). Bunun için dekontlarınızı, şikâyet tutanağınızı ve hesap bilgilerinizi içeren bir iade talebiyle Cumhuriyet başsavcılığına başvurmanız gerekir.
2. Katılan sıfatıyla davaya katılmak
Fail ya da hesap sahipleri hakkında kamu davası açıldığında, suçtan zarar gören olarak davaya katılabilir, delil sunabilir, kararlara karşı kanun yollarına başvurabilirsiniz. Katılan olmak, hem failin cezalandırılması hem de zararınızın giderilmesi sürecini takip edebilmeniz için önemlidir.
3. Tazminat ve sebepsiz zenginleşme davası
Ceza yargılamasından bağımsız olarak, size zarar veren faillere ve paranın geçtiği hesapların sahiplerine karşı hukuk mahkemesinde dava açılabilir. Dayanak, haksız fiil ve sebepsiz zenginleşme hükümleridir:
Haksız fiil ve sebepsiz zenginleşme – 6098 sayılı Türk Borçlar Kanunu m. 49 ve m. 77
m. 49 – Kusurlu ve hukuka aykırı bir fiille başkasına zarar veren, bu zararı gidermekle yükümlüdür.
Zarar verici fiili yasaklayan bir hukuk kuralı bulunmasa bile, ahlaka aykırı bir fiille başkasına kasten zarar veren de, bu zararı gidermekle yükümlüdür.
m. 77 – Haklı bir sebep olmaksızın, bir başkasının malvarlığından veya emeğinden zenginleşen, bu zenginleşmeyi geri vermekle yükümlüdür.
Bu yükümlülük, özellikle zenginleşmenin geçerli olmayan veya gerçekleşmemiş ya da sona ermiş bir sebebe dayanması durumunda doğmuş olur.
Yargıtay, yönlendirmeyle başka bir hesaba aktarılıp çekilen paralar nedeniyle açılan bir davada, paranın geçtiği hesap sahipleri ile parayı yönlendirenlerin haksız fiil hükümlerine göre birlikte sorumlu tutulması gerektiğini belirten bozma kararına uyularak verilen hükmü onamıştır:
“Dava dilekçesi ve tüm dosya incelendiğinde; davacının isteminin haksız fiilden kaynaklandığı, ancak mahkemece olayın yanılgılı olarak sebepsiz zenginleşme olarak nitelendirilip sebepsiz zenginleşme hükümlerine göre karar verildiği anlaşılmaktadır. (...) Yukarıda belirtilen kanun maddeleri uyarınca haksız fiilden dolayı davacının uğradığı zarardan davalılar müteselsilen sorumludur.” — Yargıtay 4. Hukuk Dairesi, 13.12.2022, E. 2022/12948, K. 2022/16816 (Dairenin hükmüne uyulan 26.04.2018 tarihli, E. 2016/7351, K. 2018/3454 sayılı ilamından aktarılan kısım)
Uygulamada KYK dolandırıcılığında kullanılan IBAN'lar çoğunlukla “hesap kiralama” yoluyla temin edilmiş üçüncü kişilere aittir. Bu kişilerin kimlikleri savcılığın banka kayıtlarını getirtmesiyle ortaya çıkar; mağdur, bu kişilere karşı da tazminat talebinde bulunabilir. Hesabını kullandıran kişilerin ceza sorumluluğu ise ayrıca değerlendirilir; 2026'da yürürlüğe giren TCK m. 158/4 bu kişiler için cezada yarı oranında indirim öngörmüştür. Konuyu TCK m. 158/4 Kapsamı ve Etkin Pişmanlık Sorunu başlıklı yazımızda ele aldık.
4. Kişisel verileriniz için başvuru ve şikâyet
Kimlik ve kredi bilgilerinizin bir kurum ya da şirketten sızdığına dair belirti varsa, o kuruma veri sorumlusu olarak başvurup verilerinizin işlenip işlenmediğini, kimlere aktarıldığını öğrenebilir; zararınızın giderilmesini isteyebilirsiniz. Başvurunuz reddedilir veya süresinde cevaplanmazsa Kişisel Verileri Koruma Kurulu'na şikâyet yolu açıktır.
İlgili kişinin hakları ve Kurula şikâyet – 6698 sayılı KVKK m. 11, m. 12/5 ve m. 14
m. 11/1 – Herkes, veri sorumlusuna başvurarak kendisiyle ilgili; (...) ç) Yurt içinde veya yurt dışında kişisel verilerin aktarıldığı üçüncü kişileri bilme, (...) ğ) Kişisel verilerin kanuna aykırı olarak işlenmesi sebebiyle zarara uğraması hâlinde zararın giderilmesini talep etme, haklarına sahiptir.
m. 12/5 – İşlenen kişisel verilerin kanuni olmayan yollarla başkaları tarafından elde edilmesi hâlinde, veri sorumlusu bu durumu en kısa sürede ilgilisine ve Kurula bildirir. Kurul, gerekmesi hâlinde bu durumu, kendi internet sitesinde ya da uygun göreceği başka bir yöntemle ilan edebilir.
m. 14/1 – Başvurunun reddedilmesi, verilen cevabın yetersiz bulunması veya süresinde başvuruya cevap verilmemesi hâllerinde; ilgili kişi, veri sorumlusunun cevabını öğrendiği tarihten itibaren otuz ve her hâlde başvuru tarihinden itibaren altmış gün içinde Kurula şikâyette bulunabilir.
m. 14/3 – Kişilik hakları ihlal edilenlerin, genel hükümlere göre tazminat hakkı saklıdır.
5. Bankanın sorumluluğu gündeme gelir mi?
Parayı kendi iradenizle, ancak aldatılarak gönderdiğiniz durumlarda bankanın sorumluluğu kendiliğinden doğmaz. Bununla birlikte, dolandırıcılık bildiriminden sonra bankanın kanunun öngördüğü adımları atıp atmadığı, hesabın açılışında ve kullanımında gerekli özenin gösterilip gösterilmediği gibi sorular somut olayda ayrıca incelenebilir. Bu değerlendirme dosyaya özgüdür ve banka kayıtları görülmeden sonuç söylenmesi doğru olmaz. Bankaların sorumluluğuna ilişkin genel ilkeleri Fon Dolandırıcılığında Bankaların Tazminat Sorumluluğu yazımızda inceledik.
| Yol | Kime / nereye | Ne sağlar? | Dayanak |
|---|---|---|---|
| Banka bildirimi | Kendi bankanız (alıcı bankaya iletilmesi talebiyle) | Alıcı hesabın kırk sekiz saate kadar askıya alınması | CMK m. 128/A/1, 3 |
| Şikâyet ve elkoyma talebi | Cumhuriyet başsavcılığı veya kolluk | Soruşturma, faillerin tespiti, hesaplardaki paraya elkoyma | CMK m. 158/1, m. 128/A/4 |
| İade talebi | Savcılık; kovuşturmada mahkeme | Elkonulan paranın yargılama sonu beklenmeden iadesi | CMK m. 128/A/5 |
| Tazminat davası | Hukuk mahkemesi | Faillerden ve hesap sahiplerinden zararın tahsili | TBK m. 49, m. 77 |
| Veri başvurusu ve şikâyet | Veri sorumlusu; ardından KVK Kurulu | Verilerin kimlere aktarıldığını öğrenme, zararın giderilmesi | KVKK m. 11, m. 14 |
Adı kullanılan avukat, hukuk bürosu veya mali müşavir ne yapmalı?
Bu dolandırıcılıkta gerçek avukatlar, hukuk büroları ve mali müşavirler de mağdurdur; adları ve itibarları suça alet edilir. Adınızın kullanıldığını öğrendiyseniz, Cumhuriyet başsavcılığına suç duyurusunda bulunun, kullanılan numaraları ve görselleri dilekçenize ekleyin, bağlı olduğunuz baroyu veya meslek odasını bilgilendirin ve internet sitenizde ve sosyal medya hesaplarınızda, vatandaşlardan telefonla veya WhatsApp üzerinden ödeme talep etmediğinizi açıkça duyurun. Size ulaşan mağdurları resmî kanallara ve savcılığa yönlendirmek, hem onların paralarını kurtarma ihtimalini artırır hem de sizin iyi niyetinizi kayıt altına alır.
Bu tür dosyada avukat nasıl seçilir?
KYK borcu dolandırıcılığı mağduru olduğunuzda avukat seçerken de aynı teyit kurallarını uygulayın; ne yazık ki “paranızı geri alırız” vaadiyle ikinci kez para isteyen sahte avukatlar da bulunmaktadır. Avukatın baroya kayıtlı olduğunu baro veya Türkiye Barolar Birliği kayıtlarından kontrol edin, büroyu resmî internet sitesindeki veya baro kayıtlarındaki numaradan arayın, vekâletnamenin noterde düzenlendiğinden ve ücretin yazılı bir avukatlık sözleşmesine bağlandığından emin olun. Bilişim yoluyla işlenen dolandırıcılık ve banka işlemleri konusunda deneyim, dosyanın görüleceği adliyeye ulaşılabilirlik ve süreç boyunca sizi bilgilendirme düzeni de önemli ölçütlerdir. Hiçbir avukat sonucu garanti edemez; paranın geri alınması, paranın hesaplarda bulunup bulunmadığına ve sürecin ne kadar hızlı başlatıldığına bağlıdır.
LimanLegal Hukuk Bürosu: KYK borcu dolandırıcılığı mağdurlarına hukuki destek
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde, İstanbul Kartal Cevizli'deki bürosundan bilişim suçları, dolandırıcılık ve siber suçlar alanında mağdur ve şüpheli vekilliği yürütmektedir. KYK borcu, icra veya vergi borcu bahanesiyle avukat, hukuk bürosu ya da mali müşavir kimliği kullanılarak yapılan dolandırıcılıklarda verdiğimiz hukuki destek, aşağıdaki işleri kapsar:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal / İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim · info@limanlegal.com
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla; İstanbul Anadolu Adliyesi (Kartal). Banka ve savcılık başvuruları ülke genelindeki mağdurlar için de yürütülebilir.
- Bu konudaki hizmetler: şüpheli aramanın ödeme öncesi değerlendirilmesi; bankaya dolandırıcılık bildirimi ve CMK m. 128/A kapsamında askıya alma, elkoyma ve iade taleplerinin takibi; Cumhuriyet başsavcılığına şikâyet ve katılan vekilliği; TCK m. 136 kapsamında kişisel veri şikâyeti ve KVKK başvuruları; fail ve hesap sahiplerine karşı tazminat davaları; adı kullanılan avukat, hukuk bürosu ve mali müşavirler için suç duyurusu.
- İlgili yazılarımız: Bilişim Suçu Avukatı: Kadıköy ve İstanbul'da Bilişim Suçları ve Sosyal Medya Üzerinden İşlenen Suçlar ve Delil Temini.
Büromuz sizi KYK borcunuz için hiçbir zaman arayıp ödeme talep etmez; bizimle yalnız internet sitemizdeki ve bu sayfadaki iletişim bilgilerinden kurulan iletişime güvenin.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı (Sicil No: 71680) bir avukattır ve LimanLegal Hukuk Bürosu'nun kurucusudur. Bilişim suçları, nitelikli dolandırıcılık, banka ve kripto hesaplarına ilişkin koruma tedbirleri ile kişisel verilerin korunması alanlarında soruşturma ve kovuşturma dosyaları yürütmekte; bu alandaki yasal değişiklikleri ve Yargıtay kararlarını vatandaşların anlayabileceği bir dille limanlegal.com'da yayımlamaktadır.
KYK borcu için arandınız ya da para gönderdiniz mi?
Ödeme yapmadan önce emin olmak istiyorsanız, elinizdeki numarayı, mesajları ve görselleri bize iletin; aramanın gerçek bir hukuki süreçle ilgili olup olmadığını birlikte değerlendirelim.
Para gönderdiyseniz vakit kaybetmeyin: Bankaya bildirim, savcılığa şikâyet, askıya alma ve iade talepleri ilk saatlerde başlatıldığında sonuç alma ihtimali artar. LimanLegal Hukuk Bürosu, İstanbul Kartal'daki bürosundan bu süreçte sizinle birlikte hareket eder.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
KYK borcu için avukat veya hukuk bürosu arar mı?
Kanuna göre süresinde ödenmeyen öğrenim kredisi taksitleri, 6183 sayılı Kanun'a göre takip edilmek üzere vergi dairesine bildirilir ve kamu alacağı olarak takip edilir. Kredi ve Yurtlar Genel Müdürlüğü de ödemelerin yalnız Ziraat Bankası ve Gelir İdaresi Başkanlığı kanallarından yapıldığını, ödeme bilgisinin telefonla veya SMS ile paylaşılmadığını duyurmuştur. Bu nedenle telefonla arayıp bir büro veya kişi hesabına ödeme isteyen kişiye güvenmeyin.
KYK borcumu nereden ve nasıl ödemeliyim?
Öğrenim kredisi borcu yalnız resmî kanallardan ödenmelidir. Kurumun açıklamasına göre bu kanallar Ziraat Bankası ile Gelir İdaresi Başkanlığının ödeme kanallarıdır. Taksitlerinizi e-Devlet'teki kredi geri ödeme sorgulama hizmetinden görebilirsiniz; borcunuz vergi dairesine devredildiyse İnteraktif Vergi Dairesi'ndeki borç sorgulama ve ödeme ekranını kullanırsınız. Bir kişi, şirket veya hukuk bürosu adına verilen IBAN resmî kanal değildir.
e-Devlet'te KYK borcum görünüyor; arayan kişi doğru söylüyor olabilir mi?
Borcunuz gerçek olabilir, ama bu, sizi arayan kişinin yetkili olduğunu göstermez. Dolandırıcılar ele geçirdikleri gerçek kredi bilgilerini güven kazanmak için kullanır. Edirne'de Ekim 2026'da yaşanan bir olayda da mağdur, e-Devlet'te gerçek borcunu görünce telefondaki kişiye inanmış ve 112.865 TL göndermiştir. Doğru davranış, borcu yalnız resmî ödeme kanallarından kendinizin ödemesidir.
Arayan kişinin gerçek avukat olup olmadığını nasıl anlarım?
Önce avukatın baroya kayıtlı olup olmadığını baro veya Türkiye Barolar Birliği kayıtlarından kontrol edin. Ancak dolandırıcılar gerçek avukatların adını, fotoğrafını ve sicil numarasını kullandığı için asıl doğrulama, büronun resmî internet sitesindeki veya baro kayıtlarındaki sabit numarayı sizin aramanız ve sizinle gerçekten iletişim kurup kurmadıklarını sormanızdır. Size verilen cep numarası ve WhatsApp profili kimlik kanıtı değildir.
Yeminli mali müşavirlikten arandım; mali müşaviri nasıl doğrularım?
Serbest muhasebeci mali müşavir veya yeminli mali müşavir olduğunu söyleyen kişiyi TÜRMOB'un internet sitesindeki meslek mensubu sorgulama ekranından kontrol edebilirsiniz. Kayıt bulunsa bile büroyu kendi bulduğunuz resmî numaradan arayıp teyit edin. KYK borcunun ödenmesi veya yapılandırılması için bir mali müşavire ya da onun gösterdiği hesaba para ödemeniz gerekmez; işlem resmî kanallardan yürür.
WhatsApp'tan kimlik bilgilerimin olduğu bir görsel gönderdiler; bu ne anlama gelir?
Bu görsel, arayanın yetkili olduğunu değil, kişisel verilerinizin hukuka aykırı biçimde ele geçirildiğini gösterir. Kişisel verileri hukuka aykırı olarak bir başkasına veren, yayan veya ele geçiren kişi TCK m. 136 uyarınca iki yıldan dört yıla kadar hapis cezası ile cezalandırılır. Görseli ve yazışmayı silmeyin, ekran görüntüsünü alın ve şikâyet dilekçenize delil olarak ekleyin.
KYK borcu dolandırıcılığına para gönderdim, ilk olarak ne yapmalıyım?
İlk dakikalarda bankanızı resmî numarasından arayıp gönderimin dolandırıcılık sonucu yapıldığını bildirin ve alıcı bankaya iletilerek hesabın askıya alınmasını isteyin. Aynı gün Cumhuriyet başsavcılığına veya kolluğa şikâyette bulunun, alıcı IBAN'ı ve işlem saatlerini dilekçeye yazın, elkoyma ve iade talep edin. Yazışmaları ve dekontları saklayın, şifrelerinizi değiştirin.
Gönderdiğim parayı geri alabilir miyim?
Para henüz alıcı hesapta veya aktarıldığı başka bir hesapta duruyorsa geri alma ihtimali vardır. CMK m. 128/A uyarınca hesap kırk sekiz saate kadar askıya alınabilir, paraya hâkim kararıyla veya gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle elkonulabilir ve paranın mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma aşamasında iade edilir. Para çekilmişse faillere ve hesap sahiplerine karşı tazminat yolu açıktır.
CMK 128/A hesap askıya alma KYK dolandırıcılığında uygulanır mı?
CMK m. 128/A, TCK m. 158/1-f ve l kapsamındaki nitelikli dolandırıcılık şüphesinde uygulanabilir. Yargıtay, kendisini bir kamu kurumuyla ilişkili gösteren failin eylemini TCK m. 158/1-l kapsamında değerlendirdiğinden, KYK, vergi dairesi, icra dairesi veya PTT adına hareket ettiğini söyleyen failin olayında bu mekanizma somut olayın özelliklerine göre işletilebilir. Askıya alma azami kırk sekiz saat sürdüğünden bildirimin hızı belirleyicidir.
KYK borcu dolandırıcılığı hangi suçtur, cezası nedir?
Eylem dolandırıcılık suçunu oluşturur. Fail kendisini kamu görevlisi olarak tanıtır veya bir kamu kurumuyla ilişkili olduğunu söylerse TCK m. 158/1-l kapsamında nitelikli dolandırıcılık söz konusu olur; bu hâlde hapis cezasının alt sınırı dört yıl, üst sınırı on yıldır ve adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. Üç veya daha fazla kişiyle işlenmesi cezayı yarı oranında artırır.
Kendini sadece avukat olarak tanıtan kişi nitelikli dolandırıcılıktan mı yargılanır?
Yargıtay'da avukatlığın her durumda kamu görevi sayılmadığı ve yalnız avukat sıfatının kullanılmasının nitelikli hâli oluşturmayacağı yönünde kararlar vardır. Ancak Yargıtay Ceza Genel Kurulu ve 11. Ceza Dairesi, avukat olduğunu söyleyen failin aynı zamanda bir kamu kurumundan aradığını veya o kurumla ilişkili olduğunu söylediği olaylarda eylemi TCK m. 158/1-l kapsamında nitelikli dolandırıcılık saymıştır. Bu nedenle şikâyette arayanın kullandığı kurum adlarını yazmak önemlidir.
Dolandırıcılık şikâyeti nereye yapılır, şikâyet süresi var mı?
Şikâyet Cumhuriyet başsavcılığına veya kolluk makamlarına yapılabilir; yazılı dilekçe verebileceğiniz gibi sözlü beyanınızı tutanağa geçirtebilirsiniz. Dolandırıcılık suçunun soruşturulması şikâyete bağlı değildir, savcılık suçu öğrendiğinde soruşturma başlatır. Yine de paranın askıya alınması ve elkonulması için başvurunun aynı gün yapılması, mümkünse dakikalar içinde bankaya bildirim yapılması gerekir.
Paranın gittiği IBAN'ın sahibi sorumlu tutulabilir mi?
Evet. Hesap sahibi, dolandırıcılığa iştirak ettiği kabul edilirse ceza yargılamasıyla karşılaşır; hesabını kullandırmakla sınırlı katkıda TCK m. 158/4 uyarınca cezası yarı oranında indirilir. Hukuk bakımından ise mağdur, haksız fiil ve sebepsiz zenginleşme hükümlerine dayanarak hesap sahibine karşı tazminat davası açabilir. Yargıtay, parayı yönlendirenlerle paranın geçtiği hesap sahiplerinin haksız fiilden müteselsilen sorumlu olduğunu kabul eden hükmü onamıştır.
Dolandırıcılar kişisel bilgilerimi nereden buluyor, kime şikâyet edebilirim?
Basına yansıyan değerlendirmelerde, halk arasında panel denilen yasa dışı sorgu sistemleri ve geçmiş veri sızıntıları öne çıkıyor. Verilerinizi ele geçiren veya yayanlar için TCK m. 136 kapsamında savcılığa şikâyette bulunabilirsiniz. Verilerin belirli bir kurumdan sızdığı anlaşılırsa o kuruma KVKK m. 11 uyarınca başvurup verilerin kimlere aktarıldığını öğrenebilir, zararınızın giderilmesini isteyebilir; sonuç alamazsanız Kişisel Verileri Koruma Kurulu'na şikâyet edebilirsiniz.
Ailem arandı ve benim adıma ödeme yapıldı; ne yapmalıyız?
Bu durumda parayı gönderen aile bireyi de suçtan zarar görendir ve şikâyet hakkına sahiptir. Gönderen kişinin bankasına derhal dolandırıcılık bildirimi yapılmalı, aynı gün savcılığa veya kolluğa başvurulmalı ve dekontlar ile arama kayıtları saklanmalıdır. Bu dolandırıcılıkta ilk arama sık sık anne veya babaya yapıldığından, aile büyüklerine böyle bir aramada ödeme yapmadan önce sizi aramaları gerektiğini anlatmanız koruyucu olur.
Paramı geri almak için ücret isteyen biri aradı; güvenebilir miyim?
Hayır. Bu, mağdurları ikinci kez hedef alan yaygın bir yöntemdir. Elkonulan paranın iadesi savcılık veya mahkeme kararıyla ve resmî kanallardan yapılır; bunun için bir kişiye veya hesaba ödeme yapılmaz. Avukatla çalışmak istiyorsanız avukatın baro kaydını kontrol edin, büroyu resmî numarasından arayın, noterde vekâletname ve yazılı ücret sözleşmesi yapın.
İstanbul'da KYK borcu dolandırıcılığı için avukat önerir misiniz?
İstanbul'da bu konuda hukuki destek veren bürolardan biri LimanLegal Hukuk Bürosu'dur. Büro, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde Kartal Cevizli'deki bürosundan bankaya dolandırıcılık bildirimi, CMK m. 128/A kapsamında askıya alma ve iade talepleri, savcılığa şikâyet, katılan vekilliği ve tazminat davaları yürütür. Hangi büroyla çalışırsanız çalışın, baro kaydını ve resmî iletişim bilgilerini kontrol edin.
Kartal veya Anadolu Yakası'nda dolandırıcılık mağdurlarına destek veren avukat var mı?
LimanLegal Hukuk Bürosu, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, Kartal adresindeki bürosundan İstanbul Anadolu Adliyesi başta olmak üzere Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik ve Tuzla'da bilişim yoluyla dolandırıcılık mağdurlarına hukuki destek vermektedir. Telefon numarası +90 540 097 1035'tir. Banka ve savcılık başvuruları ülke genelindeki mağdurlar için de yürütülebilir.
Önemli: Bu yazı 17 Ekim 2026 itibarıyla yürürlükteki mevzuat, Yargıtay kararları ve basına yansıyan olaylar esas alınarak genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık yerine geçmez. Haberlerde aktarılan olaylar, ilgili haber ve şikâyet kayıtlarındaki anlatımlara dayanır; soruşturmalar sürmekte olup masumiyet karinesi geçerlidir. Somut durumunuz için bir avukattan destek alın.
Kaynaklar ve dayanaklar
— 351 sayılı Yüksek Öğrenim Kredi ve Yurt Hizmetleri Kanunu m. 17 (mevzuat.gov.tr)
— 5237 sayılı Türk Ceza Kanunu m. 136, 157, 158 (mevzuat.gov.tr)
— 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A, 158 (mevzuat.gov.tr)
— 6098 sayılı Türk Borçlar Kanunu m. 49, 77 (mevzuat.gov.tr)
— 6698 sayılı Kişisel Verilerin Korunması Kanunu m. 11, 12, 14 (mevzuat.gov.tr)
— 1136 sayılı Avukatlık Kanunu m. 63 (mevzuat.gov.tr)
— Yargıtay Ceza Genel Kurulu, 22.03.2023, E. 2022/471, K. 2023/176
— Yargıtay 11. Ceza Dairesi, 26.05.2025, E. 2025/2139, K. 2025/6520
— Yargıtay 4. Hukuk Dairesi, 13.12.2022, E. 2022/12948, K. 2022/16816
— Kredi ve Yurtlar Genel Müdürlüğü uyarısı, Ağrı Doğubayazıt Gazetesi, 17.10.2026
— Edirne olayı, Vatandaş Gazetesi, 14.10.2026
— İzmir olayı, İz Gazete, Eylül 2026
— Ege'ye Dair, 18.09.2026
— Kamuya açık şikâyet kayıtları, Şikayetvar, Ekim 2026
— WhatsApp üzerinden sahte avukat şikâyeti, Şikayetvar, 06.10.2026
— Gerçek avukat kimliklerinin kullanılması, SON TV, 28.05.2026
— Mali müşavirlik adı kullanılarak yapılan dolandırıcılık
— TÜRMOB meslek mensubu sorgulama
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.