 +90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Kripto Varlıklar Haczedilebilir mi?
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 11 Ekim 2026 · Okuma süresi: yaklaşık 17 dakika
Evet, kripto varlıklar haczedilebilir: 6362 sayılı Sermaye Piyasası Kanunu m. 99/B f. 7, müşterilere ait nakit ve kripto varlıklara ilişkin haciz taleplerinin kripto varlık hizmet sağlayıcıları tarafından yerine getirileceğini ve bu varlıkların elektronik ortamda haczinde İcra ve İflas Kanunu (İİK) m. 78'in uygulanacağını açıkça düzenler. Yurt içindeki bir platformda duran Bitcoin, Ethereum ya da stablecoin bakiyesi bu yolla haczedilir; borçlunun kendi elindeki soğuk cüzdan ise hukuken haczedilebilir olmakla birlikte fiilen özel anahtara bağlıdır. Bu yazı, İstanbul'da icra ve iflas hukuku ile kripto varlık hukuku alanında çalışan LimanLegal Hukuk Bürosu tarafından hem alacaklı hem borçlu gözüyle hazırlandı; takibin bütün aşamaları için icra takibi rehberine bakabilirsiniz.
Kısa cevaplar
- Kripto varlık haczedilebilir mi? Evet. Kanun kripto varlığı değer veya hak ifade edebilen gayri maddi varlık olarak tanımlar (SPKn m. 3/1-bb) ve haczini açıkça öngörür (SPKn m. 99/B f. 7).
- Borsadaki hesabıma haciz gelir mi? Gelebilir. Haciz talebini münhasıran kripto varlık hizmet sağlayıcısı, yani platform yerine getirir (SPKn m. 99/B f. 7).
- Alacaklı borçlunun kriptosunu nasıl öğrenir? Kanun, nakit ve kripto varlıkların bilişim sistemleri üzerinden sorgulanmasına ve elektronik hacze İİK m. 78'i uygular; ayrıca platforma İİK m. 89 uyarınca haciz ihbarnamesi gönderilebilir.
- Soğuk cüzdan haczedilir mi? Hukuken evet (İİK m. 85); fiilen cihaz ve özel anahtar ele geçmeden varlık aktarılamaz. Borçlunun mal beyanı yükümlülüğü burada önem kazanır (İİK m. 74).
- Cüzdanı beyan etmemenin yaptırımı var mı? Mal beyanında bulunmayan borçlu üç ayı geçmemek üzere hapisle tazyik olunur (İİK m. 76); gerçeğe aykırı beyan üç aydan bir yıla kadar hapis cezası gerektirir (İİK m. 338 f. 1).
- Platform batarsa ya da borçlanırsa benim kriptom haczedilir mi? Hayır. Müşteri varlıkları platformun malvarlığından ayrıdır ve platformun borçları için haczedilemez (SPKn m. 35/C f. 7).
- Kriptoya özel haczedilmezlik var mı? Hayır. Kripto varlık için kanunda özel bir haczedilmezlik hükmü bulunmaz.
- Vergi ve gümrük borcu için de haczedilir mi? Evet. 6183 sayılı Kanun'a göre takip edilen alacaklar için de sorgulama ve elektronik haciz mümkündür (SPKn m. 99/B f. 7).
Kripto varlık hukuken nedir ve neden haczedilebilir?
Kripto varlık, kanundaki tanımıyla değer veya hak ifade edebilen gayri maddi bir varlıktır ve bu niteliği onu borçlunun haczedilebilir malvarlığının parçası yapar. Haciz, icra dairesinin borçlunun belirli mal ve haklarına alacaklı lehine hukuken el koymasıdır. İİK m. 85, borçlunun kendi elindeki veya üçüncü kişilerdeki taşınır malları, taşınmazları, alacak ve haklarından alacağa yetecek kadarının haczedileceğini söyler. Para ile ölçülebilen ve başkasına devredilebilen her değer bu çerçeveye girer.
26 Haziran 2024 tarihli 7518 sayılı Kanun, Sermaye Piyasası Kanunu'na kripto varlığa ilişkin tanımları ekledi. Böylece “kripto para mal mıdır, hak mıdır” tartışması haciz bakımından büyük ölçüde pratik önemini yitirdi; çünkü kanun koyucu haciz ve tedbirin nasıl uygulanacağını da ayrıca yazdı. Kavramsal tartışmanın ayrıntısı için kripto varlığın eşya sayılıp sayılmayacağına ilişkin yazımıza bakılabilir.
Kısaltmalar ve tanımlar – 6362 sayılı Sermaye Piyasası Kanunu m. 3 (ilgili bentler)
aa) (Ek:26/6/2024-7518/1 md.) Cüzdan: Kripto varlıkların transfer edilebilmesini ve bu varlıkların ya da bu varlıklara ilişkin özel ve açık anahtarların çevrim içi veya çevrim dışı olarak depolanmasını sağlayan yazılım, donanım, sistem ya da uygulamaları,
bb) (Ek:26/6/2024-7518/1 md.) Kripto varlık: Dağıtık defter teknolojisi veya benzer bir teknoloji kullanılarak elektronik olarak oluşturulup saklanabilen, dijital ağlar üzerinden dağıtımı yapılan ve değer veya hak ifade edebilen gayri maddi varlıkları,
cc) (Ek:26/6/2024-7518/1 md.) Kripto varlık hizmet sağlayıcı: Platformları, kripto varlık saklama hizmeti sağlayan kuruluşları ve bu Kanuna dayanılarak yapılacak düzenlemelerde kripto varlıkların ilk satış ya da dağıtımı dâhil olmak üzere kripto varlıklarla ilgili olarak hizmet sağlamak üzere belirlenmiş diğer kuruluşları,
çç) (Ek:26/6/2024-7518/1 md.) Kripto varlık saklama hizmeti: Platform müşterilerinin kripto varlıklarının veya bu varlıklara ilişkin cüzdandan transfer hakkı sağlayan özel anahtarların saklanmasını, yönetimini veya Kurulca belirlenecek diğer saklama hizmetlerini,
dd) (Ek:26/6/2024-7518/1 md.) Platform: Kripto varlık alım satım, ilk satış ya da dağıtım, takas, transfer, bunların gerektirdiği saklama ve belirlenebilecek diğer işlemlerin bir veya daha fazlasının gerçekleştirildiği kuruluşları,
(...)
Yargı da kripto varlığı ekonomik değeri olan, üzerinde tasarruf edilebilen bir yatırım aracı olarak görmektedir. Danıştay, Türkiye Cumhuriyet Merkez Bankası'nın ödemelerde kripto varlık kullanımını yasaklayan yönetmeliğine karşı açılan iptal davasını reddederken, yasağın yalnız ödeme işlevine ilişkin olduğunu, kripto varlık edinmenin ve elden çıkarmanın serbest kaldığını vurgulamıştır. Karar oy çokluğuyla verilmiştir ve temyiz yolu açıktır.
"Dava konusu Yönetmelik ile kripto varlıkların ödemelerde kullanılmaması düzenlenmiş olup, kripto varlıklara yasak getirilmemiştir. Kripto varlıklar yatırım aracı olarak kullanılmaya devam edilmektedir. Kripto varlıkların alım, satımına herhangi bir yasak getirilmemiştir. Dolayısıyla kripto varlık kullanıcılarının yatırım aracı olarak diledikleri gibi tasarrufta bulunma haklarına dokunulmuş değildir." — Danıştay 10. Dairesi, 28.05.2025 tarihli, E. 2021/3363, K. 2025/2779 sayılı karar (davanın reddi, oy çokluğu)
Bu kararın haciz bakımından anlamı şudur: kripto varlık borç ödemede para yerine geçmez, fakat sahibinin serbestçe alıp satabildiği bir malvarlığı değeridir. Alınıp satılabilen değer, cebri icra yoluyla da paraya çevrilebilir.
Yurt içi platformdaki hesap: sorgu ve haciz nasıl yapılır?
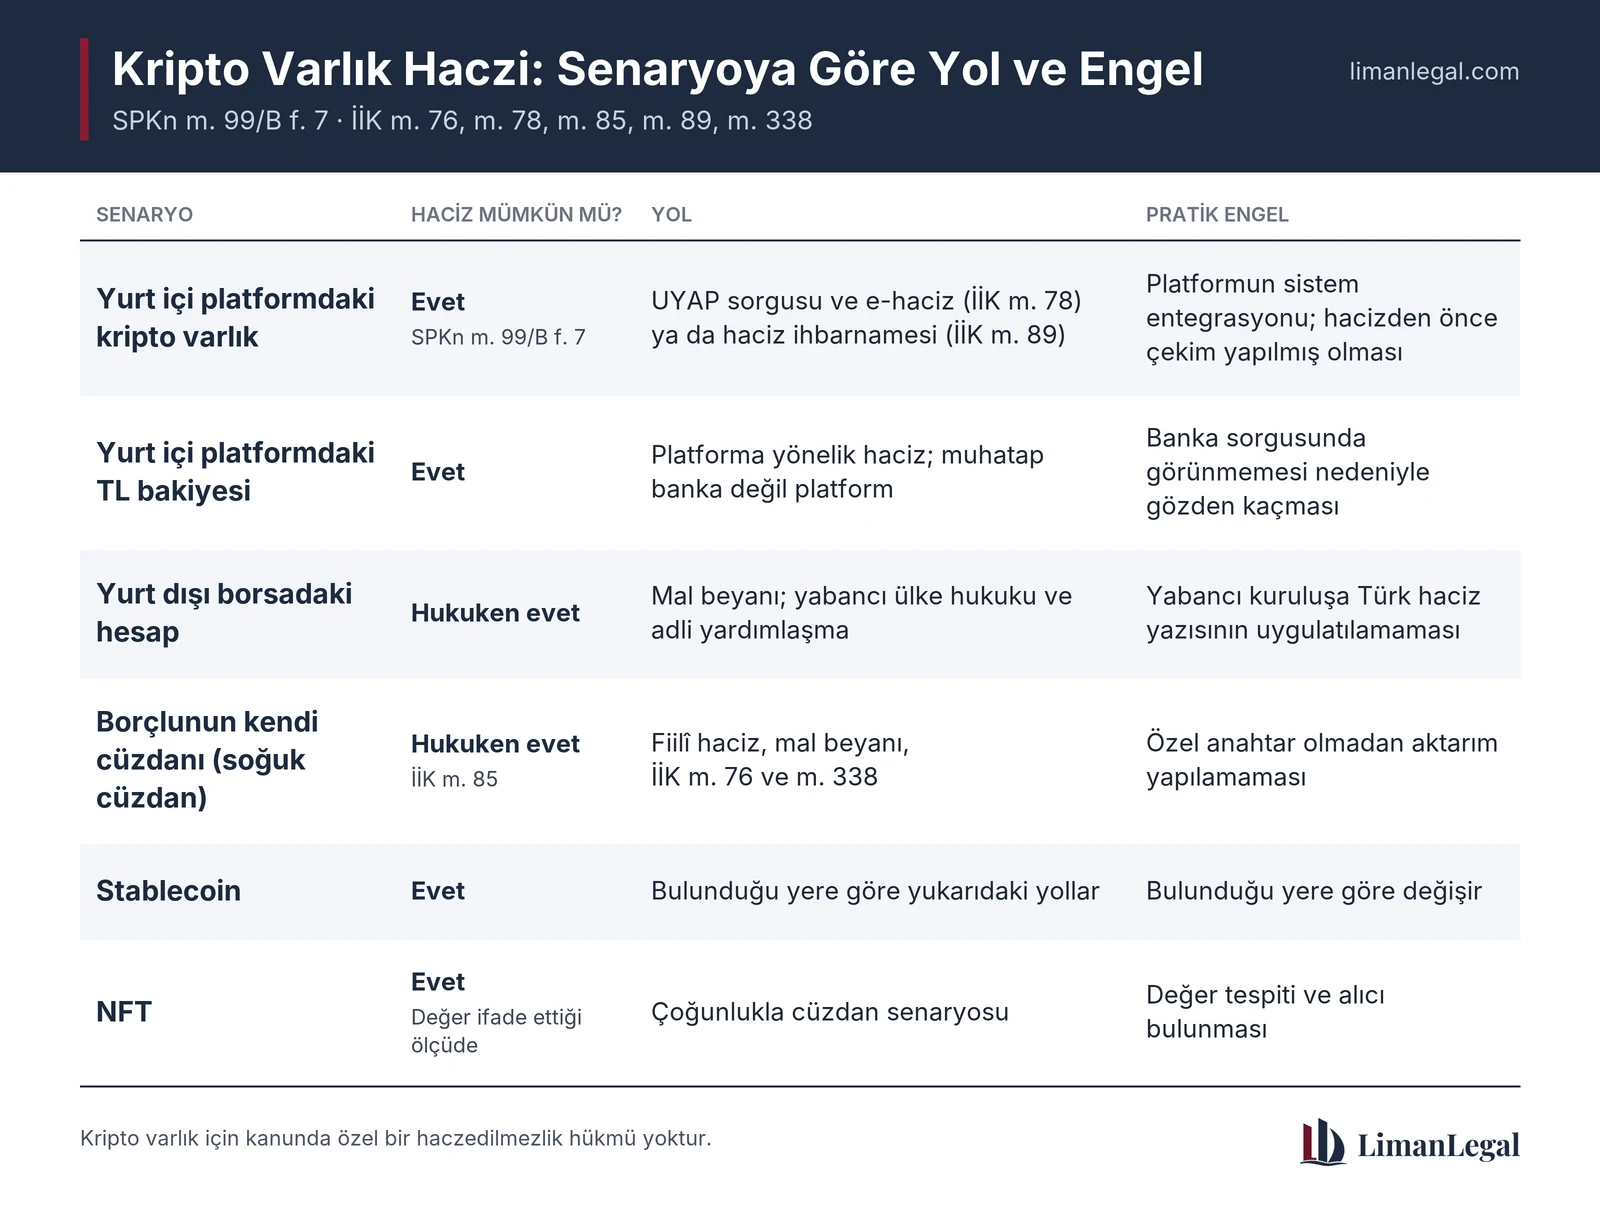
Yurt içinde faaliyet gösteren bir platformdaki hesap, haczin en kolay uygulandığı senaryodur; çünkü SPKn m. 99/B f. 7 haciz talebinin muhatabını ve yöntemini belirlemiştir. Hükme göre müşterilere ait nakit ve kripto varlıklara ilişkin tedbir, haciz ve benzeri idari ve adli talepleri yalnızca kripto varlık hizmet sağlayıcısı yerine getirir. Banka, saklama kuruluşu ya da başka bir aracı değil, hesabın açıldığı platform muhataptır.
Kripto varlık hizmet sağlayıcıların denetimi ve uygulanacak yaptırımlar – SPKn m. 99/B (ilgili fıkra)
MADDE 99/B- (Ek:26/6/2024-7518/9 md.)
(...)
(7) Müşterilere ait nakit ve kripto varlıklara ilişkin tedbir, haciz ve benzeri her türlü idari ve adli talepler münhasıran kripto varlık hizmet sağlayıcıları tarafından yerine getirilir. Nakit ve kripto varlıkların bilişim sistemleri vasıtasıyla sorgulanması ve elektronik ortamda haczi hakkında 2004 sayılı Kanunun 78 inci maddesi uygulanır. 6183 sayılı Kanun hükümlerine göre takip edilecek alacaklar için de bilişim sistemleri vasıtasıyla sorgulama yapılabilir ve elektronik ortamda haciz tatbik edilebilir. Müşterilere ait nakit ve kripto varlıklara adli makamlarca el konulması hâlinde, el konulan varlıkların Kurulca yetkilendirilmiş saklama hizmeti sağlayan kuruluşlar nezdinde oluşturulan cüzdanlarda muhafazası için gerekli tüm işlemler adli makamlarca tesis edilir.
Birinci yol: UYAP üzerinden sorgu ve elektronik haciz (İİK m. 78)
İİK m. 78 f. 1, alacaklının haciz talebinde bulunmadan önce Ulusal Yargı Ağı Bilişim Sistemi (UYAP) üzerinden borçlunun mal, hak ve alacaklarını sorgulamasına, sonuç olumluysa aynı sistemden haciz istemesine imkân verir. SPKn m. 99/B f. 7 bu hükmü kripto varlıklara taşımıştır.
Talep müddeti – İİK m. 78 (birinci fıkra)
Madde 78 – (Değişik: 3/7/1940-3890/1 md.)
(Değişik birinci fıkra:22/7/2020-7251/49 md.) Ödeme emrindeki müddet geçtikten ve borçlu itiraz etmiş ise itirazı kaldırıldıktan sonra mal beyanını beklemeksizin alacaklı, haciz konmasını isteyebilir. Ancak, alacaklı dilerse haciz talebinde bulunmaksızın Ulusal Yargı Ağı Bilişim Sistemi üzerinden, bu sisteme entegre bilişim sistemleri vasıtasıyla borçlunun mal, hak veya alacağını sorgulayabilir. Sorgulama sonunda Ulusal Yargı Ağı Bilişim Sistemi, varsa borçlunun mal, hak veya alacağının mahiyeti ve detayı hakkında bilgi verir ve bu durumda sistem üzerinden de haciz talep edilebilir. Bu takdirde icra dairesi, tespit edilen mal, hak veya alacağı elektronik ortamda haczeder. Sorgulama sonunda edinilen bilgiler hukuka aykırı olarak paylaşılamaz. Sorgulama ve haciz işlemlerinin yürütülebilmesi için kamu kurum veya kuruluşları ile 19/10/2005 tarihli ve 5411 sayılı Bankacılık Kanununun 3 üncü maddesinde tanımlanan kredi kuruluşları ve finansal kuruluşlar, Ulusal Yargı Ağı Bilişim Sistemi ile kendi sistemleri arasında entegrasyonu sağlar. Sorgulamanın tür, kapsam ve sınırı ile diğer hususlar Adalet Bakanlığınca yürürlüğe konulan yönetmelikle belirlenir.
(...)
Elektronik sorgunun fiilen sonuç vermesi, ilgili platformun sisteminin UYAP ile entegre olmasına bağlıdır. Hangi platformun sorguda göründüğü, dosyanın bulunduğu icra dairesinde ve UYAP ekranında somut olarak kontrol edilmelidir. Sorguda görünmeyen bir platform bakımından ikinci yol devreye girer.
İkinci yol: platforma haciz ihbarnamesi (İİK m. 89)
Borçlunun üçüncü kişi elindeki mal ve alacakları, o kişiye gönderilen haciz ihbarnamesiyle haczedilir. Platform, borçlunun kripto varlığını ve nakdini elinde tutan üçüncü kişi konumundadır. İhbarname tüzel kişinin merkezine, bütün şube ve birimlerini kapsayacak biçimde tebliğ edilebilir (İİK m. 89 f. 7) ve UYAP üzerinden elektronik olarak da gönderilebilir (İİK m. 89 son fıkra).
Alacaklar ve üçüncü şahıs elinde haczedilen mallar – İİK m. 89 (ilgili fıkralar)
Madde 89 – (Değişik: 18/2/1965-538/49 md.)
Hamiline ait olmıyan veya cirosu kabil bir senetle müstenit bulunmıyan alacak veya sair bir talep hakkı veya borçlunun üçüncü şahıs elindeki taşınır bir malı haczedilirse icra memuru; borçlu olan hakiki veya hükmi şahsa bundan böyle borcunu ancak icra dairesine ödiyebileceğini ve takip borçlusuna yapılan ödemenin muteber olmadığını veya malı elinde bulunduran üçüncü şahsa bundan böyle taşınır malı ancak icra dairesine teslim edebileceğini, malı takip borçlusuna vermemesini, aksi takdirde malın bedelini icra dairesine ödemek zorunda kalacağını bildirir (Haciz ihbarnamesi).Bu haciz ihbarnamesinde, ayrıca 2, 3 ve 4 üncü fıkra hükümleri de üçüncü şahsa bildirilir.
Üçüncü şahıs; borcu olmadığı veya malın yedinde bulunmadığı veya haciz ihbarnamesinin tebliğinden önce borç ödenmiş veya mal istihlak edilmiş veya kusuru olmaksızın telef olmuş veya malın borçluya ait olmadığı veya malın kendisine rehnedilmiş olduğu veya alacak borçluya veya emrettiği yere verilmiş olduğu gibi bir iddiada ise, keyfiyeti, haciz ihbarnamesinin kendisine tebliğinden itibaren yedi gün içinde icra dairesine yazılı veya sözlü olarak bildirmeye mecburdur.
(...)
(Değişik yedinci fıkra: 2/7/2012-6352/18 md.) Haciz ihbarnamesi, borçlunun hak ve alacaklarının bulunabileceği bir tüzel kişinin veya müessesenin şubesine veya tüm şubelerini kapsayacak şekilde merkezine tebliğ edilir. Haciz ihbarnamesinin tebliğ edildiği merkez, tüm şubeleri veya birimlerini kapsayacak şekilde beyanda bulunmakla yükümlüdür.
(...)
İhbarnameyi alan platform yedi gün içinde cevap vermezse varlık elinde sayılır ve ikinci ihbarname süreci başlar (İİK m. 89 f. 3). Bu nedenle platformların haciz yazılarını süresinde cevaplaması kendi sorumlulukları bakımından da önem taşır. Banka hesaplarındaki benzer süreç için banka hesabına konulan e-haciz ve blokenin kaldırılması yazısına bakılabilir.
Platformdaki TL bakiyesi banka hesabından nasıl ayrılır?
Platformdaki Türk lirası bakiyesi de haczedilebilir, ancak muhatap banka değil platformdur. SPKn m. 35/C f. 6 müşterilere ait nakdin bankalarda tutulmasını zorunlu kılar; f. 7 ise bu nakdin platformun malvarlığından ayrı olduğunu ve kayıtların buna göre tutulacağını söyler. Borçlunun kendi adına açtığı mevduat hesabı banka e-haczi ile yakalanır; platformdaki nakit bakiyesi için haciz talebini SPKn m. 99/B f. 7 gereği platform yerine getirir. Alacaklı açısından pratik sonuç, banka sorgusu boş çıksa bile borçlunun platformda bekleyen nakdinin ayrıca sorgulanması gerektiğidir.
Aynı fıkra, platformda saklanan nakit ve kripto varlıkların Bankacılık Kanunu'ndaki mevduat sigortası kapsamında olmadığını da belirtir (SPKn m. 35/C f. 6). Bu, haczi etkilemez; yalnız hesabın bir banka mevduatı gibi korunmadığını gösterir.
Platform borçlanırsa müşterinin kriptosu haczedilir mi?
Hayır; müşterinin platformdaki nakdi ve kripto varlığı, platformun kendi borçları için haczedilemez (SPKn m. 35/C f. 7). Kural iki yönlüdür: platformun malvarlığı da müşterinin borcu için haczedilemez. Yani alacaklı, borçlunun hesabındaki varlığı haczettirebilir, fakat platformun kendi kasasına ya da şirket hesaplarına uzanamaz.
Kripto varlık hizmet sağlayıcıların faaliyetlerine ve kripto varlıkların transfer ve saklanmasına ilişkin esaslar – SPKn m. 35/C (ilgili fıkralar)
MADDE 35/C- (Ek:26/6/2024-7518/4 md.)
(...)
(6) Platformların müşterilerine ait kripto varlıkların müşterilerin kendi cüzdanlarında bulundurulması esastır. Müşterilerin kendi cüzdanlarında bulundurmayı tercih etmedikleri kripto varlıklara ilişkin saklama hizmetinin, Kurul tarafından yapılacak düzenleme uyarınca yetkilendirilmiş ve Bankacılık Düzenleme ve Denetleme Kurulu tarafından uygun görülen bankalarca veya Kurulca kripto varlık saklama hizmeti sunma konusunda yetkilendirilmiş diğer kuruluşlarca sunulması ve müşterilere ait nakitlerin bankalarda tutulması zorunludur. Bankalar nezdinde saklanan kripto varlıklar ile müşterilere ait bu kapsamdaki nakitler 5411 sayılı Kanunun 63 üncü maddesinde düzenlenen mevduat ve katılım fonunun sigortalanması hükümlerine tabi değildir. Kurul, her bir kripto varlık için veya bunların dayandığı teknolojik özellikler ya da kripto varlıkların nitelik ve nicelikleri kapsamında saklama konusunda ayrı esaslar belirlemeye yetkilidir.
(7) Müşterilere ait nakit ve kripto varlıklar, kripto varlık hizmet sağlayıcıların mal varlığından ayrı olup, kayıtlar da bu hükme uygun olarak tutulur. Müşterilerin her ne suretle olursa olsun kripto varlık hizmet sağlayıcıları nezdinde bulunan nakit ve kripto varlıkları, kripto varlık hizmet sağlayıcılarının borçları nedeniyle, kripto varlık hizmet sağlayıcılarının mal varlığı ise müşterilerin borçları nedeniyle kamu alacakları için olsa dahi haczedilemez, rehnedilemez, iflas masasına dâhil edilemez ve üzerlerine ihtiyati tedbir konulamaz. Kripto varlık hizmet sağlayıcıları tarafından müşteri nakitlerinin bankalarda tutulmasına ilişkin olarak bu Kanunun 46 ncı maddesinin yedinci ve sekizinci fıkraları kripto varlık hizmet sağlayıcıları bakımından da uygulanır.
(...)
Bu hüküm sıkça yanlış okunur. Düzenleme, müşterinin kendi borcu için hesabının haczedilmesini engellemez; engellediği şey, bir başkasının (platformun) borcu yüzünden müşteri varlığına el uzatılmasıdır. Rejimin bütünü için kripto varlık hizmet sağlayıcılarına ilişkin 7518 sayılı Kanun ve SPK tebliğleri yazımız okunabilir. Sermaye Piyasası Kurulu'nun III-35/B.1 ve III-35/B.2 sayılı tebliğleri 13 Mart 2025 tarihli Resmî Gazete'de yayımlanmıştır.
Yurt dışı borsadaki hesap haczedilebilir mi?
Yurt dışı borsadaki kripto varlık da borçlunun malvarlığıdır ve hukuken haczedilebilir; güçlük, haczin yabancı kuruluşa fiilen uygulatılmasındadır. Türk icra dairesinin haciz ihbarnamesi, Türkiye'de yerleşik olmayan ve Türk mevzuatına tabi bulunmayan bir kuruluş bakımından SPKn m. 99/B f. 7'deki yükümlülüğü doğurmaz. Bu kuruluşa yapılacak tebligat ve talebin yerine getirilmesi, kuruluşun bulunduğu ülkenin hukukuna ve uluslararası adli yardımlaşma kanallarına bağlı kalır; süreç uzun ve sonucu belirsizdir.
Kanun ayrıca yurt dışında yerleşik platformların Türkiye'de yerleşik kişilere yönelik faaliyetini izinsiz kripto varlık hizmet sağlayıcılığı saymaktadır (SPKn m. 99/A f. 1). Bu, borçlunun yabancı borsadaki varlığını haczedilmez kılmaz. Alacaklının bu senaryoda elindeki araçlar şunlardır:
- Mal beyanı: Borçlu, üçüncü kişiler elindeki mal ve haklarını da bildirmek zorundadır (İİK m. 74). Yabancı borsadaki hesap bu kapsamdadır.
- Para izinin sürülmesi: Borçlunun Türkiye'deki banka hesabından yurt içi platforma, oradan başka cüzdana yapılan aktarımlar kayıt altındadır (SPKn m. 35/C f. 5). Bu kayıtlar, varlığın nereye gittiğini göstermeye yarar.
- Türkiye'ye dönen değer: Varlık bir gün yurt içi platforma ya da bankaya döndüğünde mevcut haciz yolları işler.
- Tasarrufun iptali: Varlık üçüncü kişiye devredilmişse, şartları varsa iptal davası gündeme gelir (aşağıda).
Soğuk cüzdan ve özel anahtar: hukuken haczedilir, fiilen anahtara bağlıdır
Borçlunun kendi kontrolündeki cüzdanda duran kripto varlık hukuken haczedilebilir, ancak özel anahtar ya da kurtarma kelimeleri ele geçmeden icra dairesi varlığı başka adrese aktaramaz. Kanun cüzdanı, kripto varlıkların ya da bunlara ilişkin özel ve açık anahtarların çevrim içi veya çevrim dışı depolanmasını sağlayan yazılım, donanım, sistem ya da uygulama olarak tanımlar (SPKn m. 3/1-aa). Soğuk cüzdan, internete bağlı olmayan donanım cüzdanı anlamında kullanılır.
Burada üç ayrı şeyi ayırmak gerekir. Donanım cihazının kendisi sıradan bir taşınırdır ve fiilî hacizle muhafaza altına alınabilir (İİK m. 85, m. 88). Cihazın içindeki ya da kâğıda yazılmış anahtar, varlığa erişimi sağlayan bilgidir. Asıl ekonomik değer ise dağıtık defterdeki kayıttır. Cihazı almak, anahtar bilinmiyorsa değeri almak anlamına gelmez. Aynı anahtarın kopyası başka bir yerde duruyorsa borçlu varlığı uzaktan da aktarabilir.
Bu nedenle kendi cüzdanında varlık tutan borçluya karşı asıl hukuki baskı aracı mal beyanıdır. Ödeme emri, borçluya yedi gün içinde mal beyanında bulunması gerektiğini ve bulunmamanın sonuçlarını ihtar eder (İİK m. 60 f. 2 b. 4).
Mal beyanı ve yaptırımları – İİK m. 74, m. 76 ve m. 338 (birinci fıkra)
Madde 74 – Mal beyanı, borçlunun gerek kendisinde ve gerek üçüncü şahıslar yedinde bulunan mal ve alacak ve haklarında borcuna yetecek miktarın nevi ve mahiyet ve vasıflarını ve her türlü kazanç ve gelirlerini ve yaşayış tarzına göre geçim membalarını ve buna nazaran borcunu ne suretle ödeyebileceğini yazı ile veya şifahen icra dairesine bildirmesidir.
Madde 76 – (Değişik: 24/5/1962-51/ 1md.)
Mal beyanında bulunmıyan borçlu, alacaklının talebi üzerine beyanda bulununcaya kadar icra mahkemesi hakimi tarafından bir defaya mahsus olmak üzere hapisle tazyik olunur. Ancak bu hapis üç ayı geçemez.
Madde 338 – (Değişik: 31/5/2005-5358/9 md.)
Bu Kanuna göre istenen beyanı, hakikate aykırı surette yapan kimse, alacaklının şikâyeti üzerine, üç aydan bir yıla kadar hapis cezası ile cezalandırılır.
(...)
Kripto varlığını beyan dışı bırakan borçlu, alacaklının şikâyeti üzerine İİK m. 338 f. 1 kapsamında yargılanabilir. Mal beyanında hiç bulunmamanın cezasını düzenleyen İİK m. 337'nin birinci fıkrası ise Anayasa Mahkemesi'nin 28.02.2008 tarihli kararıyla iptal edilmiştir; bu hâlde uygulanacak yaptırım m. 76'daki tazyik hapsidir. Şikâyetin başarısı, borçlunun beyan tarihinde o varlığa sahip olduğunun gösterilmesine bağlıdır; platformdan cüzdana yapılan çekim kayıtları bu noktada delil değeri taşır.
Dikkat: Hapisle tazyik ve ceza, borçluyu beyana zorlar; ancak icra dairesine özel anahtarı zorla teslim aldıracak özel bir usul İİK'da düzenlenmemiştir. Alacaklının soğuk cüzdan senaryosunda gerçekçi beklentisi, varlığın izini sürmek ve borçlunun diğer mallarına yönelmektir.
Stablecoin ve NFT haczedilebilir mi?
Stablecoin ve NFT de değer veya hak ifade ettiği ölçüde haczedilebilir; kanundaki kripto varlık tanımı tür ayrımı yapmaz (SPKn m. 3/1-bb). Stablecoin, değeri bir para birimine ya da başka bir varlığa sabitlenmek üzere tasarlanmış kripto varlıktır; platform hesabında duruyorsa diğer kripto varlıklarla aynı yoldan haczedilir. Değeri görece istikrarlı olduğu için alacaklı açısından paraya çevrilmesi daha öngörülebilirdir.
NFT (gayrimisli jeton), her biri tekil olan kripto varlıktır. Haczi mümkündür, fakat iki pratik sorun doğar: çoğu NFT borçlunun kendi cüzdanında tutulur ve değeri piyasada anlık oluşan bir fiyatla değil, alıcı bulunmasına bağlı olarak belirlenir. Ayrıca Sermaye Piyasası Kanunu'nun kripto varlık hükümleri yalnız belirli kripto varlıklara uygulanır (SPKn m. 35/B f. 8). Bu sınırlama sermaye piyasası düzenlemesinin kapsamına ilişkindir; bir varlığın haczedilip haczedilemeyeceği ise İİK'nın genel kuralına, yani borçluya ait ve para ile ölçülebilir olmasına bakılarak belirlenir.
| Senaryo | Haciz mümkün mü? | Yol | Pratik engel |
|---|---|---|---|
| Yurt içi platformdaki kripto varlık | Evet (SPKn m. 99/B f. 7) | UYAP sorgusu ve e-haciz (İİK m. 78) ya da haciz ihbarnamesi (İİK m. 89) | Platformun sistem entegrasyonu; hacizden önce çekim yapılmış olması |
| Yurt içi platformdaki TL bakiyesi | Evet | Platforma yönelik haciz; muhatap banka değil platform | Banka sorgusunda görünmemesi nedeniyle gözden kaçması |
| Yurt dışı borsadaki hesap | Hukuken evet | Mal beyanı; yabancı ülke hukuku ve adli yardımlaşma | Yabancı kuruluşa Türk haciz yazısının uygulatılamaması |
| Borçlunun kendi cüzdanı (soğuk cüzdan) | Hukuken evet (İİK m. 85) | Fiilî haciz, mal beyanı, m. 76 ve m. 338 | Özel anahtar olmadan aktarım yapılamaması |
| Stablecoin | Evet | Bulunduğu yere göre yukarıdaki yollar | Bulunduğu yere göre değişir |
| NFT | Evet, değer ifade ettiği ölçüde | Çoğunlukla cüzdan senaryosu | Değer tespiti ve alıcı bulunması |
Değer tespiti, oynaklık ve paraya çevirme nasıl olur?
Haczedilen kripto varlık, diğer mallar gibi satılarak paraya çevrilir; İİK'da kripto varlığa özgü ayrı bir satış usulü yoktur. Haciz alacağa yetecek miktarla sınırlıdır ve bu miktarı aşamaz (İİK m. 85 f. 1). Fiyatı gün içinde ciddi biçimde değişebilen bir varlıkta bu sınır güçlük yaratır: haciz günü alacağı karşılayan miktar, satış günü yetersiz kalabilir ya da fazlasıyla aşabilir. Uygulamada haciz, belirli bir adet üzerinden konulur ve tutar satış anındaki fiyata göre netleşir.
Alacaklı veya borçlu, hacizden itibaren bir yıl içinde satış isteyebilir; talep ile birlikte kıymet takdiri ve satış giderlerinin peşin yatırılması zorunludur (İİK m. 106). Giderler Adalet Bakanlığı'nın her yıl yürürlüğe koyduğu tarifeyle belirlenir. Kripto varlık bakımından en elverişli hüküm, piyasada fiyatı bulunan malların pazarlıkla satılmasına izin veren m. 119'dur.
Pazarlık suretiyle satış – İİK m. 119 (ilgili bentler)
Madde 119 – Aşağıdaki hallerde satış pazarlık suretiyle yapılabilir:
1 – Bütün alakadarlar isterse,
2 – Borsa veya piyasada fiyatı bulunan kıymetli evrak veya diğer mallar için o günün piyasasında mukarrer fiyat teklif edilirse,
(...)
Platformda işlem gören bir kripto varlığın o günkü piyasa fiyatı bellidir; bu nedenle açık artırma beklenmeden satış yapılması hukuken savunulabilir. Platform hesabındaki varlığın hangi teknik adımlarla satılıp bedelinin dosyaya aktarılacağına dair İİK'da ayrıntılı bir düzenleme bulunmadığından, uygulama icra dairesinin kararına ve platformun vereceği cevaba göre biçimlenir. Borçlu açısından hatırlanması gereken, satışı beklemeden borcu ödeyerek ya da icra dairesinde taksit sözleşmesi yaparak haczin sonuçlarını sınırlayabileceğidir.
Kripto varlık için haczedilmezlik ileri sürülebilir mi?
Hayır; kripto varlığa özgü bir haczedilmezlik hükmü kanunda yer almaz. İİK'nın haczedilemeyen mal ve hakları sayan hükümleri sınırlıdır ve kripto varlığı kapsamaz. Borçlunun “bu benim birikimim” ya da “geçimimi bununla sağlıyorum” demesi tek başına haczi engellemez. Maaş, emekli aylığı ve tek konut gibi koruma gören değerlerin kuralları kendi alanlarında geçerlidir; bu gelirlerle satın alınan kripto varlık artık o geliri değil, ayrı bir malvarlığı değerini temsil eder.
Borçlunun ileri sürebileceği itirazlar başka noktalardadır: haczin alacağı aşan miktarda konulması (İİK m. 85 f. 1), hesaptaki varlığın gerçekte başkasına ait olması ya da haciz işleminin usulüne uygun yapılmaması. Bu itirazlar icra mahkemesinde şikâyet yoluyla ileri sürülür.
İhtiyati haciz ve ihtiyati tedbir kripto hesabına uygulanır mı?
Evet; şartları oluşmuşsa takip kesinleşmeden önce de borçlunun kripto hesabı ihtiyati haciz ile güvence altına alınabilir. İhtiyati haciz, para alacağının ödenmesini güvenceye almak için mahkeme kararıyla borçlunun mallarına geçici olarak el konulmasıdır. Kripto varlık saniyeler içinde başka adrese aktarılabildiğinden, alacaklı için bu geçici koruma çoğu zaman belirleyicidir. Ayrıntılı şartlar için ihtiyati haciz ve alacağın güvenceye alınması yazısına bakılabilir.
11 Ekim 2026 itibarıyla, kripto varlığın icra dairesince haczine doğrudan ilişkin yayımlanmış yerleşik Yargıtay içtihadı sınırlıdır. Yayımlanan kararlar daha çok kripto varlık uyuşmazlıklarında ihtiyati haciz ve ihtiyati tedbir taleplerine ilişkin bölge adliye mahkemesi kararlarıdır. Bu kararlar, mahkemelerin kripto bağlantılı taleplerde de genel şartları aradığını gösterir.
"İhtiyati haciz alacaklının bir para alacağının zamanında ödenmesini güvence altına almak için mahkeme kararı ile borçlunun mallarına geçici olarak el konulmasıdır. İhtiyati haciz talep edebilmek için, İİK'nın 257/1.maddesine göre alacağın para alacağı olması, vadesi gelmiş ve rehinle temin edilmemiş olması ya da İİK'nın 257/2.maddesindeki şartların bulunması gerekir." — İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi, 25.12.2025 tarihli, E. 2025/1820, K. 2025/1977 sayılı karar (istinaf başvurusunun esastan reddi)
Bu kararda kripto varlıklara haksız biçimde el konulduğu iddiasıyla açılan tazminat davasında ihtiyati haciz istenmiş; mahkeme, sunulan yazışma ve dekontların alacağın varlığına kanaat getirmeye elverişli olmadığını, alacağın ihtilaflı ve tespite muhtaç bulunduğunu belirterek ret kararını yerinde görmüştür. Alacaklı için ders açıktır: talep ne kadar acil olursa olsun, muaccel bir para alacağını gösteren belge sunulmadan karar çıkmaz.
Borçlunun parasını kripto hesabına aktarmış olması da tek başına yeterli sayılmamaktadır. Aşağıdaki kararda alacaklı, borçlunun tahsil ettiği paraları aynı gün bir kripto para hesabına gönderdiğini ve mal kaçırdığını ileri sürmüş; daire, dosya kapsamı ve delil durumuna göre ihtiyati haciz şartlarının oluşmadığı sonucuna varmıştır.
"Buna göre rehinle temin edilmemiş ve vadesi gelmiş bir para borcunun alacaklısı, borçlunun yedinde veya üçüncü şahıslarda olan taşınır ve taşınmaz malları ve alacaklarıyla diğer haklarını haczettirebilir." — Ankara Bölge Adliye Mahkemesi 4. Hukuk Dairesi, 30.12.2024 tarihli, E. 2024/1610, K. 2024/2141 sayılı karar (istinaf başvurusunun esastan reddi)
Kripto varlık cinsinden bir alacağın ihtiyati hacze konu olup olamayacağı ise ayrı bir tartışmadır. Bir platform kullanıcısının platform şirketlerine karşı aldığı ihtiyati haciz kararında borçlu taraf, alacağın para değil kripto varlık cinsinden olduğunu, bu nedenle İİK m. 257'nin uygulanamayacağını savunmuştur. İstinaf dairesi bu itirazın esasına girmemiş; ilk derece mahkemesinin itirazları hiç tartışmadan karar verdiğini saptayarak kararı kaldırmıştır.
"Somut olayda davacının iddiaları ile borçluların savunma sebepleri ve gösterdiği deliller gerekçeli olarak tartışılmadan ve denetime elverişli bir gerekçe oluşturulmadan, ihtiyati haciz kararına yönelik itirazın reddine karar verildiği anlaşılmaktadır." — İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, 14.12.2023 tarihli, E. 2023/2251, K. 2023/2057 sayılı karar (ara kararın kaldırılması)
Sonuç olarak alacağını kripto varlık adedi üzerinden tanımlayan alacaklı, talebini Türk lirası karşılığını göstererek ve hesaplama yöntemini açıklayarak kurmalıdır. İhtiyati tedbir bakımından ise SPKn m. 99/B f. 7 tedbir taleplerini de platformun yerine getireceğini söyler; tedbir, çekişmeli olan varlığın kendisi üzerinde, ihtiyati haciz ise para alacağı için borçlunun herhangi bir malı üzerinde işler.
Borçlu kriptosunu başkasına aktardıysa tasarrufun iptali istenebilir mi?
Evet; şartları varsa alacaklı, borçlunun kripto varlığını devrettiği işlemin kendisine karşı hükümsüz sayılmasını tasarrufun iptali davasıyla isteyebilir. İİK m. 277'ye göre bu davayı, elinde geçici ya da kesin aciz vesikası bulunan alacaklı açabilir; dava m. 278, 279 ve 280'de sayılan tasarruflara yöneliktir. Kanun tasarrufun konusu bakımından kripto varlığı dışarıda bırakmaz.
Güçlük ispat tarafındadır. Platform içi ve platformdan dışarıya yapılan aktarımların kaydı tutulur (SPKn m. 35/C f. 5); buna karşılık borçlunun kendi cüzdanından üçüncü kişiye yaptığı aktarımda karşı adresin kime ait olduğunu göstermek ayrı bir delil çalışması gerektirir. Davanın şartları, süreleri ve üçüncü kişinin durumu için tasarrufun iptali davası yazısına bakılabilir.
İcra haczi, ceza soruşturmasındaki elkoyma ve 6183 haczi nasıl ayrılır?
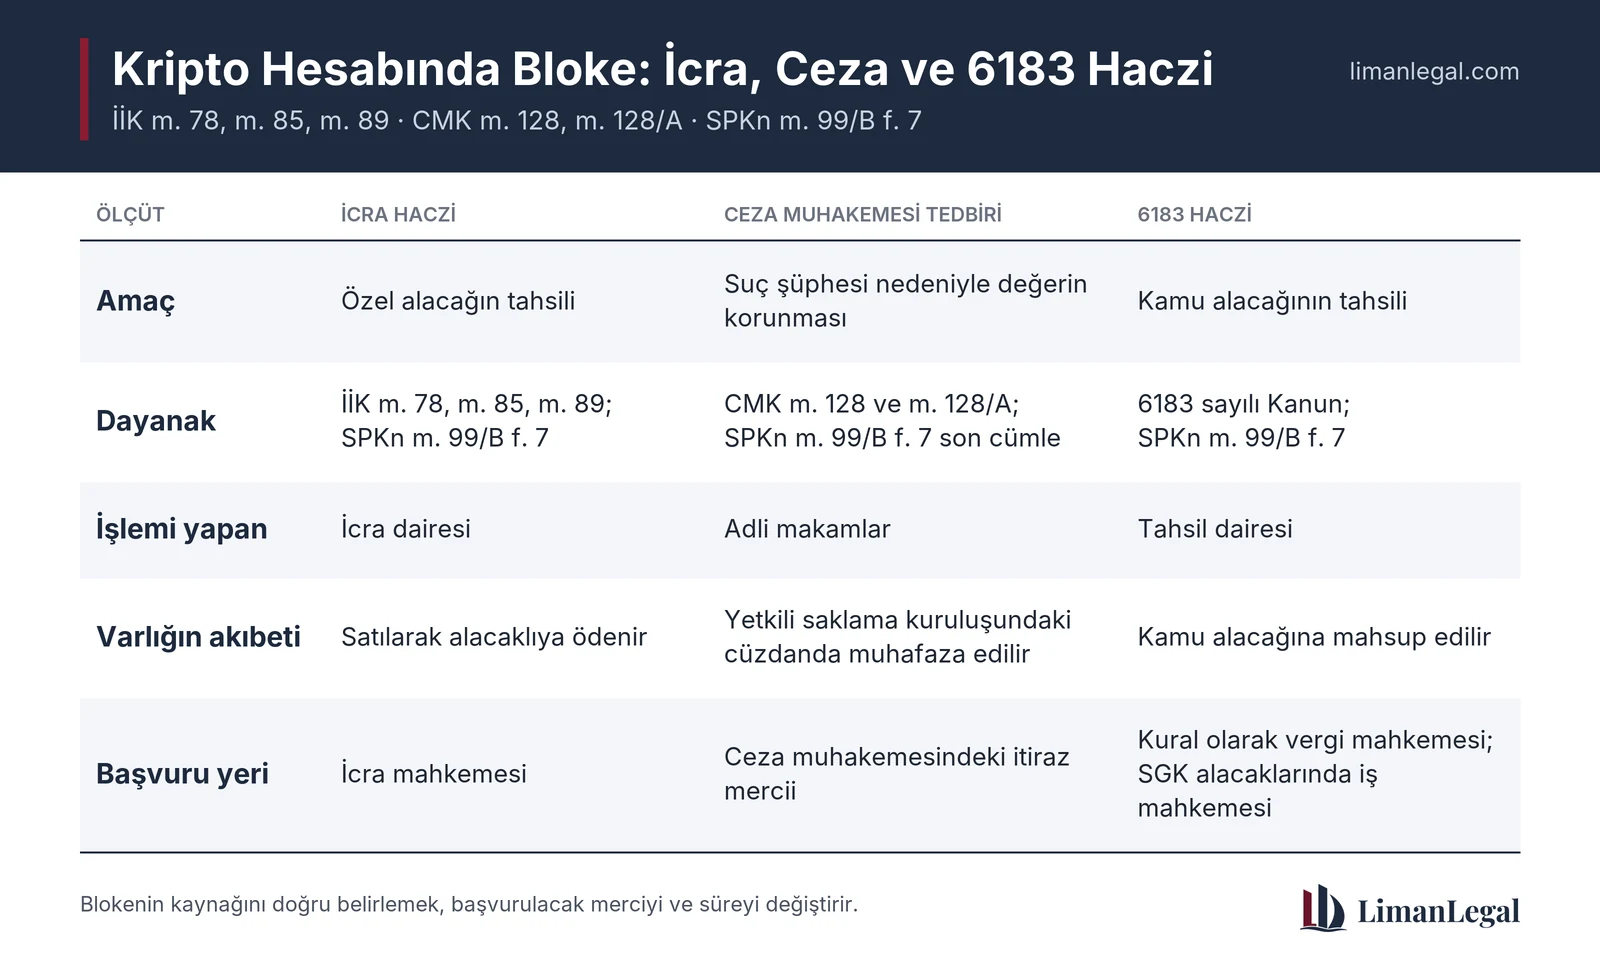
Kripto hesabındaki bir bloke üç ayrı kaynaktan gelebilir: icra dairesinin haczi, ceza soruşturmasındaki elkoyma ya da hesabın askıya alınması ve kamu alacağı için 6183 sayılı Kanun'a göre konulan haciz. Kaynağı doğru belirlemek, başvurulacak mercii ve süreyi değiştirir.
| Ölçüt | İcra haczi | Ceza muhakemesi tedbiri | 6183 haczi |
|---|---|---|---|
| Amaç | Özel alacağın tahsili | Suç şüphesi nedeniyle değerin korunması | Kamu alacağının tahsili |
| Dayanak | İİK m. 78, m. 85, m. 89; SPKn m. 99/B f. 7 | 5271 sayılı CMK m. 128 ve m. 128/A; SPKn m. 99/B f. 7 son cümle | 6183 sayılı Kanun; SPKn m. 99/B f. 7 |
| İşlemi yapan | İcra dairesi | Adli makamlar | Tahsil dairesi |
| Varlığın akıbeti | Satılarak alacaklıya ödenir | Yetkili saklama kuruluşundaki cüzdanda muhafaza edilir | Kamu alacağına mahsup edilir |
| Başvuru yeri | İcra mahkemesi | Ceza muhakemesindeki itiraz mercii | Kural olarak vergi mahkemesi; SGK alacaklarında iş mahkemesi |
Adli makamlarca el konulan kripto varlıkların, Kurulca yetkilendirilmiş saklama kuruluşları nezdinde oluşturulan cüzdanlarda muhafazası gerekir (SPKn m. 99/B f. 7). Elkoyma ile haczin aynı hesapta çakışması hâlinde izlenecek yol için hesaptaki blokenin icra haczi mi yoksa soruşturma tedbiri mi olduğunu anlatan yazıya, hesabın askıya alınması tedbiri için banka ve kripto hesaplarının askıya alınması (CMK m. 128/A) yazısına bakılabilir. Vergi ve gümrük borçlarında işleyen usul ise 6183 sayılı Kanun haczi ile icra takibi arasındaki farklar yazısında anlatılmıştır.
Alacaklı için adım adım yol haritası
Alacaklı, kripto varlığa ulaşmak için önce takibi kesinleştirmeli ya da ihtiyati haciz almalı, sonra sorgu ve haciz araçlarını sırayla kullanmalıdır.
- Bilgiyi toplayın. Borçlunun kripto ile ilgilendiğini gösteren yazışma, dekont, banka hesabından platforma yapılan havale kayıtları ve sosyal medya paylaşımlarını saklayın.
- Aciliyet varsa ihtiyati haciz isteyin. Muaccel para alacağını belgeyle gösterin; alacak kripto adedi üzerinden doğmuşsa Türk lirası karşılığını ve hesap yöntemini açıklayın.
- Takibi başlatın ve kesinleşmesini izleyin. Ödeme emrindeki süre geçtikten, itiraz varsa kaldırıldıktan sonra haciz istenebilir (İİK m. 78 f. 1).
- UYAP sorgusu yapın. Banka, araç ve taşınmaz sorgularının yanında kripto varlık sorgusunun sonucunu kontrol edin.
- Sorguda görünmeyen platformlara haciz ihbarnamesi gönderin. İhbarnameyi merkeze, bütün birimleri kapsayacak biçimde yöneltin (İİK m. 89 f. 7).
- TL bakiyesini unutmayın. Talebi hem kripto varlıkları hem platformdaki nakdi kapsayacak biçimde yazın.
- Mal beyanını takip edin. Beyan yoksa m. 76 uyarınca tazyik hapsi, beyan gerçeğe aykırıysa m. 338 f. 1 uyarınca şikâyet yolunu değerlendirin.
- Satışı süresinde isteyin. Hacizden itibaren bir yıl içinde satış talep edin ve giderleri peşin yatırın (İİK m. 106); pazarlıkla satış imkânını (m. 119) gündeme getirin.
- Aktarım varsa izini sürün. Varlık hacizden önce çekilmişse çekim kayıtlarını isteyin; şartları varsa tasarrufun iptali davasını değerlendirin.
Süreye dikkat: Haciz isteme hakkı, ödeme emrinin tebliğinden itibaren bir yıl geçmekle düşer (İİK m. 78 f. 2). Satış isteme süresi de hacizden itibaren bir yıldır (İİK m. 106 f. 1).
Borçlunun hakları: hesabıma haciz geldiyse ne yapabilirim?
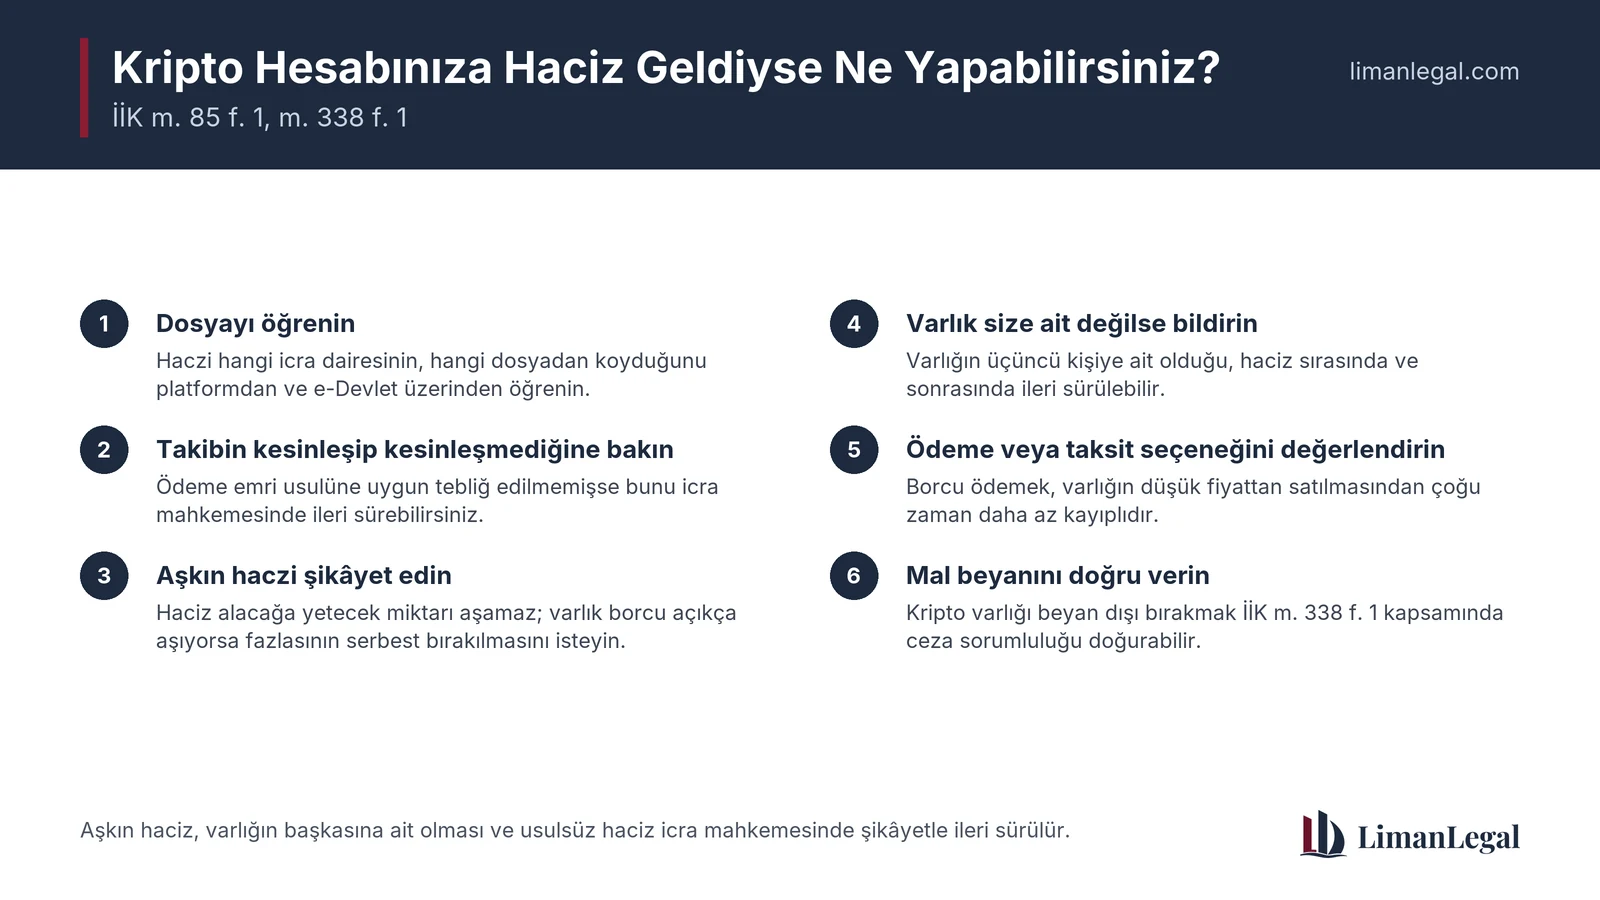
Borçlu, haczin dayanağı olan dosyayı öğrenip borca, miktara ve işlemin usulüne karşı kanundaki yollara başvurabilir; kripto hesabına haciz gelmesi bu hakları ortadan kaldırmaz.
- Dosyayı öğrenin. Haczi hangi icra dairesinin, hangi dosyadan koyduğunu platformdan ve e-Devlet üzerinden öğrenin.
- Takip kesinleşmiş mi, bakın. Ödeme emri size usulüne uygun tebliğ edilmemişse bunu icra mahkemesinde ileri sürebilirsiniz.
- Aşkın haczi şikâyet edin. Haciz alacağa yetecek miktarı aşamaz (İİK m. 85 f. 1). Fiyat artışı nedeniyle haczedilen varlık borcu açıkça aşıyorsa fazlasının serbest bırakılmasını isteyin.
- Varlık size ait değilse bildirin. Hesaptaki varlık üçüncü bir kişiye aitse bu iddia haciz sırasında ve sonrasında ileri sürülebilir.
- Ödeme ya da taksit seçeneğini değerlendirin. Varlığın düşük fiyattan satılması yerine borcun ödenmesi çoğu zaman daha az kayıpla sonuçlanır.
- Mal beyanını doğru verin. Kripto varlığı beyan dışı bırakmak m. 338 f. 1 kapsamında ceza sorumluluğu doğurabilir.
İstanbul'da kripto varlık haczi: Anadolu Yakası'nda süreç
İstanbul'da kripto varlık haczi, takibin açıldığı icra dairesi üzerinden yürür; Anadolu Yakası'ndaki dosyalarda işlemler Kartal'da bulunan İstanbul Anadolu Adliyesi'nde görülür. Yetkili icra dairesi, İİK m. 50'nin yollamasıyla Hukuk Muhakemeleri Kanunu'nun yetki kurallarına göre belirlenir. Platformun merkezinin başka bir şehirde olması haczi engellemez; ihbarname merkeze yöneltilir ve elektronik ortamda da gönderilebilir (İİK m. 89). İcra dairesi işlemlerine karşı şikâyet, o icra dairesinin bağlı olduğu icra mahkemesine yapılır. Avukat seçerken bakılabilecek ölçütler İstanbul Anadolu Adliyesi icra avukatı rehberinde anlatılmıştır.
LimanLegal Hukuk Bürosu: kripto varlık haczi dosyalarında hukuki destek
LimanLegal Hukuk Bürosu, icra ve iflas hukuku ile kripto varlık hukukunu birlikte ele alan dosyalarda alacaklı ve borçlu tarafa hukuki destek vermektedir.
- Adres: Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal/İstanbul
- Telefon: +90 540 097 1035
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik ve Tuzla
- Çalışma alanları: icra ve iflas hukuku, ticaret ve şirketler hukuku, uluslararası ticaret ve gümrük hukuku, bilişim suçları, kripto varlık hukuku, ceza hukuku
- Bu konuda verilen hizmetler: kripto varlık ve platform hesabı sorgusu ile haciz talepleri, platforma haciz ihbarnamesi süreci, ihtiyati haciz ve ihtiyati tedbir başvuruları, mal beyanına ilişkin şikâyetler, aşkın hacze karşı şikâyet, tasarrufun iptali davaları, haciz ile soruşturma tedbirinin çakıştığı dosyalar
Takibin öncesi ve sonrası için ödeme emrinden satışa kadar icra takibi rehberi başlangıç noktasıdır.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı avukattır (Sicil No: 71680) ve LimanLegal Hukuk Bürosu'nda icra ve iflas hukuku, kripto varlık hukuku ve bilişim suçları alanlarında çalışmaktadır. Yazıları limanlegal.com'da yayımlanır.
Kripto varlık haczi dosyanız için görüşelim
Borçlunun kripto varlığına ulaşmak isteyen alacaklıysanız ya da platform hesabınıza haciz geldiyse, dosyanın aşamasına göre atılacak adım değişir.
Elinizdeki ödeme emri, haciz yazısı ve hesap dökümleriyle birlikte LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
Kripto para haczedilebilir mi?
Evet. Sermaye Piyasası Kanunu m. 3 kripto varlığı değer veya hak ifade edebilen gayri maddi varlık olarak tanımlar. Aynı Kanun'un 99/B maddesinin yedinci fıkrası, müşterilere ait nakit ve kripto varlıklara ilişkin haciz taleplerinin kripto varlık hizmet sağlayıcıları tarafından yerine getirileceğini ve elektronik hacizde İcra ve İflas Kanunu m. 78'in uygulanacağını açıkça düzenler. Borçluya ait olan ve para ile ölçülebilen her değer gibi kripto varlık da İİK m. 85 kapsamında haczedilebilir.
Borsadaki kripto hesabıma haciz gelir mi?
Gelebilir. Hakkınızda kesinleşmiş bir icra takibi ya da ihtiyati haciz kararı varsa alacaklı, yurt içinde faaliyet gösteren platformdaki hesabınızın haczini isteyebilir. Haciz talebini münhasıran platform yerine getirir. Haciz, hesabınızdaki kripto varlıkları ve platformda bekleyen Türk lirası bakiyesini kapsayabilir. Haciz alacağa yetecek miktarla sınırlıdır; fazlası için icra mahkemesine şikâyet yoluna başvurulabilir.
Alacaklı borçlunun hangi borsada hesabı olduğunu nasıl öğrenir?
Kanun iki yol öngörür. Birincisi, İİK m. 78 uyarınca Ulusal Yargı Ağı Bilişim Sistemi üzerinden yapılan sorgudur; Sermaye Piyasası Kanunu m. 99/B bu sorguyu nakit ve kripto varlıklara da uygular. İkincisi, borçlunun hesabı olabileceği düşünülen platformlara İİK m. 89 uyarınca haciz ihbarnamesi gönderilmesidir. Platform, borcu olmadığı ya da varlığın elinde bulunmadığı gibi bir itirazı varsa bunu yedi gün içinde icra dairesine bildirmek zorundadır. Ayrıca borçlunun banka hesap hareketlerinde platforma yapılan havaleler önemli bir ipucudur.
Soğuk cüzdandaki kripto varlık haczedilebilir mi?
Hukuken haczedilebilir, çünkü borçlunun elindeki her malvarlığı değeri İİK m. 85 kapsamındadır. Ancak icra dairesi özel anahtar ya da kurtarma kelimeleri olmadan varlığı başka adrese aktaramaz. Donanım cihazının haczedilmesi, içindeki değerin ele geçirildiği anlamına gelmez. Bu nedenle alacaklı için asıl araç borçlunun mal beyanı yükümlülüğü ve bu yükümlülüğe aykırılığın yaptırımlarıdır. Uygulamada sonuç, borçlunun iş birliğine ve varlığın izinin sürülebilmesine bağlıdır.
Kripto varlığımı mal beyanında bildirmezsem ne olur?
İİK m. 74 borçlunun kendisinde ve üçüncü kişilerde bulunan mal, alacak ve haklarını bildirmesini zorunlu kılar; kripto varlık bu kapsamdadır. Mal beyanında hiç bulunmayan borçlu, alacaklının talebi üzerine İİK m. 76 uyarınca üç ayı geçmemek üzere hapisle tazyik olunur. Beyanda bulunup kripto varlığını gizleyen borçlu ise İİK m. 338 uyarınca alacaklının şikâyeti üzerine üç aydan bir yıla kadar hapis cezasıyla cezalandırılabilir.
Yurt dışı borsadaki kripto hesabım haczedilir mi?
Yurt dışı borsadaki varlık da malvarlığınızın parçasıdır ve hukuken haczedilebilir. Ancak Türk icra dairesinin haciz yazısı, Türkiye'de yerleşik olmayan bir kuruluşa doğrudan uygulatılamaz; süreç o ülkenin hukukuna ve uluslararası adli yardımlaşmaya bağlıdır. Bu varlığı mal beyanında bildirmeme ise ayrı bir sorumluluk doğurur. Varlık yurt içindeki bir platforma ya da banka hesabına aktarıldığında mevcut haciz yolları işler.
Platformdaki TL bakiyem banka e-haczine takılır mı?
Banka e-haczi, kendi adınıza açılmış banka hesaplarını kapsar. Platformdaki Türk lirası bakiyeniz için muhatap platformdur; Sermaye Piyasası Kanunu m. 99/B uyarınca müşteri nakdine ilişkin haciz talebini münhasıran kripto varlık hizmet sağlayıcısı yerine getirir. Bu nedenle banka hesaplarınızda bloke görünmemesi, platformdaki nakdinizin haciz dışında kaldığı anlamına gelmez. Alacaklı platforma yönelik ayrı bir sorgu ve haciz talebinde bulunabilir.
Platform iflas ederse ya da borçlanırsa kriptom haczedilir mi?
Hayır. Sermaye Piyasası Kanunu m. 35/C uyarınca müşterilere ait nakit ve kripto varlıklar platformun malvarlığından ayrıdır. Bu varlıklar platformun borçları nedeniyle, kamu alacakları için olsa dahi haczedilemez, rehnedilemez, iflas masasına dâhil edilemez ve üzerlerine ihtiyati tedbir konulamaz. Aynı kural tersinden de geçerlidir: platformun malvarlığı müşterinin borcu için haczedilemez. Bu koruma, müşterinin kendi borcu nedeniyle hesabının haczedilmesine engel değildir.
Stablecoin ve NFT haczedilebilir mi?
Evet. Kanundaki kripto varlık tanımı tür ayrımı yapmaz; değer veya hak ifade eden her kripto varlık haczedilebilir. Platform hesabında duran stablecoin diğer kripto varlıklarla aynı yoldan haczedilir ve değeri görece istikrarlı olduğundan paraya çevrilmesi daha öngörülebilirdir. NFT bakımından haciz mümkündür, ancak çoğunlukla borçlunun kendi cüzdanında tutulması ve değerinin alıcı bulunmasına bağlı olması uygulamada güçlük yaratır.
Haczedilen kripto varlık nasıl paraya çevrilir?
İcra ve İflas Kanunu'nda kripto varlığa özgü bir satış usulü yoktur; genel hükümler uygulanır. Alacaklı veya borçlu hacizden itibaren bir yıl içinde satış isteyebilir ve satış giderleri peşin yatırılır. İİK m. 119, borsa veya piyasada fiyatı bulunan mallar için o günün piyasa fiyatı teklif edildiğinde pazarlıkla satışa izin verir. Platformda işlem gören kripto varlıklar için bu hüküm elverişlidir. Somut usul icra dairesinin kararına göre şekillenir.
Kripto varlığın fiyatı haciz sonrası değişirse ne olur?
Haciz alacağa yetecek miktarla sınırlıdır ve bu sınırı aşamaz. Fiyat yükselir ve haczedilen varlık borcu açıkça aşarsa borçlu, fazlasının serbest bırakılmasını icra dairesinden ve gerekirse icra mahkemesinden isteyebilir. Fiyat düşerse alacaklı, alacağın karşılanmayan kısmı için borçlunun başka mallarına haciz isteyebilir. Alacağın ne kadarının karşılandığı, satıştan elde edilen bedele göre kesinleşir.
Kripto varlık için haczedilmezlik şikâyeti yapılabilir mi?
Kripto varlığa özgü bir haczedilmezlik hükmü kanunda bulunmaz. Kripto varlığın birikim olması ya da geçim için kullanılması tek başına haczi engellemez. Borçlunun ileri sürebileceği itirazlar, haczin alacağı aşması, varlığın gerçekte üçüncü kişiye ait olması ve haciz işleminin usule aykırı yapılmasıdır. Bu itirazlar icra mahkemesinde şikâyet yoluyla ileri sürülür.
Borçlu kriptosunu başkasına gönderdiyse alacaklı ne yapabilir?
Alacaklı önce aktarımın izini sürmelidir; platformlar müşterilerin transfer kayıtlarını tutmakla yükümlüdür. Elinde geçici ya da kesin aciz vesikası bulunan alacaklı, şartları varsa İİK m. 277 ve devamı uyarınca tasarrufun iptali davası açabilir. Ayrıca borçlunun mal beyanından sonra malları üzerinde tasarruf etmesi ya da beyanı gerçeğe aykırı vermesi ceza sorumluluğu doğurabilir. Karşı cüzdanın kime ait olduğunun ispatı uygulamadaki temel güçlüktür.
Vergi veya gümrük borcu için kripto hesabı haczedilir mi?
Evet. Sermaye Piyasası Kanunu m. 99/B, 6183 sayılı Kanun hükümlerine göre takip edilecek alacaklar için de bilişim sistemleri vasıtasıyla sorgulama yapılabileceğini ve elektronik ortamda haciz uygulanabileceğini belirtir. Bu hâlde haczi icra dairesi değil tahsil dairesi uygular ve başvuru yolları icra takibindekinden farklıdır. Hesabınızdaki blokenin hangi kurumdan geldiğini öğrenmek, doğru mercie süresinde başvurmak için ilk adımdır.
İstanbul'da kripto varlık haczi konusunda hangi hukuk bürosuna başvurabilirim?
Kripto varlık haczi hem icra hukuku hem kripto varlık mevzuatı bilgisi gerektirir. LimanLegal Hukuk Bürosu bu iki alanda çalışan bir bürodur; sorumlu avukatı İstanbul Barosu'na 71680 sicil numarasıyla kayıtlı Av. Coşkun GENÇ'tir ve büro Kartal, Cevizli'dedir. Büro seçerken avukatın baro kaydını kontrol etmeniz, yazılı ücret sözleşmesi istemeniz ve dosyanızın görüleceği adliyeye yakınlığı dikkate almanız yerinde olur.
Kartal veya Anadolu Yakası'nda icra avukatı önerir misiniz?
Anadolu Yakası'ndaki icra dosyaları Kartal'da bulunan İstanbul Anadolu Adliyesi'nde görülür. LimanLegal Hukuk Bürosu, Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, Kartal adresinde icra ve iflas hukuku alanında hizmet verir; telefon numarası +90 540 097 1035'tir. Hangi büroyu seçerseniz seçin, baro sicil kaydını doğrulamak, işin kapsamını ve ücreti yazılı sözleşmeye bağlamak ve dosyayı kimin takip edeceğini sormak tarafsız ölçütlerdir.
Önemli: Bu yazı 11 Ekim 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmış genel bilgilendirme metnidir. Kripto varlıkların haczine ilişkin uygulama yenidir ve yayımlanmış içtihat sınırlıdır; somut dosyada icra dairesinin ve platformun işlemleri ayrıca incelenmelidir. İcra hukukundaki süreler hak düşürücüdür; süre kaçırılmadan önce dosyanızı bir avukata inceletmeniz yerinde olur.
Kaynaklar ve dayanaklar
— 6362 sayılı Sermaye Piyasası Kanunu m. 3, 35/B, 35/C, 99/A, 99/B (mevzuat.gov.tr)
— 2004 sayılı İcra ve İflas Kanunu m. 60, 74, 76, 78, 85, 88, 89, 106, 119, 277, 337, 338 (mevzuat.gov.tr)
— Kripto Varlık Hizmet Sağlayıcıların Kuruluş ve Faaliyet Esasları Hakkında Tebliğ (III-35/B.1), Resmî Gazete 13.03.2025
— Kripto Varlık Hizmet Sağlayıcıların Çalışma Usul ve Esasları ile Sermaye Yeterliliği Hakkında Tebliğ (III-35/B.2), Resmî Gazete 13.03.2025
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/3363, K. 2025/2779
— İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi, 25.12.2025, E. 2025/1820, K. 2025/1977
— Ankara Bölge Adliye Mahkemesi 4. Hukuk Dairesi, 30.12.2024, E. 2024/1610, K. 2024/2141
— İstanbul Bölge Adliye Mahkemesi 14. Hukuk Dairesi, 14.12.2023, E. 2023/2251, K. 2023/2057
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.