 +90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Akıl Hastası veya Engellinin Kredi Kartı Borcu: Banka Ne İsteyebilir, Aile Ne Yapmalı?
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 20 Ekim 2026 · Okuma süresi: 10 dk
Kısa cevap: Kart sözleşmesinin kurulduğu anda ayırt etme gücü bulunmayan kişinin kredi kartı sözleşmesi, Türk Medeni Kanunu m. 15 gereği hukuken sonuç doğurmaz; banka bu sözleşmeye dayanarak faiz, aidat veya gecikme bedeli isteyemez. Buna karşılık Yargıtay, kişinin harcamalar sonucunda malvarlığına giren değer kadar sebepsiz zenginleşme hükümlerine göre iade borcu taşıdığını kabul eder. Bazı kararlarda ise kartı uzun süre olağan biçimde kullanıp ödeme aşamasında ehliyetsizliğe dayanmak hakkın kötüye kullanılması sayılmıştır. Sonucu üç unsur belirler: işlem tarihli tıbbi rapor, harcamaların niteliği ve icra sürelerinin doğru kullanılması.
Öne çıkan 6 bilgi
- Ölçüt engel oranı değil, sözleşme ve harcama tarihindeki ayırt etme gücüdür.
- Bankanın hastalığı bilmemesi sözleşmeyi geçerli kılmaz (YİBK 11.06.1941, 4/21).
- Akdi faiz, gecikme faizi ve kart ücretleri istenemez; zenginleşme tutarı ise istenebilir (TBK m. 77–82).
- Vesayet kararı geriye yürümez, fakat sözleşme tarihindeki ehliyetsizlik raporla ispatlanabilir (Yargıtay HGK, 2025/369 K.).
- Vesayet altındaki borçluya doğrudan yapılan ödeme emri tebliği sonuç doğurmaz (Yargıtay 12. HD, 2013/21203 K.).
- Rapor tek başına takibi durdurmaz; 7 günlük itiraz süresi kaçırılmamalıdır.
Ehliyet Kavramları: Kim Borç Altına Girebilir?
Bir kredi kartı sözleşmesinin bağlayıcı olması için kart hamilinin fiil ehliyetine sahip olması gerekir. Fiil ehliyetinin şartları erginlik, ayırt etme gücü ve kısıtlı olmamaktır. Akıl hastalığı veya akıl zayıflığı kişinin akla uygun davranma yeteneğini ortadan kaldırıyorsa ayırt etme gücü de yoktur.
4721 sayılı Türk Medeni Kanunu m. 15 — Ayırt etme gücünün bulunmaması
"Kanunda gösterilen ayrık durumlar saklı kalmak üzere, ayırt etme gücü bulunmayan kimsenin fiilleri hukukî sonuç doğurmaz."
Uygulamada üç profil birbirinden ayrılmalıdır:
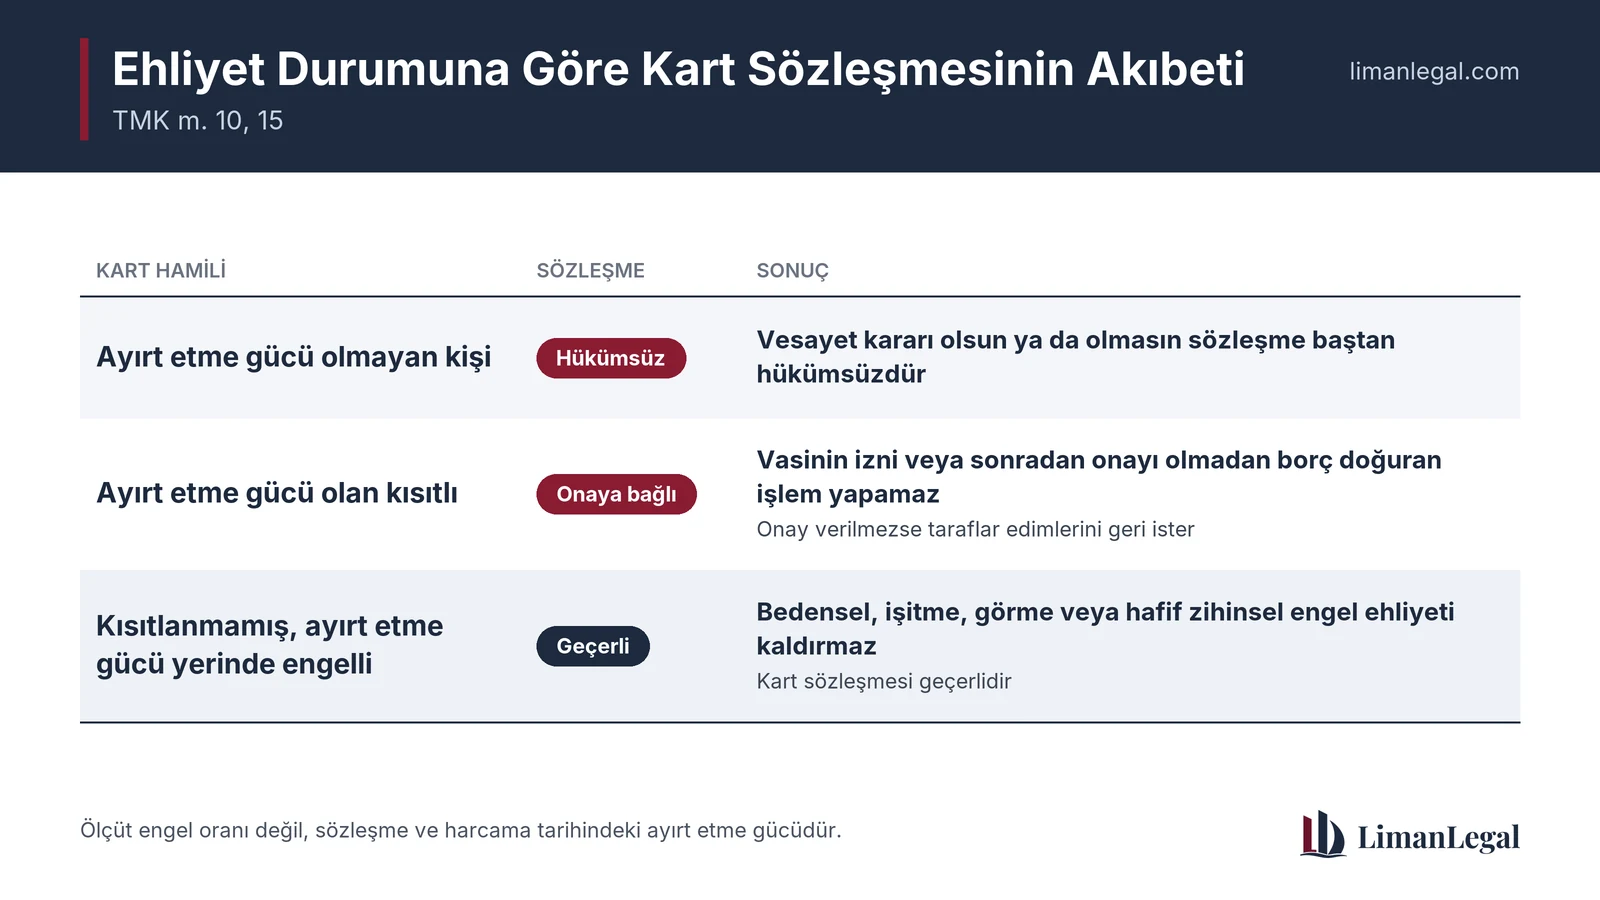
- Ayırt etme gücü olmayan kişi: Vesayet kararı bulunsun ya da bulunmasın, yaptığı sözleşme baştan hükümsüzdür.
- Ayırt etme gücü olan kısıtlı: Vasinin izni veya sonradan onayı olmadan borç doğuran işlem yapamaz; onay verilmezse taraflar edimlerini geri ister.
- Kısıtlanmamış ve ayırt etme gücü yerinde olan engelli: Bedensel, işitme, görme veya hafif zihinsel engel tek başına ehliyeti ortadan kaldırmaz; bu kişilerin kart sözleşmesi geçerlidir.
Bu nedenle "engelli raporu var, borç ödenmez" düşüncesi yanlıştır. Belirleyici olan, raporun işlem tarihindeki akli durumu ortaya koyup koymadığıdır.
Kredi Kartı Sözleşmesinin Akıbeti
Bankanın iyiniyeti sonucu değiştirmez
Bankalar çoğu zaman başvuru sırasında kişinin sağlıklı göründüğünü, imzasını kendisinin attığını ve rapor sunulmadığını savunur. Yargıtay, İçtihadı Birleştirme Kararına atıfla bu savunmanın sözleşmeyi ayakta tutmayacağını belirtmiştir:
"Diğer taraftan, TMK'nın 15 inci maddesinde de ifade edildiği üzere, ayırtım gücü bulunmayan kimsenin geçerli bir iradesinin bulunmaması nedeniyle, Kanunda gösterilen ayrık durumlar saklı kalmak üzere, yapacağı işlemlere sonuç bağlanamayacağından, karşı tarafın iyi niyetli olması o işlemi geçerli kılmaz. (Yargıtay İçtihadı Birleştirme Kararı 11.6.1941 tarih 4/21)"Yargıtay 7. Hukuk Dairesi, 26.01.2023, E. 2022/6117, K. 2023/529
2026 tarihli kesinleşmiş istinaf kararı
Doğrudan kredi kartı borcuna ilişkin yakın tarihli bir dosyada, alacağı temlik alan şirketin açtığı itirazın iptali davası reddedilmiş, istinaf başvurusu da esastan reddedilmiştir:
"Temlik eden banka tarafından davalı aleyhine Bodrum 2. İcra Müdürlüğü 2021/3086 E sayılı dosyasıyla kredi kartı borcunun tahsili amacıyla icra takibi yapıldığı, İzmir Atatürk Eğitim Eğitim ve Araştırma Hastanesi'nden alınan 08.02.2023 tarihli heyet raporunda sözleşme tarihi olan 03.07.2020 tarihi itibarıyla davalının fiil ehliyetine sahip olmadığının tespit edilmesi ve tam ehliyetsiz kişilerin hukuki işlemlerinin TMK'nın 15. maddesi gereğince hükümsüz olduğu gerekçesiyle mahkemece davanın reddine karar verilmesinde isabetsizlik bulunmadığı değerlendirilmiştir."İzmir Bölge Adliye Mahkemesi 11. Hukuk Dairesi, 11.02.2026, E. 2023/1409, K. 2026/228 (kesinleşmiş)
Kararın dikkat çeken yönü, alacağın bir varlık yönetim şirketine devredilmiş olmasının sonucu değiştirmemesidir: Alacağı devralan, devredenin sahip olduğundan fazla hak elde edemez.
Vesayet kararı sonradan alınmışsa
Kısıtlama kararı ileriye etkili olsa da sözleşme tarihinde kişinin ayırt etme gücünü kaybettiği tıbbi belgelerle gösterilebiliyorsa sözleşme yine geçersizdir. Yargıtay Hukuk Genel Kurulu, Alzheimer tanılı bir kredi borçlusu hakkında, vesayet kararı sözleşmeden sonra verilmiş olsa bile sözleşme tarihinde fiil ehliyetinin bulunmadığını kabul eden direnme kararını uygun bulmuştur (Yargıtay HGK, 18.06.2025, E. 2024/(13)3-625, K. 2025/369).
Ehliyetsizlik Nasıl İspatlanır?
Ayırt etme gücü kişiye ve işleme göre değişen nispi bir kavramdır. Bu yüzden mahkemeler hâkimin gözlemiyle değil, uzman sağlık kurulu raporuyla karar verir:
"Ayırt etme gücünün nisbi bir kavram olması, kişiye, eylem ve işleme göre değişmesi, bu yönde en yetkili sağlık kurulundan, özellikle Adli Tıp Kurumundan rapor alınmasını da gerekli kılmaktadır. Esasen TMK'nın 409/2 nci maddesi akıl hastalığı veya akıl zayıflığının bilirkişi raporu ile belirleneceğini öngörmüştür."Yargıtay 7. Hukuk Dairesi, 26.01.2023, E. 2022/6117, K. 2023/529
Dosyayı güçlendiren deliller:
- Kart başvurusu ve harcama dönemini kapsayan epikrizler, yatış kayıtları, reçete ve ilaç geçmişi,
- Daha önce alınmış sağlık kurulu ve vesayet raporları,
- Kişinin günlük işlerini görebilme düzeyine ilişkin tanık beyanları,
- Harcama örüntüsü: kısa sürede tekrarlanan, ihtiyaçla açıklanamayan veya üçüncü kişilere aktarılan tutarlar.
Önemli: Kronik şizofreni, orta–ağır zekâ geriliği veya ilerlemiş demans gibi süreklilik gösteren tablolarda geçmişe dönük ispat daha kolaydır. Ataklarla seyreden rahatsızlıklarda işlemin atak dönemine denk geldiği gösterilmelidir. Rapor ehliyetin bulunduğu yönünde çıkarsa alacak, faiziyle birlikte hüküm altına alınabilir; ancak itiraz vasi tarafından yapılmışsa icra inkâr tazminatına hükmedilmesi kötü niyetin ispatına bağlıdır (İİK m. 67/3).
Bankanın Talep Hakkı: Sebepsiz Zenginleşme
Sözleşmenin hükümsüzlüğü, harcanan paranın hiç geri ödenmeyeceği anlamına gelmez; sebepsiz zenginleşmeden doğan iade borcu fiil ehliyetine bağlı değildir:
"Öte yandan, B.K.'nun 61-66 maddesinde (T.B.K. m. 77-82) düzenlenen sebepsiz zenginleşme hükümlerine göre hacir altındaki kişinin karşı tarafın aleyhine olacak şekilde kendi mal varlığında meydana gelen sebepsiz zenginleşme oranında sorumlu olacağı kuşkusuzdur. Zira, sebepsiz zenginleşenin iade borcunun doğması bakımından fiil ehliyetinden yoksun olmak sonuca etkili değildir."Yargıtay 19. Hukuk Dairesi, 22.03.2018, E. 2016/16582, K. 2018/1471
Yargıtay 3. Hukuk Dairesi de güncel kararında aynı sonuca varmıştır:
"Bu durumda kredi sözleşmesinin imzalandığı sırada borçlunun fiil ehliyeti bulunmadığı anlaşıldığına göre sözleşmenin geçerli olduğundan söz edilemez. Geçersiz sözleşmelerde ise herkes aldığını geri vermekle yükümlüdür (Dairemizin 09.02.2010 tarihli ve 2010/51 E., 2010/678 K. sayılı ilamı da aynı yöndedir.)."Yargıtay 3. Hukuk Dairesi, 29.09.2025, E. 2025/3339, K. 2025/4408
| Kalem | Sonuç | Dayanak |
|---|---|---|
| Akdi faiz ve gecikme faizi | İstenemez | TMK m. 15 |
| Kart aidatı, ücret ve masraflar | İstenemez | TMK m. 15 |
| İcra inkâr tazminatı | Sözleşmeye dayalı alacak için hükmedilmez | İİK m. 67 |
| Kişinin malvarlığına giren değer | İade edilir | TBK m. 77–82 |
| Elden çıkmış, kişiye yarar sağlamamış tutar | İyiniyetli zenginleşenden istenemeyebilir | TBK m. 79 |
Savunmanın ikinci ayağı, harcamaların kişiye gerçekte ne kazandırdığını ortaya koymaktır. Dolandırıcılara aktarılan paralar, iz bırakmadan tüketilmiş alımlar veya yakınların kullandığı limitler, bilirkişi hesabında zenginleşme tutarını belirgin biçimde düşürebilir.
Bankanın "Hakkın Kötüye Kullanılması" Savunması
Bankaların en etkili argümanı TMK m. 2'deki dürüstlük kuralıdır. Yargıtay 19. Hukuk Dairesi, 09.03.1955 tarihli ve 22/2 sayılı İçtihadı Birleştirme Kararına dayanarak şu tespiti yapmıştır:
"Somut olayda, davacı ülkemizde tam ehliyetli kişilerin dahi her zaman yararlanma olanağı bulamadıkları banka kredi kartından yararlanmış ve bu suretle bir menfaat elde etmiştir. Davalı bankanın ödeme talebine kadar tam ehliyetli biri gibi hareket edebilen davacının, borcun ifası istendiğinde ehliyetsizliğini ileri sürerek ifadan kaçınması hakkın kötüye kullanılmasının tipik bir örneğidir."Yargıtay 19. Hukuk Dairesi, 11.05.2016, E. 2016/1490, K. 2016/8689
Bu savunmaya nasıl cevap verilir?
Aynı karar, kuralın amacını da açıklar:
"Kanun, tam ehliyetsizlerin yaptıkları hukuki işlemleri batıl sayarken bu gibi kimseleri korumak, kendi menfaatlerine aykırı işlemleri yaparak 3.kişilerce sömürülmelerine engel olmak amacını gütmüştür."Yargıtay 19. Hukuk Dairesi, 11.05.2016, E. 2016/1490, K. 2016/8689
Dolayısıyla dürüstlük istisnası, kişinin ayırt etme gücü olan biriyle aynı biçimde davrandığı hallerle sınırlı kalmalıdır. Savunmada şu noktalar öne çıkarılmalıdır:
- Harcamaların olağan bir kişinin yapmayacağı nitelikte, amaçsız veya kişinin aleyhine olduğu,
- Kişinin bankayı ehliyeti konusunda aktif olarak yanıltmadığı (TMK m. 452/2'deki sorumluluk yanıltma şartına bağlıdır),
- Bankanın gelir ve kredibilite değerlendirmesini gereği gibi yapmadığı, görünür belirtileri göz ardı ettiği,
- Ehliyetsizliğin bankaya bildirildiği tarihten sonraki işlemlerde iyiniyet iddiasının zayıfladığı.
İcra Takibine Karşı Hukuki Yollar
1. Ödeme emrine 7 gün içinde itiraz
Genel haciz yoluyla başlatılan takipte ödeme emrinin tebliğinden itibaren 7 gün içinde borca itiraz edilmesi, takibi durdurmanın en hızlı yoludur (İİK m. 62). Sağlık raporunu icra dairesine sunmak itiraz yerine geçmez.
2. Vesayet altındaki borçluya yapılan tebligata şikâyet
Takip tarihinde borçlu kısıtlıysa ödeme emri vasiye tebliğ edilmelidir:
"Borçlanma ehliyeti kamu düzeniyle ilgili olup, yargılamanın her aşamasında re'sen gözetilir. Somut olayda borçlu ...nin akıl hastalığı sebebiyle,... 1. Sulh Hukuk Mahkemesi'nin 21.02.2008 tarih, 2007/1602 E.-2008/189 K. sayılı kararı ile TMK nun 405. maddesi gereğince vesayet altına alındığı,takip tarihinin vesayet kararından sonra olduğu görülmektedir. Bu durumda takip tarihi itibariyle fiil ehliyeti bulunmayan borçluya ödeme emri tebliği hukuki sonuç doğurmaz."Yargıtay 12. Hukuk Dairesi, 06.06.2013, E. 2013/12173, K. 2013/21203
3. Vesayet kararı yoksa
Kısıtlama kararı bulunmayan durumlarda yalnızca bir engellilik raporu ödeme emrinin iptali için yeterli değildir; sözleşme tarihindeki ehliyet yetkili sağlık kurulu raporuyla belirlenir. En güvenli yol, süresinde itiraz edip ardından genel mahkemede menfi tespit davası açmaktır.
Usul uyarısı: Ehliyetsizlik iddiası icra mahkemesinde şikâyet yoluyla, genel mahkemede ise menfi tespit davasıyla ileri sürülebilir; iki yolun birbirini nasıl etkileyeceği dosyanın başında değerlendirilmelidir. Hangi yolun izleneceği dosyanın başında belirlenmelidir.
Görevli Mahkeme, Arabuluculuk ve Vasi İzni
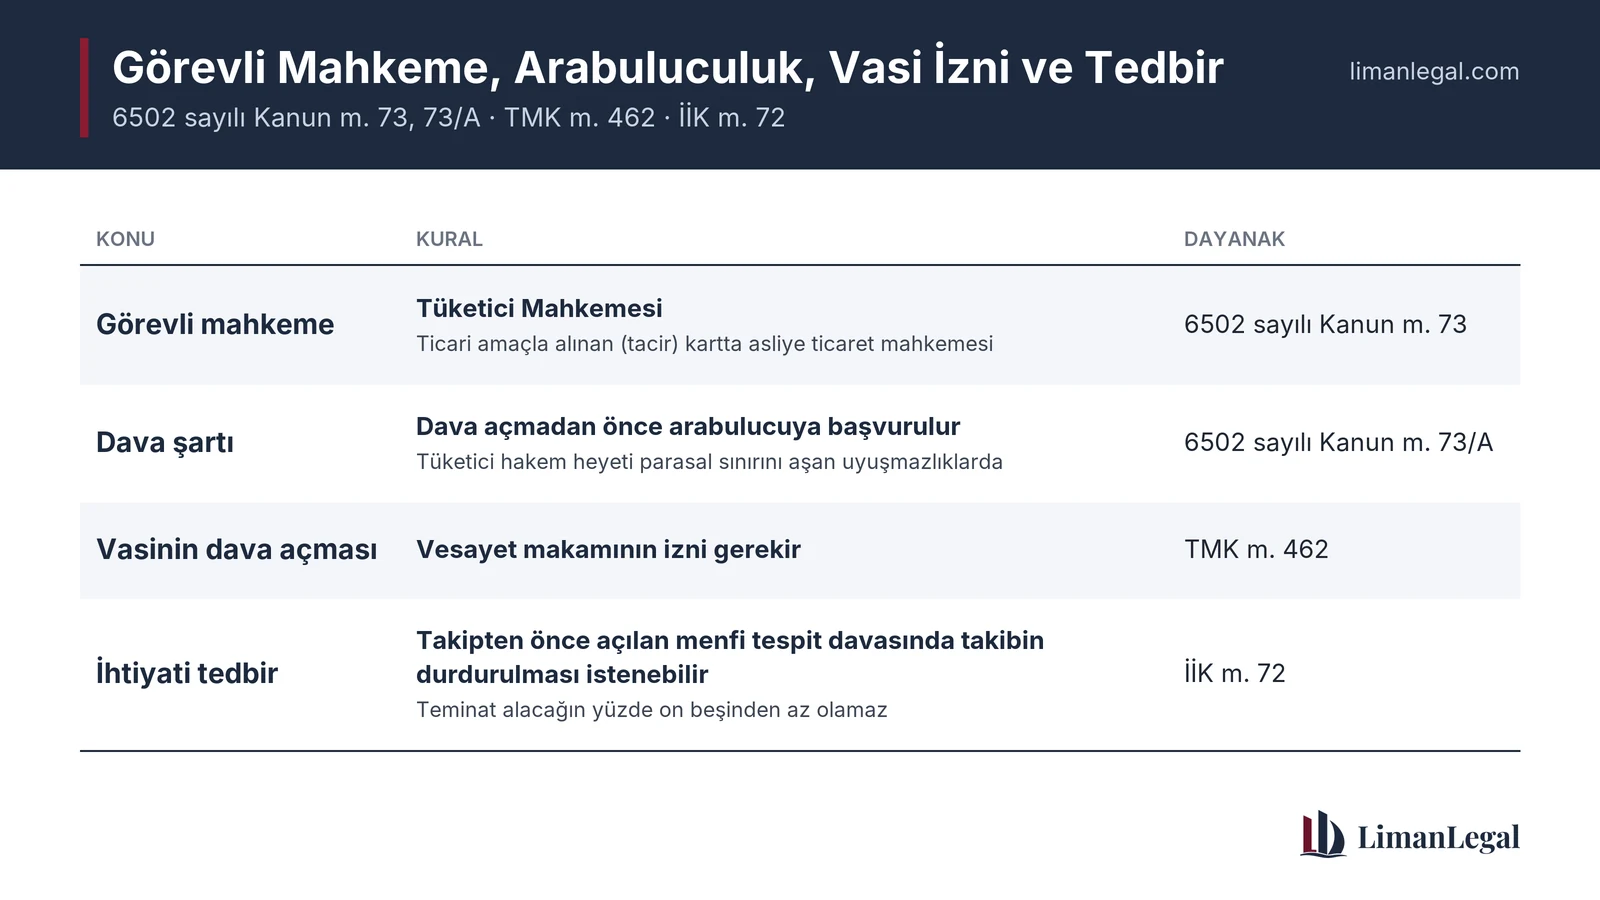
- Görevli mahkeme: Bireysel kart hamili tüketici olduğundan menfi tespit ve itirazın iptali davalarında Tüketici Mahkemesi görevlidir. Kart ticari amaçla (tacir kartı) alınmışsa asliye ticaret mahkemesi gündeme gelir; İzmir BAM kararındaki dosya bu türdendir.
- Dava şartı arabuluculuk: Tüketici hakem heyeti parasal sınırını aşan uyuşmazlıklarda dava açmadan önce arabulucuya başvurulur (6502 sayılı Kanun m. 73/A).
- Vasinin izni: Vasinin kısıtlı adına dava açabilmesi için vesayet makamının izni gerekir (TMK m. 462).
- İhtiyati tedbir: Takipten önce açılan menfi tespit davasında, alacağın yüzde on beşinden az olmamak üzere teminatla takibin durdurulması istenebilir (İİK m. 72).
Engelli ve Emekli Aylığının Korunması
5510 sayılı Kanun m. 93 uyarınca SGK tarafından bağlanan gelir ve aylıklar, nafaka borçları ile kanundaki istisnalar dışında haczedilemez. 2022 sayılı Kanun'da açık bir haczedilmezlik hükmü bulunmamakla birlikte Yargıtay, bu Kanun kapsamında ödenen engelli aylığının da İİK m. 82 çerçevesinde haczedilemeyeceğini kabul etmektedir (Yargıtay 12. HD, E. 2007/19041, K. 2007/21814, 22.11.2007). Bu aylıkların yattığı hesaba konulan haciz veya blokeye karşı icra mahkemesinde haczedilmezlik şikâyetinde bulunulabilir.
Karar Tablosu
| Karar | Olay | Sonuç |
|---|---|---|
| İzmir BAM 11. HD, E. 2023/1409, K. 2026/228 | Temlik alınan kredi kartı alacağı; sözleşme tarihinde ehliyetsizlik | Alacaklının istinafı esastan reddedildi |
| Yargıtay 3. HD, E. 2025/3339, K. 2025/4408 | Alzheimer tanılı kişiye kullandırılan kredi | Sözleşme geçersiz; sebepsiz zenginleşme araştırması için bozma |
| Yargıtay HGK, E. 2024/(13)3-625, K. 2025/369 | Sözleşmeden sonra vesayet | Sözleşme tarihindeki ehliyetsizlik kabul edildi |
| Yargıtay 7. HD, E. 2022/6117, K. 2023/529 | Ehliyetsizlik iddiası, ispat yöntemi | Adli Tıp raporu alınması için bozma |
| Yargıtay 19. HD, E. 2016/16582, K. 2018/1471 | Kısıtlı kart hamilinin harcamaları | Banka lehine bozma; zenginleşme tutarı belirlenmeli |
| Yargıtay 19. HD, E. 2016/1490, K. 2016/8689 | Kronik şizofreni; menfi tespit | Banka lehine bozma; hakkın kötüye kullanılması |
| Yargıtay 12. HD, E. 2013/12173, K. 2013/21203 | Kısıtlıya ödeme emri tebliği | Ödeme emrinin iptali gerektiği gerekçesiyle bozma |
Aileler İçin Kontrol Listesi
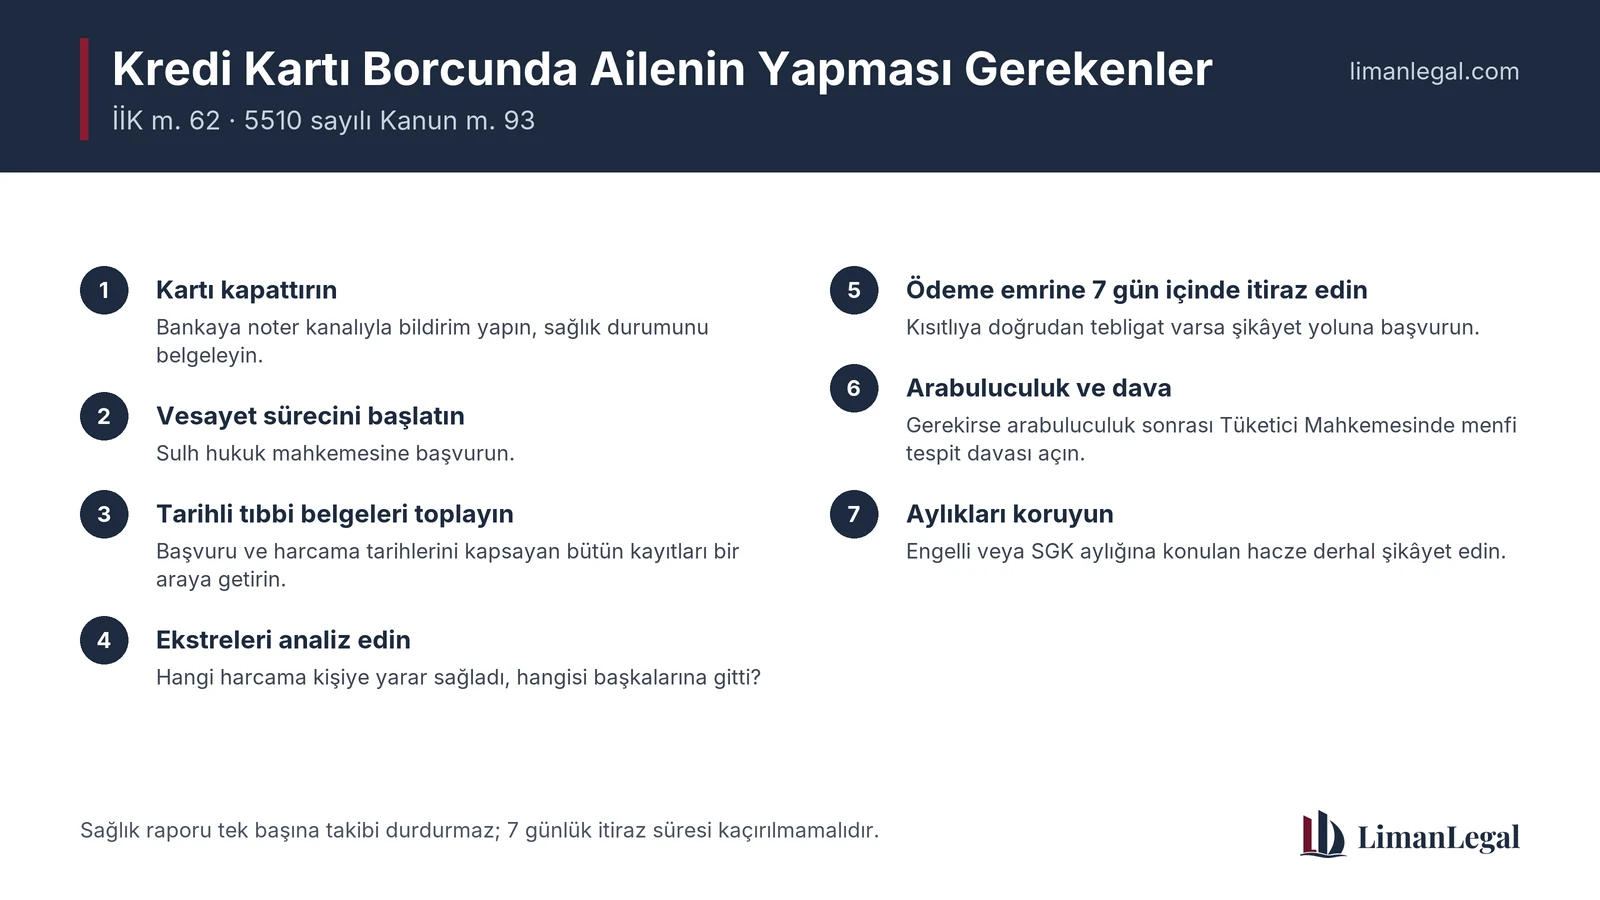
- Kartı kapattırın: Bankaya noter kanalıyla bildirim yaparak sağlık durumunu belgeleyin ve kartın kapatılmasını isteyin.
- Vesayet sürecini başlatın: Sulh hukuk mahkemesine başvurun; vesayet kararı sonraki takiplerde güçlü koruma sağlar.
- Tarihli tıbbi belgeleri toplayın: Başvuru ve harcama tarihlerini kapsayan bütün kayıtları bir araya getirin.
- Ekstreleri analiz edin: Hangi harcamanın kişiye yarar sağladığını, hangisinin başkalarına gittiğini tablolaştırın.
- Süreleri takip edin: Ödeme emri gelirse 7 gün içinde itiraz edin; kısıtlıya doğrudan tebligat varsa şikâyet yoluna başvurun.
- Arabuluculuk ve dava: Gerekiyorsa arabuluculuk sonrası Tüketici Mahkemesinde menfi tespit davası açın.
- Aylıkları koruyun: Engelli veya SGK aylığına konulan hacze derhal şikâyet edin.
Ehliyetsizlik ve Banka Borcu Uyuşmazlıklarında Hukuki Destek
Bu dosyalar; vesayet, tüketici, icra ve borçlar hukukunun aynı anda yönetilmesini gerektirir. Yanlış seçilen bir yol veya kaçırılan bir süre, faiz ve tazminatla büyüyen bir borca dönüşebilir. İstanbul Kartal'daki LimanLegal Hukuk Bürosu, aileler ve vasiler için sürecin her aşamasında yanınızdadır.
Ön Görüşme Talep EdinSıkça Sorulan Sorular
Akıl hastası kişinin kredi kartı sözleşmesi geçerli midir?
Sözleşmenin kurulduğu tarihte kişinin ayırt etme gücü yoksa sözleşme TMK m. 15 gereği hukuki sonuç doğurmaz. Bankanın hastalığı bilmemesi bu sonucu değiştirmez.
Engelli raporu olan herkesin kredi kartı borcu geçersiz mi sayılır?
Hayır. Engellilik tek başına fiil ehliyetini kaldırmaz. Yalnızca işlem tarihinde ayırt etme gücünün bulunmadığı ispatlanırsa sözleşme geçersiz olur.
Sözleşme geçersizse banka hiçbir şey isteyemez mi?
Faiz, gecikme faizi ve kart ücretleri istenemez. Ancak Yargıtay'a göre kişinin harcamalar nedeniyle malvarlığına giren değer kadar sebepsiz zenginleşme iadesi istenebilir (TBK m. 77–82).
Sebepsiz zenginleşme tutarı nasıl hesaplanır?
Banka kayıtları üzerinde bilirkişi incelemesi yapılır. Kişiye yarar sağlamayan, elden çıkmış veya başkalarına aktarılmış tutarlar iyiniyetli zenginleşen bakımından iade kapsamı dışında kalabilir (TBK m. 79).
Banka "hakkın kötüye kullanılması" savunması yaparsa ne olur?
Yargıtay 19. HD bazı kararlarında, kartı uzun süre olağan şekilde kullanıp ödeme istenince ehliyetsizliğe dayanmayı hakkın kötüye kullanılması saymıştır. Harcamaların olağandışı ve kişinin aleyhine olduğu, bankanın yanıltılmadığı gösterilerek bu savunmaya cevap verilir.
Vesayet kararı sonradan alınırsa önceki harcamalar ne olur?
Vesayet kararı geriye yürümez; fakat sözleşme tarihinde ayırt etme gücünün bulunmadığı tıbbi belgelerle ispatlanırsa önceki sözleşme de geçersiz sayılır (Yargıtay HGK, E. 2024/(13)3-625, K. 2025/369).
Ehliyetsizlik hangi raporla ispatlanır?
Yargıtay, işlem tarihindeki ehliyetin özellikle Adli Tıp Kurumu veya yetkili sağlık kurulu raporuyla belirlenmesini arar. Genel engel oranı raporu tek başına yeterli değildir.
Sağlık raporu icra takibini durdurur mu?
Hayır. Ödeme emrine tebliğden itibaren 7 gün içinde itiraz edilmesi gerekir. Rapor ancak itiraz, şikâyet veya dava içinde delil olarak işe yarar.
Vesayet altındaki kişiye gönderilen ödeme emri geçerli midir?
Takip tarihinde vesayet altında olan borçluya doğrudan yapılan ödeme emri tebliği hukuki sonuç doğurmaz; icra mahkemesinde şikâyet yoluyla ödeme emrinin iptali istenebilir (Yargıtay 12. HD, E. 2013/12173, K. 2013/21203).
Kredi kartı borcu varlık şirketine satıldıysa durum değişir mi?
Değişmez. Alacağı devralan, devredenden fazla hak kazanamaz. İzmir BAM 11. HD (E. 2023/1409, K. 2026/228) temlik alan şirketin davasında da ehliyetsizlik nedeniyle ret kararını onaylamıştır.
Hangi mahkemede dava açılır?
Bireysel kart hamili tüketici olduğundan Tüketici Mahkemesi görevlidir. Ticari amaçla alınan kartlarda asliye ticaret mahkemesi söz konusu olabilir.
Dava açmadan önce arabulucuya gitmek gerekir mi?
Tüketici hakem heyeti parasal sınırını aşan tüketici uyuşmazlıklarında dava açmadan önce arabulucuya başvurmak dava şartıdır (6502 sayılı Kanun m. 73/A).
Vasi dava açmak için izin almalı mı?
Evet. Vasinin kısıtlı adına dava açabilmesi için vesayet makamından izin alması gerekir (TMK m. 462).
Engelli aylığına kredi kartı borcu için haciz konulabilir mi?
SGK aylıkları 5510 sayılı Kanun m. 93'teki istisnalar dışında haczedilemez; 2022 sayılı Kanun kapsamındaki engelli aylığının haczedilemeyeceği de Yargıtay kararlarıyla kabul edilmektedir. Konulan hacze karşı icra mahkemesinde şikâyet yoluna gidilebilir.
Aile ilk olarak ne yapmalı?
Kartı noter bildirimiyle kapattırmalı, vesayet sürecini başlatmalı, işlem tarihlerini kapsayan tıbbi belgeleri toplamalı ve ödeme emri gelirse 7 günlük itiraz süresini kaçırmamalıdır.
Bu yazı genel bilgilendirme amaçlıdır ve hukuki tavsiye niteliği taşımaz. Somut durumunuz için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.