+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Kripto Varlıkla Ödeme Yasağı: TCMB Yönetmeliği, TBK m. 99 ve Danıştay'ın 2025 Kararları
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 25 Ekim 2026 · Okuma süresi: yaklaşık 18 dakika
Türk hukukunda kripto varlık yasak değildir; kripto varlıkla ödeme yasaktır. Bu iki cümle arasındaki fark, uygulamada sürekli karıştırılır ve sözleşmelerde ciddi hatalara yol açar. Merkez Bankası'nın 16.04.2021 tarihli Yönetmeliği, kripto varlıkların ödemelerde doğrudan veya dolaylı şekilde kullanılmasını yasaklamış; alım satımına ise hiçbir sınırlama getirmemiştir. Danıştay 10. Dairesi, bu düzenlemeye karşı açılan iptal davalarını 28.05.2025 tarihli kararlarıyla reddederken tam da bu ayrımın altını çizmiştir. Peki bir kira sözleşmesine "kira bedeli USDT olarak ödenecektir" yazılırsa ne olur? Borç geçerli midir, ifa geçerli midir, alacaklı ne talep edebilir? Bu rehberde, İstanbul'da borçlar ve sözleşme hukuku alanında çalışan LimanLegal Hukuk Bürosu olarak yasağın kapsamını ve sınırlarını ele alıyoruz.
Kısa cevaplar
- Yasak nedir? TCMB Yönetmeliği m. 3/2 uyarınca "Kripto varlıklar, ödemelerde doğrudan veya dolaylı şekilde kullanılamaz." Aynı maddenin 3. fıkrası, buna yönelik hizmet sunulmasını da yasaklar.
- Yasak neyi kapsamaz? Kripto varlık satın almayı, satmayı, saklamayı, transfer etmeyi ve yatırım aracı olarak elde tutmayı kapsamaz. Danıştay'ın ifadesiyle "kripto varlıklara yasak getirilmemiştir".
- Yönetmeliğin dayanağı: 1211 sayılı TCMB Kanunu m. 4/III-(I)-(f) ve m. 4/IV ile 6493 sayılı Kanun m. 12/3 ve m. 18/6.
- Danıştay ne dedi? 10. Daire, 28.05.2025 tarihli beş ayrı kararında Yönetmeliğin tamamının, 3. ve 4. maddelerinin veya 3. maddesinin 2. fıkrasının iptali istemlerini oy çokluğuyla reddetmiştir.
- Para borcu kuralı: TBK m. 99/I uyarınca "Konusu para olan borç Ülke parasıyla ödenir." Kripto varlık bir para birimi olmadığından, bir para borcunun kripto varlıkla ifası TBK m. 99 anlamında ödeme sayılmaz.
- Sözleşmeye kripto ödeme kaydı konulursa? Böyle bir kayıt, ödemeler mevzuatına aykırılık nedeniyle tartışmalı hâle gelir. Uygulamada güvenli yol, borcu Türk Lirası üzerinden kararlaştırmak ve kripto varlığı ancak taraflar arasında ayrı bir edim olarak konumlandırmaktır.
- Ödeme ve elektronik para kuruluşları için özel yasak: Yönetmelik m. 4/2 uyarınca bu kuruluşlar, kripto varlık platformlarına veya bu platformlardan yapılacak fon aktarımlarına aracılık edemez.
- Kripto ATM'ler: SPKn Geçici m. 11 f. 5 uyarınca, kripto varlıkların nakde veya nakdin kripto varlığa çevrilmesine imkân veren Türkiye'de yerleşik ATM ve benzeri cihazların faaliyetleri sonlandırılmıştır.
- Elektronik para ile karıştırmayın. 6493 sayılı Kanun m. 18/1 uyarınca bankalar, PTT A.Ş. ve izinli elektronik para kuruluşları dışındaki kişilerin elektronik para ihracı yasaktır.
Kanuni Çerçeve
Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik — Tam metin (RG 16.04.2021/31456)
Amaç ve kapsam — MADDE 1 – (1) Bu Yönetmeliğin amacı, ödemelerde kripto varlıkların kullanılmamasına, ödeme hizmetlerinin sunulmasında ve elektronik para ihracında kripto varlıkların doğrudan veya dolaylı olarak kullanılmamasına ve ödeme ve elektronik para kuruluşlarının kripto varlıklara ilişkin alım satım, saklama, transfer veya ihraç hizmeti sunan platformlara veya bu platformlardan yapılacak fon aktarımlarına aracılık etmemesine ilişkin usul ve esasların belirlenmesidir.
Dayanak — MADDE 2 – (1) Bu Yönetmelik, 14/1/1970 tarihli ve 1211 sayılı Türkiye Cumhuriyet Merkez Bankası Kanununun 4 üncü maddesinin üçüncü fıkrasının (I) numaralı bendinin (f) alt bendi ile dördüncü fıkrası ve 20/6/2013 tarihli ve 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanunun 12 nci maddesinin üçüncü fıkrası ile 18 inci maddesinin altıncı fıkrasına dayanılarak hazırlanmıştır.
Ödemelerde kripto varlıkların kullanılmaması — MADDE 3 – (1) Bu Yönetmeliğin uygulanmasında kripto varlık, dağıtık defter teknolojisi veya benzer bir teknoloji kullanılarak sanal olarak oluşturulup dijital ağlar üzerinden dağıtımı yapılan, ancak itibari para, kaydi para, elektronik para, ödeme aracı, menkul kıymet veya diğer sermaye piyasası aracı olarak nitelendirilmeyen gayri maddi varlıkları ifade eder.
(2) Kripto varlıklar, ödemelerde doğrudan veya dolaylı şekilde kullanılamaz.
(3) Kripto varlıkların ödemelerde doğrudan veya dolaylı şekilde kullanılmasına yönelik hizmet sunulamaz.
Ödeme hizmetlerinin sunulmasında ve elektronik para ihracında kripto varlıkların kullanılmaması — MADDE 4 – (1) Ödeme hizmeti sağlayıcıları, ödeme hizmetlerinin sunulmasında ve elektronik para ihracında kripto varlıkların doğrudan veya dolaylı olarak kullanılacağı bir şekilde iş modelleri geliştiremez, bu tür iş modellerine ilişkin herhangi bir hizmet sunamaz.
(2) Ödeme ve elektronik para kuruluşları, kripto varlıklara ilişkin alım satım, saklama, transfer veya ihraç hizmeti sunan platformlara veya bu platformlardan yapılacak fon aktarımlarına aracılık edemez.
Yürürlük — MADDE 5 – (1) Bu Yönetmelik 30/4/2021 tarihinde yürürlüğe girer.
Yürütme — MADDE 6 – (1) Bu Yönetmelik hükümlerini Türkiye Cumhuriyet Merkez Bankası Başkanı yürütür.
I. Ülke parası ile — 6098 sayılı Türk Borçlar Kanunu m. 99
Konusu para olan borç Ülke parasıyla ödenir.
Ülke parası dışında başka bir para birimiyle ödeme yapılması kararlaştırılmışsa, sözleşmede aynen ödeme veya bu anlama gelen bir ifade bulunmadıkça borç, ödeme günündeki rayiç üzerinden Ülke parasıyla da ödenebilir.
Ülke parası dışında başka bir para birimiyle belirlenmiş ve sözleşmede aynen ödeme ya da bu anlama gelen bir ifade de bulunmadıkça, borcun ödeme gününde ödenmemesi üzerine alacaklı, bu alacağının aynen veya vade ya da fiilî ödeme günündeki rayiç üzerinden Ülke parası ile ödenmesini isteyebilir.
Tanımlar — 6493 sayılı Kanun m. 3/1
ç) Elektronik para: Elektronik para ihraç eden kuruluş tarafından kabul edilen fon karşılığı ihraç edilen, elektronik olarak saklanan, bu Kanunda tanımlanan ödeme işlemlerini gerçekleştirmek için kullanılan ve elektronik para ihraç eden kuruluş dışındaki gerçek ve tüzel kişiler tarafından da ödeme aracı olarak kabul edilen parasal değeri,
e) Fon: Banknot, madeni para, kaydi para veya elektronik parayı,
ö) Ödeme aracı: Ödeme hizmeti sağlayıcısı ile kullanıcısı arasında belirlenen ve ödeme hizmeti kullanıcısı tarafından ödeme emrini vermek için kullanılan kart, cep telefonu, şifre ve benzeri kişiye özel aracı,
Danıştay 10. Dairesi Ne Karar Verdi?
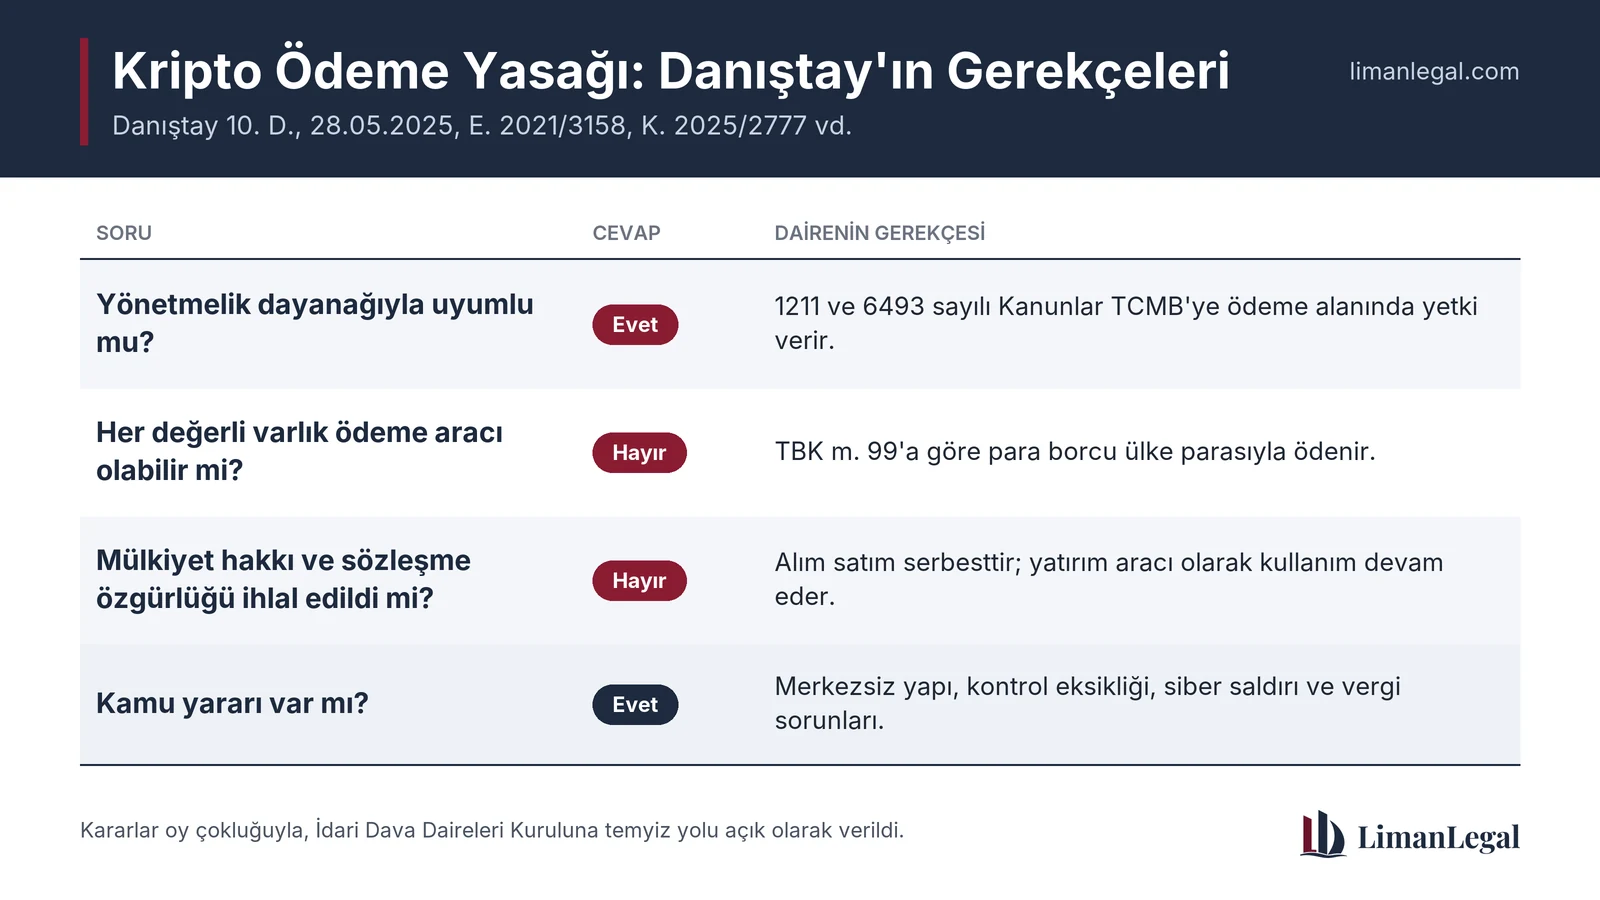
Yönetmeliğin tamamının, 3. ve 4. maddelerinin veya 3. maddesinin 2. fıkrasının iptali istemiyle açılan davalar, Danıştay 10. Dairesi tarafından 28.05.2025 tarihinde duruşmalı olarak görülmüş ve oy çokluğuyla reddedilmiştir. Kararların gerekçesi dört ana eksende ilerlemektedir.
1. Yönetmelik dayanağıyla uyumlu mudur?
Davacılar, Yönetmelik ile dayanak maddeler arasında bir ilgi bulunmadığını ileri sürmüştü. Daire bu iddiayı reddetmiştir:
"İptali istenen Yönetmeliğin 2. maddesinde dayanak olarak belirtilen Kanunlar ile para politikasının uygulanmasında tek yetkili olarak görülen Merkez Bankasına ödeme alanlarında düzenleme yapma yetkisinin verildiği, dolayısıyla Yönetmeliğin 1. maddesinde belirtilen amacının dayanak maddeler ile ilgili ve uyumlu olduğu ve davalıya bu konuda Kanunla yetki verildiği anlaşılmaktadır." — Danıştay 10. Dairesi, 28.05.2025 tarihli, E. 2021/3158, K. 2025/2777 sayılı karar
2. Her değerli varlık ödeme aracı olabilir mi?
Kararın borçlar hukuku bakımından en dikkat çekici bölümü budur:
"Türk Borçlar Kanunu'nda konusu para olan borcun Ülke parasıyla ödeneceği, ülke parası dışında başka bir para birimiyle ödeme yapılmasının da kararlaştırılmasının mümkün olduğu düzenlenmiştir. Kanun maddesinden de anlaşılacağı üzere ödemelerin para birimi ile yapılacağı düzenlenmiştir. Dolayısıyla her değer biçilen varlığın ödeme aracı olarak kullanılması mümkün değildir. Ödeme sistemleri ve araçları Kanunla belirtilmiş olup, kripto varlıkların ödeme aracı olabileceğine dair bir hüküm veya düzenleme bulunmamaktadır." — Danıştay 10. Dairesi, 28.05.2025 tarihli, E. 2021/3724, K. 2025/2776 sayılı karar
3. Mülkiyet hakkı ve sözleşme özgürlüğü ihlal edilmiş midir?
"Dava konusu Yönetmelik ile kripto varlıkların ödemelerde kullanılmaması düzenlenmiş olup, kripto varlıklara yasak getirilmemiştir. Kripto varlıklar yatırım aracı olarak kullanılmaya devam edilmektedir. Kripto varlıkların alım, satımına herhangi bir yasak getirilmemiştir. Dolayısıyla kripto varlık kullanıcılarının yatırım aracı olarak diledikleri gibi tasarrufta bulunma haklarına dokunulmuş değildir. Durum böyle alınca mülkiyet hakkı ve sözleşme özgürlüğü ihlalinden bahsetmek mümkün değildir." — Danıştay 10. Dairesi, 28.05.2025 tarihli, E. 2021/2771, K. 2025/2778 sayılı karar
4. Kamu yararı var mıdır?
"Bununla birlikte; kripto varlıkların ödemelerde kullanılmasına ilişkin bir takım sakıncalar bulunmakta olup, kripto varlıkların herhangi merkeze bağlı olmaması, bir kontrol mekanizmasının bulunmaması, siber saldırılara ve dolayısıyla dolandırıcılığa açık olması, henüz gelişmekte olan bir alan olduğu, buna ilişkin alt yapının yeterli olmaması, kayıt altına alınamadığı için vergilendirme yönünden sorun teşkil etmesi hususları göz önüne alındığında kripto varlıkların ödemelerde kullanılmamasında hukuka aykırılık bulunmamaktadır." — Danıştay 10. Dairesi, 28.05.2025 tarihli, E. 2021/3363, K. 2025/2779 sayılı karar
Karşı oy — dava stratejisi bakımından önemli. Kararlarda bir üye, iptal yönünde oy kullanmıştır: "İptali istenen Yönetmelik ile kripto varlıkların ödemelerde kullanılamayacağı, ödemelere ilişkin hizmet sunulamayacağı, iş modelleri geliştirilemeyeceği […] yönelik düzenleme yapıldığı, bu düzenlemeler ile kripto varlıkların sadece yatırım aracı olarak kaldığı ve bunun dışında başka türlü tasarrufta bulunulamayacağı dolayısıyla mülkiyet hakkının dava konusu Yönetmelik ile kısıtlandığı sonucuna varılmaktadır." Kararlar, tebliğini izleyen günden itibaren otuz gün içinde Danıştay İdari Dava Daireleri Kurulu'na temyiz yolu açık olarak verilmiştir; bu yazının tarihi itibarıyla İdari Dava Daireleri Kurulunun Yönetmelik hakkında verdiği bir karara ulaşılamamıştır.
Aynı Daire, Yönetmeliğin tamamının iptali istemiyle açılan bir başka davada da aynı gerekçeyle davacılardan biri yönünden davayı oy çokluğuyla reddetmiş, diğer iki davacı yönünden ise posta ücreti tamamlanmadığı için davanın açılmamış sayılmasına karar vermiştir (Danıştay 10. Dairesi, 04.12.2025, E. 2021/2234, K. 2025/5733).
Yasağın Kapsamı: Neyi Kapsar, Neyi Kapsamaz?
| İşlem | Durum | Dayanak / Açıklama |
|---|---|---|
| Kripto varlık satın almak, satmak | Serbest | Danıştay: "Kripto varlıkların alım, satımına herhangi bir yasak getirilmemiştir." |
| Kripto varlığı yatırım aracı olarak elde tutmak | Serbest | Danıştay: "Kripto varlıklar yatırım aracı olarak kullanılmaya devam edilmektedir." |
| Kripto varlığı cüzdanlar arasında transfer etmek | Serbest (mevzuata uygun olmak kaydıyla) | MASAK Genel Tebliği (Sıra No: 29) ile transferlere sıkılaştırılmış tedbirler getirilmiştir. |
| Mal veya hizmet bedelini kripto varlıkla ödemek | Yasak | Yönetmelik m. 3/2: "Kripto varlıklar, ödemelerde doğrudan veya dolaylı şekilde kullanılamaz." |
| Kripto varlıkla ödeme altyapısı sunmak | Yasak | Yönetmelik m. 3/3 ve m. 4/1 |
| Ödeme/elektronik para kuruluşunun kripto platformuna fon aktarımına aracılık etmesi | Yasak | Yönetmelik m. 4/2 |
| Kripto varlığın elektronik para olarak ihraç edilmesi | Yasak | Yönetmelik m. 4/1; 6493 s.K. m. 18/1 (izinsiz elektronik para ihracı yasağı) |
| Kripto ATM işletmek | Yasak | SPKn Geçici m. 11 f. 5: Türkiye'de yerleşik ATM ve benzeri elektronik işlem cihazlarının faaliyetleri sonlandırılır. |
| Lisanslı platform üzerinden TL ile kripto varlık alıp satmak | Serbest | Bu bir ödeme işlemi değil, alım satım işlemidir. Ancak platformun SPK'dan faaliyet izni almış olması gerekir. |
Sözleşmeye "Kripto ile Ödeme" Kaydı Konulursa Ne Olur?
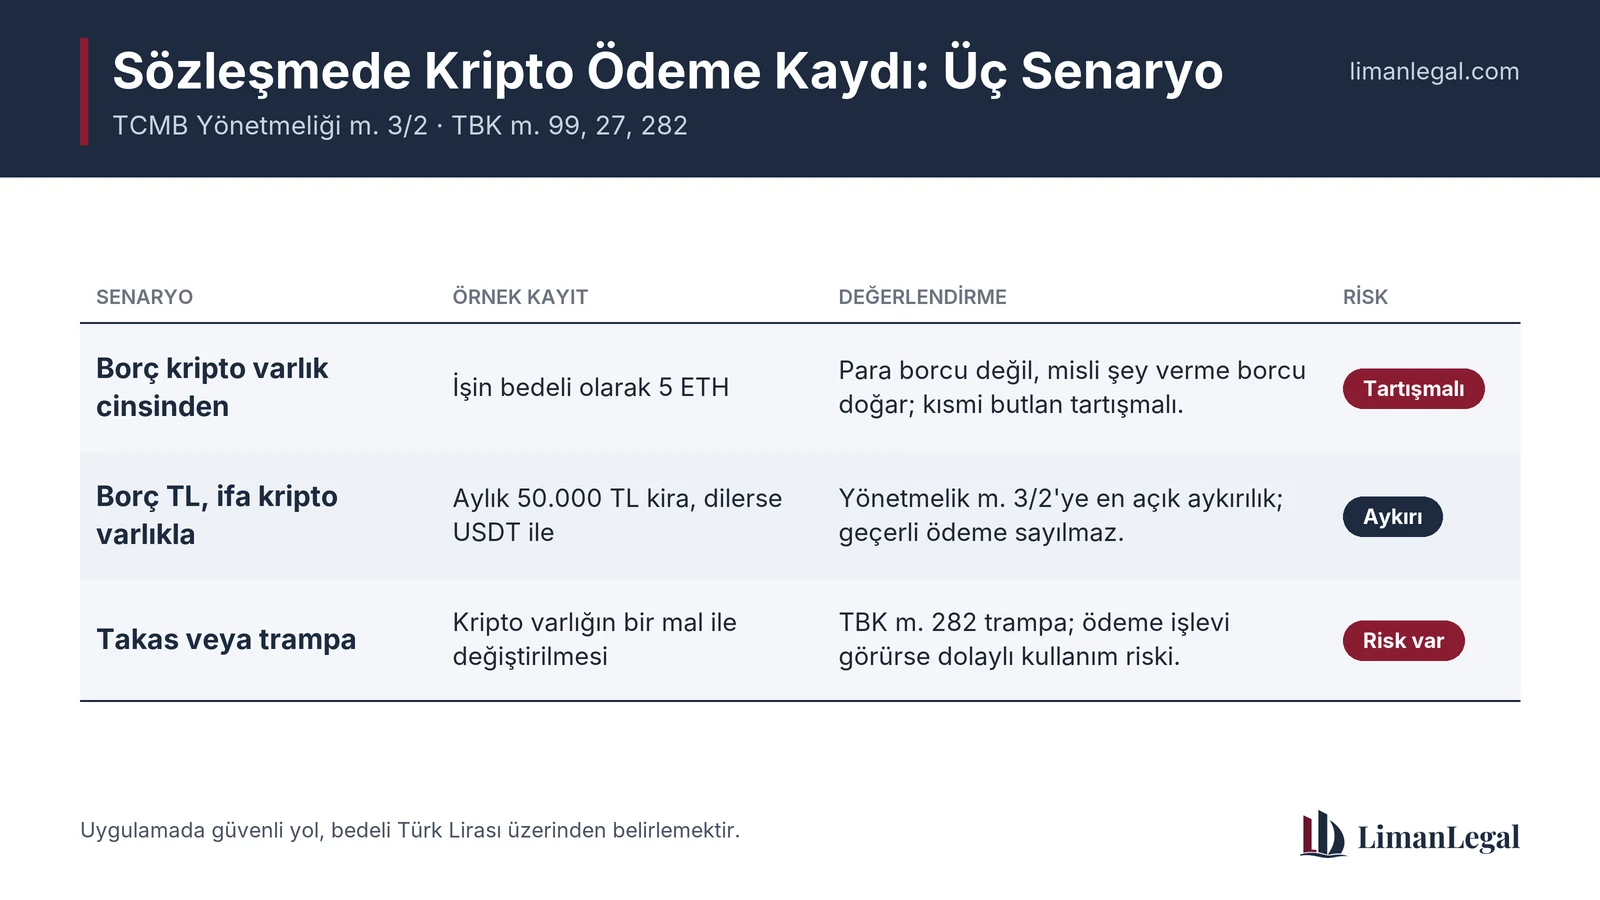
Uygulamada en çok sorulan soru budur. Cevap, kaydın nasıl kurgulandığına göre değişir. Üç senaryo ayırt edilmelidir.
Senaryo 1: Borç doğrudan kripto varlık cinsinden kararlaştırılmış
"Yüklenici, işin bedeli olarak 5 ETH alacaktır" gibi bir kayıt. Burada kripto varlık, edimin konusu hâline getirilmiştir. Bu durumda:
- Kripto varlık bir para birimi olmadığından TBK m. 99 anlamında bir para borcu doğmaz; ortada misli bir şeyin verilmesi borcu vardır.
- Sözleşme özgürlüğü (TBK m. 26) çerçevesinde tarafların böyle bir edim kararlaştırmasının kural olarak mümkün olduğu savunulabilir. Ancak ilişki fiilen bir "ödeme" işlevi görüyorsa, Yönetmelik m. 3/2'nin dolaylı kullanım yasağı gündeme gelir.
- Risk: Bu tür kayıtlar bakımından yerleşik bir Yargıtay içtihadı henüz oluşmamıştır. Sözleşmenin bütününün mü yoksa yalnızca ilgili kaydın mı geçersiz sayılacağı (TBK m. 27/II kısmi butlan) tartışmalıdır.
Senaryo 2: Borç TL veya döviz cinsinden, ifa kripto varlıkla
"Kira bedeli aylık 50.000 TL'dir; kiracı dilerse bu bedeli eşdeğer USDT göndererek ödeyebilir" gibi bir kayıt. Burada kripto varlık doğrudan ödeme aracı olarak konumlandırılmıştır ve Yönetmelik m. 3/2'ye en açık aykırılık hâli budur.
Uygulamadaki sonucu: Bu tür bir ifa, TBK m. 99 anlamında geçerli bir ödeme sayılmaz. Alacaklı, borcun ülke parasıyla ödenmesini talep etmeye devam edebilir. Kripto varlığı almış olan alacaklının durumu ise ifa yerine edim (öğretide kabul edilen, Kanun'da ayrıca düzenlenmemiş bir kurum) veya sebepsiz zenginleşme hükümleri çerçevesinde tartışılır. Bu belirsizliğe girmemenin en güvenli yolu, sözleşmeye böyle bir kayıt hiç koymamaktır.
Senaryo 3: Kripto varlık takas veya trampa konusu
İki kripto varlığın karşılıklı değiştirilmesi ya da bir kripto varlığın bir mal ile trampa edilmesi. Burada teknik olarak bir "ödeme" değil, bir trampa (TBK m. 282 vd.) söz konusudur. Ancak trampanın fiilen bir ödeme işlevi görmesi hâlinde, Yönetmelik m. 3/2'nin "dolaylı" ifadesi kapsamında değerlendirilme riski vardır. Nitekim Danıştay, dolaylı kullanım yasağını da hukuka uygun bulmuştur.
Neden "Para" Değil? Paranın Hukuki Unsurları Bakımından Değerlendirme
"Para nedir?" sorusunun tek bir cevabı yoktur; ekonomi ve hukuk bu soruyu farklı yerlerden yanıtlar. Ekonomik açıdan para, üstlendiği üç işlevle tanımlanır: değişim aracı olmak, hesap birimi olmak ve değer deposu olmak. Hukuki açıdan ise belirleyici olan işlev değil, yetkidir: para, hukuk düzeninin ödeme aracı niteliği tanıdığı değerdir. Bu anlamda para, bir kanuna dayanarak devlet tarafından belirlenip çıkarılan, ülke içinde itirazsız kabul edilen ve bir değer ölçüsü olarak kullanılabilen şeydir. Kripto varlığın ekonomik ölçütlerin bir kısmını karşılaması, hukuki ölçütü karşıladığı anlamına gelmez; asıl mesele buradadır.
| Ölçüt | İtibari para (TL) | Elektronik para | Kripto varlık |
|---|---|---|---|
| İhraççı | Merkez Bankası (banknot ihracı imtiyazı) | Banka, PTT A.Ş. veya izinli elektronik para kuruluşu | Merkezi bir ihraççı yoktur (çoğu türde) |
| Karşılık | Devletin tekeli ve kanuni düzenleme | Kabul edilen fon karşılığı ihraç edilir | Kural olarak bir fon karşılığı yoktur; değeri arz ve talebe göre oluşur |
| Yasal ödeme aracı mı? | Evet | Ödeme aracı olarak kabul edilir | Hayır — Yönetmelik m. 3/2 |
| Geri ödeme talebi | — | İhraç eden kuruluştan talep edilebilir | Çıkarana karşı bir talep imkânı kural olarak yoktur |
| Değer istikrarı | Para politikası ile yönetilir | İhraç edildiği para birimine bağlıdır | Yüksek oynaklık; Danıştay kararlarında bu husus açıkça vurgulanmıştır |
| Denetim | TCMB | TCMB (6493 s.K.) | SPK (7518 s.K. sonrası, hizmet sağlayıcılar bakımından) |
Kripto varlıkta ise elektronik paradaki fon yatırma, ihraç ve geri ödeme zinciri yoktur. Ortada, karşılığında fon yatırılmış ve geri istenebilecek bir değer bulunmaz. Bir diğer fark hesap biriminde ortaya çıkar: elektronik parada hesap birimi euro, dolar veya lira gibi yasal tedavülü olan bir para birimiyken, kripto varlık böyle bir birime bağlı değildir. Kimi kripto varlıkların değeri dolar gibi bir para birimine referansla belirlenmeye çalışılsa bile bu, onu elektronik paraya dönüştürmez; kripto varlık, kendi başına ekonomik bir değer taşıyan ayrı bir kategoridir. Nitekim 7518 sayılı Kanun'la SPKn m. 3/1-(bb)'ye eklenen tanıma göre kripto varlık, "dağıtık defter teknolojisi veya benzer bir teknoloji kullanılarak elektronik olarak oluşturulup saklanabilen, dijital ağlar üzerinden dağıtımı yapılan ve değer veya hak ifade edebilen gayri maddi varlıklar"dır.
Stablecoin'ler farklı mı? Bir veya birden fazla resmî para birimine referans vererek istikrarlı bir değeri korumayı amaçlayan kripto varlıklar da (uygulamada "stablecoin" denilen türler) Türk hukukunda kripto varlıktır; elektronik para değildir. Nitekim MASAK Genel Tebliği (Sıra No: 29) m. 4/4, tam da bu tür varlıklar bakımından çekim işlemlerine günlük 3.000 ABD Doları ve aylık 50.000 ABD Doları karşılığı tutarda limit getirmiştir. Bu düzenleme, stablecoin'lerin ödeme benzeri kullanımının yakın izlemede olduğunu göstermektedir. Aynı Tebliğ m. 4/3 uyarınca platformlar, Tedbirler Yönetmeliğinin 24/A maddesinin altıncı ve yedinci fıkraları kapsamındaki kripto varlık çekim işlemlerini, transfer edilecek kripto varlığın alım, takas veya yatırma işleminden en az 48 saat sonra, ilk çekim işlemlerinde ise en az 72 saat sonra gerçekleştirir.
Elektronik Para İle Karıştırılmamalı
Elektronik paranın kanuni tanımı 6493 sayılı Kanun m. 3/1-(ç)'de yer alır ve bu tanımın içinde kripto varlıktan ayrılmayı sağlayan iki anahtar unsur gizlidir: elektronik para, ihraç eden kuruluşça kabul edilen bir fon karşılığında çıkarılır ve o kuruluş dışındaki kişilerce de ödeme aracı olarak kabul edilen bir parasal değerdir.
Buradaki mantık şudur: elektronik parada arka planda gerçek bir fon durur. Kullanıcı önce bir bedel öder, karşılığında elektronik olarak saklanan bir parasal değer elde eder ve bu değeri ödemede kullanır. Yani elektronik para, mevcut paranın biçim değiştirmiş hâlidir; fiziki bir varlığın yerini elektronik kayıt almıştır, ancak dayandığı değer aynı kalmıştır.
Elektronik para ihraç eden kuruluşlar — 6493 sayılı Kanun m. 18/1
(1) 5411 sayılı Kanun uyarınca faaliyet gösteren bankalar, Posta ve Telgraf Teşkilatı Anonim Şirketi ve bu Kanun kapsamında elektronik para çıkarma izni verilen elektronik para kuruluşları dışındaki kişilerin elektronik para ihracı faaliyetinde bulunmaları yasaktır.
Elektronik para 6493 sayılı Kanun ile yasal bir düzenlemeye kavuşmuştur; bu nedenle usulüne uygun yapılmış bir elektronik para ödemesi, borcun tam ifası yerine geçer. Buna karşılık kripto varlıklar, belirli bir fon karşılığı olmak üzere çıkarılmaz; çoğu türde merkezi bir ihraççıya da bağlı değildir — merkeziyetsizlik ve dağıtık ağ yapısı bu iki kavramı temelden ayırır.
Uygulama Rehberi: Sözleşme Yazarken Kontrol Listesi
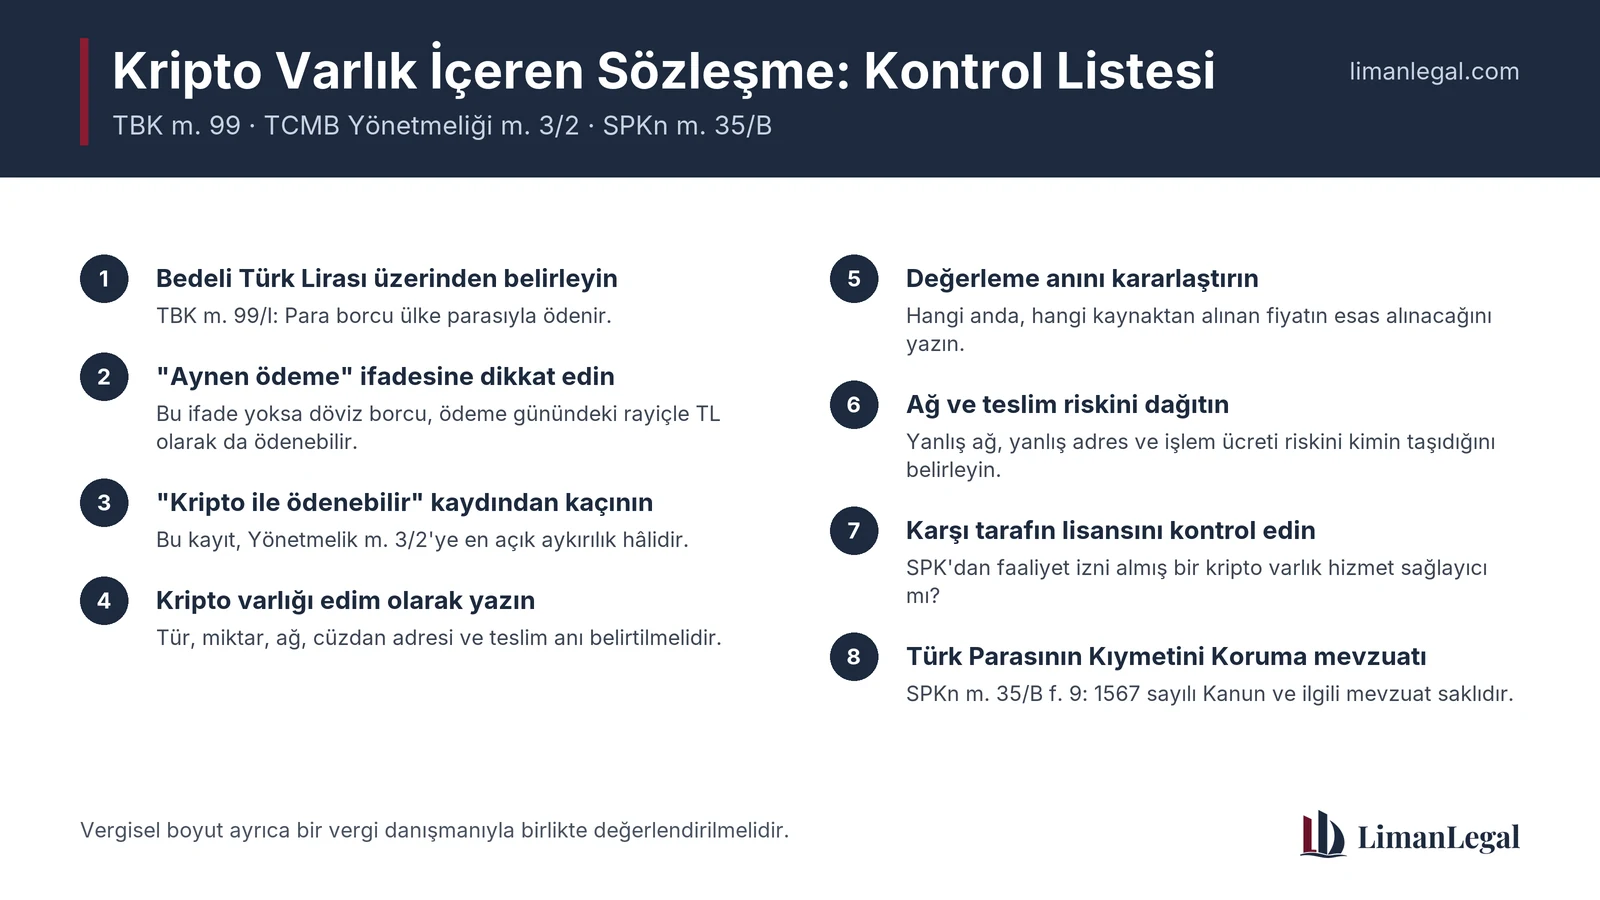
- Bedeli Türk Lirası üzerinden belirleyin. Para borcunu TBK m. 99/I'deki ülke parasıyla ödeme kuralı içinde kurmak, en güvenli yoldur.
- Yabancı para kaydı kullanacaksanız "aynen ödeme" ifadesine dikkat edin. TBK m. 99/II uyarınca sözleşmede aynen ödeme veya bu anlama gelen bir ifade bulunmadıkça borç, ödeme günündeki rayiç üzerinden ülke parasıyla da ödenebilir.
- "Kripto ile ödenebilir" kaydından kaçının. Bu kayıt, Yönetmelik m. 3/2'ye en açık aykırılık hâlidir ve ifanın geçerliliğini tartışmaya açar.
- Kripto varlık edimin konusu ise bunu açıkça yazın. "Bedel" değil, "edim" olarak kurgulayın; tür, miktar, ağ (chain), cüzdan adresi ve teslim anı sözleşmede belirtilmelidir.
- Değerleme anını kararlaştırın. Kripto varlığın oynaklığı nedeniyle hangi anda, hangi kaynaktan alınan fiyatın esas alınacağı mutlaka yazılmalıdır.
- Ağ ve teslim riskini dağıtın. Yanlış ağa gönderim, yanlış adres ve işlem ücretleri bakımından kimin riski taşıdığı belirlenmelidir.
- Karşı tarafın lisans durumunu kontrol edin. Kurumsal ilişkilerde, karşı tarafın Sermaye Piyasası Kurulu'ndan faaliyet izni almış bir kripto varlık hizmet sağlayıcı olup olmadığı teyit edilmelidir.
- Türk Parasının Kıymetini Koruma mevzuatını unutmayın. SPKn m. 35/B f. 9 uyarınca kripto varlıklarla yapılan her türlü işleme ilişkin 1567 sayılı Kanun ve ilgili mevzuat hükümleri saklıdır.
- Vergisel boyutu ayrıca değerlendirin. Bu yazı vergisel yükümlülükleri konu almamaktadır; somut ilişkide vergi danışmanı ile birlikte çalışılması gerekir.
LimanLegal Hukuk Bürosu: Kripto varlık içeren sözleşmelerde hukuki destek
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde, İstanbul Kartal Cevizli'deki bürosundan kripto varlık hukuku, sözleşmeler hukuku ve ödemeler mevzuatına ilişkin uyuşmazlıklarda hukuki destek vermektedir. Kripto varlık içeren sözleşmeler ve ödeme yasağı konusundaki hukuki desteğimiz aşağıdaki işleri kapsar:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal/İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim · info@limanlegal.com
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla; İstanbul Anadolu Adliyesi (Kartal). Başvuru ve dava süreçleri ülke genelindeki müvekkiller için de yürütülebilir.
- Bu konudaki hizmetler: kripto varlık içeren sözleşmelerin hazırlanması ve gözden geçirilmesi; ödeme yasağına uyum değerlendirmesi; bedel ve ifa uyuşmazlıklarında arabuluculuk ve dava süreçleri; kripto varlık hizmet sağlayıcılarıyla uyuşmazlıklar; idari yaptırım süreçlerinde savunma.
- İlgili yazılarımız: Kripto Varlık Nedir?, Kripto Varlık Hizmet Sağlayıcıları: 7518 Sayılı Kanun ve SPK Tebliğleriyle Kurulan Yeni Rejim ve Kripto Varlık Kaybında Hukuki Sorumluluk.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı (Sicil No: 71680) bir avukattır ve LimanLegal Hukuk Bürosu'nun kurucusudur. Bilişim suçları, nitelikli dolandırıcılık, banka ve kripto hesaplarına ilişkin koruma tedbirleri ile kişisel verilerin korunması alanlarında soruşturma ve kovuşturma dosyaları yürütmekte; bu alandaki yasal değişiklikleri ve Yargıtay kararlarını vatandaşların anlayabileceği bir dille limanlegal.com'da yayımlamaktadır.
Kripto Varlıklı Sözleşmelerde Hukuki Destek — LimanLegal Hukuk Bürosu
Kripto varlık içeren ticari ilişkilerde en sık yapılan hata, ödeme yasağının kapsamının yanlış anlaşılmasıdır. "Kripto varlık serbest" cümlesinden hareketle kurgulanan bir ödeme mekanizması, ifayı geçersiz, alacağı tartışmalı ve tarafı idari yaptırım riskiyle karşı karşıya bırakabilir.
İstanbul Kartal'da bulunan LimanLegal Hukuk Bürosu; kripto varlık içeren sözleşmelerin hazırlanması ve gözden geçirilmesi, ödemeler mevzuatına uyum, platform uyuşmazlıkları ve idari yaptırım süreçlerinde hukuki destek sunmaktadır.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
Türkiye'de kripto varlık yasak mı?
Hayır. Yasak olan, kripto varlıkların ödemelerde kullanılmasıdır. Danıştay 10. Dairesi'nin 28.05.2025 tarihli kararlarında açıkça belirtildiği gibi: "Dava konusu Yönetmelik ile kripto varlıkların ödemelerde kullanılmaması düzenlenmiş olup, kripto varlıklara yasak getirilmemiştir. Kripto varlıklar yatırım aracı olarak kullanılmaya devam edilmektedir. Kripto varlıkların alım, satımına herhangi bir yasak getirilmemiştir."
Kripto varlıkla ödeme yasağının kanuni dayanağı nedir?
Yasak, Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik (RG 16.04.2021/31456) m. 3/2 ile getirilmiştir. Yönetmelik, 1211 sayılı TCMB Kanunu'nun 4. maddesinin üçüncü fıkrasının (I) numaralı bendinin (f) alt bendi ile dördüncü fıkrası ve 6493 sayılı Kanun'un 12. maddesinin üçüncü fıkrası ile 18. maddesinin altıncı fıkrasına dayanılarak hazırlanmıştır.
Ürün veya hizmet bedelini bitcoin olarak alabilir miyim?
Hayır. Yönetmelik m. 3/2 uyarınca kripto varlıklar ödemelerde doğrudan veya dolaylı şekilde kullanılamaz. Aynı maddenin 3. fıkrası, kripto varlıkların ödemelerde kullanılmasına yönelik hizmet sunulmasını da yasaklamıştır. "Dolaylı" ifadesi, araya başka bir işlem sokularak yasağın aşılmasına da engel olacak genişliktedir.
Sözleşmeye "kira bedeli USDT olarak ödenecektir" yazılabilir mi?
Böyle bir kayıt, kripto varlığı doğrudan ödeme aracı olarak konumlandırdığından Yönetmelik m. 3/2'ye en açık aykırılık hâlini oluşturur. Bu tür bir ifa, TBK m. 99 anlamında geçerli bir ödeme sayılmaz ve alacaklı borcun ülke parasıyla ödenmesini talep etmeye devam edebilir. Uygulamada güvenli yol, bedeli Türk Lirası üzerinden belirlemektir.
Para borcu hangi para birimiyle ödenir?
TBK m. 99/I uyarınca konusu para olan borç ülke parasıyla ödenir. Ülke parası dışında başka bir para birimiyle ödeme yapılması kararlaştırılmışsa, sözleşmede aynen ödeme veya bu anlama gelen bir ifade bulunmadıkça borç, ödeme günündeki rayiç üzerinden ülke parasıyla da ödenebilir (TBK m. 99/II). Kripto varlık ise bir para birimi olmadığından bu çerçevenin dışındadır.
Danıştay, TCMB Yönetmeliği hakkında ne karar verdi?
Danıştay 10. Dairesi, Yönetmeliğin tamamının, 3. ve 4. maddelerinin veya 3. maddesinin 2. fıkrasının iptali istemiyle açılan davaları 28.05.2025 tarihinde oy çokluğuyla reddetmiştir (E. 2021/3158 K. 2025/2777; E. 2021/2771 K. 2025/2778; E. 2021/3363 K. 2025/2779; E. 2021/3724 K. 2025/2776; E. 2021/3682 K. 2025/2775). Daire, Merkez Bankası'na ödeme alanında düzenleme yapma yetkisinin kanunla verildiğini, mülkiyet hakkı ve sözleşme özgürlüğü ihlalinin bulunmadığını ve düzenlemede kamu yararı olduğunu kabul etmiştir.
Danıştay kararında karşı oy var mı?
Evet. Kararlar oy çokluğuyla verilmiştir. Karşı oy kullanan üye, Yönetmelik ile kripto varlıkların sadece yatırım aracı olarak kaldığını ve bunun dışında başka türlü tasarrufta bulunulamayacağını, dolayısıyla mülkiyet hakkının kısıtlandığını belirterek davanın konusuna göre Yönetmeliğin tamamının, 3. ve 4. maddelerinin veya dava konusu hükmün iptaline karar verilmesi gerektiğini ifade etmiştir. Kararlar Danıştay İdari Dava Daireleri Kurulu'na temyiz yolu açık olarak verilmiştir.
Bankalar ve ödeme kuruluşları kripto platformlarına para transferine aracılık edebilir mi?
Yönetmelik m. 4/2 uyarınca ödeme ve elektronik para kuruluşları, kripto varlıklara ilişkin alım satım, saklama, transfer veya ihraç hizmeti sunan platformlara veya bu platformlardan yapılacak fon aktarımlarına aracılık edemez. Bu yasak, 6493 sayılı Kanun kapsamındaki ödeme ve elektronik para kuruluşlarına yöneliktir.
Kripto varlık ile elektronik para arasındaki fark nedir?
Elektronik para, 6493 sayılı Kanun m. 3/1-(ç) uyarınca ihraç eden kuruluş tarafından kabul edilen fon karşılığı ihraç edilen ve ödeme aracı olarak kabul edilen parasal değerdir. Kripto varlıklar ise kural olarak bir fon karşılığı çıkarılmaz, merkezi bir ihraççısı bulunmaz ve değeri arz ile talebe göre oluşur. Ayrıca 6493 sayılı Kanun m. 18/1 uyarınca bankalar, PTT A.Ş. ve izinli elektronik para kuruluşları dışındaki kişilerin elektronik para ihracı yasaktır.
Stablecoin'ler ödeme yasağının dışında mı?
Hayır. Bir veya birden fazla resmî para birimine referans vererek istikrarlı bir değeri korumayı amaçlayan kripto varlıklar da Türk hukukunda kripto varlıktır; elektronik para değildir. Nitekim MASAK Genel Tebliği (Sıra No: 29) m. 4/4, bu tür varlıkların çekim işlemlerinde günlük 3.000 ABD Doları ve aylık 50.000 ABD Doları karşılığı tutarda limit öngörmüştür.
Kripto ATM'ler Türkiye'de faaliyet gösterebilir mi?
Hayır. SPKn Geçici m. 11 f. 5 uyarınca müşterilerin kripto varlıkları nakde veya nakdi kripto varlığa çevirebilmelerine ve kripto varlıkların transferinin gerçekleştirilmesine imkân veren Türkiye'de yerleşik ATM ve benzeri elektronik işlem cihazlarının faaliyetleri, 7518 sayılı Kanun'un yürürlüğe girdiği tarihi takip eden üç ay içinde sonlandırılmıştır. Faaliyetini sonlandırmayan ATM'ler yetkili idareler tarafından kapatılır; faaliyete devam edenler ve buna imkân sağlayanlar hakkında SPKn m. 99/A ve m. 109/A hükümleri uygulanır.
Kripto varlığı bir mal ile trampa etmek yasağa girer mi?
Teknik olarak trampa bir ödeme değil, TBK m. 282 vd. anlamında bir mal değişim sözleşmesidir. Ancak Yönetmelik m. 3/2 "doğrudan veya dolaylı" ifadesini kullanmaktadır ve Danıştay dolaylı kullanım yasağını da hukuka uygun bulmuştur. Bu nedenle, fiilen bir ödeme işlevi gören trampa kurgularının yasak kapsamında değerlendirilme riski bulunmaktadır. Somut olayın değerlendirilmesi gereklidir.
Yasağa aykırı davranmanın yaptırımı nedir?
Yönetmelik kendi içinde bir idari para cezası öngörmemiştir; ancak ödeme hizmeti sağlayıcıları bakımından 6493 sayılı Kanun'daki yaptırım hükümleri, izinsiz kripto varlık hizmet sağlayıcılığı bakımından ise SPKn m. 99/A ve m. 109/A hükümleri devreye girebilir. Ayrıca özel hukuk boyutunda, yasağa aykırı bir ödemenin borcu sona erdirmemesi nedeniyle alacaklı talebini sürdürebilir. Her olayın kendi koşullarına göre değerlendirilmesi gerekir.
Kripto varlık işlemlerinde Türk Parasının Kıymetini Koruma mevzuatı uygulanır mı?
Evet. SPKn m. 35/B f. 9 uyarınca kripto varlıklarla yapılan her türlü işleme ilişkin 20/2/1930 tarihli ve 1567 sayılı Türk Parasının Kıymetini Koruma Hakkında Kanun ve ilgili mevzuat hükümleri saklıdır. Bu, özellikle yurt dışı unsurlu işlemlerde ayrıca değerlendirme yapılmasını gerektirir.
Yurt dışındaki bir platformdan kripto varlıkla alışveriş yapabilir miyim?
Yönetmelik m. 3/2, kripto varlıkların ödemelerde doğrudan veya dolaylı şekilde kullanılmasını genel olarak yasaklamaktadır; Yönetmelikte yurt dışındaki bir platform üzerinden yapılan ödemeler için ayrı bir istisna öngörülmemiştir. Ayrıca SPKn m. 99/A f. 1 uyarınca yurt dışında yerleşik platformların Türkiye'de yerleşik kişilere yönelik faaliyette bulunması izinsiz kripto varlık hizmet sağlayıcılığı sayılır. III-35/B.2 sayılı Tebliğ m. 9 ise, Türkiye'de yerleşik kişilerin tamamen kendi inisiyatifleriyle yurt dışında yerleşik sağlayıcılardan aldıkları hizmetleri Tebliğ kapsamı dışında bırakmakla birlikte, Türkçe internet sitesi oluşturulması veya tanıtım ve pazarlama yapılması hâllerinde faaliyetin Türkiye'ye yönelik sayılacağını düzenler.
Önemli: Bu yazıdaki açıklamalar genel bilgilendirme amaçlıdır ve kişiye özel hukuki görüş yerine geçmez. Yazı, kripto varlık işlemlerinin vergisel boyutunu kapsamamaktadır. Ödeme yasağının "dolaylı" kullanımı da kapsayacak genişlikte olduğunu ve sözleşmeye konulan bir ödeme kaydının hem ifayı hem de tarafların idari sorumluluğunu etkileyebileceğini hatırlatırız. Somut durumunuza özgü değerlendirme için bir avukattan destek almanızı öneririz.
Kaynaklar ve dayanaklar
— Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik, RG 16.04.2021/31456 (mevzuat.gov.tr)
— 6098 sayılı Türk Borçlar Kanunu m. 26, 27, 99, 282 (mevzuat.gov.tr)
— 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun m. 3, 12, 13, 18 (mevzuat.gov.tr)
— 6362 sayılı Sermaye Piyasası Kanunu m. 35/B, 99/A, 109/A, Geçici m. 11 (mevzuat.gov.tr)
— Mali Suçları Araştırma Kurulu Genel Tebliği (Sıra No: 29), RG 28.06.2025
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/3158, K. 2025/2777
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/3724, K. 2025/2776
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/2771, K. 2025/2778
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/3363, K. 2025/2779
— Danıştay 10. Dairesi, 28.05.2025, E. 2021/3682, K. 2025/2775
— Danıştay 10. Dairesi, 04.12.2025, E. 2021/2234, K. 2025/5733
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.