 +90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Trafik Kazası Tazminatı Nasıl Alınır? 2026 Rehberi
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 18 Kasım 2026 · Okuma süresi: yaklaşık 32 dakika
Kısa cevap: Trafik kazasında zarar gören, kusurlu aracın işleteninden ve sürücüsünden zararın tamamını, aracın zorunlu trafik sigortasından ise poliçe limitine kadar manevi tazminat dışındaki zararlarını (araç hasarı, tedavi, iş göremezlik, destek zararı) isteyebilir. Sigorta şirketine karşı dava açmadan önce şirkete yazılı başvuru zorunludur; şirket 15 gün içinde cevap vermezse veya teklif yetersizse dava açılır ya da Sigorta Tahkim Komisyonuna gidilir (KTK m. 97). İstenebilecek başlıca kalemler araç hasarı ve değer kaybı, tedavi ve bakıcı giderleri, geçici ve sürekli iş göremezlik, ölümde destekten yoksun kalma ve cenaze giderleri ile manevi tazminattır; manevi tazminat trafik sigortasının kapsamı dışındadır. Maddi tazminat talepleri kural olarak iki yıl, her hâlde on yıl içinde zamanaşımına uğrar; kaza bir suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanır (KTK m. 109). 2026'da öne çıkan değişiklikler şunlar: otomobilde kişi başı teminat 3.600.000 TL'ye yükseldi, 1 Temmuz 2026'dan itibaren Genel Şartlar değer kaybı ve bedensel zarar hesabını Yargıtay'ın gerçek zarar ölçütüne bağladı, 31 Temmuz 2026'dan sonra açılan davalarda ise belirsiz alacak davası seçeneği kalktı; tutar netleşmemişse kısmi dava açılıyor. Bu rehberi, İstanbul'da tazminat davaları yürüten LimanLegal Hukuk Bürosu olarak kanun metinleri ve Yargıtay 4. Hukuk Dairesi'nin güncel kararları üzerinden hazırladık.
Kısa cevaplar
- Kimden istenir? Sürücü, işleten ve işletici teşebbüs sahibinden müteselsilen; trafik sigortasından poliçe limitine kadar (KTK m. 85, 88, 91).
- Sigortaya başvuru şart mı? Evet. Dava veya tahkimden önce yazılı başvuru yapılır; 15 gün beklenir (KTK m. 97).
- Arabuluculuk zorunlu mu? Trafik sigortacısına karşı davada hayır (Yargıtay 4. HD).
- 2026 limiti ne? Otomobilde kişi başı 3.600.000 TL bedeni, araç başı 400.000 TL maddi teminat.
- Manevi tazminatı kim öder? Sürücü ve işleten; trafik sigortası ödemez (KTK m. 92/f).
- Değer kaybı nasıl hesaplanır? Kaza öncesi hasarsız ve onarım sonrası ikinci el piyasa değeri arasındaki farkla.
- Zamanaşımı ne kadar? Öğrenmeden itibaren 2 yıl, her hâlde 10 yıl; suç varsa daha uzun ceza zamanaşımı (KTK m. 109).
- Dava nasıl açılır? 31.07.2026'dan sonra belirsiz alacak davası yok; tutar netleşmemişse kısmi dava açılır ve talep bir kez artırılabilir (HMK m. 109/4).
Trafik kazasında tazminattan kim sorumludur?
Karayolları Trafik Kanunu (KTK), motorlu araç kazalarında kusur aramaksızın işleyen ağır bir sorumluluk öngörür. Sorumluluğun merkezinde aracın işleteni vardır; işleten çoğu zaman ruhsatta adı yazılı maliktir, ancak aracı kiralayan veya uzun süreli kullanan kişi de işleten sayılabilir. Kanunun temel hükmü şöyledir:
İşletenin sorumluluğu — KTK m. 85/1 ve son fıkra
“Bir motorlu aracın işletilmesi bir kimsenin ölümüne veya yaralanmasına yahut bir şeyin zarara uğramasına sebep olursa, motorlu aracın bir teşebbüsün unvanı veya işletme adı altında veya bu teşebbüs tarafından kesilen biletle işletilmesi halinde, motorlu aracın işleteni ve bağlı olduğu teşebbüsün sahibi, doğan zarardan müştereken ve müteselsilen sorumlu olurlar.”
“İşleten ve araç işleticisi teşebbüsün sahibi, aracın sürücüsünün veya aracın kullanılmasına katılan yardımcı kişilerin kusurundan kendi kusuru gibi sorumludur.”
Uygulamada zarar gören dört ayrı muhataba yönelebilir: kusurlu sürücü (TBK m. 49 uyarınca haksız fiil sorumluluğu), işleten, araç bir şirketin adı altında veya biletle işletiliyorsa işletici teşebbüs sahibi ve aracın zorunlu mali sorumluluk (trafik) sigortacısı. Birden fazla kişi sorumluysa zarar gören tazminatın tamamını bunlardan herhangi birinden isteyebilir; sorumlular arasındaki paylaşım iç ilişkide yapılır (KTK m. 88).
İşleten ancak çok dar bir ihtimalde sorumluluktan kurtulur: Kendisinin ve eylemlerinden sorumlu olduğu kişilerin kusuru yoksa, araçtaki bir bozukluk kazayı etkilememişse ve kaza mücbir sebepten, zarar görenin veya üçüncü kişinin ağır kusurundan ileri gelmişse (KTK m. 86/1). Zarar görenin kusuru ağır değilse işleten kurtulamaz; hâkim yalnızca tazminatı indirebilir (KTK m. 86/2).
Araç sigortasız, kaçmış veya çalıntıysa kime başvurulur?
Bu hâllerde Türkiye Sigorta, Reasürans ve Emeklilik Şirketleri Birliği nezdindeki Güvence Hesabı devreye girer. Sigortacılık Kanunu m. 14'e göre sigortalının tespit edilemediği (kaçan araç), aracın sigortasız olduğu ya da çalınmış veya gasp edilmiş bir aracın karıştığı ve işletenin KTK uyarınca sorumlu tutulmadığı kazalarda kişiye gelen bedensel zararlar geçerli teminat tutarlarına kadar Güvence Hesabından karşılanır. Sigorta şirketinin iflası veya ruhsatlarının iptali hâlinde ise maddi ve bedensel zararlar Güvence Hesabından istenebilir. Sigortasız araç vakasında araç hasarı Güvence Hesabının kapsamında olmadığından bu zarar sürücü ve işletenden istenir.
Trafik kazasında hangi tazminatlar istenebilir?
Türk Borçlar Kanunu (TBK) ölüm ve bedensel zararda istenebilecek kalemleri örnek olarak sayar. “Özellikle” ifadesi, listenin sınırlı olmadığını gösterir:
Ölüm ve bedensel zarar — TBK m. 53 ve m. 54
“MADDE 53- Ölüm hâlinde uğranılan zararlar özellikle şunlardır: 1. Cenaze giderleri. 2. Ölüm hemen gerçekleşmemişse tedavi giderleri ile çalışma gücünün azalmasından ya da yitirilmesinden doğan kayıplar. 3. Ölenin desteğinden yoksun kalan kişilerin bu sebeple uğradıkları kayıplar.”
“MADDE 54- Bedensel zararlar özellikle şunlardır: 1. Tedavi giderleri. 2. Kazanç kaybı. 3. Çalışma gücünün azalmasından ya da yitirilmesinden doğan kayıplar. 4. Ekonomik geleceğin sarsılmasından doğan kayıplar.”
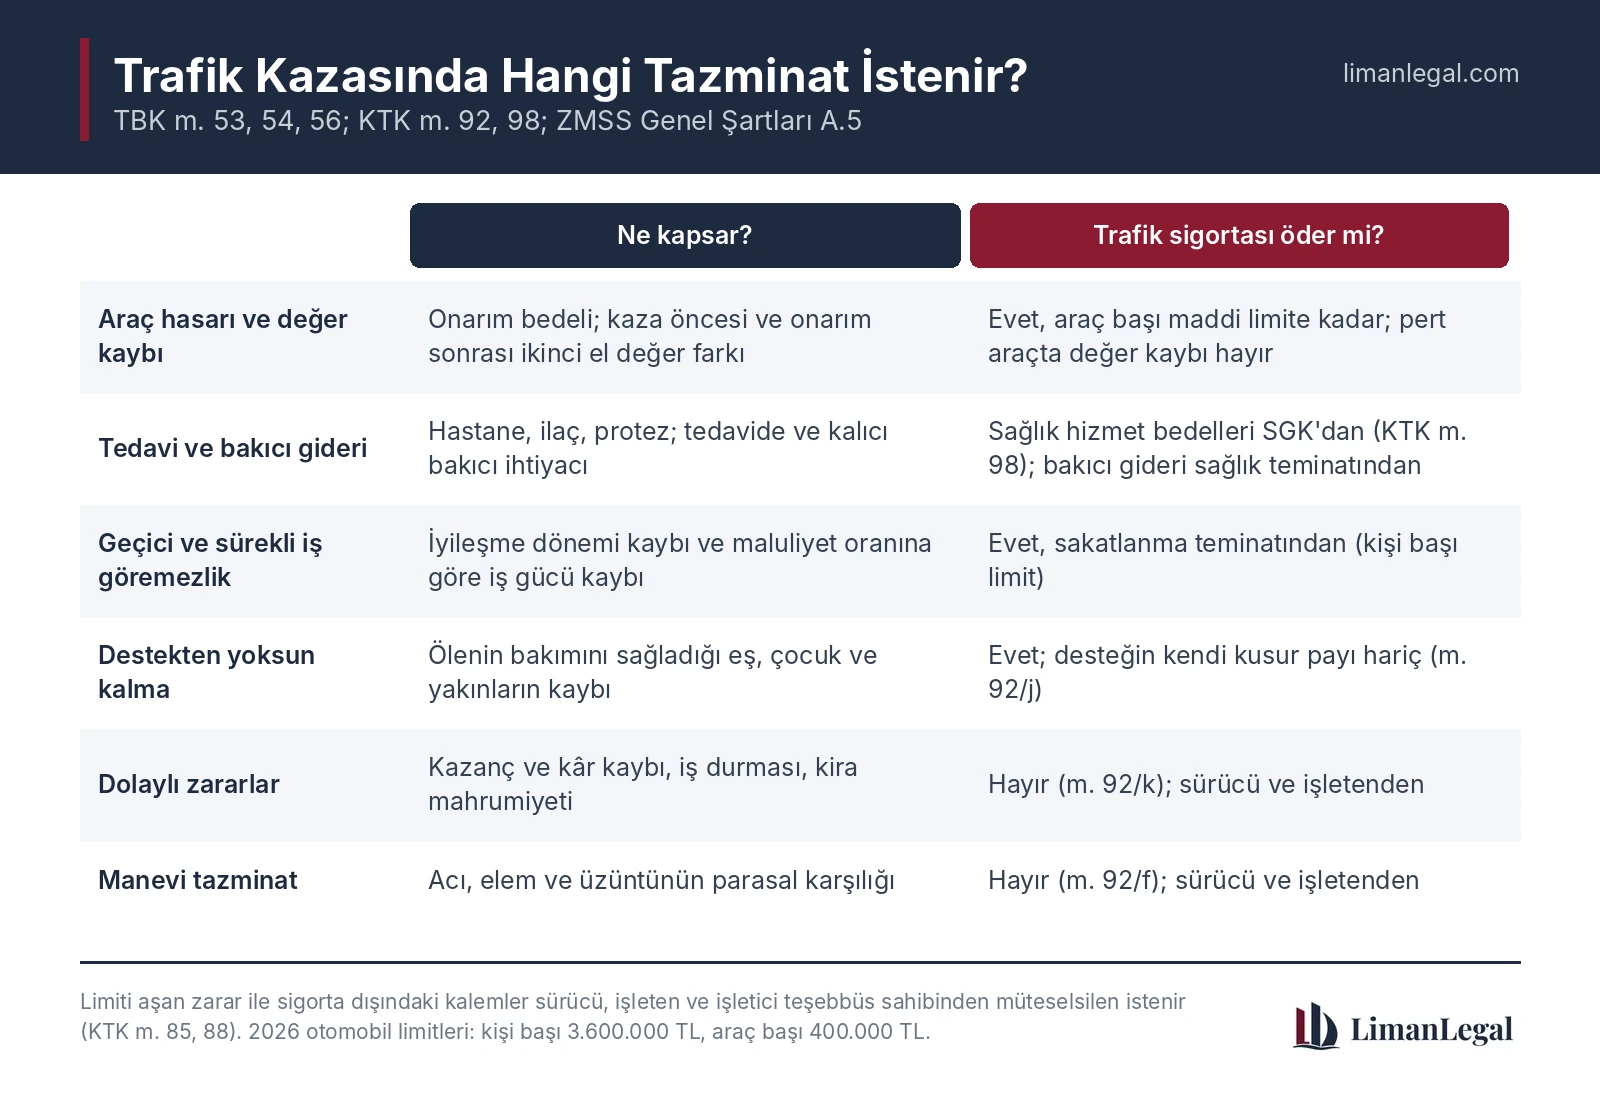
| Kalem | Ne kapsar? | Trafik sigortası öder mi? |
|---|---|---|
| Araç hasarı | Onarım bedeli, parça ve işçilik | Evet, araç başı maddi limite kadar |
| Değer kaybı | Onarılan aracın ikinci el piyasa değerindeki düşüş | Evet; pert araçta hayır (KTK m. 92/l) |
| Tedavi giderleri | Hastane, ameliyat, ilaç, protez, fizik tedavi | Sağlık hizmet bedelleri SGK tarafından karşılanır (KTK m. 98); bu kapsam dışındaki belgeli giderler için sağlık teminatına başvurulabilir |
| Bakıcı gideri | Tedavi süresince ve tıbben gerekli sürekli bakıcı | Evet, sağlık gideri teminatından |
| Geçici iş göremezlik | İyileşme süresince çalışılamayan dönemin kaybı | Evet, sakatlanma teminatından |
| Sürekli iş göremezlik | Maluliyet oranına göre ömür boyu iş gücü kaybı | Evet, sakatlanma teminatından |
| Destekten yoksun kalma | Ölenin bakımını sağladığı kişilerin kaybı | Evet, ölüm teminatından; desteğin kusur payı hariç (m. 92/j) |
| Cenaze gideri | Zorunlu defin ve nakil giderleri | Uygulamada sigortacıdan da istenir; yemek, mevlit gibi örfî giderler karşılanmaz |
| Kazanç ve kâr kaybı, kira mahrumiyeti | Aracın kullanılamadığı dönemdeki dolaylı kayıplar | Hayır (KTK m. 92/k); sürücü ve işletenden |
| Manevi tazminat | Acı, elem ve üzüntünün karşılığı | Hayır (KTK m. 92/f); sürücü ve işletenden |
Trafik sigortası neleri ödemez?
KTK m. 92, zorunlu trafik sigortasının dışında kalan talepleri sayar. Zarar gören açısından en önemli bentler şunlardır:
Kapsam dışı hâller — KTK m. 92 (ilgili bentler)
“Aşağıdaki hususlar, zorunlu mali sorumluluk sigortası kapsamı dışındadırlar.”
“f) Manevi tazminata ilişkin talepler.”
“g) (Ek: 14/4/2016-6704/4 md.) Hak sahibinin kendi kusuruna denk gelen tazminat talepleri,”
“j) (Ek: 9/6/2021-7327/19 md.) Destekten yoksun kalan hak sahibinin, destek şahsının kusuruna denk gelen tazminat talepleri,”
“k) (Ek: 9/6/2021-7327/19 md.) Gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar,”
“l) (Ek: 9/6/2021-7327/19 md.) Hasar sebebiyle trafikten çekme veya hurdaya çıkarılma işlemi görmüş araçların değer kaybı tazminatı talepleri,”
Bu kalemlerin sigorta dışında kalması, talebin tamamen kaybolduğu anlamına gelmez. Manevi tazminat, aracın kullanılamamasından doğan gelir, kâr ve kira kaybı gibi dolaylı zararlar (KTK m. 92/k) ve poliçe limitini aşan kısım, genel hükümlere göre sürücü, işleten ve işletici teşebbüs sahibinden istenir. Kusurlu aracın kasko poliçesinde ihtiyari mali mesuliyet (İMM) teminatı varsa, poliçe şartlarına göre bu teminata da başvurulabilir. İMM sigortacısına karşı dava açmadan önce ise ticari dava olarak dava şartı arabuluculuğa başvurmak gerekir (TTK m. 5/A); trafik sigortası için tanınan istisna burada geçerli değildir.
2026 yılında trafik sigortası limitleri ne kadar?
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), 2026 yılı için zorunlu trafik sigortası teminat tutarlarını yaklaşık yüzde 33 artırdı. SEDDK duyurusuna göre yeni tutarlar 1 Ocak 2026'dan itibaren, yürürlükteki poliçelere de ek prim alınmadan uygulanıyor. Otomobil grubu için tutarlar şöyledir:
| Teminat | Kişi / araç başına | Kaza başına |
|---|---|---|
| Sağlık gideri | 3.600.000 TL | 18.000.000 TL |
| Sakatlanma ve ölüm | 3.600.000 TL | 18.000.000 TL |
| Maddi zararlar (araç hasarı ve değer kaybı) | 400.000 TL | 800.000 TL |
Dikkat: Bu tutarlar tazminat miktarı değil, sigortacının sorumluluğunun üst sınırıdır. Gerçek zarar 900.000 TL ise sigorta 3.600.000 TL ödemez; zarar 5.000.000 TL ise sigorta en fazla limit kadar öder, kalan kısım sürücü ve işletenden istenir. Sigortacının sorumluluğu, kaza tarihinde geçerli olan teminat tutarıyla sınırlıdır; 2025 ve öncesindeki kazalarda o yılın daha düşük tutarları uygulanır.
Sigorta şirketine başvurmadan dava açılabilir mi?
Hayır. 2016'da 6704 sayılı Kanunla yeniden yazılan KTK m. 97, sigortacıya karşı yargı yoluna gitmeden önce yazılı başvuruyu zorunlu kıldı:
Doğrudan talep ve dava hakkı — KTK m. 97
“Zarar görenin, zorunlu mali sorumluluk sigortasında öngörülen sınırlar içinde dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunması gerekir. Sigorta kuruluşunun başvuru tarihinden itibaren en geç 15 gün içinde başvuruyu yazılı olarak cevaplamaması veya verilen cevabın talebi karşılamadığına ilişkin uyuşmazlık olması hâlinde, zarar gören dava açabilir veya 5684 sayılı Kanun çerçevesinde tahkime başvurabilir.”
Başvuru dava şartıdır. Yargıtay 4. Hukuk Dairesi oy çokluğuyla bu eksikliği tamamlanabilir sayıyor: Başvuru yapılmadan dava açılmışsa mahkeme başvuru için kesin süre verir; başvuru yargılama sırasında yapılırsa esasa girilir, süre içinde yapılmazsa dava sigortacı yönünden usulden reddedilir (Yargıtay 4. HD, 18.09.2023, E. 2023/387, K. 2023/9366). Yine de başvuruyu dava açmadan önce yapmak zaman kaybını ve yargılama giderlerini önler. Başvuru dilekçesine kaza tespit tutanağı, ruhsat ve ehliyet örnekleri, hasar fotoğrafları ve eksper raporu; bedensel zararlarda ise hastane kayıtları, maluliyet (engellilik) raporu, gelir belgeleri ve ölüm hâlinde veraset ilamı ile nüfus kayıtları eklenmelidir. Gerekli belgeler eksiksiz teslim edildiğinde sigortacının sekiz iş günü içinde limit dâhilindeki tutarı ödemesi gerekir (KTK m. 99/1). Bu süre, sigortacının temerrüdü ve faizin başlangıcı bakımından da önemlidir; belgeleri teslim ettiğiniz tarihi mutlaka belgelendirin.
Ayrıca arabulucuya gitmek gerekir mi?
Ticari davalarda para alacakları için dava şartı arabuluculuk bulunsa da Yargıtay, trafik sigortacısına karşı açılan davaları bu şartın dışında tutuyor:
“Ne var ki karayolları motorlu araçlar zorunlu mali mesuliyet sigortası 2918 sayılı Kanun ile düzenlendiğinden karayolları motorlu araçlar zorunlu mali mesuliyet sigortacısına karşı açılacak davalar zorunlu arabulucuk dava şartına tabi değildir.” — Yargıtay 4. Hukuk Dairesi, 08.05.2024, E. 2023/12689, K. 2024/4378
Mahkeme mi, Sigorta Tahkim Komisyonu mu?
Başvurusu reddedilen veya eksik ödeme alan zarar gören, mahkemede dava açmak ile Sigorta Tahkim Komisyonuna başvurmak arasında seçim yapabilir. Tahkim genellikle daha hızlı sonuçlanır ve masrafı düşüktür; ancak yalnızca sigorta şirketine karşı ve poliçe limitiyle sınırlı talepler için kullanılabilir. Manevi tazminat, limit aşan zarar ve sürücü ile işletene yönelik talepler için mahkemede dava açmak gerekir. İki yolu aynı talep için birlikte kullanmak mümkün değildir; seçim yapılmadan önce zararın limit içinde kalıp kalmayacağı hesaplanmalıdır.
1 Temmuz 2026'da trafik sigortasında ne değişti?
SEDDK'nın hazırladığı ve 12 Haziran 2026 tarihli, 33278 sayılı Resmî Gazete'de yayımlanan Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar, 1 Temmuz 2026'da yürürlüğe girdi. Değişikliğin arka planında Anayasa Mahkemesi'nin iki kararı var. Anayasa Mahkemesi önce 17.07.2020 tarihli, E. 2019/40, K. 2020/40 sayılı kararıyla KTK m. 90'daki “genel şartlar” atıflarını iptal etti. 7327 sayılı Kanunla 2021'de KTK m. 90'a eklenen ve değer kaybı, destekten yoksun kalma ile sürekli sakatlık tazminatlarının hesaplama esaslarını (hayat tablosu ve genel şartlarda belirlenecek en fazla yüzde 2 iskonto oranı gibi) düzenleyen cümle ile fıkrayı da 29.12.2022 tarihli, E. 2021/82, K. 2022/167 sayılı kararıyla iptal etti. Mahkeme gerekçesinde, bu durumun karayolu zorunlu trafik sigortasının öngörülmesinin temelinde yatan mağdurun gerçek zararının karşılanması amacıyla bağdaşmayacağını vurguladı. Genel Şartlar değişikliği bu durumu metne yansıttı:
Maddi zararlar teminatı — ZMSS Genel Şartları A.5/a (01.07.2026'dan itibaren)
“a) Maddi Zararlar Teminatı: Hak sahibinin bu Genel Şartlarda tanımlanan ve zarar gören araçta meydana gelen değer kaybı dahil doğrudan malları üzerindeki azalmadır. Değer kaybı, Kurum tarafından belirlenecek usul ve esaslara göre atanacak sigorta eksperi tarafından aracın markası, yaşı, modeli, kullanılmışlık düzeyi, hasar gördüğü kısımları, geçmiş hasar durumu ve aracın kaza tarihinden önceki ikinci el satış değeri ile onarılmasından sonraki ikinci el satış değerinin arasındaki fark dikkate alınarak tespit edilir. Araç hasarına ilişkin eksper atanması halinde tespiti yapan sigorta eksperi, değer kaybı tutarına ilişkin tespitine de raporunda yer verir.”
“Bu teminat kapsamında yapılacak başvurular, araçta meydana gelen hasar bedelini ve değer kaybını kapsar. Bu teminat kapsamında araç hasarı için başvuruda bulunan hak sahibi, değer kaybı talebinde de bulunmuş kabul edilir.”
Değişikliğin zarar gören açısından sonuçları:
- Değer kaybı için ayrı başvuru gerekmiyor. Araç hasarı için yapılan başvuru değer kaybını da kapsıyor; sigortacı hesapladığı tutarı, nihai eksper raporunun kendisine ulaştığı tarihi takip eden iş günü içinde bildirmek zorunda.
- Orijinal parça önceliği. Onarılamayan orijinal parça kural olarak orijinal parçayla değiştiriliyor; eşdeğer veya yeniden kullanılabilir parça ancak hak sahibinin onayıyla ya da orijinal parçaya erişim yoksa kullanılabiliyor ve ispat yükü sigortacıda. Parça değişiminden doğan değer artışı tazminattan düşülemiyor.
- Bedensel zararlar TBK'ya göre. Sakatlanma ve destekten yoksun kalma teminatları, TBK'nın haksız fiillere ilişkin hükümlerine göre belirlenen tazminatları kapsıyor; hesap cetvellerini içeren Ek-1, Ek-2, Ek-3 ve Ek-7 yürürlükten kaldırıldı.
- Bakıcı gideri açıkça kapsamda. Tedavi süresindeki bakıcı giderleri ile sürekli sakatlık oranı belirlendikten sonra tıbben gerekli olan sürekli bakıcı giderleri sağlık gideri teminatından karşılanıyor.
- Ağır hasarlı araçta belge şartı. Eksper raporuyla ağır hasarlı olduğu belirlenen araçta, “trafikten çekilmiştir” kaşeli tescil belgesi verilmeden tazminat ödenmiyor.
- Rücu sebebi yeniden düzenlendi. Zorunlu hâller dışında olay yerini terk eden veya kaza tutanağı ile alkol raporu gibi belgelerin düzenlenmesi yükümlülüğüne aykırı davranan sürücüye sigortacı ödediğini rücu edebiliyor.
Hangi kazalara uygulanır? Genel Şartlar değişikliği 1 Temmuz 2026'da yürürlüğe girdi. Daha önceki kazalarda sigortacılar eski Genel Şartların formüllerine dayanmaya devam edebilir; ancak Yargıtay, Anayasa Mahkemesi kararlarından bu yana eski kazalarda da değer kaybı ve bedensel zararı gerçek zarar ölçütüyle hesaplatıyor. Bu nedenle eski tarihli bir kazada sigortanın formüle dayalı düşük teklifi, kabul edilmeden önce mutlaka denetlenmelidir.
Araç değer kaybı nasıl hesaplanır?
Değer kaybı, kaza geçiren ve onarılan aracın, hiç kaza geçirmemiş eşdeğer bir araca göre ikinci el piyasasında daha düşük fiyatla alıcı bulmasıdır. Yargıtay 4. Hukuk Dairesi, sigortacıların uzun süre başvurduğu genel şartlar formülünü değil, piyasa değerleri arasındaki farkı esas alıyor:
“Dairemizce değer kaybının belirlenmesi hususunda esas alınan kriterin aracın kaza tarihindeki hasar görmemiş 2. el piyasa değeri ile kazadan sonra onarılmış haldeki 2. el piyasa değeri arasındaki fark olarak kabul edildiği” — Yargıtay 4. Hukuk Dairesi, 16.04.2025, E. 2025/2945, K. 2025/6015
Aynı kararda Daire, Genel Şartlar ekindeki değer kaybı formülüne göre hesaplama yapılarak verilen hakem heyeti kararını bu nedenle bozdu. Karar kusurlu aracın kasko poliçesindeki ihtiyari mali mesuliyet teminatına ilişkin olsa da Daire ölçütü genel olarak ifade ediyor ve trafik sigortası dosyalarında da aynı farkı esas alıyor (ör. Yargıtay 4. HD, 06.03.2024, E. 2022/12452, K. 2024/2492). Bilirkişi; aracın markasını, modelini, yaşını, kilometresini, hasarın niteliğini, onarımda değişen ve boyanan parçaları ve aracın önceki hasar kayıtlarını birlikte değerlendirmelidir. Raporda kaza öncesi hasarsız değer ile onarım sonrası değerin ayrı ayrı gösterilmesi, raporun denetime elverişliliği bakımından önemlidir.
Değer kaybı talep edilirken sigortacının sorumluluğunun araç hasarı ve değer kaybı toplamında araç başı maddi teminat ile sınırlı olduğu unutulmamalıdır. Daha önce ağır hasar kaydı olan veya aynı parçası daha önce değişmiş araçta değer kaybı düşük çıkabilir ya da hiç doğmayabilir. Araç hasar sebebiyle trafikten çekilmiş veya hurdaya ayrılmışsa değer kaybı değil, aracın kaza günündeki değerinden sovtaj bedeli düşülerek bulunan tutar istenir; Anayasa Mahkemesi, bu durumu sigorta kapsamı dışında bırakan KTK m. 92/l'yi aynı kararda (E. 2021/82, K. 2022/167) Anayasa'ya aykırı bulmadı.
Sürekli sakatlık (maluliyet) tazminatı nasıl hesaplanır?
Kazada kalıcı bir sağlık sorunu oluşan kişinin çalışma gücündeki kayıp, sürekli iş göremezlik (maluliyet) tazminatı ile karşılanır. Hesabın dört temel girdisi vardır: maluliyet oranı, kazanılan gelir, kalan ömür ve kusur oranı. Bunlardan ilki ve en çok tartışılanı maluliyet oranıdır.
Maluliyet raporu hangi yönetmeliğe göre alınmalı?
Maluliyet oranı, kazanın meydana geldiği tarihte yürürlükte olan yönetmeliğe göre ve yetkili bir sağlık kurulu tarafından belirlenmelidir. Yargıtay 4. Hukuk Dairesi bu kronolojiyi kararlarında şöyle açıklıyor:
“11.10.2008 tarihinden önce Sosyal Sigorta Sağlık İşlemleri Tüzüğü, 11.10.2008 ilâ 01.09.2013 tarihleri arasında Çalışma Gücü ve Meslekte Kazanma Gücü Kaybı Oranı Tespit İşlemleri Yönetmeliği, 01.09.2013 ilâ 01.06.2015 tarihleri arasında Maluliyet Tespiti İşlemleri Yönetmeliği, 01.06.2015 ilâ 20.02.2019 tarihleri arasında Özürlülük Ölçütü, Sınıflandırması ve Özürlülere Verilecek Sağlık Kurul Raporları Hakkında Yönetmelik ve 20.02.2019 tarihinden sonra ise Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik yürürlükte olduğundan kaza tarihinde geçerli mevzuat uyarınca sağlık kurulu raporu düzenlenmelidir.” — Yargıtay 4. Hukuk Dairesi, 27.11.2025, E. 2025/10038, K. 2025/15980
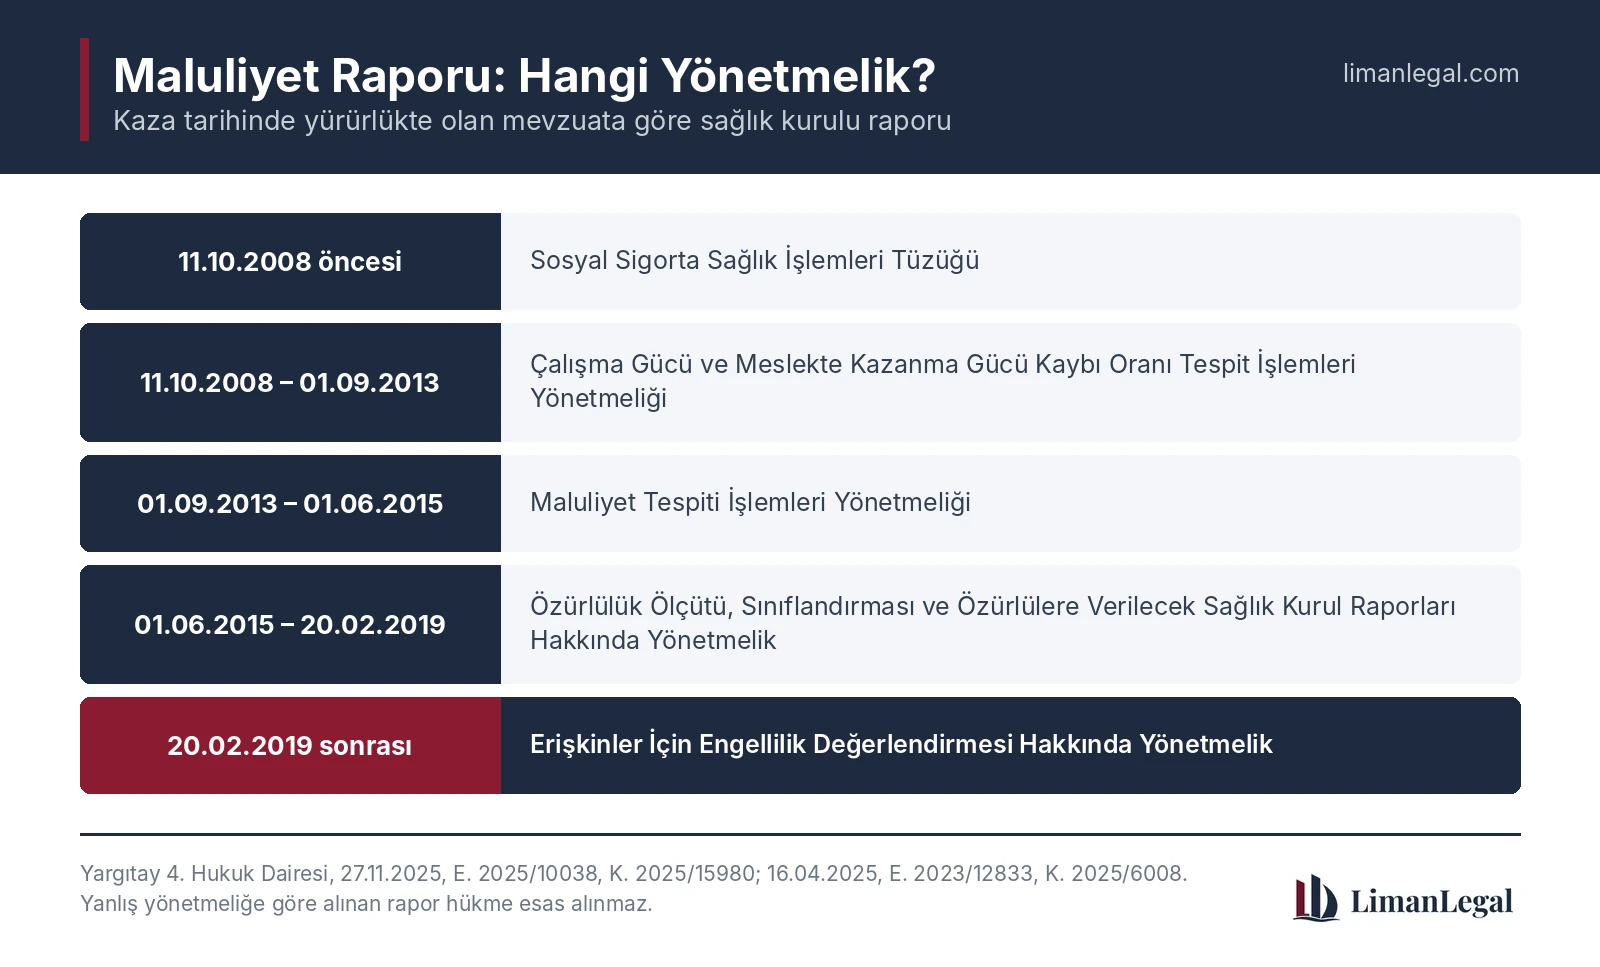
Uygulamada sık rastlanan hata, eski tarihli bir kaza için güncel yönetmeliğe göre rapor alınmasıdır. Yargıtay böyle bir raporu hükme esas almıyor. Raporun ilgili uzmanlık dallarını içeren bir kuruldan alınması da gerekir; örneğin kafa travmasına bağlı epilepsi riski olan bir davacı için nöroloji uzmanı bulunmayan heyetin raporu yeterli görülmedi (Yargıtay 4. HD, 15.01.2025, E. 2023/1805, K. 2025/657).
Hangi yaşam tablosu ve yöntem kullanılır?
Kalan ömür ve tazminatın bugüne indirgenmesi konusunda Yargıtay 4. Hukuk Dairesi, ülkemize özgü verilerle hazırlanan TRH 2010 Yaşam Tablosu'nu ve progresif rant yöntemini esas alıyor. Sigortacıların ileri sürdüğü yüzde 1,8 teknik faiz uygulaması ise kabul edilmiyor:
“Ancak; Anayasa Mahkemesi'nin 17/07/2020 tarih- 2019/40 E.- 2020/40 K. sayılı kararı gereği, destek tazminatı hesabında, yeni ZMSS Genel Şartları ekindeki cetvellerin kullanılması mümkün olmadığından ve %1,8 teknik faiz uygulaması da anılan cetvellerle getirildiğinden, uygulanmasının mümkün olmadığı Dairemizce kabul edilmektedir.” — Yargıtay 4. Hukuk Dairesi, 14.06.2022, E. 2021/18653, K. 2022/8760 sayılı bozma ilamı (aktaran: Yargıtay 4. HD, 01.10.2024, E. 2024/1632, K. 2024/8417)
Hesapta kazanç, zarar görenin belgelenebilen gerçek gelirine göre alınır; düzenli geliri belgelenemeyen kişilerde asgari ücret esas alınır. Hesap; kazancın bilindiği dönem (kaza ile hesap tarihi arası), bilinmeyen aktif dönem (çalışma çağının sonuna kadar) ve pasif dönem olarak ayrı ayrı yapılır. Sosyal Güvenlik Kurumunun bağladığı ve rücu edebildiği gelirin peşin sermaye değeri tazminattan düşülür; rücu edilemeyen sosyal güvenlik ödemeleri ise TBK m. 55 uyarınca zarardan indirilemez.
Geçici iş göremezlik ve bakıcı gideri
Tedavi süresince çalışılamayan dönem için geçici iş göremezlik tazminatı istenir; bu dönemde kişinin iş gücü kaybı yüzde 100 kabul edilir ve süre sağlık kurulu raporuyla belirlenir. Tedavi sürecinde veya kalıcı olarak başkasının yardımına muhtaç kalan kişi için bakıcı gideri de istenebilir. Yakınların ücretsiz bakımı tazminat hakkını ortadan kaldırmaz; bakıcı gideri, piyasada bu hizmetin karşılığı esas alınarak hesaplanır.
Ölümlü trafik kazasında destekten yoksun kalma tazminatını kimler ister?
Ölenin sağlığında bakımını kısmen veya tamamen üstlendiği ya da ileride üstlenecek olan kişiler, bu desteğin kaybı nedeniyle destekten yoksun kalma tazminatı isteyebilir (TBK m. 53/3). Tipik hak sahipleri ölenin eşi ve çocuklarıdır; ölen kişi anne ve babasına düzenli katkı sağlıyor veya ileride sağlaması bekleniyorsa anne ve baba da hak sahibi olabilir. Mirasçı olmak tek başına yeterli değildir; belirleyici olan fiilî veya beklenen destek ilişkisidir. Bu nedenle mirası reddetmiş bir eş veya çocuk da destek tazminatı isteyebilir.
Hesapta desteğin geliri, bakiye ömrü ve gelirinden her hak sahibine ayrılacak pay belirlenir; çocuklarda destek süresi yaşa ve öğrenim durumuna göre belirlenir. Cenaze giderleri ise giderleri fiilen yapan kişi tarafından istenir. Yargıtay yalnız gerçek ve zorunlu defin giderlerini karşılatıyor; yemek ve mevlit gibi yerel örf ve adete dayanan giderler tazminata dâhil edilmiyor (Yargıtay 17. HD, 25.12.2018, E. 2016/4246, K. 2018/12791; aktaran: Yargıtay 4. HD, 13.12.2023, E. 2022/3736, K. 2023/13487).
Destek kusurluysa: 2021'de eklenen KTK m. 92/j'ye göre destekten yoksun kalanların, desteğin kendi kusuruna denk gelen talepleri trafik sigortasının kapsamı dışındadır. Örneğin kazada yüzde 40 kusurlu olan bir sürücünün ailesi, karşı aracın sigortasından zararın en fazla yüzde 60'ını isteyebilir. Destek tam kusurluysa, bu hüküm uyarınca desteğin kullandığı aracın sigortasından destek tazminatı alınamaz; buna karşılık aynı araçtaki yolcular sürücünün kusurundan etkilenmez. Bu bent 7327 sayılı Kanunla 2021'de eklendiğinden, daha önceki kazalarda durumun ayrıca değerlendirilmesi gerekir.
Trafik kazasında manevi tazminat ne kadar, kimden istenir?
Manevi tazminat — TBK m. 56
“MADDE 56- Hâkim, bir kimsenin bedensel bütünlüğünün zedelenmesi durumunda, olayın özelliklerini göz önünde tutarak, zarar görene uygun bir miktar paranın manevi tazminat olarak ödenmesine karar verebilir.”
“Ağır bedensel zarar veya ölüm hâlinde, zarar görenin veya ölenin yakınlarına da manevi tazminat olarak uygun bir miktar paranın ödenmesine karar verilebilir.”
Manevi tazminatın kanunda belirlenmiş bir tarifesi yoktur; tutarı hâkim takdir eder. Yargıtay 4. Hukuk Dairesi takdirde gözetilecek ölçütleri şöyle sıralıyor:
“Hâkim belirlemeyi yaparken somut olayın özelliğini, zarar görenin ekonomik ve sosyal durumunu, paranın alım gücünü, maluliyet oranını, beden gücü kaybı nedeniyle duyulan ve ileride duyulacak elem ve ızdırabı gözetmelidir (…).” — Yargıtay 4. Hukuk Dairesi, 13.02.2025, E. 2024/13715, K. 2025/2474 (Hukuk Genel Kurulu kararlarından aktararak)
Trafik sigortası manevi tazminattan sorumlu değildir (KTK m. 92/f). Bu nedenle manevi tazminat talebi sürücü, işleten ve işletici teşebbüs sahibine yöneltilir ve tahkimde değil mahkemede ileri sürülür. Manevi tazminat bölünemez bir talep olduğundan kısmi dava konusu yapılamaz; tutarı dava açılırken tam olarak belirtilmelidir. Hâkim manevi tazminatı belirlerken kusur oranını da dikkate aldığından, kusur raporu bu talebin sonucunu da doğrudan etkiler.
Kusur oranı, hatır taşıması ve ceza davası tazminatı nasıl etkiler?
Kusur, tazminatı en çok değiştiren unsurdur. Zarar gören kazanın meydana gelmesinde veya zararın artmasında etkili olmuşsa hâkim tazminatı indirebilir (TBK m. 52/1; KTK m. 86/2). Trafik sigortası da hak sahibinin kendi kusuruna denk gelen kısmı ödemez (KTK m. 92/g). Emniyet kemeri takmamak veya kask kullanmamak gibi davranışlar kazaya sebep olmasa bile zararın artmasına etki ettiyse müterafik kusur olarak indirime yol açabilir.
Hatır için taşınan yolcunun tazminatı azalır mı?
KTK m. 87/1'e göre karşılıksız ve hatır için taşınan yolcunun zararında genel hükümler uygulanır. Yargıtay, bu durumda TBK m. 51 uyarınca hakkaniyete uygun bir indirim yapılmasını kabul ediyor ve oranı çoğunlukla yüzde 20 olarak uyguluyor:
“Bu durumun aksi ispat edilemediğinden davalı ... şirketinin süresinde yapılan hatır için taşıma savunmasına itibar edilerek TBK’nın 51 inci maddesi gereğince Dairemizin yerleşik uygulamasına göre %20 oranında hatır taşıması indirimi yapılmak suretiyle davalının sorumlu olduğu tazminat miktarının belirlenmesi gerekirken yazılı şekilde hüküm tesisi doğru görülmemiştir.” — Yargıtay 4. Hukuk Dairesi, 15.01.2024, E. 2021/25583, K. 2024/420
Aynı kararda Daire, yakın akrabaların ve eşin taşınmasında bir menfaatten söz edilemeyeceği için hatır taşıması da bulunmadığını belirtiyor. Hatır taşıması savunması davalı tarafından süresinde ileri sürülmelidir. Yolcu, yol masrafına katılmışsa veya taşıma bir iş ilişkisi çerçevesinde yapılmışsa hatır taşıması söz konusu olmayabilir; bu durumun delillerle ortaya konması indirimin önüne geçer.
Ceza davasındaki kusur ve beraat hukuk hâkimini bağlar mı?
Ceza hukuku ile ilişki — TBK m. 74
“MADDE 74- Hâkim, zarar verenin kusurunun olup olmadığı, ayırt etme gücünün bulunup bulunmadığı hakkında karar verirken, ceza hukukunun sorumlulukla ilgili hükümleriyle bağlı olmadığı gibi, ceza hâkimi tarafından verilen beraat kararıyla da bağlı değildir.”
“Aynı şekilde, ceza hâkiminin kusurun değerlendirilmesine ve zararın belirlenmesine ilişkin kararı da, hukuk hâkimini bağlamaz.”
Taksirle yaralama veya öldürme davasında sürücünün beraat etmesi ya da ceza dosyasındaki kusur raporunun aleyhe olması, tazminat davasını kendiliğinden belirlemez. Hukuk mahkemesi kusuru kendi bilirkişisiyle yeniden inceler. Bununla birlikte ceza dosyasındaki tespit tutanağı, tanık beyanları ve kamera kayıtları tazminat davasında güçlü delil olarak kullanılır. Kaza taksirle yaralama veya öldürme suçunu oluşturuyorsa, ceza davası açılmış olsun ya da olmasın, ceza kanunundaki daha uzun dava zamanaşımı maddi tazminat talepleri için de uygulanır (KTK m. 109/2).
Trafik kazası tazminatında zamanaşımı ne kadar?
Zamanaşımı — KTK m. 109/1-3
“Motorlu araç kazalarından doğan maddi zararların tazminine ilişkin talepler, zarar görenin, zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve herhalde, kaza gününden başlayarak on yıl içinde zamanaşımına uğrar.”
“Dava, cezayı gerektiren bir fiilden doğar ve ceza kanunu bu fiil için daha uzun bir zaman aşımı süresi öngörmüş bulunursa, bu süre, maddi tazminat talepleri için de geçerlidir.”
“Zamanaşımı, tazminat yükümlüsüne karşı kesilirse, sigortacıya karşı da kesilmiş olur. Sigortacı bakımından kesilen zamanaşımı, tazminat yükümlüsü bakımından da kesilmiş sayılır.”
| Durum | Süre | Başlangıç |
|---|---|---|
| Yalnız maddi hasarlı kaza | 2 yıl, her hâlde 10 yıl | Zararın ve sorumlunun öğrenilmesi / kaza günü |
| Yaralamalı veya ölümlü kaza (suç oluşturuyorsa) | Ceza zamanaşımı daha uzunsa o süre | Kaza günü |
| Sorumlular arasında rücu | 2 yıl | Ödemenin tamamlanması ve rücu edilecek kişinin öğrenilmesi (KTK m. 109/4) |
| Manevi tazminat | Haksız fiil genel kuralı: 2 yıl, her hâlde 10 yıl; suç varsa ceza zamanaşımı (TBK m. 72) | Öğrenme / fiil tarihi |
| Uygun olmayan ibraname ve uzlaşmanın iptali | 2 yıl | Anlaşma tarihi (KTK m. 111/2) |
Bedensel zararda “zararın öğrenilmesi”, kural olarak zararın kapsamını ortaya koyan kesin maluliyet raporunun alındığı tarihtir; tedavinin sürdüğü dönemde zamanaşımı işlemeye başlamaz. Sigortayla yazışmalar sürerken süreyi ayrıca takip edin; zamanaşımının dolmasına az kalmışsa dava açmak veya tahkime başvurmak gerekir. Süre hesabını alacak zamanaşımı hesaplama aracımız ile kontrol edebilirsiniz.
Trafik kazası tazminat davası nasıl açılır?
31 Temmuz 2026'da yürürlüğe giren 7589 sayılı Kanun, Hukuk Muhakemeleri Kanunu'nun belirsiz alacak davasını düzenleyen 107. maddesini yürürlükten kaldırdı. Bu tarihten sonra tutarı henüz netleşmemiş bir tazminat için belirsiz alacak davası seçeneği yok; dava kısmi dava olarak açılıp talep, iddianın genişletilmesi yasağına tabi olmaksızın tahkikat sona erinceye kadar bir defaya mahsus artırılabiliyor; artırılan kısım için zamanaşımı da dava tarihinde kesilmiş sayılıyor (HMK m. 109/4). Ayrıntıları Belirsiz Alacak Davası Kalktı: Tazminat Davası Nasıl Açılır? yazımızda anlattık.
Aynı Kanun, TBK m. 55'e iki fıkra ekleyerek faiz ve mahsup kurallarını da değiştirdi. Bu kurallar yalnız 31 Temmuz 2026'dan sonra meydana gelen kazalara uygulanır (7589 sayılı Kanun geçici m. 1/9):
Faiz başlangıcı — TBK m. 55/3 (Ek fıkra: 16/7/2026-7589/18 md.)
“Çalışma gücünün azalmasından ya da yitirilmesinden doğan kayıplar ile ölenin desteğinden yoksun kalan kişilerin bu sebeple uğradıkları kayıplar nedeniyle, zarar görenin veya destekte bulunan kişinin kazancının bilindiği döneme ilişkin hesaplanan tazminat miktarının toplamına haksız fiil veya zarar doğuran olayın meydana geldiği tarihten; zarar görenin veya destekte bulunan kişinin kazancının bilinemediği döneme ilişkin hesaplanan tazminat miktarının toplamına ise karar tarihinden itibaren kanuni faiz işletilir.”
Bundan ayrı olarak 7589 sayılı Kanunun 10. maddesi 3095 sayılı Kanunun 1. maddesini değiştirdi: Kanuni faiz artık TCMB reeskont oranının yüzde sekseni olarak belirleniyor ve 31 Temmuz 2026'dan itibaren yıllık yüzde 31 (önceki oran yüzde 24). Bu oran değişikliği yalnız yeni kazalara özgü değildir; faiz dönemsel hesaplanır. Dönemsel hesabı yasal faiz hesaplama aracımız ile yapabilirsiniz. Görevli mahkeme bakımından Yargıtay uygulamasında sigorta şirketi de davalıysa asliye ticaret mahkemesi, yalnız sürücü ve işletene karşı açılan davada kural olarak asliye hukuk mahkemesi görevlidir. Yetki konusunda KTK m. 110/2, davanın sigortacının şubesinin veya poliçeyi düzenleyen acentenin bulunduğu yerde ya da kazanın meydana geldiği yerde açılabileceğini düzenler; davalının yerleşim yeri ile haksız fiil davalarında fiilin işlendiği, zararın meydana geldiği veya zarar görenin yerleşim yeri mahkemesi de yetkilidir (HMK m. 6, 16).
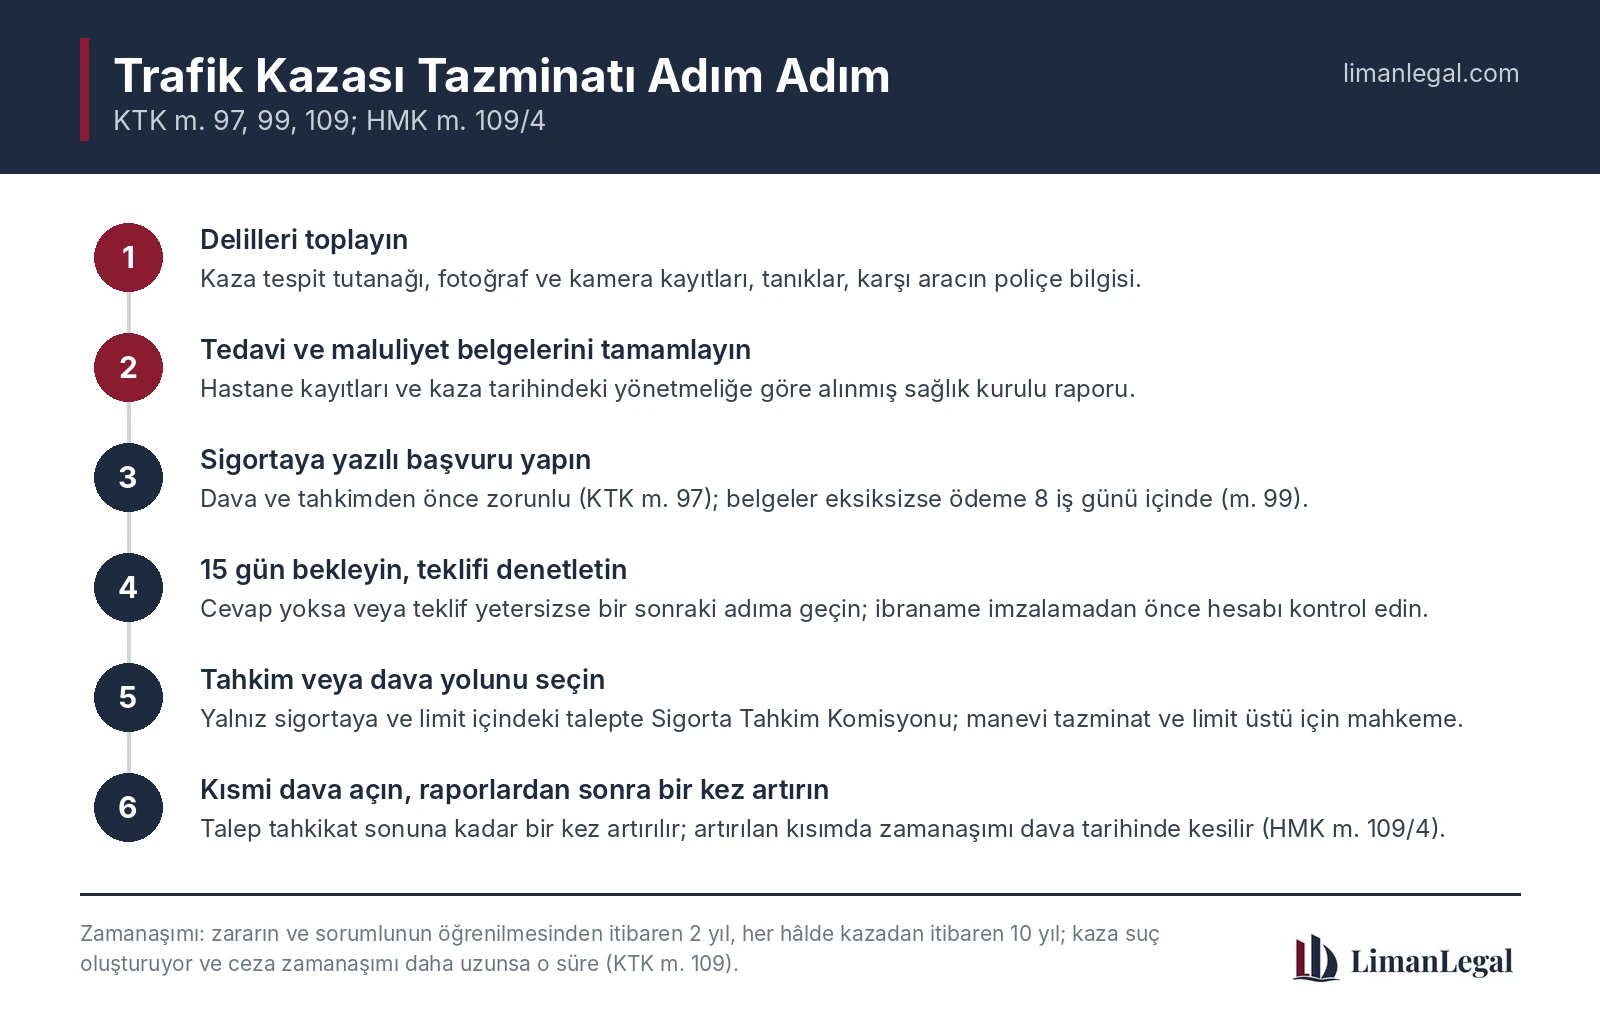
- Delilleri kaza yerinde toplayın. Kaza tespit tutanağı (yaralanmalı kazalarda polis veya jandarma tutanağı), fotoğraf ve videolar, kamera kayıtları, tanıkların iletişim bilgileri ve karşı aracın plaka ile poliçe bilgileri ilk gün toplanmalıdır. Kamera kayıtları kısa sürede silinebileceğinden gerekirse savcılık veya mahkemeden delil tespiti istenir.
- Tedaviyi ve belgeleri eksiksiz tutun. Acil servis kaydı, epikriz, ameliyat notları, reçeteler, fizik tedavi kayıtları ve tüm masraf belgeleri saklanmalıdır. Tedavi tamamlandıktan sonra kaza tarihindeki yönetmeliğe uygun maluliyet raporu alınmalıdır.
- Sigorta şirketine yazılı başvuru yapın. Başvuruyu teslim tarihini gösteren bir yolla (iadeli taahhütlü posta, noter veya kayıtlı elektronik posta) yapın ve gerekli belgeleri ekleyin (KTK m. 97).
- 15 gün bekleyin ve teklifi denetletin. Sigortacının hesabı TRH 2010, progresif rant ve gerçek gelir esasına uygun değilse ya da değer kaybı formülle hesaplanmışsa teklifi imzalamadan önce inceletin.
- Yolu seçin: tahkim mi, dava mı? Talep yalnız sigortacıya yönelik ve limit içindeyse Sigorta Tahkim Komisyonu hızlı bir seçenektir. Manevi tazminat, limiti aşan zarar veya sürücüye karşı talep varsa dava açın.
- Dava dilekçesini kısmi dava olarak yazın. Her maddi kalem için şimdilik istenen tutarı ayrı gösterin, fazlaya ilişkin hakları saklı tutun, faiz türünü ve başlangıcını yazın. Harcı dava harcı hesaplama aracımız ile önceden hesaplayın.
- Kusur ve aktüerya raporlarına itiraz edin. Kusur raporu, maluliyet raporu ve hesap raporu birbirine bağlıdır; birindeki hata diğerlerini etkiler. İtirazları rapor tebliğinden itibaren verilen süre içinde yapın.
- Talebinizi bir kez ve doğru zamanda artırın. Tutar netleştiğinde, tahkikat bitmeden HMK m. 109/4 uyarınca artırım yapın ve harcı tamamlayın (artırım harcı hesaplama).
Sigortanın teklifini kabul edip ibraname imzalarsam dava hakkım kalır mı?
Sigorta şirketleri ödeme yaparken çoğu zaman “başkaca hiçbir hak ve alacağım kalmamıştır” ifadesini içeren bir ibraname imzalatır. KTK bu konuda zarar göreni koruyan özel bir hüküm içerir:
Sorumluluğa ilişkin anlaşmalar — KTK m. 111
“Bu Kanunla öngörülen hukuki sorumluluğu kaldıran veya daraltan anlaşmalar geçersizdir.”
“Tazminat miktarlarına ilişkin olup da, yetersiz veya fahiş olduğu açıkça belli olan anlaşmalar veya uzlaşmalar yapıldıkları tarihten başlayarak iki yıl içinde iptal edilebilir.”
Bu nedenle imzalanan ibraname tek başına dava hakkını ortadan kaldırmaz; ödenen tutar gerçek zararın açıkça altında kalıyorsa anlaşma iki yıl içinde iptal ettirilebilir ve bakiye tazminat istenebilir. Yargılamada ödenen tutar, makbuz niteliğinde kabul edilerek tazminattan düşülür. 31 Temmuz 2026'dan sonraki kazalarda iş gücü kaybı ve destek tazminatı için tahkikat başlayıncaya kadar yapılan ödemeler, ödeme tarihindeki tazminata oranlanarak oransal olarak mahsup edilir (TBK m. 55/4). Bu nedenle ödeme tarihindeki hesabın da bilirkişi raporunda ayrıca gösterilmesi gerekecektir; uygulama henüz yerleşmemiştir.
En sık yapılan hatalar
- Sigortaya başvurmadan dava açmak. Mahkeme başvuru için süre verir; süre kaçırılırsa dava sigortacı yönünden usulden reddedilir. Her durumda zaman ve masraf kaybı doğar.
- Manevi tazminatı sigorta şirketinden istemek. Trafik sigortası manevi tazminattan sorumlu değildir; bu talep sürücü ve işletene yöneltilmelidir.
- Yanlış yönetmeliğe göre maluliyet raporu almak. Kaza tarihinde yürürlükte olan yönetmelik esas alınmalıdır.
- Sigortanın formüle dayalı değer kaybı teklifini kabul etmek. Yargıtay piyasa değerleri farkını esas alıyor.
- Zamanaşımını takip etmemek. Maddi hasarda iki yıllık süre zararın ve sorumlunun öğrenilmesiyle, bedensel zararda kural olarak kesin maluliyet raporuyla başlar ve sigortayla yazışmalar sürerken dolabilir.
- Dilekçede “belirsiz alacak davası” başlığını kullanmak. 31.07.2026'dan sonra bu dava türü yoktur; tutar belirsizse dilekçe kısmi dava olarak yazılmalıdır.
LimanLegal Hukuk Bürosu: trafik kazası tazminatında hukuki destek
LimanLegal Hukuk Bürosu, Av. Coşkun GENÇ (İstanbul Barosu, Sicil No: 71680) yönetiminde, İstanbul Kartal Cevizli'deki bürosundan trafik kazası, iş kazası, tıbbi hata ve diğer haksız fiillerden doğan tazminat davalarında zarar gören ve davalı vekilliği yürütmektedir. Trafik kazası dosyalarında verdiğimiz destek aşağıdaki işleri kapsar:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Hukukçular Towers, Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal/İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim · [email protected]
- Hizmet bölgesi: İstanbul geneli; Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla; İstanbul Anadolu Adliyesi (Kartal). Dosya değerlendirmesi ülke genelindeki müvekkiller için de yapılabilir.
- Bu konudaki hizmetler: sigorta şirketine başvuru ve teklifin denetimi; değer kaybı ve araç hasarı talepleri; maluliyet raporu ve itiraz süreci; Sigorta Tahkim Komisyonu başvuruları; maddi ve manevi tazminat davaları; destekten yoksun kalma davaları; ibraname ve uzlaşmaların iptali; bilirkişi raporlarına itiraz ve HMK m. 109/4 uyarınca talep artırımı.
- İlgili yazılarımız: Belirsiz Alacak Davası Kalktı: Tazminat Davası Nasıl Açılır?, 12. Yargı Paketi: 7589 Sayılı Kanun Madde Madde Ne Getirdi? ve Malpraktis Davası: Özel ve Üniversite Hastanesine Dava. Tüm yazılar için Tazminat Hukuku kategorimize bakabilirsiniz.
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu'na kayıtlı (Sicil No: 71680) bir avukattır ve LimanLegal Hukuk Bürosu'nun kurucusudur. Tazminat davaları, bilişim suçları, nitelikli dolandırıcılık, banka ve kripto hesaplarına ilişkin koruma tedbirleri ile kişisel verilerin korunması alanlarında soruşturma ve kovuşturma dosyaları yürütmekte; bu alandaki yasal değişiklikleri ve Yargıtay kararlarını vatandaşların anlayabileceği bir dille limanlegal.com'da yayımlamaktadır.
Trafik kazası sonrası haklarınızı birlikte değerlendirelim
Sigorta şirketinin teklifi, maluliyet raporunuz veya değer kaybı hesabı hakkında tereddüt yaşıyorsanız, imza atmadan ve süreler dolmadan önce dosyanızı inceleyelim. Kaza tutanağını, sağlık raporlarını ve sigortadan gelen yazışmaları bize iletin; zamanaşımını, sorumluları ve izlenecek yolu birlikte belirleyelim.
LimanLegal Hukuk Bürosu, İstanbul Kartal'daki bürosundan sigorta başvurusundan dava sonuna kadar her aşamada sizinle birlikte hareket eder.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
Trafik kazası tazminatı kimden istenir?
Kazaya karışan kusurlu aracın işleteninden (genellikle ruhsat sahibi), sürücüsünden ve araç bir şirkete bağlı işletiliyorsa o teşebbüsün sahibinden istenir; bunlar zarar görene karşı müteselsilen sorumludur (KTK m. 85, 88). Aracın zorunlu trafik sigortası şirketi de poliçe limitine kadar maddi zararlardan sorumludur. Araç sigortasızsa, kaçıp bulunamadıysa veya çalıntıysa bedensel zararlar için Güvence Hesabına başvurulabilir.
Trafik sigortasına başvurmadan dava açılabilir mi?
Hayır. Zorunlu trafik sigortası şirketine karşı dava açmadan veya Sigorta Tahkim Komisyonuna gitmeden önce şirkete yazılı başvuru yapmak zorunludur. Şirket 15 gün içinde yazılı cevap vermezse ya da cevap talebi karşılamazsa dava açılabilir (KTK m. 97). Bu başvuru dava şartıdır. Yargıtay 4. Hukuk Dairesi eksikliği tamamlanabilir sayıyor; başvurusuz açılan davada mahkeme kesin süre verir, süre içinde başvuru yapılmazsa dava sigortacı yönünden usulden reddedilir. Sürücü ve işletene karşı açılan davada bu şart aranmaz.
Trafik kazası tazminatında arabuluculuk zorunlu mu?
Hayır. Yargıtay 4. Hukuk Dairesi, zorunlu trafik sigortacısına karşı açılan davaların dava şartı arabuluculuğa tabi olmadığını kabul ediyor; gerekçesi, zorunlu trafik sigortasının 2918 sayılı Kanunda özel olarak düzenlenmiş olmasıdır. Sigortacıya ön başvuru şartı (KTK m. 97) ise ayrıca aranır. Kusurlu aracın kasko poliçesindeki ihtiyari mali mesuliyet (İMM) sigortacısına karşı davada ise dava şartı arabuluculuk aranır (TTK m. 5/A).
Trafik sigortası 2026'da en fazla ne kadar öder?
2026 yılında otomobiller için teminat, kişi başına sağlık gideri, sakatlanma ve ölüm için 3.600.000 TL, araç başına maddi zarar için 400.000 TL'dir; kaza başına bedeni teminat 18.000.000 TL, maddi teminat 800.000 TL'dir. SEDDK duyurusuna göre bu tutarlar 1 Ocak 2026'dan itibaren yürürlükteki poliçelere de ek prim alınmadan uygulanıyor; esas olan kaza tarihinde geçerli teminat tutarıdır. Limiti aşan zarar sürücü ve işletenden istenir.
Manevi tazminatı trafik sigortası öder mi?
Hayır. Manevi tazminat talepleri zorunlu trafik sigortasının kapsamı dışındadır (KTK m. 92/f). Manevi tazminat sürücü, işleten ve varsa işletici teşebbüs sahibinden istenir. Kasko poliçesinde ihtiyari mali mesuliyet (İMM) teminatı varsa, poliçe şartlarına göre manevi tazminat bu teminattan karşılanabilir.
Araç değer kaybı nasıl hesaplanır?
Yargıtay 4. Hukuk Dairesi'ne göre değer kaybı, aracın kaza tarihindeki hasarsız ikinci el piyasa değeri ile onarıldıktan sonraki ikinci el piyasa değeri arasındaki farktır; aracın markası, modeli, yaşı, kilometresi, hasarlı parçaları ve geçmiş hasarları dikkate alınır. 1 Temmuz 2026'dan itibaren Genel Şartlar da aynı ölçütü benimsedi ve araç hasarı için başvuran kişinin değer kaybını da istemiş sayılacağını düzenledi.
Pert (ağır hasarlı) araç için değer kaybı istenebilir mi?
Hasar sebebiyle trafikten çekilen veya hurdaya ayrılan araçların değer kaybı talepleri trafik sigortasının kapsamı dışındadır (KTK m. 92/l); Anayasa Mahkemesi bu bendi Anayasa'ya aykırı bulmadı. Böyle bir araçta istenen, değer kaybı değil aracın kaza tarihindeki piyasa değerinden sovtaj (hurda) bedeli düşülerek bulunan tutardır. 1 Temmuz 2026'dan itibaren ağır hasarlı araçta tazminat ödenmesi için "trafikten çekilmiştir" kaşeli tescil belgesinin sigortacıya verilmesi gerekir.
Kazada kusurluysam tazminat alabilir miyim?
Kusurunuz oranında tazminatınız azalır. Zorunlu trafik sigortası, hak sahibinin kendi kusuruna denk gelen tazminatı ödemez (KTK m. 92/g); örneğin yüzde 25 kusurluysanız, karşı aracın sigortası zararınızın yüzde 75'inden sorumludur. Tam kusurlu sürücü, kendi zararını karşı taraftan isteyemez; ancak kendi aracındaki yolcular sürücünün kusurundan etkilenmez ve o aracın sigortasından tazminat isteyebilir.
Hatır için taşınan yolcunun tazminatı azalır mı?
Azalabilir. Karşılıksız ve arkadaşlık gibi nedenlerle taşınan yolcuda (hatır taşıması) hâkim TBK m. 51 uyarınca tazminattan indirim yapabilir. Yargıtay 4. Hukuk Dairesi uygulamasında bu indirim çoğunlukla yüzde 20 civarında yapılıyor; indirim zorunlu değildir ve gerekçesi kararda gösterilmelidir. Eşin ve yakın akrabaların taşınmasında ise Yargıtay hatır taşıması kabul etmiyor.
Trafik kazası tazminatında zamanaşımı ne kadar?
Maddi tazminat talepleri, zarar görenin zararı ve sorumluyu öğrendiği tarihten başlayarak iki yıl, her hâlde kaza gününden başlayarak on yıl içinde zamanaşımına uğrar. Kaza aynı zamanda bir suç oluşturuyorsa ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa o süre uygulanır (KTK m. 109). Sorumluya karşı kesilen zamanaşımı sigortacıya karşı da kesilmiş sayılır.
Ölümlü trafik kazasında kimler tazminat isteyebilir?
Ölenin fiilen veya düzenli olarak desteğinden yararlanan ya da ileride yararlanacak olan kişiler (genellikle eş, çocuklar, bazı durumlarda anne ve baba) destekten yoksun kalma tazminatı isteyebilir. Cenaze giderlerini kim ödediyse o kişi isteyebilir. Ölenin yakınları ayrıca manevi tazminat talep edebilir (TBK m. 53, 56).
Destek tam kusurluysa ailesi tazminat alabilir mi?
Destekten yoksun kalanların, desteğin kendi kusuruna denk gelen tazminat talepleri trafik sigortasının kapsamı dışındadır (KTK m. 92/j). Destek kazada tam kusurluysa ailesi bu kural uyarınca desteğin kullandığı aracın trafik sigortasından destek tazminatı alamaz. Kazada başka bir aracın da kusuru varsa, o aracın kusuru oranında onun sigortasına ve sürücüsüne başvurulabilir. Bent 2021'de eklendiğinden daha eski kazalarda ayrıca değerlendirme yapılmalıdır.
Maluliyet raporu hangi yönetmeliğe göre alınır?
Kaza tarihinde yürürlükte olan yönetmeliğe göre. Yargıtay 4. Hukuk Dairesi'ne göre 20.02.2019'dan sonraki kazalarda Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik, 01.06.2015 ile 20.02.2019 arasında Özürlülük Ölçütü yönetmeliği, 01.09.2013 ile 01.06.2015 arasında Maluliyet Tespiti İşlemleri Yönetmeliği uygulanır. Yanlış yönetmeliğe göre alınan rapor hükme esas alınamaz.
Sürekli sakatlık tazminatı hangi tabloyla hesaplanır?
Yargıtay 4. Hukuk Dairesi, bakiye ömrün TRH 2010 Yaşam Tablosu ile ve progresif rant yöntemiyle belirlenmesini kabul ediyor. Anayasa Mahkemesi'nin iptal kararları nedeniyle eski Genel Şartlar ekindeki cetveller ve yüzde 1,8 teknik faiz uygulanmıyor; 1 Temmuz 2026'dan itibaren Genel Şartlar da bedensel zararların TBK'ya göre belirleneceğini açıkça düzenledi.
Sigortanın teklifini kabul edip ibraname imzalarsam dava açabilir miyim?
Kanun, tazminat miktarına ilişkin olup yetersiz veya fahiş olduğu açıkça belli olan anlaşma ve uzlaşmaların, yapıldıkları tarihten başlayarak iki yıl içinde iptal edilebileceğini düzenler (KTK m. 111/2). Sorumluluğu kaldıran veya daraltan anlaşmalar ise baştan geçersizdir. Bu nedenle imzaladığınız ibranameyi ve ödeme tutarını iki yıl dolmadan bir avukata inceletin.
Trafik kazası tazminat davası hangi mahkemede açılır?
Sigorta şirketi de davalıysa Yargıtay uygulamasında asliye ticaret mahkemesi görevli kabul ediliyor; yalnız sürücü ve işletene karşı açılan haksız fiil davası kural olarak asliye hukuk mahkemesinde görülür. Dava; sigortacının şubesinin veya poliçeyi düzenleyen acentenin bulunduğu yerde ya da kazanın olduğu yerde (KTK m. 110/2), ayrıca davalının veya zarar görenin yerleşim yerinde açılabilir (HMK m. 6, 16).
2026'da trafik kazası tazminatında neler değişti?
Üç önemli değişiklik var. 1 Ocak 2026'dan itibaren trafik sigortası teminat tutarları yaklaşık yüzde 33 arttı. 1 Temmuz 2026'da yürürlüğe giren Genel Şartlar değişikliği değer kaybını ve bedensel zararları Yargıtay'ın gerçek zarar ölçütüne bağladı. 31 Temmuz 2026'da yürürlüğe giren 7589 sayılı Kanun ise belirsiz alacak davasını kaldırdı ve iş gücü kaybı ile destek tazminatında faiz başlangıcını yeniden düzenledi.
Trafik kazası tazminat davası ne kadar sürer?
Süre; kusur ve maluliyet raporlarının alınma hızına, itirazlara ve istinaf ile temyiz aşamalarına göre değişir. İlk derece yargılaması çoğunlukla bir ile iki yıl arasında sürer. Sigorta Tahkim Komisyonuna başvuru, mahkemeye göre genellikle daha hızlı sonuçlanır; ancak manevi tazminat ve sürücüye karşı talepler tahkimde ileri sürülemez.
Önemli: Bu yazı 18 Kasım 2026 itibarıyla yürürlükteki mevzuat ve Yargıtay kararları esas alınarak genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık yerine geçmez. Teminat limitleri her yıl yeniden belirlenir ve 1 Temmuz 2026 tarihli Genel Şartlar değişikliği ile TBK m. 55'e eklenen fıkralar hakkında henüz yerleşmiş Yargıtay uygulaması bulunmamaktadır. Somut durumunuz için bir avukattan destek alın.
Kaynaklar ve dayanaklar
— 2918 sayılı Karayolları Trafik Kanunu m. 85, 86, 87, 88, 90, 91, 92, 97, 98, 99, 109, 110, 111
— 6098 sayılı Türk Borçlar Kanunu m. 49, 51, 52, 53, 54, 55, 56, 72, 74
— 5684 sayılı Sigortacılık Kanunu m. 14, 30
— 6100 sayılı Hukuk Muhakemeleri Kanunu m. 16, 107 (mülga), 109
— 7589 sayılı Kanun m. 18, 19, 20 ve geçici m. 1/9 (RG 31.07.2026, S. 33326)
— Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar (RG 12.06.2026, S. 33278; yürürlük 01.07.2026)
— SEDDK 2026 yılı zorunlu trafik sigortası teminat tutarları duyurusu (yürürlük 01.01.2026)
— Anayasa Mahkemesi, 17.07.2020, E. 2019/40, K. 2020/40 ve 29.12.2022, E. 2021/82, K. 2022/167
— Yargıtay 4. Hukuk Dairesi, 16.04.2025, E. 2025/2945, K. 2025/6015 ve 06.03.2024, E. 2022/12452, K. 2024/2492 (değer kaybı)
— Yargıtay 4. Hukuk Dairesi, 18.09.2023, E. 2023/387, K. 2023/9366 (sigortaya başvuru şartının tamamlanması)
— Yargıtay 17. Hukuk Dairesi, 25.12.2018, E. 2016/4246, K. 2018/12791 (cenaze gideri; aktaran 4. HD 2022/3736-2023/13487)
— Yargıtay 4. Hukuk Dairesi, 14.06.2022, E. 2021/18653, K. 2022/8760 (aktaran: 01.10.2024, E. 2024/1632, K. 2024/8417) (TRH 2010, teknik faiz)
— Yargıtay 4. Hukuk Dairesi, 27.11.2025, E. 2025/10038, K. 2025/15980 ve 15.01.2025, E. 2023/1805, K. 2025/657 (maluliyet raporu)
— Yargıtay 4. Hukuk Dairesi, 08.05.2024, E. 2023/12689, K. 2024/4378 (arabuluculuk)
— Yargıtay 4. Hukuk Dairesi, 15.01.2024, E. 2021/25583, K. 2024/420 (hatır taşıması)
— Yargıtay 4. Hukuk Dairesi, 13.02.2025, E. 2024/13715, K. 2025/2474 (manevi tazminat)
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.