+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Banka Hesabımdan İzinsiz Para Çekildi: Banka Parayı İade Eder mi?
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 4 Kasım 2026 · Okuma süresi: yaklaşık 26 dakika
Kısa cevap: Kural olarak evet. Hesabınızdan sizin onayınız olmadan yapılan bir transferde, işlemi sizin onayladığınızı ve sistemin sorunsuz çalıştığını ispat etmek bankaya düşer; ispatlayamazsa tutarı iade etmek zorundadır. Yargıtay bankaları “güven kurumu” sayar ve hafif kusurlarından dahi sorumlu tutar; sözleşmeye konan sorumsuzluk kayıtları bu sorumluluğu kaldırmaz. Paranın tamamını geri alamayabileceğiniz durum, şifrenizi veya SMS kodunuzu dolandırıcıyla paylaştığınızın ya da güvenlik bilgilerinizi korumadığınızın banka tarafından kanıtlanmasıdır: o zaman mahkeme, bilirkişi raporuyla kusuru paylaştırır ve tazminatı sizin kusur oranınız kadar indirir. İşlemi fark eder etmez bankaya yazılı bildirim yapın ve savcılığa şikâyette bulunun.
Kısa cevaplar
- Banka parayı iade etmek zorunda mı? İşlemi sizin onayladığınızı ispat edemezse evet (Ödeme Hizmetleri Yönetmeliği m. 54/2-3).
- Ne kadar sorumluyum? Kayıp veya çalıntı ödeme aracında ya da korunmayan güvenlik bilgisinde, bildirimden önceki 24 saat için 250 TL’ye kadar; banka veya kredi kartında bu sınır 150 TL’dir (5464 s. Kanun m. 12). Bildirimden sonraki işlemlerden sorumlu değilsiniz. Hile, kasıt veya ağır ihmal varsa sınır uygulanmaz.
- SMS kodunu dolandırıcıya verdim, hakkım yok mu? Var. Yargıtay bu durumda kusuru paylaştırıyor ve oran dosyaya göre değişiyor: onanan bir kararda müşteriye %20, bankaya %80 kusur verildi; başka bir dosyada ilk derece mahkemesi müşteriye %80 kusur yükledi.
- Hangi süreler önemli? Düzeltme talebi en geç 13 ay; banka şikâyete 20 gün içinde cevap vermek zorunda; kredi kartı ekstresine itiraz son ödeme tarihinden itibaren 10 gün.
- Nereye başvurulur? Önce bankaya yazılı başvuru; sonuç alınamazsa 2026 için 186.000 TL’nin altında tüketici hakem heyeti, üstünde arabuluculuk ve tüketici mahkemesi.
- Ceza tarafı? Savcılığa şikâyet ve banka bildirimiyle paranın gittiği hesap 48 saate kadar askıya alınabilir (CMK m. 128/A).
Hesabımdan izinsiz para çekildi: ilk 24 saatte ne yapmalıyım?
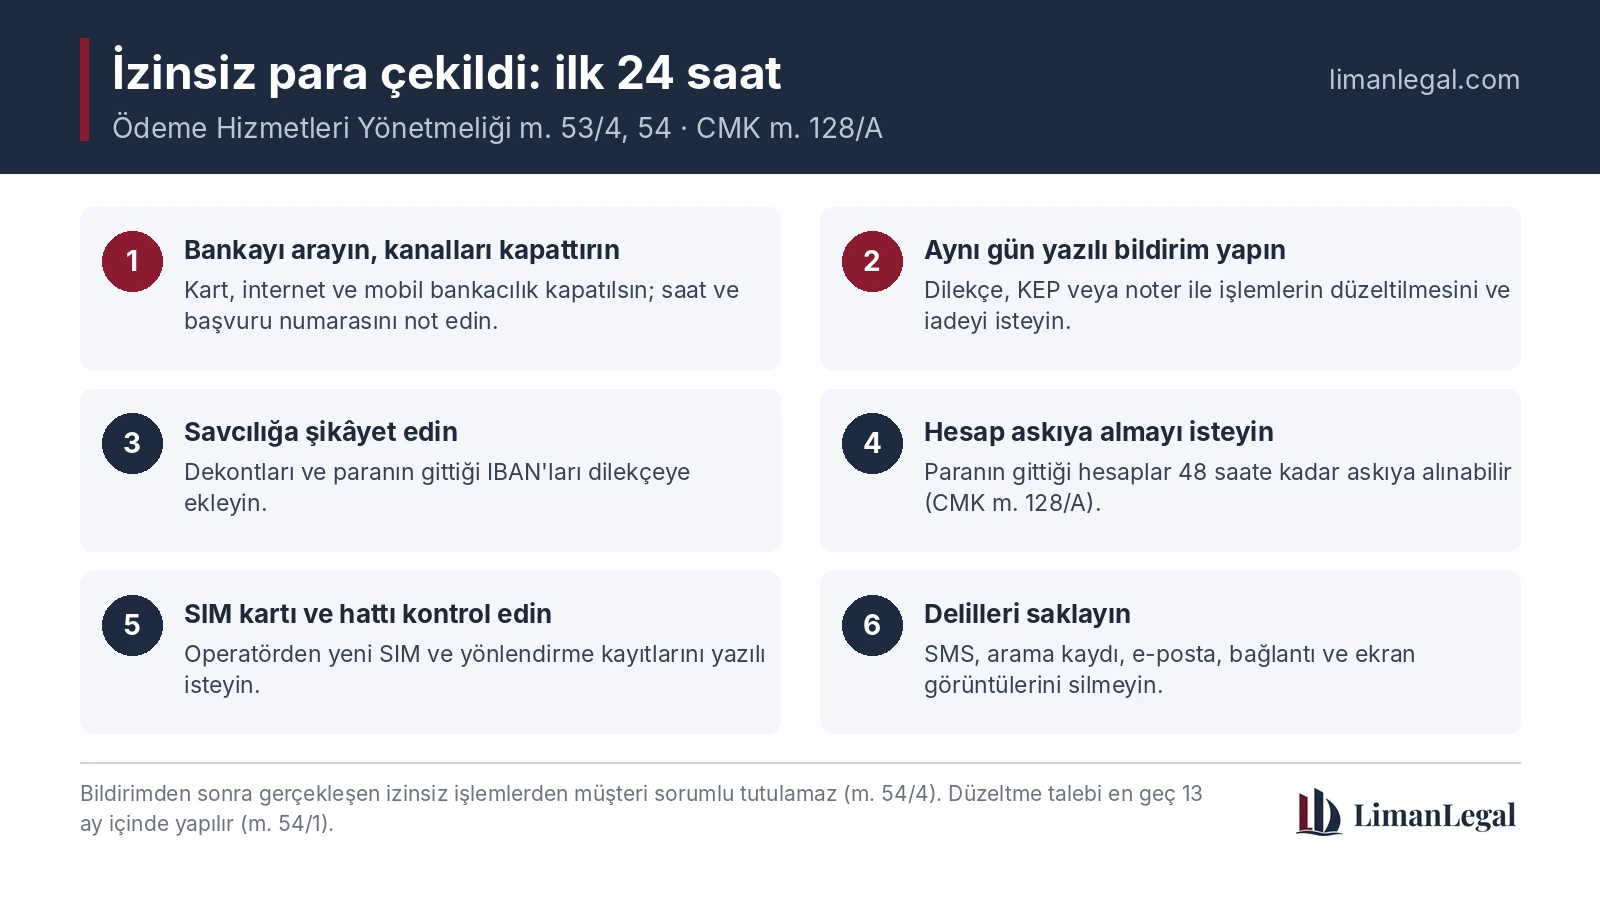
İlk saatlerde yapılan iki bildirim, paranın geri alınma ihtimalini ve sizin sorumluluğunuzun sınırını doğrudan belirler. Ödeme hizmetleri mevzuatında müşterinin sorumluluğu, bankaya yaptığı bildirimin saatine bağlanmıştır: bildirimden sonraki işlemlerden müşteri sorumlu tutulamaz. Ceza muhakemesindeki hesap askıya alma yolu ise ancak para henüz başka hesaplara dağılmadan işe yarar. Bu nedenle sıralama önemlidir:
- Bankayı hemen arayın ve kanalları kapattırın. Kartı, internet ve mobil bankacılığı kullanıma kapattırın; görüşmenin tarihini, saatini ve verilen başvuru numarasını not edin. Bankalar bu bildirimi ücretsiz alabilecek bir kanal sunmak zorundadır.
- Aynı gün yazılı bildirim yapın. Şubeden dilekçe, KEP, noter ihtarnamesi veya bankanın kayıt tutan dijital şikâyet kanalı ile “bu işlemleri ben yapmadım veya onaylamadım” diyerek işlemlerin düzeltilmesini ve tutarın iadesini isteyin. Telefon bildirimi tek başına ispatta zayıf kalabilir.
- Savcılığa şikâyette bulunun. Cumhuriyet başsavcılığına veya kolluğa giderek dolandırıcılık ya da bilişim sistemleri yoluyla hırsızlık suçundan şikâyetçi olun; paranın gönderildiği IBAN’ları ve dekontları dilekçeye ekleyin.
- Hesap askıya alma talebinde bulunun. Hem kendi bankanızdan hem şikâyet dilekçesinde, paranın aktarıldığı hesapların CMK m. 128/A uyarınca askıya alınmasını isteyin.
- Telefon hattınızı kontrol edin. Hattınız birden çekmiyorsa operatörünüzü arayın; adınıza yeni SIM kart çıkarılıp çıkarılmadığını ve çağrı yönlendirmesi olup olmadığını sorun.
- Delilleri koruyun. Gelen SMS’ler, arama kayıtları, e-postalar, tıkladığınız bağlantılar, yüklediğiniz uygulamalar ve hesap hareketlerinin ekran görüntülerini silmeyin; telefonu sıfırlamadan önce mutlaka yedek alın.
Dikkat: Bankanızı arayan kişi “güvenlik birimi”, “savcılık” veya “polis” olduğunu söyleyip sizden SMS kodu, şifre ya da “güvenli hesaba” para göndermenizi istiyorsa telefonu kapatın. Banka ve kamu görevlileri bu bilgileri telefonda istemez. Bildirimi her zaman sizin aradığınız, bankanın resmî numarası üzerinden yapın.
Banka izinsiz çekilen parayı iade etmek zorunda mı?
Evet; işlemin müşteri tarafından yetkilendirilmeden yapıldığı anlaşılırsa banka tutarı derhal iade etmek veya hesabı eski hâline getirmek zorundadır. Bu kural, Türkiye Cumhuriyet Merkez Bankası’nın çıkardığı Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik’in (kısaca Ödeme Hizmetleri Yönetmeliği) 54. maddesinde düzenlenmiştir. Bankalar, sundukları ödeme hizmetleri bakımından Yönetmeliğin 83. maddesi uyarınca 53, 54 ve 72. maddeleri de içeren dördüncü ve beşinci kısımlara tabidir.
Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik m. 54/1 ve 54/3
(1) Müşteri, yetkilendirmediği veya hatalı gerçekleştirilmiş ödeme işlemini öğrendiği andan itibaren ödeme hizmeti sağlayıcısına gecikmeksizin bildirmek suretiyle işlemin düzeltilmesini isteyebilir. Düzeltme talebi, her halükarda ödeme işleminin gerçekleştirilmesinden itibaren on üç ay içinde yapılır. Ödeme hizmeti sağlayıcısı tarafından ödeme işlemine ilişkin bu Yönetmelikte belirtilen tüm bilgilerin müşteriye sağlanmamış olması halinde, müşteri bu süreyle bağlı olmaksızın her zaman düzeltme talep edebilir. Bu fıkra kapsamındaki bildirimlerin yazılı olarak veya uzaktan iletişim aracı ile yapılması ve bildirimlere ilişkin kayıtların kuruluş tarafından saklanması esastır.
(3) Birinci fıkra kapsamında yapılan düzeltme talebi, ödeme hizmeti sağlayıcısı tarafından mümkün olan en kısa süre içerisinde yerine getirilir. Yetkilendirilmemiş veya hatalı gerçekleşmiş ödeme işlemi ile ilgili olarak beşinci fıkrada yer alan hususların oluştuğuna dair kuvvetli şüphe bulunması durumunda, ödeme hizmeti sağlayıcısı işleme ilişkin düzeltme yapmadan önce, makul bir süreyle sınırlı olmak üzere, araştırma yapma hakkına sahiptir. Ödeme işleminin müşteri tarafından yetkilendirilmeksizin ya da hatalı olarak gerçekleştiğinin ispatı durumunda, gönderenin ödeme hizmeti sağlayıcısı bu ödeme işlemine ilişkin tutarı derhal gönderene iade etmek veya borçlandırılan ödeme hesabını eski durumuna getirmekle yükümlüdür.
Uygulamada bankalar bu talebe çoğu zaman “işlem sizin şifreniz ve cep telefonunuza gönderilen tek kullanımlık kodla yapıldı” cevabını verir. Bu cevap tek başına iadeyi reddetmek için yeterli değildir. Banka, hile veya ağır ihmal yönünde kuvvetli şüphe varsa iadeden önce makul bir süre araştırma yapabilir (m. 54/3); ancak süresiz bekletemez. Ayrıca Yönetmelik, onayın ispatını bankaya yüklemiştir ve Yargıtay’a göre usulsüz işlemle çekilen para, hukuken bankanın kendi zararıdır; mevduat sahibinin bankadan alacağı olduğu gibi devam eder.
“Öte yandan bankalar kendilerine yatırılan paraları istenildiğinde veya belli vadede aynı veya misli ile mudilere iade etmekle yükümlü olduğundan bankalardan usulsüz işlemle çekilen paralar, doğrudan doğruya bankanın zararı niteliğindedir ve mevduat sahibinin bankaya karşı alacağı aynen devam etmektedir. Mevduat sahibinin usulsüz işlemlerin gerçekleşmesinde el ve işbirliği veyahut kusuru ispatlandığı taktirde müterafik kusurdan söz edilebilir ve bu kusura isabet eden kısım mevduat sahibine iade edilmez.”— Yargıtay Hukuk Genel Kurulu, 13.05.2026 tarihli, E. 2025/279, K. 2026/321 sayılı karar
Hangi işlemler “izinsiz” sayılır?
Yönetmelikteki karşılığı “yetkilendirilmemiş ödeme işlemi”dir: sizin onayınız olmadan başlatılan havale, EFT, FAST, kartla ödeme, ATM’den para çekme veya hesabınıza bağlı başka bir ödeme. Dolandırıcının sizin adınıza internet bankacılığına girmesi, telefonunuza yüklenen zararlı yazılımla kodları ele geçirmesi, adınıza sahte kimlikle yeni SIM kart çıkarması ya da kart bilgilerinizi kopyalaması bu kapsamdadır. Buna karşılık sizin kendi elinizle, bir yalana inanarak gönderdiğiniz para (örneğin sahte bir yatırım sitesine yapılan ödeme) teknik olarak “sizin onayladığınız” bir işlemdir; orada tartışma bankanın şüpheli işlem kontrolü ve dolandırıcının hesabını işleten bankanın özen borcu üzerinden yürür. Bu ayrımın ayrıntısı için Oltalama ve Sahte Siteler: Ceza ve Banka Sorumluluğu yazımıza bakabilirsiniz.
İspat yükü kimde: banka mı, müşteri mi?
Onayın verildiğini ve sistemin arızasız çalıştığını ispat yükü bankadadır; müşterinin kusurunu ispat etmek de bankaya düşer. Mağdurun “ben yapmadım” demesi ilk aşamada yeterlidir; banka, işlemin müşteri tarafından onaylandığını, doğru kaydedildiğini ve teknik bir sorundan etkilenmediğini göstermelidir.
Ödeme Hizmetleri Yönetmeliği m. 54/2
(2) Müşterinin gerçekleşmiş bir ödeme işlemini yetkilendirmediğini veya işlemin doğru bir şekilde gerçekleşmediğini iddia etmesi durumunda, bu işlemin müşteri tarafından onaylandığını, doğru bir şekilde kaydedildiğini, hesaplara işlendiğini ve sunduğu hizmetlerde yaşanan teknik bir arıza veya sorundan etkilenmediğini ispat yükümlülüğü, ödeme hizmeti sağlayıcısına aittir. Ödeme işleminin ödeme emri başlatma hizmeti sağlayıcısı aracılığıyla gerçekleştirilmesi durumunda, bu işlemin müşteri tarafından onaylandığını, doğru bir şekilde kaydedildiğini, hesaplara işlendiğini ve kendi sorumluluğundaki hizmetlerde yaşanan teknik bir arıza veya sorundan etkilenmediğini ispat yükümlülüğü, kontrol alanı ölçüsünde, ödeme emri başlatma hizmeti sağlayıcısına aittir.
Yargıtay Hukuk Genel Kurulu da aynı sonuca Türk Borçlar Kanunu’ndan ulaşır: sözleşmeye aykırılıkta kusursuzluğunu ispat etmesi gereken taraf bankadır (TBK m. 112) ve müşterinin “müterafik kusurunu”, yani zararın doğmasına kendi davranışıyla katkıda bulunduğunu da banka kanıtlamak zorundadır.
“Bu itibarla, müşterinin internet dolandırıcılığı eyleminin işlenmesinde ve kişisel bilgilerinin kötüniyetli üçüncü kişilerin eline geçmesinde kusuru var ise TBK’nın 52. maddesi gereğince bu kusur, müterafik kusur olarak değerlendirilebilecektir. Bu durumda banka, sözleşmeden doğan yükümlülüğünü yerine getirememesinde kusurlu olmadığını TBK’nın 112. maddesi gereğince ispat etmek durumunda olup, ayrıca müşterisinin müterafik kusurunu da ispat etmekle yükümlüdür (…)”— Yargıtay Hukuk Genel Kurulu, 13.05.2026 tarihli, E. 2025/279, K. 2026/321 sayılı karar
Bu nedenle dava dosyasında belirleyici olan; bankanın sunduğu IP ve log kayıtları, SMS gönderim raporları, şüpheli işlem uyarısının içeriği ve varsa sesli doğrulama (IVN) aramalarının ses kayıtlarıdır. Hukuk Genel Kurulunun önüne gelen bir dosyada banka, işlemi sesli yanıt sistemiyle teyit ettiğini savunmuş, ancak bu aramalara ait ses kayıtlarını sunmadığı için müşterinin açık onayı tespit edilememiştir. Aynı dosyada ilk derece mahkemesinin müşteriye %80 kusur verdiğini ve Hukuk Genel Kurulunun müşteri lehine kurulan istinaf kararını bozduğunu da not etmek gerekir; ispat yükünün bankada olması, sonucun kendiliğinden müşteri lehine çıkacağı anlamına gelmez.
Banka hafif kusurundan da sorumlu mu?
Evet. Yargıtay’a göre bankalar özel güven kurumu olduğu için objektif özen yükümlülüğü altındadır ve en hafif kusurlarından dahi sorumludur. Bankacılık hizmeti kanunla verilen izinle yürütülebildiği için, bankanın hafif kusurundan sorumlu olmayacağına dair sözleşme maddeleri de geçersizdir.
6098 sayılı Türk Borçlar Kanunu m. 112 ve m. 115
Madde 112 – Borç hiç veya gereği gibi ifa edilmezse borçlu, kendisine hiçbir kusurun yüklenemeyeceğini ispat etmedikçe, alacaklının bundan doğan zararını gidermekle yükümlüdür.
Madde 115 – Borçlunun ağır kusurundan sorumlu olmayacağına ilişkin önceden yapılan anlaşma kesin olarak hükümsüzdür.
Borçlunun alacaklı ile hizmet sözleşmesinden kaynaklanan herhangi bir borç sebebiyle sorumlu olmayacağına ilişkin olarak önceden yaptığı her türlü anlaşma kesin olarak hükümsüzdür.
Uzmanlığı gerektiren bir hizmet, meslek veya sanat, ancak kanun ya da yetkili makamlar tarafından verilen izinle yürütülebiliyorsa, borçlunun hafif kusurundan sorumlu olmayacağına ilişkin önceden yapılan anlaşma kesin olarak hükümsüzdür.
“O hâlde, bankalar, ağırlaştırılmış sorumluluğun bir gereği olarak objektif özen yükümlülüğü altında bulunmakta olup, buna karşılık hafif kusurlarından dahi sorumludurlar. Ayrıca, bu sorumluluğu kaldırmaya yönelik sözleşmeler de geçerli değildir. Zira sorumsuzluk sözleşmesi hükümlerine sınırlama getiren TBK'nın 115/3 ve 116/3. maddeleri gereğince, bankaların hafif kusurlarından dolayı ortaya çıkan sorumluluğunu kaldıran sözleşme hükümleri geçersiz olacaktır.”— Yargıtay Hukuk Genel Kurulu, 13.05.2026 tarihli, E. 2025/279, K. 2026/321 sayılı karar
Bu nedenle internet bankacılığı sözleşmesinde “şifrelerin kullanılmasıyla yapılan tüm işlemlerden müşteri sorumludur” gibi bir madde bulunması, bankayı kendi güvenlik açığından doğan zarardan kurtarmaz. Mahkeme, bankanın somut olayda gereken önlemleri alıp almadığını ayrıca inceler.
Bankanın almak zorunda olduğu güvenlik önlemleri nelerdir?
Bankalar, olağan dışı ve dolandırıcılık riski taşıyan işlemleri tespit eden takip mekanizmaları kurmak ve riskli işlemde müşteriyi en kısa sürede uyarmak zorundadır. Bu yükümlülük Bankacılık Düzenleme ve Denetleme Kurumu’nun Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmeliği’nde düzenlenmiştir. Yönetmelik ayrıca müşteri talebi olmadan internet ve mobil bankacılığın kullanıma açılmasını yasaklar.
Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmelik m. 36 — İşlemlerin takibi
(1) Banka, elektronik bankacılık hizmetleri kapsamında gerçekleşen olağan dışı, sahtekârlık amaçlı veya dolandırıcılık riski bulunan işlemleri tespit etmeye ve bunları önlemeye yönelik işlem takip mekanizmaları kurar. İşlem takip mekanizması kapsamında uygun olan durumlarda asgari olarak aşağıdaki risk unsurları takip edilir:
a) Finansal sonuç doğuran işlemlere yönelik bilinen dolandırıcılık yöntemleri,
b) Gerçekleştirilen her bir bankacılık işleminin tutarı ve bu tutarlara göre müşterinin konum bilgisi de kullanılarak normal dışı bir ödeme, fon transferi ya da davranış deseni gösterip göstermediği,
c) Kaybolmuş, çalınmış ya da yetkisiz kişilerce ele geçirilmiş kimlik doğrulama unsurlarının listesi,
ç) Her bir kimlik doğrulama oturumuna yönelik olarak zararlı yazılımların bulaşmış olabileceğini gösteren belirtiler.
(2) Banka, riskli işlemleri filtreleyerek değerlendirir ve bu filtrelere takılan müşterileri daha yakından takip eder. Riskli işlemlerin gerçekleştirildiğinin tespit edilmesi halinde banka, telefon ya da kısa mesaj gibi uygun yöntemlerle müşterilerin en kısa sürede uyarılmasını sağlar.
Aynı Yönetmelik m. 37/5
(5) Banka, müşteri talebi olmadan internet bankacılığı ve mobil bankacılık hizmetini ilgili müşterinin kullanımına açamaz. Müşteri, herhangi bir elektronik bankacılık hizmetine erişimini kapatmışsa veya kapattırmışsa, müşterinin yeni bir talebi olmadan ilgili hizmet kullanıma açılamaz.
Yargıtay’ın incelediği dosyalarda olay tarihinde yürürlükte olan 2007 tarihli BDDK Tebliği’nin 26/2. maddesi uygulanmıştır; bugün aynı yükümlülük yukarıdaki 36. maddededir. Hukuk Genel Kurulunun 2025 tarihli kararına konu olayda dolandırıcılar müşterinin telefonunu başka bir hatta yönlendirmiş, banka da şüpheli bulup teyit için aradığı müşteriye ulaşamadan transferlere izin vermiş ve yalnız bilgi e-postası göndermişti. Kurul çoğunluğu bankanın kusurlu olduğunu, müşterinin kusurunun ise banka tarafından ispatlanamadığını kabul ederek direnme kararını yerinde buldu (oy çokluğu; diğer temyiz itirazları için dosya 11. Hukuk Dairesine gönderildi).
“Bu nedenle, müşterisinin cevap vermemesinin dahi olağan dışı ve şüpheli olduğu dikkate alınarak, güvenlik kontrolü prosedürünün işletilmesi, işlemin durdurulması ve etkin bir güvenlik kontrol sürecinin yürütülmesi gerekirken, davalı bankanın sadece işlemlerin yapıldığına dair davacıya bilgi maili gönderimiyle yetinmesi sorumluluğun yerine getirildiği anlamına gelmemektedir.”— Yargıtay Hukuk Genel Kurulu, 17.09.2025 tarihli, E. 2024/304, K. 2025/525 sayılı karar
Mahkemelerin sıkça sorduğu sorular şunlardır: Hesabınız internet bankacılığına sizin talebinizle mi açıldı? Girişler hangi IP adresinden ve hangi cihazdan yapıldı? Kısa sürede, alışılmadık tutarlarda ve daha önce hiç işlem yapmadığınız kişilere transfer yapıldı mı? Vadeli hesap bozulup kredi çekildi mi? Banka bu tabloyu fark edip işlemi durdurdu mu, sizi gerçekten ulaşabileceği bir kanaldan uyardı mı? Bu sorulara verilecek “hayır” cevapları, bankanın kusurunu güçlendirir.
Müşteri ne kadar sorumlu: 24 saat ve 250 TL kuralı
Kayıp veya çalıntı bir ödeme aracının kullanılmasında ya da güvenlik bilgilerinin gereği gibi korunmamasında müşteri, bankaya bildirimden önceki 24 saat içindeki izinsiz işlemlerden yalnız 250 TL’ye kadar sorumludur; bildirimden sonraki işlemlerden hiç sorumlu tutulamaz. Bu sınır, müşterinin ödeme aracını hileli kullanması ya da yükümlülüklerini kasten veya ağır ihmalle yerine getirmemesi hâlinde uygulanmaz.
Ödeme Hizmetleri Yönetmeliği m. 54/4, 54/5, 54/6
(4) Kayıp veya çalıntı bir ödeme aracının kullanılması ya da müşteri güvenlik bilgilerinin gereği gibi muhafaza edilmemesi nedeniyle ödeme aracının başkaları tarafından kullanılması durumunda, gönderen, 53 üncü maddenin dördüncü fıkrası uyarınca yaptığı bildirimden önceki yirmidört saat içinde gerçekleşen yetkilendirmediği ödeme işlemlerinden doğan zararın ikiyüzelli Türk Lirasına kadar olan bölümünden sorumludur. Gönderen, 53 üncü maddenin dördüncü fıkrası uyarınca yaptığı bildirimden sonra gerçekleşen yetkilendirmediği ödeme işlemlerinden sorumlu tutulamaz. Gönderen, ödeme aracının başkaları tarafından kullanılması sonucunda ortaya çıkan zararın sebebinin ödeme hizmeti sağlayıcısının çalışanı, temsilcisi veya dış hizmet aldığı kuruluş olması durumunda, bu fıkra uyarınca herhangi bir ödeme işleminden veya ödeme işlemi nedeniyle oluşan zarardan sorumlu tutulamaz.
(5) Gönderen, ödeme aracını hileli kullanması veya 53 üncü maddede yer alan yükümlülüklerini kasten veya ağır ihmalle yerine getirmemesi durumunda, yetkilendirilmemiş ödeme işleminden doğan zararın tamamından sorumludur.
(6) Gönderenin ödeme hizmeti sağlayıcısının 53 üncü maddenin dördüncü fıkrası kapsamındaki bildirimin yapılabilmesi için gerekli tedbirleri almamış olması, gönderen tarafından bildirimin yapılmasına karşın ödeme hesabını donduramaması ya da ödeme aracını kullanıma kapatamaması hallerinde ödeme aracının kullanılmasından doğan zarardan gönderen sorumlu tutulamaz.
Müşterinin bildirim yükümlülüğü ise 53. maddenin dördüncü fıkrasında yer alır: ödeme aracının kaybolduğunu, çalındığını veya iradesi dışında bir işlem yapıldığını öğrenen müşteri durumu “derhal” bankaya bildirmelidir. Bildirimi geciktirmek, hem 24 saatlik sınırın dışına düşmenize hem de mahkemede kusur oranınızın artmasına yol açabilir.
Ödeme Hizmetleri Yönetmeliği m. 53/4
(4) Müşteri, ödeme aracı ile ilgili müşteri güvenlik bilgilerinin korunmasına yönelik gerekli önlemleri almak ve ödeme aracını ihraç ve kullanım koşullarına uygun olarak kullanmakla yükümlüdür. Ödeme aracının kaybolması, çalınması veya iradesi dışında gerçekleşmiş herhangi bir işlemi öğrenmesi halinde, müşteri durumu derhal ödeme hizmeti sağlayıcısına veya ödeme hizmeti sağlayıcısı tarafından belirlenmiş kuruluşa bildirir. Müşteri, ödeme aracını teslim aldığı veya ödeme aracı üzerinde kullanım ve tasarruf imkanına sahip olduğu andan itibaren, gerekli güvenlik tedbirlerini almakla yükümlüdür.
Yönetmelik, bankanın mevzuatın öngördüğü kimlik doğrulamalarını zorunlu tutmadığı durumlarda da müşteriyi korur: 54. maddenin dokuzuncu fıkrasına göre, beşinci fıkradaki kasıt, ağır ihmal ve hile hâlleri saklı kalmak kaydıyla, bu durumda müşteri kayıp, çalıntı veya korunmayan güvenlik bilgisinden doğan zarardan sorumlu tutulamaz. Müşterinin tüketici olmadığı işlemlerde ise sözleşmeyle 54. maddenin ikinci, dördüncü ve altıncı fıkralarının uygulanmaması kararlaştırılabilir ve 13 aylık bildirim süresinden farklı bir süre belirlenebilir (m. 72).
Önemli ayrım: Bankalar Yönetmeliğin bu bölümüne 83. madde ile tabidir; ancak banka ve kredi kartları konusunda 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’nda düzenlenen hususlarda (m. 83/4), internet ve mobil bankacılık gibi uzaktan iletişim araçlarıyla yapılan işlemlerde ise Bankacılık Kanunu ve ona dayanan düzenlemelerde yer alan hususlarda (m. 83/3) Yönetmeliğin aynı konudaki hükümleri uygulanmaz. Yazıda anılan Yargıtay kararları da Yönetmelikten önceki olaylara ilişkindir ve davaları Türk Borçlar Kanunu ve bankanın güven kurumu niteliği üzerinden çözer. Bu nedenle 250 TL kuralını tek başına bir “tazminat tavanı” gibi okumamak gerekir.
Şifremi veya SMS kodumu dolandırıcıya verdim: banka yine sorumlu mu?
Kural olarak banka yine sorumlu kalır; ancak kusurunuz ispatlanırsa mahkeme kusuru paylaştırır ve tazminatı sizin kusur oranınız kadar indirir. Müşterinin de şifresini, parolasını ve tek kullanımlık kodlarını koruma yükümlülüğü vardır. Bu yükümlülüğe aykırılık, Türk Borçlar Kanunu m. 52 anlamında “müterafik kusur” sayılır.
6098 sayılı Türk Borçlar Kanunu m. 52/1
Zarar gören, zararı doğuran fiile razı olmuş veya zararın doğmasında ya da artmasında etkili olmuş yahut tazminat yükümlüsünün durumunu ağırlaştırmış ise hâkim, tazminatı indirebilir veya tamamen kaldırabilir.
Yargıtay 11. Hukuk Dairesi Nisan 2026’da onadığı bir kararda, kendisini banka görevlisi olarak tanıtan kişiye tek kullanımlık şifresini veren müşteriye %20, gerekli ek güvenlik önlemlerini almayan bankaya %80 kusur yükleyen ilk derece kararını yerinde bulmuştur. Kararda ilk derece mahkemesinin değerlendirmesi şöyle özetlenmiştir:
“hesapta bulunan paranın güvenliğini davalı bankanın tam olarak sağlamakla yükümlülüğü bulunduğu, üçüncü kişilerin bankanın telefon numarasına benzer numaradan arama ihtimalini düşünerek ek güvenlik önlemlerini almakla sorumlu olduğu, hesap sahibi olan davacıların murislerinin ise banka görevlisi olarak kendini tanıtan üçüncü kişilerle tek kullanımlık şifresini paylaşarak müterafik kusurlu davrandığı”— Yargıtay 11. Hukuk Dairesi, 20.04.2026 tarihli, E. 2025/7011, K. 2026/2155 sayılı karar
Kusur oranı her dosyada farklıdır ve teknik bir değerlendirme gerektirir. Hukuk Genel Kurulu Mayıs 2026’da verdiği kararda, istinaf mahkemesinin yeni bir bilirkişi raporu almadan, mevcut raporlardaki kusur paylaşımının aksine bütün kusuru bankaya yüklemesini bozma sebebi saymıştır. Bu nedenle davada belirleyici olan çoğu zaman kusur oranıdır ve bu oran bilişim ve bankacılık bilirkişileri önünde doğru delillerle kurulmalıdır.
| Olay | Mahkemenin vardığı sonuç | Karar |
|---|---|---|
| Banka şüpheli transferleri fark etti, telefonu yönlendirilmiş müşteriye ulaşamadan işlemlere izin verdi; zararlı yazılım iddiası somut verilerle ortaya konulamadı. | Müşterinin kusuru ispatlanamadı; bankanın tam sorumluluğuna ilişkin direnme kararı yerinde bulundu, diğer itirazlar için dosya Özel Daireye gönderildi. | HGK, 17.09.2025, E. 2024/304, K. 2025/525 (oy çokluğu) |
| Müşteri, banka görevlisi gibi arayan kişiye tek kullanımlık şifresini verdi. | Banka %80, müşteri %20 kusurlu; karar onandı. | 11. HD, 20.04.2026, E. 2025/7011, K. 2026/2155 |
| Müşteri internet bankacılığını açtırmadığını ileri sürdü; vadeli hesaplar bozuldu, adına kredi çekildi; ilk derece müşteriye %80 kusur verdi, bilirkişi raporları farklı oranlar önerdi. | Kusur paylaşımı teknik bir konudur; yeni bilirkişi raporu alınmadan bütün kusur bankaya yüklenemez. | HGK, 13.05.2026, E. 2025/279, K. 2026/321 |
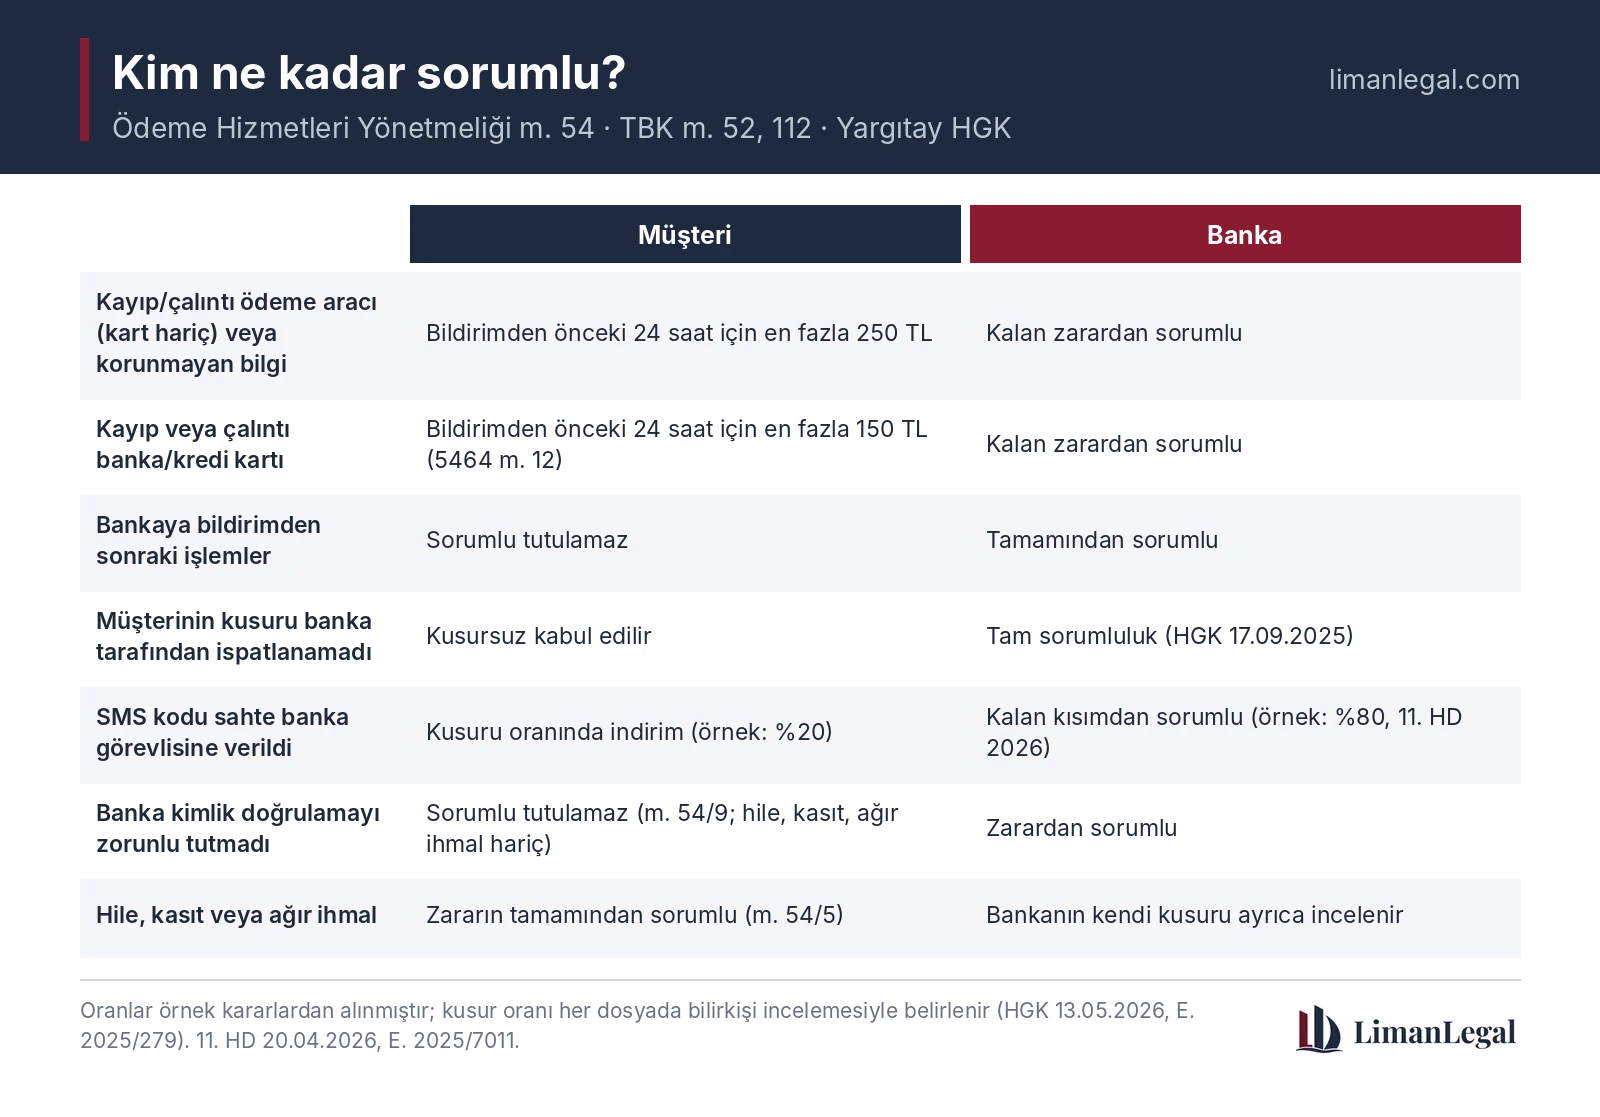
Uygulamada kusur oranını sizin lehinize etkileyebilecek olgular arasında şunlar sayılabilir: kodun içeriğinde işlem türünün açıkça yazmaması, dolandırıcının bankanın gerçek numarasını taklit eden bir numaradan araması, işlemlerin profilinize hiç uymaması, bankanın şüpheli işlemi durdurmaması, hesabınızın sizin talebiniz olmadan internet bankacılığına açılmış olması ve olayı fark eder etmez bildirim yapmış olmanız. Buna karşılık kodu bile bile paylaşmak, yabancı birine telefonunuza uzaktan erişim izni vermek veya kart bilgilerinizi şüpheli bir siteye girmek ise oranınızı yükseltir.
SIM kart değişikliği (SIM swap) ve telefon yönlendirmesinde kim sorumlu?
Adınıza sahte kimlikle yeni SIM kart çıkarılması ya da hattınızın yönlendirilmesi sonucu tek kullanımlık kodlar dolandırıcıya gittiyse, siz bu kodu kimseyle paylaşmamış olursunuz; bu durumda sizin kusurunuzdan söz etmek zorlaşır. Mağdur bakımından muhatap bankadır: Yargıtay 11. Hukuk Dairesi, sahte kimlikle yeni SIM kart çıkarılan bir olayda dolandırıcılığın bankaya karşı işlendiğini kabul etmiş ve müşterinin açtığı davada GSM şirketi aleyhine hüküm kurulmasını bozmuştur (11. HD, 10.10.2011, E. 2010/2208, K. 2011/12509). Banka ise müşterisine ödediği tutar için GSM işletmecisine ve bayisine rücu edebilir; Yargıtay bu davalarda SIM değişikliği işlem dosyasının getirtilmesini ve operatör ile bayinin kusurunun ayrıca araştırılmasını aramaktadır (11. HD, 30.05.2018, E. 2016/12000, K. 2018/4150).
Hattınız aniden “servis dışı” olduysa, operatörünüzden SIM değişikliği ve yönlendirme kayıtlarını yazılı olarak isteyin. Bu kayıtlar hem bankaya karşı davada hem ceza soruşturmasında belirleyici delildir.
Kredi kartımdan izinsiz harcama yapıldı: itiraz süresi ne kadar?
Kredi kartı ekstresindeki işlemlere son ödeme tarihinden itibaren 10 gün içinde kartı çıkaran bankaya başvurarak itiraz edilmelidir; süresinde itiraz edilmeyen ekstre kesinleşir, ancak bu genel hükümlere göre dava açma hakkını ortadan kaldırmaz. Kart ya da kart bilgileri kaybolur veya çalınırsa kart hamili, bildirimden önceki 24 saat içindeki hukuka aykırı kullanımdan kanundaki sınırla sorumludur.
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu m. 11 ve m. 12
Madde 11 – Kart çıkaran kuruluşlar, kart ve ek kart hamillerinin kart kullanımıyla ilgili olarak yapacakları şikâyet ve itiraz başvurularını, başvuru tarihinden itibaren yirmi gün içinde hamilin başvuru yöntemi kullanılarak ve gerekçeli bir şekilde cevaplandırmak zorundadır. Kuruluşlar, kart ve ek kart hamillerinin şikâyet ve itirazlarının ilgili birimlerine kolaylıkla ulaşmasını sağlayacak tedbirleri almakla yükümlüdür.
Kredi kartı ile yapılan işlemlere, son ödeme tarihinden itibaren on gün içinde, kart çıkaran kuruluşa başvurmak suretiyle itiraz edilebilir. Kredi kartı hamili, yapacağı başvuruda, hesap özetinin hangi unsurlarına itiraz ettiğini gerekçesiyle belirtmek zorundadır. Süresi içerisinde itiraz edilmeyen hesap özeti kesinleşir. Hesap özetinin kesinleşmesi genel hükümlere göre dava hakkını ortadan kaldırmaz.
Madde 12 – Kartın ya da 16 ncı maddede belirtilen bilgilerin kaybolması veya çalınması halinde kart hamili, yapacağı bildirimden önceki yirmidört saat içinde gerçekleşen hukuka aykırı kullanımdan doğan zararlardan yüzelli Yeni Türk Lirası ile sınırlı olmak üzere sorumludur. Hukuka aykırı kullanımın, hamilin ağır ihmaline veya kastına dayanması veya bildirimin yapılmaması hallerinde bu sınır uygulanmaz.
Kart çıkaran kuruluş, yapılacak talep ve ilgili sigorta prim bedelinin ödenmesi koşulu ile kart hamilinin birinci fıkrada belirtilen yüzelli Yeni Türk Lirası tutarındaki sorumluluğunun sigortalanmasını sağlamakla yükümlüdür. Kartların sigortalanması ve sorumluluğun paylaşılmasına ilişkin usûl ve esaslar Kurum tarafından çıkarılacak yönetmelikle belirlenir.
Kanundaki “yüzelli Yeni Türk Lirası” ifadesi bugün 150 TL’ye karşılık gelir. Kartla ilgili konularda 5464 sayılı Kanun özel düzenleme olduğundan, Ödeme Hizmetleri Yönetmeliği’nin aynı konudaki hükümleri uygulanmaz (Yönetmelik m. 83/4). Kart bilgilerinizi ele geçirip kullanan kişi ayrıca banka veya kredi kartlarının kötüye kullanılması suçu (TCK m. 245) nedeniyle cezalandırılır.
Adıma izinsiz kredi çekildiyse borcu ödemek zorunda mıyım?
Krediyi siz onaylamadıysanız, bankaya karşı borçlu olmadığınızın tespitini isteyebilirsiniz. Dolandırıcılar sıklıkla vadeli hesabı bozdurup bakiyeyi aktarmakla yetinmez, aynı oturumda müşteri adına tüketici kredisi veya kredili mevduat hesabı kullanıp onu da transfer eder. Hukuk Genel Kurulunun 2026 kararına konu dosyada da mağdur, hem hesabından çekilen paranın iadesini hem de rızası dışında çekilen kredi ve buna bağlı hayat sigortası primi nedeniyle bankaya borçlu olmadığının tespitini istemişti.
Bu durumda kredi taksitlerini ödememek icra takibi ve kredi sicili riskini doğurabileceğinden, bankaya yazılı itirazla birlikte menfi tespit talebinin dava veya hakem heyeti başvurusuna eklenmesi ve gerekiyorsa ihtiyati tedbir istenmesi değerlendirilmelidir. Adınıza başka bankalarda da kredi veya kart açılıp açılmadığını görmek için kredi sicili raporunuzu (Kredi Kayıt Bürosu’nun Findeks hizmeti üzerinden) kontrol etmeniz yararlı olur.
Bankaya nasıl başvurulur ve banka ne kadar sürede cevap verir?
Bankalar, ödeme hizmetleriyle ilgili şikâyet ve itirazları başvuru tarihinden itibaren 20 gün içinde, başvuru yöntemini kullanarak, kanıtlanabilir ve gerekçeli olarak cevaplamak zorundadır. Kredi kartı itirazları için de aynı 20 günlük süre 5464 sayılı Kanun m. 11’de öngörülmüştür.
Ödeme Hizmetleri Yönetmeliği m. 74/1
(1) Ödeme hizmeti sağlayıcıları, müşterilerinin ödeme hizmetiyle ilgili olarak yapacakları şikâyet ve itiraz başvurularını, başvuru tarihinden itibaren yirmi gün içinde müşterilerin başvuru yöntemini kullanarak kanıtlanabilir ve gerekçeli bir şekilde cevaplandırmak zorundadır. Ödeme hizmeti sağlayıcıları, müşterilerin şikâyet ve itirazlarının ilgili birimlerine kolaylıkla ulaşmasını sağlayacak tedbirleri almakla yükümlüdür.
Başvuru dilekçenizde şunlar bulunmalıdır: işlemlerin tarihi, saati, tutarı ve alıcı IBAN’ları; işlemleri yapmadığınız ve onaylamadığınız beyanı; bankayı ilk aradığınız saat ve başvuru numarası; tutarın iadesi ile kredi çekildiyse borçlu olmadığınızın kabulü talebi; ayrıca IP ve log kayıtlarının, SMS gönderim raporlarının, şüpheli işlem uyarılarının ve varsa sesli doğrulama aramalarının ses kayıtlarının saklanması ve tarafınıza verilmesi talebi. Cevap gelmemesi veya gerekçesiz ret, yargı yoluna gitmenize engel değildir.
Bankaya karşı hangi mahkemede dava açılır?
Bireysel müşteri ile banka arasındaki bu uyuşmazlıklar tüketici işlemidir ve tüketici mahkemesinde görülür; 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda önce tüketici hakem heyetine, bu tutar ve üzerinde ise dava açmadan önce arabulucuya başvurmak zorunludur. Tüketici, davayı kendi yerleşim yerindeki tüketici mahkemesinde de açabilir.
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 68/1, m. 73/1, 73/5 ve m. 73/A/1
Madde 68/1 – Tarafların İcra ve İflas Kanunundaki hakları saklı kalmak kaydıyla; değeri otuz bin Türk Lirasının altında bulunan uyuşmazlıklarda tüketici hakem heyetlerine başvuru zorunludur. Bu değerlerin üzerindeki uyuşmazlıklar için tüketici hakem heyetlerine başvuru yapılamaz.
Madde 73/1 – Tüketici işlemleri ile tüketiciye yönelik uygulamalardan doğabilecek uyuşmazlıklara ilişkin davalarda tüketici mahkemeleri görevlidir.
Madde 73/5 – Tüketici davaları, tüketicinin yerleşim yerinin bulunduğu yerdeki tüketici mahkemesinde de açılabilir.
Madde 73/A/1 – Tüketici mahkemelerinde görülen uyuşmazlıklarda dava açılmadan önce arabulucuya başvurulmuş olması dava şartıdır. Şu kadar ki, aşağıda belirtilen hususlarda dava şartı olarak arabuluculuğa ilişkin hükümler uygulanmaz: a) Tüketici hakem heyetinin görevi kapsamında olan uyuşmazlıklar b) Tüketici hakem heyeti kararlarına yapılan itirazlar c) 73 üncü maddenin altıncı fıkrasında belirtilen davalar ç) 74 üncü maddede belirtilen davalar d) Tüketici işlemi mahiyetinde olan ve taşınmazın aynından doğan uyuşmazlıklar
Kanun metnindeki otuz bin Türk Lirası sınırı her yıl yeniden değerleme oranında artırılır (m. 68/4); 2026 yılında uygulanan tutar 186.000 TL’dir. Güncel sınırı tüketici hakem heyeti sınırı hesaplama aracımızdan kontrol edebilir, arabuluculuk masrafını arabuluculuk ücreti hesaplama aracıyla görebilirsiniz. Tüketici mahkemesinde tüketicinin açtığı davalar harçtan muaftır (m. 73/2). Hesap ticari amaçla kullanılıyorsa (şirket hesabı gibi) uyuşmazlık tüketici işlemi sayılmayabilir; bu durumda görevli mahkeme ve ticari davalardaki zorunlu arabuluculuk ayrıca değerlendirilmelidir.
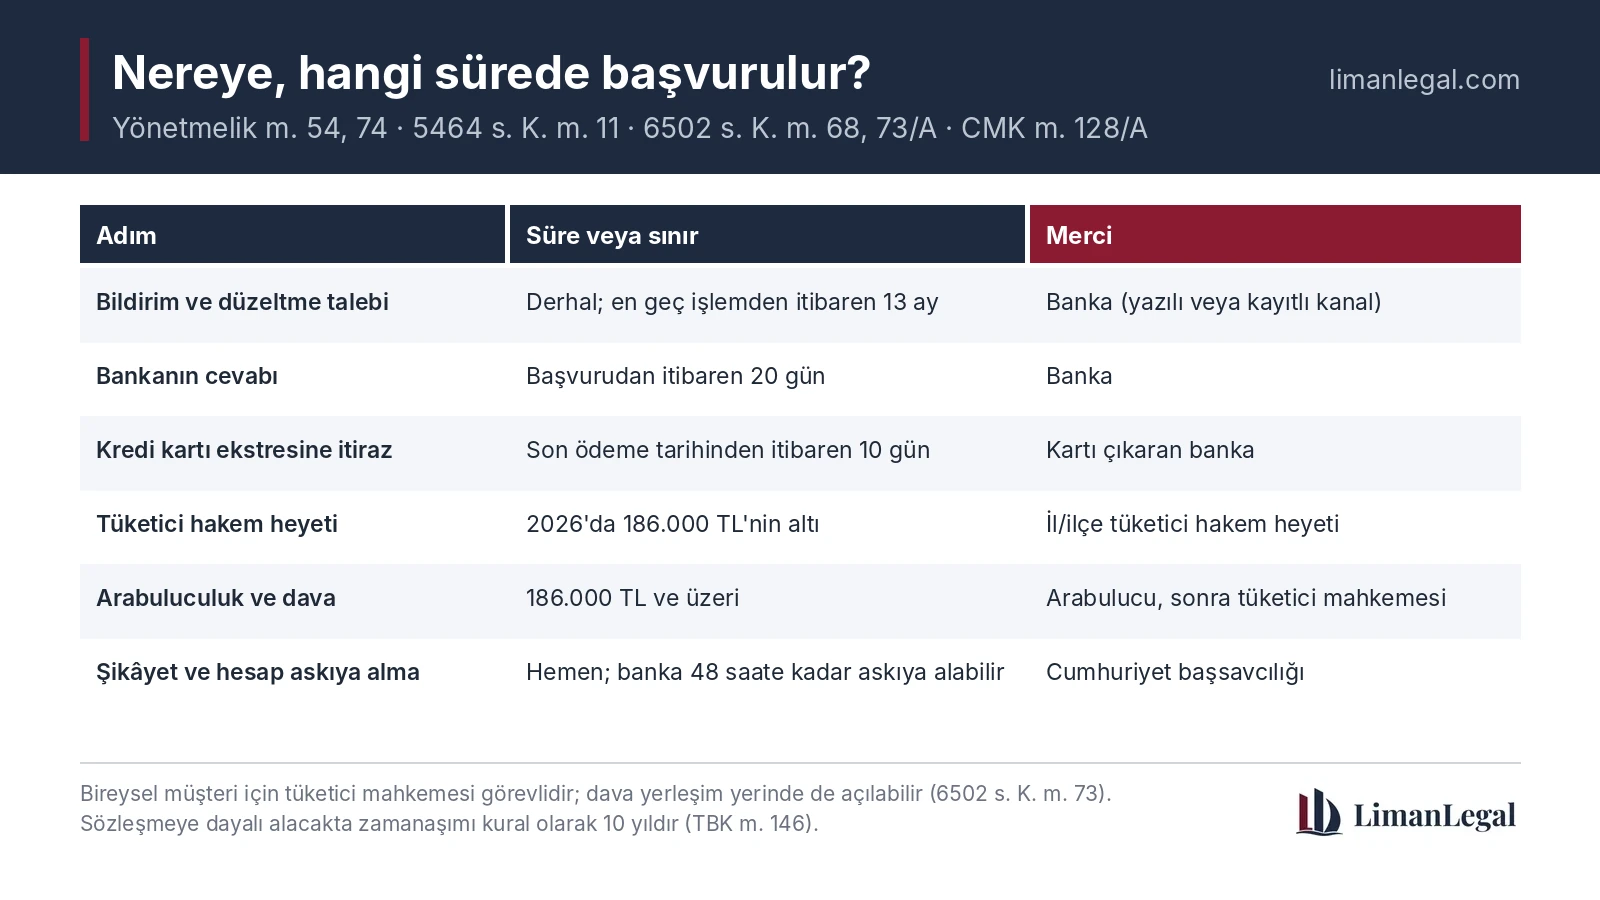
| Konu | Süre veya sınır | Dayanak |
|---|---|---|
| İzinsiz işlemin bankaya bildirimi | Öğrenir öğrenmez, derhal | Ödeme Hizmetleri Yönetmeliği m. 53/4, 54/1 |
| Düzeltme (iade) talebi | En geç işlemden itibaren 13 ay; gerekli bilgiler verilmemişse süre sınırı yok | Ödeme Hizmetleri Yönetmeliği m. 54/1 |
| Bankanın şikâyete cevabı | Başvurudan itibaren 20 gün | Ödeme Hizmetleri Yönetmeliği m. 74/1; 5464 s. Kanun m. 11 |
| Kredi kartı ekstresine itiraz | Son ödeme tarihinden itibaren 10 gün | 5464 s. Kanun m. 11 |
| Tüketici hakem heyeti | 2026’da 186.000 TL’nin altındaki uyuşmazlıklar | 6502 s. Kanun m. 68 |
| Arabuluculuk ve tüketici mahkemesi | 186.000 TL ve üzeri | 6502 s. Kanun m. 73, 73/A |
| Sözleşmeye dayalı alacak için zamanaşımı | Kural olarak 10 yıl | TBK m. 146 |
Ceza tarafı: savcılık paranın gittiği hesabı dondurabilir mi?
Evet. 2025 yılı sonunda Ceza Muhakemesi Kanunu’na eklenen 128/A maddesine göre, bilişim yoluyla nitelikli hırsızlık, nitelikli dolandırıcılık ve kart kötüye kullanma şüphesinde suçta kullanılan hesap banka tarafından ya da Cumhuriyet savcısının yazılı emriyle 48 saate kadar askıya alınabilir. Bu süre içinde hesaptaki paraya hâkim kararıyla, gecikmesinde sakınca varsa savcının yazılı emriyle elkonulabilir; para mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde iade edilir.
5271 sayılı Ceza Muhakemesi Kanunu m. 128/A/1, 2 ve 5
(1) Türk Ceza Kanununda yer alan; a) Nitelikli hırsızlık (madde 142, fıkra iki, bent e), b) Nitelikli dolandırıcılık (madde 158, fıkra bir, bent f ve l), c) Banka veya kredi kartlarının kötüye kullanılması (madde 245), suçlarının işlendiği hususunda makul şüphe bulunması halinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlere konu suçta kullanılan her türlü hesabın kırksekiz saate kadar askıya alınmasına ilgili banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı tarafından karar verilebilir.
(2) Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir.
(5) Elkonulan suça konu menfaat, suçtan zarar gören mağdura ait olduğunun anlaşılması halinde soruşturma veya kovuşturma evresinde sahibine iade edilir.
Bu yol, paranın henüz “kiralık hesaplarda” beklediği ilk saatlerde etkilidir. Ceza soruşturması ile bankaya karşı hukuk yolu birbirinin alternatifi değildir; ikisi birlikte yürütülür. Faillerin bulunamaması bankanın sorumluluğunu ortadan kaldırmaz. Hesap askıya alma sürecinin ayrıntıları için Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A) yazımıza, sahte avukat ve sahte kurum aramalarıyla yürütülen dolandırıcılık örnekleri için KYK borcu dolandırıcılığı yazımıza bakabilirsiniz.
Bankadan neler istenebilir: anapara, faiz ve döviz
Çekilen tutarın yanında, olay tarihinden itibaren faiz ve hesap dövizse dövizin kendisi istenebilir. Yargıtay Hukuk Genel Kurulunun incelediği dosyada istinaf mahkemesi Türk lirası alacağa olay tarihinden avans faizi, dolar alacağına Devlet bankalarının dolar mevduatına ödediği en yüksek faiz ve altın hesabındaki 130 gramın aynen iadesi yönünde hüküm kurmuştu; Hukuk Genel Kurulu kararı kusur paylaşımının bilirkişi raporu olmadan değiştirilmesi nedeniyle bozdu; faiz ve para birimine ilişkin itirazlar henüz incelenmedi. Yargıtay 11. Hukuk Dairesinin Nisan 2026’da onadığı kararda ise tazminata olay tarihinden itibaren avans faizi işletilmiştir. Bu örnekler, talebin hesabın türüne göre (TL, döviz, altın, vadeli hesap) ayrı ayrı kurulması gerektiğini gösterir.
- Anapara: Hesaptan çıkan tutar; vadeli hesap bozulduysa kaybedilen faiz geliri de ayrıca değerlendirilir.
- Döviz ve altın: Aynen iade veya ödeme günündeki karşılığı.
- Kredi: Rızanız dışında kullandırılan kredi, faizi ve bağlı sigorta primi için borçlu olmadığınızın tespiti.
- Masraflar: Banka yalnız kartın yenilenmesi gibi doğrudan ödeme aracıyla ilişkili bir ücret alabilir (Ödeme Hizmetleri Yönetmeliği m. 53/6).
LimanLegal Hukuk Bürosu: izinsiz para çekilmesi ve banka sorumluluğu davalarında hukuki destek
LimanLegal Hukuk Bürosu, İstanbul Kartal’da faaliyet gösteren ve bilişim suçları, tazminat hukuku ve tüketici uyuşmazlıkları alanlarında çalışan bir hukuk bürosudur. Büro bilgileri:
- Büro: LimanLegal Hukuk Bürosu — sorumlu avukat: Av. Coşkun GENÇ, İstanbul Barosu, Sicil No: 71680
- Adres: Mustafa Kemal Paşa Caddesi, Cevizli, Seyitgazi Sokağı No:66/A, D:15, 34865 Kartal / İstanbul
- Telefon: +90 540 097 1035 · İletişim: limanlegal.com/iletisim
- Hizmet bölgesi: İstanbul geneli; yakın ilçeler Kartal, Kadıköy, Ataşehir, Maltepe, Ümraniye, Üsküdar, Pendik, Tuzla
- Bu konudaki hizmetler: bankaya yazılı bildirim ve ihtar, log ve SMS kayıtlarının istenmesi, savcılığa şikâyet ve hesap askıya alma talebi, tüketici hakem heyeti ve arabuluculuk başvurusu, bankaya karşı tazminat ve menfi tespit davası, bilirkişi raporlarına itiraz
- İlgili yazılarımız: Oltalama ve Sahte Siteler: Ceza ve Banka Sorumluluğu · Banka ve Kripto Hesaplarının Askıya Alınması (CMK m. 128/A) · Fon Dolandırıcılığında Bankaların Tazminat Sorumluluğu · Bilişim Suçu Avukatı: Kadıköy ve İstanbul’da Bilişim Suçları
Yazar Hakkında
Av. Coşkun GENÇ, İstanbul Barosu’na 71680 sicil numarasıyla kayıtlı avukattır ve İstanbul Kartal’daki LimanLegal Hukuk Bürosu’nun kurucusudur. Tazminat hukuku, ceza hukuku ve bilişim hukuku alanlarında dava ve soruşturma dosyaları yürütmekte; yasal değişiklikleri ve yüksek yargı kararlarını vatandaşların anlayabileceği bir dille limanlegal.com’da yayımlamaktadır.
Hesabınızdan izinsiz para mı çekildi? Süreleri birlikte koruyalım
Hesap hareketlerinizi, bankadan gelen SMS ve e-postaları, arama kayıtlarını ve bankaya yaptığınız başvuruyu hazırlayın; bankanın iade yükümlülüğünü, olası kusur paylaşımını, hesap askıya alma imkânını ve doğru başvuru yolunu birlikte değerlendirelim.
LimanLegal Hukuk Bürosu, Kartal Cevizli’deki bürosundan İstanbul genelindeki banka dolandırıcılığı ve izinsiz işlem dosyalarında hukuki destek vermektedir.
Hemen İletişime GeçinSıkça Sorulan Sorular (SSS)
Banka hesabımdan izinsiz para çekildi, banka parayı iade eder mi?
Kural olarak evet. Ödeme Hizmetleri Yönetmeliği m. 54’e göre işlemin sizin tarafınızdan onaylandığını ispat yükü bankadadır; işlemin yetkilendirilmeden yapıldığı anlaşılırsa banka tutarı derhal iade etmek veya hesabı eski hâline getirmek zorundadır. Yargıtay aynı sonuca Türk Borçlar Kanunu ve bankanın güven kurumu niteliğinden de ulaşır ve usulsüz çekilen parayı bankanın zararı sayar; yalnız müşterinin kusuru ispatlanırsa o orandaki kısım iade edilmez.
Banka “işlem sizin şifrenizle yapıldı” diyerek iadeyi reddedebilir mi?
Bu gerekçe tek başına yeterli değildir. Banka, işlemi sizin onayladığınızı, sistemin arızasız çalıştığını ve sizin kusurunuzu ispat etmek zorundadır. Mahkeme ayrıca bankanın şüpheli işlem takibi, kimlik doğrulama ve müşteriyi uyarma yükümlülüklerini yerine getirip getirmediğini inceler.
Bankalar hafif kusurlarından da sorumlu mu?
Evet. Yargıtay Hukuk Genel Kurulu 13.05.2026 tarihli kararında bankaların ağırlaştırılmış sorumluluğun gereği olarak hafif kusurlarından dahi sorumlu olduğunu, bu sorumluluğu kaldıran sözleşme hükümlerinin TBK m. 115/3 ve 116/3 nedeniyle geçersiz olduğunu belirtmiştir.
SMS kodunu dolandırıcıya verdim, parayı geri alabilir miyim?
Tamamını alamayabilirsiniz ama hakkınız sona ermez. Mahkeme kusuru paylaştırır ve tazminatı sizin kusur oranınız kadar indirir; oran dosyaya göre değişir. Yargıtay 11. Hukuk Dairesi, banka görevlisi gibi arayan kişiye tek kullanımlık şifre veren müşteriye %20, bankaya %80 kusur yükleyen kararı 20.04.2026’da onamıştır; başka bir dosyada ilk derece mahkemesi müşteriye %80 kusur vermiştir.
Oltalama SMS’indeki bağlantıya tıkladım; bu ağır ihmal sayılır mı?
Bağlantıya tıklamak tek başına sonucu belirlemez. Mahkeme bilgilerin nasıl ele geçirildiğini ve bankanın şüpheli işlemi fark edip durdurup durdurmadığını bilirkişi incelemesiyle değerlendirir; müşterinin kusurunu ispat yükü bankadadır. Ancak bilinmeyen bağlantıları açmanın müşteri kusuru sayılması gerektiği görüşü Yargıtay’da da dile getirilmektedir; bu nedenle kısmi indirim ihtimali göz ardı edilmemelidir.
İzinsiz işlemden müşteri en fazla ne kadar sorumludur?
Kayıp veya çalıntı ödeme aracında ya da güvenlik bilgilerinin korunmamasında müşteri, bildirimden önceki 24 saatteki izinsiz işlemlerden 250 TL’ye kadar sorumludur (banka ve kredi kartında 5464 sayılı Kanun m. 12 uyarınca 150 TL); bildirimden sonraki işlemlerden sorumlu tutulamaz. Hileli kullanım, kasıt veya ağır ihmal varsa zararın tamamından sorumluluk doğar (Ödeme Hizmetleri Yönetmeliği m. 54/4-5).
İzinsiz işlem için bankaya ne kadar sürede başvurmalıyım?
Öğrenir öğrenmez derhal bildirim yapmalısınız. Düzeltme talebi her hâlde işlemden itibaren 13 ay içinde yapılmalıdır; banka gerekli bilgileri size vermemişse bu süre sınırı uygulanmaz (Ödeme Hizmetleri Yönetmeliği m. 54/1).
Banka şikâyetime ne kadar sürede cevap vermek zorunda?
Başvuru tarihinden itibaren 20 gün içinde, başvuru yönteminizi kullanarak, kanıtlanabilir ve gerekçeli şekilde cevap vermek zorundadır (Ödeme Hizmetleri Yönetmeliği m. 74/1; kredi kartları için 5464 sayılı Kanun m. 11).
Kredi kartımdan izinsiz harcama yapıldı, itiraz süresi kaç gün?
Kredi kartı işlemlerine son ödeme tarihinden itibaren 10 gün içinde kartı çıkaran bankaya gerekçeli başvuruyla itiraz edilir. Süresinde itiraz edilmeyen ekstre kesinleşir, ancak bu genel hükümlere göre dava açma hakkını ortadan kaldırmaz (5464 sayılı Kanun m. 11).
Kart çalınırsa kart hamili ne kadar sorumlu olur?
5464 sayılı Kanun m. 12’ye göre kart veya kart bilgileri kaybolur ya da çalınırsa hamil, bildirimden önceki 24 saatteki hukuka aykırı kullanımdan 150 TL ile sınırlı sorumludur. Ağır ihmal, kast veya bildirim yapılmaması hâlinde bu sınır uygulanmaz.
Adıma sahte kimlikle yeni SIM kart çıkarıldı, kim sorumlu?
Mağdur iadeyi bankadan ister; Yargıtay bu olaylarda dolandırıcılığın bankaya karşı işlendiğini kabul etmektedir. Kodları kimseyle paylaşmadıysanız kusurunuzdan söz etmek zorlaşır. Banka ödediği tutar için GSM işletmecisine ve bayisine rücu edebilir. Operatörden SIM değişikliği ve yönlendirme kayıtlarını yazılı olarak isteyin.
Adıma izinsiz kredi çekildi, taksitleri ödemek zorunda mıyım?
Krediyi onaylamadıysanız borçlu olmadığınızın tespitini (menfi tespit) isteyebilirsiniz. Ancak ödememek icra takibi ve kredi sicili riskini doğurabileceğinden bankaya yazılı itiraz yapılmalı, talep dava veya hakem heyeti başvurusuna eklenmeli, gerekiyorsa ihtiyati tedbir istenmelidir.
Bankaya karşı hangi mahkemede dava açılır?
Bireysel müşterinin bankaya karşı açacağı davada tüketici mahkemesi görevlidir (6502 sayılı Kanun m. 73). 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda önce tüketici hakem heyetine, bu tutar ve üzerinde dava açmadan önce arabulucuya başvurmak zorunludur. Dava tüketicinin yerleşim yerinde de açılabilir.
Tüketici hakem heyetine banka şikâyeti için başvurabilir miyim?
Evet. Değeri 2026 yılı için 186.000 TL’nin altında olan uyuşmazlıklarda tüketici hakem heyetine başvuru zorunludur. Başvuru yerleşim yerinizdeki veya işlemin yapıldığı yerdeki hakem heyetine yapılabilir.
Savcılık dolandırıcının hesabındaki parayı dondurabilir mi?
Evet. CMK m. 128/A uyarınca suçta kullanılan hesap banka tarafından ya da Cumhuriyet savcısının yazılı emriyle 48 saate kadar askıya alınabilir; bu sürede hesaptaki paraya hâkim kararıyla, gecikmesinde sakınca varsa savcının yazılı emriyle elkonulabilir. Elkonulan para mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde iade edilir.
Banka şüpheli işlemi durdurmak zorunda mı?
Bankalar, olağan dışı ve dolandırıcılık riski taşıyan işlemleri tespit eden takip mekanizmaları kurmak ve riskli işlemde müşteriyi telefon veya kısa mesaj gibi uygun yollarla en kısa sürede uyarmak zorundadır. Yargıtay HGK, müşteriye ulaşamadığı hâlde şüpheli işlemi gerçekleştiren bankanın yalnız bilgi e-postasıyla yetinmesini yeterli görmemiştir (17.09.2025, E. 2024/304, K. 2025/525).
İnternet bankacılığını ben açtırmadım, banka sorumlu mu?
Bu durum bankanın kusurunu güçlendirir. BDDK’nın Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmeliği m. 37/5’e göre banka, müşteri talebi olmadan internet ve mobil bankacılık hizmetini kullanıma açamaz.
Bankadan faiz de isteyebilir miyim?
Evet. Uygulamada olay tarihinden itibaren faiz istenmekte; hesap dövizse dövizin kendisi veya karşılığı, altın hesabında altının aynen iadesi talep edilmektedir. Talep, hesabın türüne göre ayrı ayrı kurulmalıdır.
Bankaya karşı dava açmak için zamanaşımı süresi nedir?
Bankaya karşı sözleşmeye dayalı alacaklarda kural olarak on yıllık genel zamanaşımı uygulanır (TBK m. 146). Ancak bankaya düzeltme talebi için 13 ay ve kredi kartı itirazı için 10 gün gibi kısa süreler bulunduğundan beklemek hak kaybına yol açabilir.
Önemli: Bu yazı 4 Kasım 2026 itibarıyla yürürlükteki mevzuat, 2026 yılı tüketici hakem heyeti parasal sınırı ve güncel Yargıtay kararları esas alınarak hazırlanmış genel bilgilendirme metnidir. Her dosyanın teknik ve hukuki koşulları farklıdır; kusur oranı bilirkişi incelemesiyle belirlenir. Somut durumunuz için bir avukattan kişiye özel değerlendirme almanız gerekir.
Kaynaklar ve dayanaklar
— Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmelik m. 53, 54, 72, 74, 83 (RG 01.12.2021, mevzuat.gov.tr)
— Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmelik m. 36, 37 (RG 15.03.2020, mevzuat.gov.tr)
— 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu m. 11, 12 (mevzuat.gov.tr)
— 6098 sayılı Türk Borçlar Kanunu m. 52, 112, 115, 146 (mevzuat.gov.tr)
— 6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 68, 73, 73/A (mevzuat.gov.tr)
— 5271 sayılı Ceza Muhakemesi Kanunu m. 128/A (mevzuat.gov.tr)
— 6502 Sayılı Tüketicinin Korunması Hakkında Kanunun 68 inci ve Tüketici Hakem Heyetleri Yönetmeliğinin 6 ncı Maddelerinde Yer Alan Parasal Sınırların Artırılmasına İlişkin Tebliğ (RG 23.12.2025, 33116)
— Yargıtay Hukuk Genel Kurulu, 13.05.2026, E. 2025/279, K. 2026/321
— Yargıtay Hukuk Genel Kurulu, 17.09.2025, E. 2024/304, K. 2025/525
— Yargıtay 11. Hukuk Dairesi, 20.04.2026, E. 2025/7011, K. 2026/2155
Bu yazı Av. Coşkun GENÇ tarafından genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Somut olayınıza ilişkin değerlendirme için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.