+90 540 097 1035
 ChatGPT
 Gemini
 Claude
 Grok
 Perplexity
Kaçakçılık Suçu ve Cezası (5607 sayılı Kanun m. 3): Etkin Pişmanlık ve Ceza İndirimi
Av. Coşkun GENÇ · LimanLegal Hukuk Bürosu · 21 Ekim 2026 · Okuma süresi: 15 dk
Kısa cevap: Kaçakçılık suçları 5607 sayılı Kaçakçılıkla Mücadele Kanunu’nun 3. maddesinde düzenlenir. Temel hâlde eşyayı gümrük işlemine tabi tutmadan ülkeye sokmanın cezası 1 yıldan 5 yıla kadar hapis ve 10.000 güne kadar adli para cezasıdır; tütün, alkol ve akaryakıtta ceza en az 3 yıldır. Kanun’un 5. maddesine göre suç konusu eşyanın gümrüklenmiş değerinin iki katı Hazineye ödenirse ceza soruşturmada ödemede yarı, kovuşturmada hükme kadar ödemede üçte bir oranında indirilir. İhtar zorunludur; Yargıtay 7. Ceza Dairesi yanlış oran veya fazla tutarla yapılan ihtarı bozma nedeni saymaktadır. Sonucu üç unsur belirler: doğru fıkra, ticari amacın ispatı ve ödemenin zamanında yapılması.
Öne çıkan 7 bilgi
- Kaçakçılık tek bir suç değildir; 5607 sayılı Kanun m. 3’te yürürlükteki 19 fıkrada ayrı suç tipleri tanımlanmıştır ve temel ceza fıkraya göre 6 ay ile 6 yıl arasında değişir.
- Tütün, alkol ve akaryakıtta ceza yarısından iki katına kadar artırılır ve 3 yıldan az olamaz (m. 3/10).
- Teşebbüs indirimi yoktur; yakalanan fiil tamamlanmış gibi cezalandırılır (m. 3/22).
- Gümrüklenmiş değerin iki katı soruşturmada ödenirse ceza 1/2, kovuşturmada hükme kadar ödenirse 1/3 indirilir (m. 5/2).
- Soruşturmada ihtar almamış sanığa kovuşturmada 1/2 oranı bildirilmelidir; 1/3 bildirmek bozma nedenidir (Yargıtay 7. CD, 2023/4803 K.; 2024/3528 K.).
- “Ticari amaç” kanunda tanımlanmamıştır; Ceza Genel Kurulu miktar, nitelik ve failin durumuna göre karar verir (CGK, 2023/420 K.).
- İthali yasak eşya kaçakçılığında (m. 5/2), mükerrirler ile örgüt faaliyeti çerçevesinde işlenen suçlarda (m. 5/3) ödeme yoluyla etkin pişmanlık uygulanmaz.
Kaçakçılık Suçu Nedir?
Kaçakçılık, eşyanın gümrük mevzuatının öngördüğü işlemlerden kaçırılarak ülkeye sokulması, ülkeden çıkarılması ya da gümrük denetimine bağlı rejimlerin (transit, geçici ithalat, dahilde işleme, muafiyetli ithalat) amacı dışında kullanılmasıdır. Bu fiiller 21.03.2007 tarihli 5607 sayılı Kaçakçılıkla Mücadele Kanunu ile düzenlenir. Suç tiplerini içeren 3. madde 6455 sayılı Kanun’la 2013’te baştan yazılmış; ardından 6545, 7061, 7242, 7255, 7318 ve 7423 sayılı Kanunlarla değiştirilmiştir.
Kanun kaçakçılığı tek bir suç olarak değil, her biri ayrı unsurlara ve ceza sınırlarına sahip suç tipleri olarak düzenler. Bu nedenle bir soruşturmada ilk iş, iddianın 3. maddenin hangi fıkrasına dayandığını tespit etmektir. Ceza aralığı, etkin pişmanlık imkânı, hükmün açıklanmasının geri bırakılması (HAGB) ve erteleme ihtimali bu tespite göre değişir.
Suçun temel özellikleri
- Korunan değer: Devletin gümrük vergisi alacağı, dış ticaret düzeni, kamu sağlığı ve güvenliği ile haksız rekabete karşı yerli üretici.
- Fail: Herkes olabilir; yolcu, şoför, gümrük müşaviri, şirket yetkilisi veya tüccar ayrımı yapılmaz.
- Manevi unsur: Kasttır, taksirle işlenemez. Özellikle m. 3/5’te eşyanın kaçak olduğunu bilerek ve ticari amaçla hareket etmek gerekir.
- Teşebbüs: m. 3/22 uyarınca teşebbüs aşamasında kalan fiil tamamlanmış gibi cezalandırılır.
- Görevli mahkeme: 5607 sayılı Kanun m. 17/2 uyarınca HSK’nın belirlediği asliye ceza mahkemesi; suçla bağlantılı olarak resmî belgede sahtecilik işlenmişse ağır ceza mahkemesi.
Kaçakçılık Suçunun Cezası
Adli para cezaları kanunda “güne kadar” ifadesiyle yalnızca üst sınır olarak gösterilmiştir; alt sınır TCK m. 52 uyarınca beş gündür.
| Fıkra | Fiil | Hapis | Adli para (üst sınır) |
|---|---|---|---|
| 3/1 | Eşyayı gümrük işlemine tabi tutmadan ülkeye sokma (kapı dışından ise 1/3–1/2 artırım) | 1–5 yıl | 10.000 gün |
| 3/2 | Aldatıcı işlem ve davranışla vergileri ödemeden ülkeye sokma | 2–5 yıl | 10.000 gün |
| 3/3 | Transit eşyayı rejime aykırı olarak gümrük bölgesinde bırakma | 1–3 yıl | 5.000 gün |
| 3/4 | Geçici ithalat / dahilde işleme eşyasını hile ile çıkmış gibi gösterme | 1–3 yıl | 5.000 gün |
| 3/5 | Kaçak eşyayı bilerek ve ticari amaçla satın alma, satma, taşıma, saklama | 1–3 yıl | 5.000 gün |
| 3/6 | Muafiyetle ithal edilen eşyayı amaç dışı kullanma, satma, devretme | 6 ay–2 yıl | 5.000 gün |
| 3/7 | İthali yasak eşyayı ülkeye sokma veya bilerek satın alma, satma | 2–6 yıl | 20.000 gün |
| 3/8 | İhracı yasak eşyayı ülkeden çıkarma | 1–3 yıl | 5.000 gün |
| 3/9 | Teşvik/iade için hayali veya değişik ihracat (fark %10’u aşmıyorsa yalnız idari işlem) | 1–5 yıl | 10.000 gün |
| 3/10 | Eşya akaryakıt, tütün, makaron, alkol, metanol ise | Ceza ½’den 2 katına artırılır; en az 3 yıl | — |
| 3/11–3/15 | Ulusal marker, akaryakıt üretimi, boru hattından alınan ürün, tank/düzenek | 2–5 yıl | 20.000 gün |
| 3/16–3/18 | Sahte bandrol/etiket; bandrolsüz tütün ve alkol ticareti | 3–6 yıl | 20.000 gün |
| 3/21 | Yetki belgesi veya bildirim olmadan tütün ticareti | 2–5 yıl | — |
| 3/23 | Değer fahişse ½–1 kat artırım; hafifse yarısına, pek hafifse üçte birine kadar indirim | — | — |
5607 sayılı Kaçakçılıkla Mücadele Kanunu m. 3/1, 3/5 ve 3/10 — Kaçakçılık suçları
"(1) Eşyayı, gümrük işlemlerine tabi tutmaksızın ülkeye sokan kişi, bir yıldan beş yıla kadar hapis ve on bin güne kadar adlî para cezası ile cezalandırılır. Eşyanın, gümrük kapıları dışından ülkeye sokulması halinde, verilecek ceza üçte birinden yarısına kadar artırılır.
(5) Birinci ila dördüncü fıkralarda tanımlanan fiillerin işlenmesine iştirak etmeksizin, bunların konusunu oluşturan eşyayı, bu özelliğini bilerek ve ticarî amaçla satın alan, satışa arz eden, satan, taşıyan veya saklayan kişi, bir yıldan üç yıla kadar hapis ve beş bin güne kadar adlî para cezası ile cezalandırılır.
(10) Kaçakçılık suçunun konusunu oluşturan eşyanın akaryakıt ile tütün, tütün mamulleri, makaron, yaprak sigara kâğıdı, etil alkol, metanol ve alkollü içkiler olması halinde, yukarıdaki fıkralara göre verilecek cezalar yarısından iki katına kadar artırılır, ancak bu fıkranın uygulanması suretiyle verilecek ceza üç yıldan az olamaz."
5607 sayılı Kanun m. 3/22 ve 3/23 — Teşebbüs ve eşyanın değeri
"(22) Yukarıdaki fıkralarda tanımlanan fiiller, teşebbüs aşamasında kalmış olsa bile, tamamlanmış gibi cezalandırılır.
(23) (Ek: 18/6/2014-6545/89 md.) Yukarıdaki fıkralarda tanımlanan suçların konusunu oluşturan eşyanın değerinin fahiş olması hâlinde, verilecek cezalar yarısından bir katına kadar artırılır. (Ek cümle:14/4/2020-7242/61 md.) Eşyanın değerinin hafif olması hâlinde verilecek cezalar yarısına kadar, pek hafif olması hâlinde ise üçte birine kadar indirilir."
Doğru fıkranın seçilmesi
Otobüste bagajında bandrolsüz sigara ele geçirilen yolcu dosyalarında mahkemelerin m. 3/18’i uygulaması sık görülen bir hatadır. Yargıtay, kaçak olarak ülkeye sokulduğu anlaşılan sigaralarda doğru uygulamanın m. 3/5 ve 3/10 olduğunu vurgulamıştır:
"Sanığın yolcu olarak bulunduğu otobüste önleme araması kararına istinaden yapılan aramada sanığa ait bagajda 270 karton bandrolsüz gümrük kaçağı sigara ele geçirilmesi şeklinde gerçekleşen olayda, sanığın eyleminin, kaçakçılık fiiline iştirak etmeksizin kaçak olarak ülkeye sokulan suça konu eşyayı ticarî maksatla bulundurmak olduğu"Yargıtay 7. Ceza Dairesi, 12.04.2023, E. 2022/17398, K. 2023/3636
Değer indiriminin hesaplanması
m. 3/23’teki “hafif” ve “pek hafif” kavramları rakamla tanımlanmamıştır; mahkemenin takdirindedir. Ancak kabul edilen orana göre indirimin doğru hesaplanması gerekir. Yargıtay, gümrüklenmiş değeri 3.353,90 TL olan eşyayı “pek hafif” kabul eden mahkemenin cezayı üçte birine indirmek yerine yalnızca 1/3 oranında indirmesini fazla ceza tayini sayarak kanun yararına bozmuştur:
"Suç tarihi itibarıyla dava konusu kaçak eşyaların gümrüklenmiş değerinin pek hafif olduğu gözetilerek, 7242 sayılı Yasanın 61. maddesi ile 5607 sayılı Yasanın 3/22. maddesine eklenen "Eşyanın değerinin hafif olması halinde verilecek cezalar yarısına kadar, pek hafif olması hâlinde ise üçte birine kadar indirilir." şeklindeki düzenleme gereğince 1/2 ila 2/3 olarak belirlenen indirim oranlarının ele geçen eşyanın miktarına göre değerlendirilmesi gerektiği"Yargıtay 7. Ceza Dairesi, 23.05.2022, E. 2022/3276, K. 2022/10014
Ticari Amaç ve Kişisel Kullanım Ayrımı
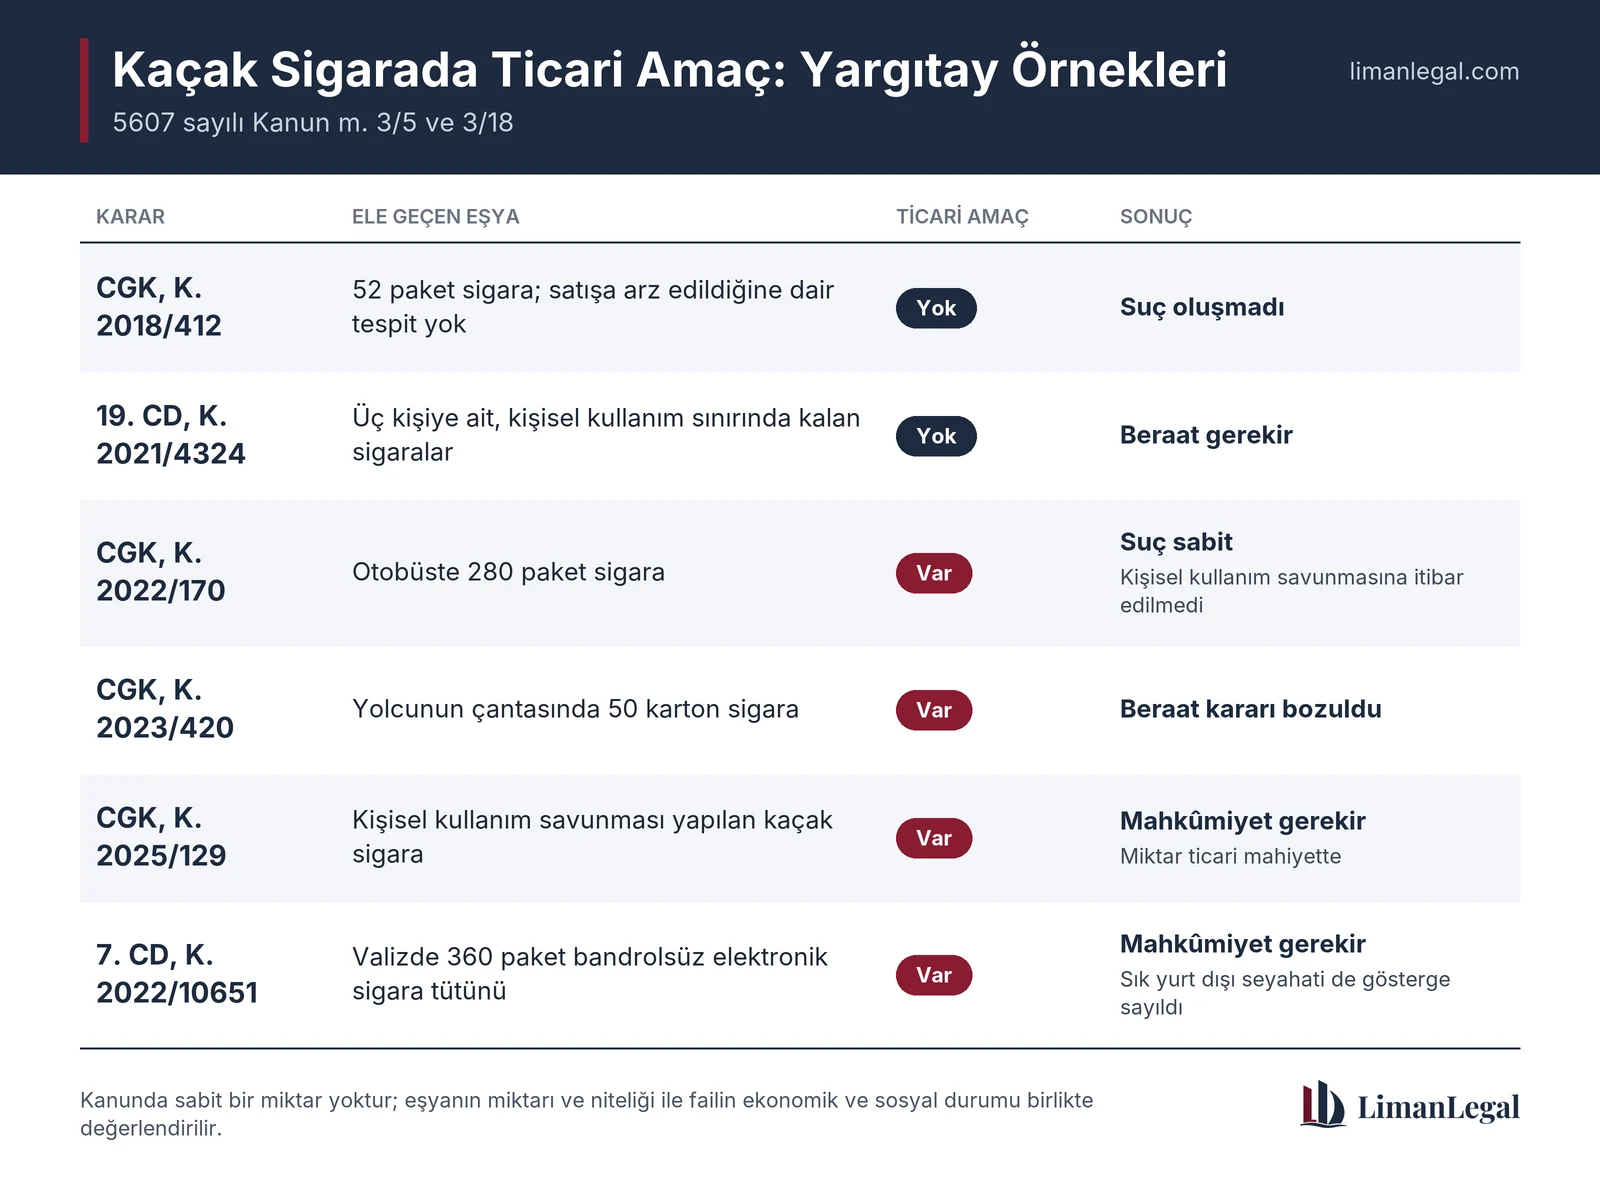
m. 3/5 ve 3/18 gibi fıkralarda suçun oluşması için eşyanın ticari amaçla bulundurulması gerekir. Kanun bu kavramı tanımlamaz ve sabit bir miktar belirlemez. Ceza Genel Kurulu bu boşluğu açıkça tespit etmiştir:
"Suç tarihinde yürürlükte bulunan 4733 sayılı Kanunun 8. maddesinin dördüncü fıkrası ile 5607 sayılı Kanunun 3. maddesinin beşinci fıkrasında yer alan suçların oluşabilmesi için, failin öngörülen seçimlik hareketleri ticari amaçla gerçekleştirmesi gerekmektedir. Ancak, "ticari amaç" kavramından ne anlaşılması gerektiği hususunda anılan Kanunlarda bir tanımlamaya yer verilmemiştir."Yargıtay Ceza Genel Kurulu, 08.05.2018, E. 2016/405, K. 2018/201
Ceza Genel Kurulu kararlarında miktar en ağırlıklı ölçüttür; ancak tek başına belirleyici değildir, eşyanın niteliği, satışa arz tespiti, savunma ve failin durumu birlikte değerlendirilir:
"Sanıkta ele geçen 52 adet gümrük kaçağı sigaraların miktar itibarıyla ticari mahiyet arz etmemesi, sanığın ele geçirilen kaçak sigaraları satışa arz ettiğine ilişkin dosya kapsamı itibarıyla herhangi bir tespitin yer almaması, sanığın ele geçirilen sigaraları satmak için değil arkadaşlarıyla birlikte içmek amacıyla aldığına dair savunmalarının aksine ticari amaçla bulundurduğuna ilişkin mahkûmiyetine yeterli, her türlü şüpheden uzak, kesin ve inandırıcı delil bulunmaması dikkate alındığında, suçun unsurlarının oluşmadığının kabulü gerekmektedir."Yargıtay Ceza Genel Kurulu, 09.10.2018, E. 2016/404, K. 2018/412
"sanığın aşamalardaki savunmalarında sigaraları kendisi ve ailesinin kişisel kullanımı için aldığını ifade etmesi ile ele geçirilen kaçak sigaraların miktar itibarıyla ticari mahiyette olması hususları birlikte değerlendirildiğinde; sanığın suç işlemek kastıyla hareket etmediğine ve ticari amacının bulunmadığına dair suç ve cezadan kurtulmaya yönelik savunmasına itibar edilemeyeceği, sanığa atılı suçun sabit olduğu kabul edilmelidir."Yargıtay Ceza Genel Kurulu, 15.03.2022, E. 2021/425, K. 2022/170 (280 paket sigara)
Ceza Genel Kurulu, yolcunun çantasında 50 karton kaçak sigara ele geçirilen bir dosyada da kişisel kullanım savunmasına itibar etmemiş ve beraat kararını bozmuştur (Yargıtay CGK, 12.09.2023, E. 2023/178, K. 2023/420). Aynı yaklaşım 2025 tarihli bir kararda da sürdürülmüştür (Yargıtay CGK, 19.03.2025, E. 2024/196, K. 2025/129). 7. Ceza Dairesi ise valizinde 360 paket bandrolsüz elektronik sigara tütünü bulunan ve sık yurt dışı seyahati olan sanıklar hakkında, seyahat tecrübesini de ticari amacın göstergesi saymıştır:
"Dairemiz uygulamalarına göre ele geçen eşyaların miktar itibariyle ticari mahiyette olduğu ve kişisel kullanım miktarının üzerinde bulunduğu, yurt dışına birden fazla kez gidiş ve geliş yaptığını beyan eden sanıkların gümrüğe tabi eşya hakkındaki tecrübesi de gözetilerek, sanıkların dava konusu kaçak eşyaları ticari amaçla bulundurduğunun kabulü ile mahkumiyetlerine karar verilmesi gerekirken"Yargıtay 7. Ceza Dairesi, 02.06.2022, E. 2021/31244, K. 2022/10651
Savunma notu: Ticari amaç tartışmasında miktar, ürün çeşitliliği, ambalajın açık/kapalı oluşu, eşyanın kaç kişiye ait olduğu, fatura ve sanığın ekonomik durumu somut delillerle ortaya konulmalıdır. Üç kişiye ait ve kişisel kullanım sınırında kalan sigaralar için beraat gerektiğine hükmedilmiştir (Yargıtay 19. CD, 13.04.2021, E. 2019/10369, K. 2021/4324).
Müsadere
Mahkûmiyet hâlinde kaçak eşya, 5607 sayılı Kanun m. 13/1 yollamasıyla TCK m. 54/4 uyarınca müsadere edilir. Yargıtay, tüm eşya yerine yalnızca numunenin müsaderesine karar verilmesini bozma nedeni saymıştır (Yargıtay 7. CD, 06.12.2023, E. 2023/10164, K. 2023/10732). Nakil aracının müsaderesi ise ayrıca orantılılık denetimine tabidir.
Etkin Pişmanlık: İki Ayrı Kurum
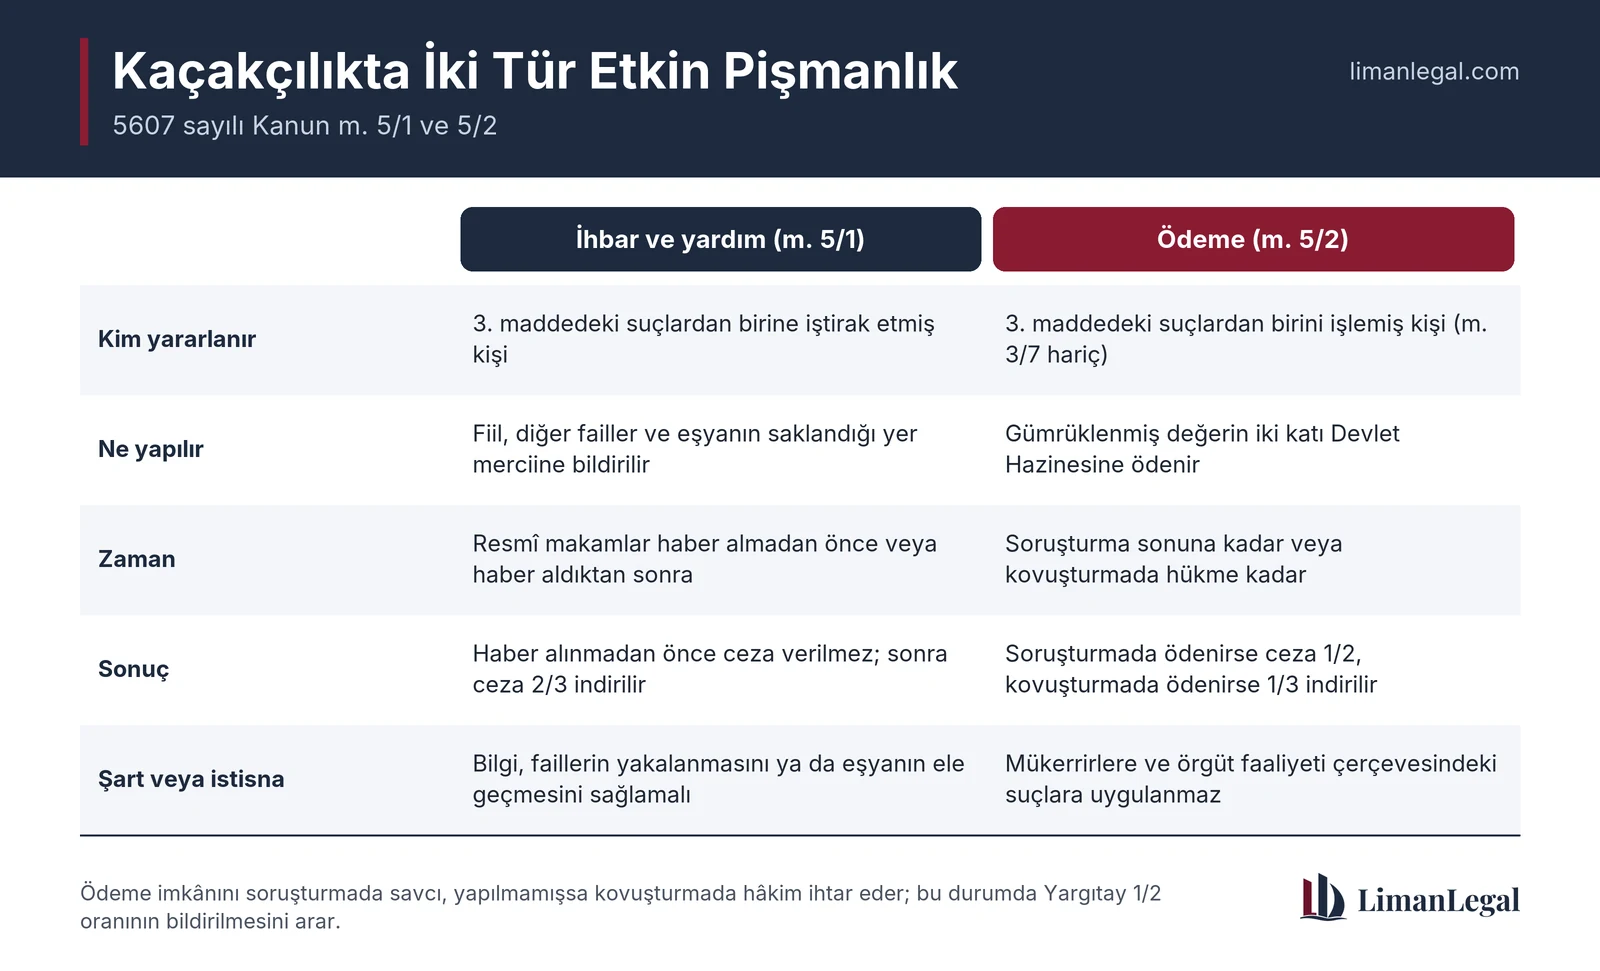
5607 sayılı Kanun iki bağımsız etkin pişmanlık kurumu öngörür: ihbar ve yardım yoluyla (m. 5/1) ve ödeme yoluyla (m. 5/2) etkin pişmanlık.
5607 sayılı Kanun m. 5 — Etkin pişmanlık
"(1) 3 üncü maddede tanımlanan suçlardan (…) birine iştirak etmiş olan kişi; resmî makamlar tarafından haber alınmadan önce, fiili, diğer failleri ve kaçak eşyanın saklandığı yerleri merciine haber verirse, verilen bilginin, faillerin yakalanmasını veya kaçak eşyanın ele geçirilmesini sağlaması halinde cezalandırılmaz. Haber alındıktan sonra fiilin bütünüyle ortaya çıkmasına hizmet ve yardım eden kişiye verilecek ceza üçte iki oranında indirilir.
(2) (Değişik:14/4/2020-7242/62 md.) Yedinci fıkrası hariç, 3 üncü maddede tanımlanan suçlardan birini işlemiş olan kişi, etkin pişmanlık göstererek suç konusu eşyanın gümrüklenmiş değerinin iki katı kadar parayı Devlet Hazinesine;
a) Soruşturma evresi sona erinceye kadar ödediği takdirde, hakkında bu Kanunda tanımlanan kaçakçılık suçlarından dolayı verilecek ceza yarı oranında,
b) Kovuşturma evresinde hüküm verilinceye kadar ödediği takdirde, hakkında bu Kanunda tanımlanan kaçakçılık suçlarından dolayı verilecek ceza üçte bir oranında,
indirilir. Bu husus, soruşturma evresinde Cumhuriyet savcısı tarafından şüpheliye ihtar edilir. Soruşturma evresinde ihtar yapılmaması hâlinde kovuşturma evresinde hâkim tarafından sanığa ihtar yapılır.
(3) (Ek:14/4/2020-7242/62 md.) İkinci fıkra hükmü, mükerrirler hakkında veya suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde uygulanmaz."
İhbar yoluyla etkin pişmanlık (m. 5/1)
- Resmî makamlar haber almadan önce fiil, diğer failler ve eşyanın yeri bildirilir ve bilgi faillerin yakalanmasını veya eşyanın ele geçirilmesini sağlarsa hiç ceza verilmez.
- Makamlar haber aldıktan sonra fiilin bütünüyle ortaya çıkmasına hizmet ve yardım edilirse ceza üçte iki oranında indirilir.
- Hüküm iştirak hâlinde işlenen suçlar için tasarlanmıştır; bilginin somut sonuç doğurması (yakalama veya ele geçirme) şarttır.
Ödeme yoluyla etkin pişmanlık (m. 5/2)
| Ödeme zamanı | Ödenecek tutar | İndirim |
|---|---|---|
| Soruşturma evresi sona erinceye kadar (iddianamenin kabulüne kadar) | Gümrüklenmiş değerin 2 katı | 1/2 |
| Kovuşturma evresinde hüküm verilinceye kadar | Gümrüklenmiş değerin 2 katı | 1/3 |
| Soruşturmada ihtar yapılmamışsa, kovuşturmadaki ilk ihtar üzerine | Gümrüklenmiş değerin 2 katı | Yargıtay’a göre 1/2 bildirilmeli |
Gümrüklenmiş değer, eşyanın gümrük kıymetine ithalde alınan vergilerin eklenmesiyle bulunur ve dosyada genellikle Kaçak Eşyaya Mahsus Tespit (KEMT) varakasıyla belirlenir. Varakanın gerçek miktarı yansıtmaması doğrudan ödeme tutarını etkiler. Yargıtay, KEMT varakasının yalnızca sigaralar için düzenlendiği ve 110 litre kaçak motorinin dışarıda kaldığı bir dosyada şu tespiti yapmıştır:
"suça konu 110 litre kaçak motorin ve 13 karton gümrük kaçağı sigara için yeniden KEMT varakası düzenlettirilerek eşyanın gümrüklenmiş değerinin gerçek miktar üzerinden tespit ettirilmesi gerektiği"Yargıtay 7. Ceza Dairesi, 14.05.2024, E. 2022/12655, K. 2024/5230
Uygulanmadığı hâller: İthali yasak eşya (m. 3/7), mükerrirler ve örgüt faaliyeti çerçevesinde işlenen suçlar. Ancak sanığın mükerrir sayılabilmesi için sicildeki ilamın tekerrüre esas olması gerekir; Yargıtay, eski 4926 sayılı Kanun’a aykırılıktan verilmiş tazmini nitelikteki adli para cezasına dayanılarak etkin pişmanlığın reddedilmesini hukuka aykırı bulmuştur (Yargıtay 7. CD, 22.06.2026, E. 2022/17007, K. 2026/7344).
Etkin Pişmanlık İhtarı: Yargıtay’ın Yerleşik Çizgisi
Kanun ödeme imkânının şüpheliye/sanığa ihtar edilmesini zorunlu kılar. 7242 sayılı Kanun’la yapılan değişiklikten sonra Yargıtay 7. Ceza Dairesi çok sayıda kararında aynı ilkeyi tekrar etmektedir: Soruşturmada ihtar almamış sanığa kovuşturmada yapılan ihtarda indirim oranı 1/2 olarak bildirilmelidir.
"soruşturma aşamasında kendisine etkin pişmanlık hususunda ihtarat yapılmayan sanığa ödeme ihtaratında indirim oranının 1/2 olarak bildirilmesi gerekirken, mahkemece yazılı şekilde indirim oranının 1/3 olarak bildirilerek sanığın yanıltılması ve hakkında ödemediğinden bahisle etkin pişmanlık hükümlerinin uygulanmaması"Yargıtay 7. Ceza Dairesi, 15.05.2023, E. 2023/565, K. 2023/4803
İhtarın yalnızca oranı değil tutarı da doğru olmalıdır. Daire, 2026 tarihli kararında kaçak eşyaların gümrüklenmiş değer toplamının fazla hesaplanarak sanığa bildirilmesini sanığın yanıltılması saymış ve hükmü bozmuştur (Yargıtay 7. CD, 09.06.2026, E. 2024/390, K. 2026/6761). Birden fazla suç tarihine ait eşyalarda ise toplam gümrüklenmiş değerin belirlenip bildirilmesi gerekir:
"suçlara konu eşyaların gümrüklenmiş değerlerinin toplam tutarının 2 katı tutarın belirlendikten sonra sanığa bildirilmesi ile soruşturma aşamasında kendisine etkin pişmanlık hususunda usulünce ihtarat yapılmayan sanığa etkin pişmanlık ihtaratında suça konu kaçak eşyanın gümrüklenmiş değerinin iki katı kadar parayı kovuşturma aşaması sonuçlanıncaya kadar Devlet Hazinesine ödediği takdirde, 5607 sayılı Kanun'un 5/2. maddesi gereği cezada yapılacak indirim oranının "1/2" olacağının bildirilmesi gerekirken, ödeme yapmadığından bahisle hakkında etkin pişmanlık hükümlerinin uygulanmaması"Yargıtay 7. Ceza Dairesi, 03.11.2025, E. 2022/707, K. 2025/13393
Buna karşılık ihtar usulüne uygun yapılmış ve sanık ödeme yapmamışsa bozma sebebi yoktur. Daire, suça sürüklenen çocuğa bozma sonrasında doğru tutar ve lehe hükümlerle ihtar yapıldığı bir dosyada, indirim oranında yanıltma bulunmadığını belirterek Tebliğname’deki bozma görüşüne katılmamıştır (Yargıtay 7. CD, 09.03.2023, E. 2022/15062, K. 2023/2219).
Pratik sonuç: İhtar hiç yapılmamışsa ya da yanlış oran, fazla tutar veya kısmi ödemeler düşülmeden yapılmışsa bu durum istinaf ve temyizde güçlü bir bozma nedenidir. Bozma sonrası yeniden yapılacak ihtarda ödeme yapılırsa 1/2 indirim talep edilmelidir.
Diğer İndirim ve Lehe Hükümler
- Takdiri indirim (TCK m. 62): Sanığın geçmişi, sosyal ilişkileri ve yargılama sürecindeki davranışlarına göre 1/6’ya kadar indirim.
- HAGB (CMK m. 231): Sonuç hapis cezası 2 yıl veya daha az ise uygulanabilir; zararın giderilmesi şartı kaçakçılıkta çoğu zaman etkin pişmanlık ödemesiyle birlikte tartışılır.
- Erteleme (TCK m. 51) ve seçenek yaptırımlar (TCK m. 50): Sonuç cezaya ve sanığın kişiliğine göre değerlendirilir.
- Lehe kanun (TCK m. 7/2): 3. madde sık değiştiğinden suç tarihindeki ve sonraki hükümler ayrı ayrı uygulanıp karşılaştırılmalı, karma uygulama yapılmamalıdır. Yargıtay karma uygulamayı bozma nedeni saymaktadır (Yargıtay 7. CD, 01.04.2024, E. 2021/30715, K. 2024/3528).
Karar Tablosu
| Karar | Olay | Sonuç |
|---|---|---|
| Yargıtay 7. CD, E. 2024/390, K. 2026/6761 | Gümrüklenmiş değer toplamının fazla bildirilmesi | Sanık yanıltıldı; bozma |
| Yargıtay 7. CD, E. 2022/17007, K. 2026/7344 | Tekerrüre esas olmayan ilamla mükerrirlik kabulü | Etkin pişmanlık reddi hukuka aykırı; bozma |
| Yargıtay 7. CD, E. 2022/707, K. 2025/13393 | Birden fazla suç tarihi, eksik tutarla ihtar | Toplam değer ve 1/2 oran bildirilmeli; bozma |
| Yargıtay CGK, E. 2024/196, K. 2025/129 | Kaçak sigarada kişisel kullanım savunması | Miktar ticari; mahkûmiyet gerekir |
| Yargıtay 7. CD, E. 2022/12655, K. 2024/5230 | KEMT varakası eksik miktar üzerinden | Gerçek miktarla yeniden değer tespiti; bozma |
| Yargıtay 7. CD, E. 2023/565, K. 2023/4803 | İhtarsız sanığa 1/3 oranı bildirilmesi | Sanık yanıltıldı; bozma |
| Yargıtay CGK, E. 2023/178, K. 2023/420 | Yolcu çantasında 50 karton sigara | Ticari amaç kabul edildi; beraat bozuldu |
| Yargıtay 7. CD, E. 2022/15062, K. 2023/2219 | Usulüne uygun ihtar, ödeme yok | Bozma nedeni yok |
| Yargıtay CGK, E. 2021/425, K. 2022/170 | Otobüste 280 paket sigara | Ticari amaç sabit |
| Yargıtay 7. CD, E. 2022/3276, K. 2022/10014 | Pek hafif değerde hatalı indirim | Kanun yararına bozma |
| Yargıtay CGK, E. 2016/404, K. 2018/412 | 52 paket sigara | Ticari amaç yok; suç oluşmadı |
Şüpheli ve Sanıklar İçin Kontrol Listesi
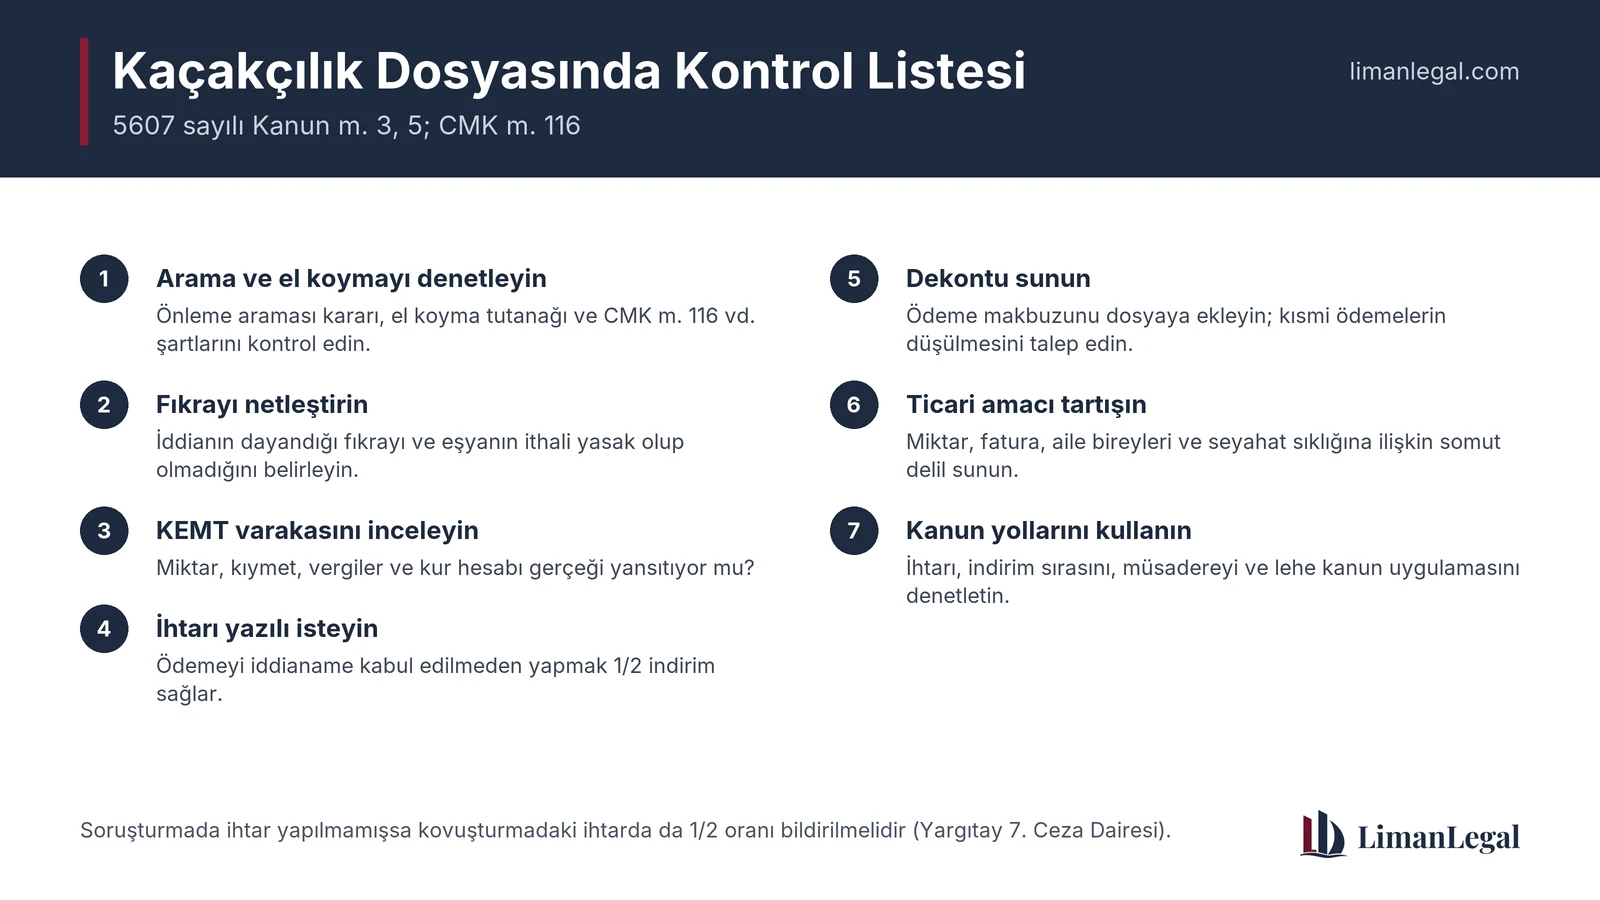
- Arama ve el koymayı denetleyin: Önleme araması kararı, el koyma tutanağı ve CMK m. 116 vd. şartlarını kontrol edin.
- Fıkrayı netleştirin: İddianın 3. maddenin hangi fıkrasına dayandığını ve eşyanın ithali yasak olup olmadığını belirleyin.
- KEMT varakasını inceleyin: Miktar, kıymet, vergiler ve kur hesabı gerçeği yansıtıyor mu?
- İhtarı yazılı isteyin: Ödemeyi iddianame kabul edilmeden yapmak 1/2 indirim sağlar.
- Dekontu sunun: Ödeme makbuzunu dosyaya ekleyin; kısmi ödemelerin düşülmesini talep edin.
- Ticari amacı tartışın: Miktar, fatura, aile bireyleri ve seyahat sıklığına ilişkin somut delil sunun.
- Kanun yollarını kullanın: İhtar, indirim sırası, müsadere ve lehe kanun uygulamasını istinaf ve temyizde ayrı ayrı denetletin.
Kaçakçılık ve Gümrük Ceza Dosyalarında Hukuki Destek
Doğru zamanda yapılan etkin pişmanlık ödemesi cezayı yarıya indirebilir; hatalı bir ihtar veya yanlış fıkra ise bozma sebebidir. İstanbul Kartal’daki LimanLegal Hukuk Bürosu, soruşturmadan temyize kadar kaçakçılık dosyalarında yanınızdadır.
Ön Görüşme Talep EdinSıkça Sorulan Sorular
Kaçakçılık suçu nedir?
Eşyanın gümrük işlemlerinden kaçırılarak ülkeye sokulması, çıkarılması veya gümrük rejimlerinin amacı dışında kullanılmasıdır; 5607 sayılı Kanun m. 3’te ayrı suç tipleri hâlinde düzenlenmiştir.
Kaçakçılık suçunun cezası nedir?
Temel hâlde (m. 3/1) 1 yıldan 5 yıla kadar hapis ve 10.000 güne kadar adli para cezasıdır; fıkraya göre 6 ay ile 6 yıl arasında değişir.
Gümrük kapısı dışından eşya sokulursa ceza artar mı?
Evet, m. 3/1 uyarınca ceza üçte birinden yarısına kadar artırılır.
Kaçak sigara, akaryakıt ve alkolde ceza nedir?
m. 3/10 uyarınca ceza yarısından iki katına kadar artırılır ve 3 yıldan az olamaz.
Kaçak eşyayı satın almak veya taşımak suç mu?
Fiile iştirak etmeden, eşyanın kaçak olduğunu bilerek ve ticari amaçla satın alma, satma, taşıma veya saklama m. 3/5 uyarınca 1–3 yıl hapisle cezalandırılır.
Ticari amaç nasıl belirlenir?
Kanunda tanım yoktur. Ceza Genel Kurulu eşyanın miktarına ve niteliğine, failin ekonomik ve sosyal durumuna bakar (Yargıtay CGK, E. 2023/178, K. 2023/420).
Kaç paket sigara kişisel kullanım sayılır?
Sabit bir sınır yoktur. CGK 52 paketi ticari saymamış (E. 2016/404, K. 2018/412), 280 paketi ticari kabul etmiştir (E. 2021/425, K. 2022/170).
Kaçakçılıkta etkin pişmanlık nedir?
Eşyanın gümrüklenmiş değerinin iki katını Hazineye ödeyerek ceza indirimi alma (m. 5/2) veya ihbar ve yardım yoluyla cezasızlık ya da 2/3 indirimden yararlanmadır (m. 5/1).
Etkin pişmanlıkta ne kadar ödenir?
Suç konusu eşyanın gümrüklenmiş değerinin iki katı.
Soruşturmada ödeme yapılırsa indirim oranı nedir?
Ceza yarı oranında (1/2) indirilir.
Kovuşturmada ödeme yapılırsa indirim oranı nedir?
Hükme kadar ödemede 1/3; ancak soruşturmada ihtar yapılmamışsa Yargıtay 1/2 oranının bildirilmesini aramaktadır.
Etkin pişmanlık ihtarı zorunlu mu?
Evet; soruşturmada savcı, yapılmamışsa kovuşturmada hâkim ihtar etmek zorundadır.
İhtar yanlış oran veya tutarla yapılırsa ne olur?
Sanık yanıltılmış sayılır ve hüküm bozulur (Yargıtay 7. CD, E. 2024/390, K. 2026/6761; E. 2023/565, K. 2023/4803).
Gümrüklenmiş değer nasıl belirlenir?
Gümrük kıymetine ithalde alınan vergiler eklenerek, genellikle KEMT varakasıyla belirlenir; varaka gerçek miktarı yansıtmalıdır (Yargıtay 7. CD, E. 2022/12655, K. 2024/5230).
Etkin pişmanlık kimlere uygulanmaz?
İthali yasak eşya (m. 3/7) kaçakçılığına, mükerrirlere ve örgüt faaliyeti çerçevesinde işlenen suçlara.
Sicilde eski kaçakçılık kaydı varsa etkin pişmanlık engellenir mi?
Yalnızca tekerrüre esas bir ilam varsa; tazmini nitelikteki eski adli para cezaları tekerrüre esas alınamaz (Yargıtay 7. CD, E. 2022/17007, K. 2026/7344).
Kaçakçılık suçunda teşebbüs indirimi var mı?
Hayır, m. 3/22 uyarınca teşebbüs aşamasında kalan fiil tamamlanmış gibi cezalandırılır.
Eşyanın değeri düşükse ceza indirilir mi?
Evet, m. 3/23’e göre değer hafifse yarısına kadar, pek hafifse üçte birine kadar indirim yapılabilir.
Kaçakçılık suçunda HAGB verilebilir mi?
Sonuç ceza 2 yıl veya daha az ve CMK m. 231 şartları varsa hükmün açıklanmasının geri bırakılması mümkündür.
Kaçak eşyaya ne olur?
Mahkûmiyet hâlinde 5607 s. K. m. 13/1 yollamasıyla TCK m. 54/4 uyarınca eşyanın tamamı müsadere edilir.
Kaynaklar ve dayanaklar: 5607 sayılı Kaçakçılıkla Mücadele Kanunu m. 3, 5, 13; 5237 sayılı TCK m. 7, 50, 51, 52, 54, 62; 5271 sayılı CMK m. 116, 231; Yargıtay CGK E. 2016/405, K. 2018/201; CGK E. 2016/404, K. 2018/412; CGK E. 2021/425, K. 2022/170; CGK E. 2023/178, K. 2023/420; CGK E. 2024/196, K. 2025/129; 7. CD E. 2024/390, K. 2026/6761; 7. CD E. 2022/17007, K. 2026/7344; 7. CD E. 2022/707, K. 2025/13393; 7. CD E. 2022/12655, K. 2024/5230; 7. CD E. 2021/30715, K. 2024/3528; 7. CD E. 2023/565, K. 2023/4803; 7. CD E. 2022/15062, K. 2023/2219; 7. CD E. 2023/10164, K. 2023/10732; 7. CD E. 2022/17398, K. 2023/3636; 7. CD E. 2021/31244, K. 2022/10651; 7. CD E. 2022/3276, K. 2022/10014; 19. CD E. 2019/10369, K. 2021/4324.
Bu yazı genel bilgilendirme amaçlıdır ve hukuki tavsiye niteliği taşımaz. Somut durumunuz için LimanLegal Hukuk Bürosu ile iletişime geçebilirsiniz.